|
Αυτό καθιστά την
τρέχουσα συγκυρία
κατάλληλη για να
κοιτάξουμε πέρα από την
παρούσα επενδυτική
έκρηξη στην τεχνητή
νοημοσύνη και να
υιοθετήσουμε μια
μακροπρόθεσμη οπτική
απέναντι στις
χρηματοοικονομικές
φούσκες. Στο βιβλίο μου
του 2018,
Doing
Capitalism
in
the
Innovation
Economy,
προτείνω ένα πλαίσιο
κατανόησης των δυναμικών
που τροφοδοτούν τις
φούσκες και των πιθανών
συνεπειών τους.
Ο πρώτος «νόμος» των
χρηματοοικονομικών
φουσκών είναι ότι κάθε
διαπραγματεύσιμο
περιουσιακό στοιχείο
μπορεί να αποτελέσει
αντικείμενο
κερδοσκοπίας. Η
κερδοσκοπική ζήτηση
μπορεί να οδηγήσει την
αποτίμηση οποιουδήποτε
περιουσιακού στοιχείου
σε επίπεδα
αποσυνδεδεμένα από τις
ταμειακές ροές
–παρελθούσες, τρέχουσες
ή μελλοντικές– που
αντιπροσωπεύουν τη
θεμελιώδη αξία του.
Το φαινόμενο αυτό
απορρέει από τη δυναμική
των χρηματοπιστωτικών
αγορών, στις οποίες
δραστηριοποιούνται
επενδυτές που δεν
γνωρίζουν και δεν
μπορούν να γνωρίζουν τι
επιφυλάσσει το μέλλον.
Αντιλαμβανόμενοι ότι
ούτε οι υπόλοιποι
συμμετέχοντες μπορούν να
γνωρίζουν, οι επενδυτές
παρακολουθούν τις
κινήσεις των άλλων και
ακολουθούν την ίδια
κατεύθυνση. Κάθε
επενδυτής προσπαθεί
ορθολογικά να προβλέψει
τη συμπεριφορά των
υπολοίπων, με αποτέλεσμα
να δημιουργείται αυτό
που αποκαλούμε συλλογική
εκδήλωση ανορθολογισμού:
μια χρηματοοικονομική
φούσκα.
Ο John
Maynard
Keynes
αποτύπωσε με
χαρακτηριστικό τρόπο
αυτή τη δυναμική μέσα
από τη μεταφορά του
διαγωνισμού ομορφιάς:
«Η επαγγελματική
επένδυση μπορεί να
παρομοιαστεί με εκείνους
τους διαγωνισμούς των
εφημερίδων στους οποίους
οι διαγωνιζόμενοι
καλούνται να επιλέξουν
τα έξι ομορφότερα
πρόσωπα ανάμεσα σε εκατό
φωτογραφίες, με το
βραβείο να απονέμεται σε
εκείνον του οποίου η
επιλογή προσεγγίζει
περισσότερο τις μέσες
προτιμήσεις του συνόλου
των διαγωνιζομένων.
Έτσι, κάθε
διαγωνιζόμενος δεν
πρέπει να επιλέξει τα
πρόσωπα που ο ίδιος
θεωρεί ομορφότερα, αλλά
εκείνα που πιστεύει ότι
είναι πιθανότερο να
κερδίσουν την προτίμηση
των υπόλοιπων
διαγωνιζομένων, οι
οποίοι αντιμετωπίζουν
όλοι το πρόβλημα από την
ίδια οπτική γωνία».
ΔΥΟ ΔΙΑΣΤΑΣΕΙΣ ΤΩΝ
ΧΡΗΜΑΤΟΟΙΚΟΝΟΜΙΚΩΝ
ΦΟΥΣΚΩΝ
Ούτε οι κανονιστικές
αλλαγές ούτε οι
τεχνολογικές εξελίξεις
έχουν μεταβάλει αυτή τη
βασική δυναμική. Ωστόσο,
παρότι οι φούσκες είναι
ένα διαχρονικό
φαινόμενο, δεν είναι
όλες ίδιες. Θεωρώ
χρήσιμο να τις
διακρίνουμε με βάση δύο
διαστάσεις, όπως
αποτυπώνεται και στο
σχετικό σχήμα.
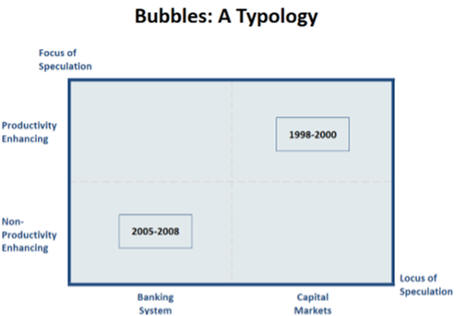
Η πρώτη διάσταση αφορά
το αντικείμενο της
κερδοσκοπίας. Μπορούν τα
περιουσιακά στοιχεία,
των οποίων η ανάπτυξη
χρηματοδοτείται από τις
κερδοσκοπικές
επενδύσεις, να
ενισχύσουν την
παραγωγική ικανότητα της
οικονομίας; Αυτό συνέβη
με τις μεγάλες
σιδηροδρομικές
επενδύσεις του 19ου
αιώνα, με την ανοδική
αγορά της περιόδου των «Roaring
Twenties»,
η οποία χρηματοδότησε
την ανάπτυξη του δικτύου
ηλεκτροδότησης των ΗΠΑ,
καθώς και, πιο πρόσφατα,
με τη φούσκα των
εταιρειών του Διαδικτύου
στα τέλη του 20ού αιώνα,
η οποία χρηματοδότησε
την παγκόσμια εξάπλωση
του ίντερνετ.
Αντίθετα, η ολλανδική
φούσκα της τουλίπας τη
δεκαετία του 1630
περιστράφηκε γύρω από
τους βολβούς της
τουλίπας, οι οποίοι
προφανώς δεν
συνεισέφεραν στην
παραγωγική ικανότητα της
οικονομίας. Μετά από
περίπου 15 χρόνια
πειραματισμού και
υπερβολικών προσδοκιών,
κάτι ανάλογο θα μπορούσε
να ειπωθεί και για τα
κρυπτονομίσματα. Τα
ακίνητα, τόσο τα
εμπορικά όσο και τα
οικιστικά, έχουν επίσης
αποτελέσει επανειλημμένα
αντικείμενο
κερδοσκοπικών εξάρσεων.
Το μεγάλο πιστωτικό κύμα
της περιόδου 2005-2008,
το οποίο ενισχύθηκε από
τη σύγχρονη μαθηματική
χρηματοοικονομική και
τις φαινομενικά
ατελείωτες παραλλαγές
σύνθετων δομών
πιστωτικών παραγώγων,
αποτελεί το πιο πρόσφατο
παράδειγμα μιας φούσκας
χωρίς ουσιαστικό
παραγωγικό αντίκρισμα.
Οι παραγωγικές φούσκες
είναι εξίσου βέβαιο ότι
κάποια στιγμή θα
σκάσουν, όπως και οι μη
παραγωγικές. Αργά ή
γρήγορα, οι οικονομικές
θεμελιώδεις συνθήκες
επιβάλλονται. Όταν οι
ταμειακές ροές που
προϋποθέτουν οι
αποτιμήσεις των
περιουσιακών στοιχείων
δεν υλοποιούνται, όλο
και περισσότεροι
επενδυτές
αντιλαμβάνονται ότι οι
αποτιμήσεις δεν μπορούν
να διατηρηθούν, μέχρι να
φτάσει η αγορά σε ένα
σημείο καμπής.
Η κατάρρευση μπορεί να
πυροδοτηθεί από μια
ηχηρή αποτυχία, όπως
εκείνη της αμερικανικής
χρηματοοικονομικής
εταιρείας Jay
Cooke
& Co.
στη Νέα Υόρκη το 1873.
Μπορεί, όμως, να
ακολουθήσει και μια
λιγότερο θεαματική, αλλά
τελικά καθοριστική,
συλλογική διαπίστωση ότι
«ως εδώ», όπως συνέβη
την άνοιξη του 2000. Σε
κάθε περίπτωση, η φούσκα
σκάει.
Η δεύτερη διάσταση αφορά
το σημείο του
χρηματοπιστωτικού
συστήματος στο οποίο
συγκεντρώνεται η
κερδοσκοπία, κάτι που
αποκτά ιδιαίτερη σημασία
όταν οι φούσκες σκάνε.
Χρηματοδοτήθηκε η φούσκα
κυρίως μέσω των αγορών
μετοχών και ομολόγων
υψηλής απόδοσης, με
σχετικά περιορισμένη
μόχλευση; Ή μήπως η
κερδοσκοπία διείσδυσε
στον πυρήνα του
τραπεζικού συστήματος,
το οποίο χρηματοδοτεί το
κεφάλαιο κίνησης των
επιχειρήσεων και την
αγορά ακινήτων, που
αντιπροσωπεύουν μεγάλο
μέρος της καθαρής
περιουσίας εργαζομένων
και καταναλωτών;
Σε μελέτη του 2015, οι Òscar
Jordà,
Moritz
Schularick
και Alan
M.
Taylor
εξέτασαν ιστορικά
χρηματοοικονομικά
δεδομένα 140 ετών και
κατέληξαν στο συμπέρασμα
ότι «αυτό που καθιστά
επικίνδυνες τις φούσκες
είναι ο ρόλος της
πίστωσης». Τα ευρήματά
τους συνάδουν με τη
διάκριση που είχε
αναδείξει ο πρώην
διοικητής της
Ομοσπονδιακής Τράπεζας
των ΗΠΑ (Fed),
Frederic
Mishkin,
καθώς και άλλοι
υπεύθυνοι χάραξης
πολιτικής, μετά τη
χρηματοπιστωτική κρίση
του 2008.
Ενώ οι «καθαρές, χωρίς
μόχλευση φούσκες
παράλογης ευφορίας»
ενδέχεται να «αποτελούν
περιορισμένη απειλή για
τη χρηματοπιστωτική
σταθερότητα ή τις
μακροοικονομικές
προοπτικές», στις
«φούσκες πιστωτικής
επέκτασης» η άνοδος των
τιμών των περιουσιακών
στοιχείων και η αύξηση
της μόχλευσης
αλληλοτροφοδοτούνται.
Όταν σκάσουν τέτοιες
φούσκες, εξηγούσε ο
Mishkin,
«η απομόχλευση που
ακολουθεί περιορίζει τις
δαπάνες των επιχειρήσεων
και των νοικοκυριών,
αποδυναμώνει την
οικονομική δραστηριότητα
και αυξάνει τους
μακροοικονομικούς
κινδύνους στις
πιστωτικές αγορές». Αυτή
ήταν σε μεγάλο βαθμό η
ιστορία της κρίσης του
2008 και της Μεγάλης
Ύφεσης που ακολούθησε.
Αντίθετα, όταν έσκασε η
φούσκα των εταιρειών του
Διαδικτύου το 2000, οι
WorldCom
και Global
Crossing,
οι δύο κορυφαίες
εταιρείες που
κατασκεύαζαν τα δίκτυα
οπτικών ινών μέσω των
οποίων διακινούνταν η
διαδικτυακή κίνηση,
οδηγήθηκαν σε χρεοκοπία.
Μάλιστα, ανώτατα στελέχη
της WorldCom
κατέληξαν στη φυλακή για
απάτη. Ωστόσο, οι
συγκεκριμένες επενδύσεις
σε υποδομές είχαν
χρηματοδοτηθεί με
ομόλογα υψηλού κινδύνου
και όχι με τραπεζικό
δανεισμό. Έτσι, οι
οικονομικές συνέπειες
ήταν περιορισμένες και
μπορούσαν να
αντιμετωπιστούν με τα
συμβατικά εργαλεία
νομισματικής πολιτικής.
Η ΑΝΑΖΗΤΗΣΗ ΤΩΝ
ΕΦΑΡΜΟΓΩΝ ΠΟΥ ΘΑ ΚΑΝΟΥΝ
ΤΗ ΔΙΑΦΟΡΑ ΣΤΗΝ ΤΕΧΝΗΤΗ
ΝΟΗΜΟΣΥΝΗ
Ιστορικά, όταν έσκασαν
παραγωγικές φούσκες, οι
υποδομές που είχαν
χρηματοδοτήσει
παρέμειναν στη θέση
τους. Κανείς δεν ξήλωσε
τις σιδηροδρομικές
γραμμές, δεν
αποσυναρμολόγησε τα
δίκτυα ηλεκτροδότησης
και τους σταθμούς
παραγωγής ενέργειας ούτε
έσκαψε για να αφαιρέσει
τα καλώδια οπτικών ινών.
Οι πρωτοπόροι κάθε
εποχής μπορεί να έχασαν
τεράστια ποσά από τα
κεφάλαια των επενδυτών
τους, όμως εκείνοι που
ακολούθησαν ήταν τελικά
αυτοί που ανέπτυξαν τις
εφαρμογές οι οποίες
αξιοποίησαν πραγματικά
τις νέες υποδομές και
αποκόμισαν τα οφέλη.
Στην περίπτωση των
σιδηροδρόμων, η εφαρμογή
που έκανε τη διαφορά
ήταν το λιανικό εμπόριο
μέσω ταχυδρομικών
παραγγελιών, το οποίο
πρωτοστάτησαν να
αναπτύξουν οι
Montgomery
Ward
και Sears
Roebuck
τη δεκαετία του 1880 και
κατέστη δυνατό χάρη στην
ανάπτυξη της υπηρεσίας
Railway
Express.
Η ηλεκτροδότηση
χρειάστηκε πολύ
περισσότερο χρόνο.
Πέρασαν 50 χρόνια από
την έναρξη λειτουργίας
του πρώτου σταθμού
παραγωγής ηλεκτρικής
ενέργειας του
Thomas
Edison
το 1882 μέχρι να φτάσει
ο εξηλεκτρισμός της
μεταποίησης να συμβάλει
στους υψηλότερους
ρυθμούς αύξησης της
παραγωγικότητας στην
αμερικανική ιστορία. Στο
ενδιάμεσο διάστημα
αναπτύχθηκαν
περιφερειακά δίκτυα
ηλεκτρικής ενέργειας και
εφευρέθηκε ο κινητήρας
με ανεξάρτητη κίνηση ανά
μηχάνημα (unit-drive
motor).
Αντίστοιχα, το δίκτυο
οπτικών ινών που
κατασκευάστηκε κατά τη
διάρκεια της
τηλεπικοινωνιακής
έκρηξης της δεκαετίας
του 1990 βρήκε την
εφαρμογή που αξιοποίησε
πλήρως τις δυνατότητές
του στο streaming.
Αυτό, όμως, συνέβη μόνο
αφού η ευρυζωνική
πρόσβαση έγινε ευρέως
διαδεδομένη και οι
εξελίξεις στους
αλγορίθμους συμπίεσης
δεδομένων κατέστησαν τη
συγκεκριμένη υπηρεσία
βιώσιμη.
Εδώ ακριβώς βρίσκεται το
δίδαγμα από την ιστορία
των προηγούμενων
τεχνολογιών γενικής
χρήσης για τη σημερινή
επενδυτική έκρηξη της
τεχνητής νοημοσύνης. Δεν
είναι ακόμη πρόωρο να
συμπεράνουμε ότι η
παραγωγική τεχνητή
νοημοσύνη θα επιφέρει
ουσιαστικά κέρδη
παραγωγικότητας σε ένα
ευρύ φάσμα εφαρμογών. Με
άλλα λόγια, μπορούμε να
αναμένουμε ότι η
σημερινή επενδυτική
φρενίτιδα θα καταγραφεί
τελικά ως μια παραγωγική
φούσκα.
Το ερώτημα, όμως, είναι
αν αυτά τα οφέλη θα
εμφανιστούν αρκετά
σύντομα και αν θα είναι
αρκετά μεγάλα ώστε να
δικαιολογήσουν τις
τεράστιες επενδύσεις που
ήδη πραγματοποιούνται
στις υποδομές τεχνητής
νοημοσύνης, πόσο μάλλον
τις δεσμεύσεις για
επενδύσεις εκατοντάδων
δισεκατομμυρίων δολαρίων
που έχουν ήδη
ανακοινωθεί.
Βρισκόμαστε σήμερα σε
μια περίοδο
πειραματισμού και
δοκιμών μέσω της
διαδικασίας δοκιμής και
λάθους, αντίστοιχη με
εκείνη που περιέγραψε ο
Geoffrey
A.
Moore
κατά τη διάρκεια της
επανάστασης της
πληροφορικής πριν από
μία γενιά. Ο εντοπισμός
εφαρμογών με πραγματική
αξία, πόσο μάλλον
εκείνων που μπορούν να
κυριαρχήσουν στην αγορά,
απαιτεί χρόνο.
Παράλληλα, χρειάζονται
συμπληρωματικές
εφευρέσεις και
τεχνολογικές εξελίξεις,
ώστε οι τεχνολογίες
γενικής χρήσης να
προσαρμοστούν σε
συγκεκριμένες εφαρμογές.
Ένας ακόμη παράγοντας
που ενδέχεται να
προκαλέσει καθυστερήσεις
είναι η ανάγκη
ασφαλιστικής κάλυψης
έναντι των κινδύνων από
τη χρήση της τεχνητής
νοημοσύνης σε
πολυάριθμους τομείς, από
την ιατρική μέχρι τα
αυτόνομα οχήματα.
Μάλιστα, ένας επιπλέον
παράγοντας που
επιβραδύνει την ανάπτυξη
των υποδομών είναι η
ανάγκη ασφάλισης των
κέντρων δεδομένων και
των σταθμών παραγωγής
ηλεκτρικής ενέργειας που
τα υποστηρίζουν.
ΕΠΙΒΡΑΔΥΝΣΗ ΤΗΣ ΚΟΥΡΣΑΣ
ΓΙΑ ΑΠΟΔΟΣΕΙΣ
Επειδή ο χρόνος είναι
καθοριστικός τόσο για
τις παραγωγικές όσο και
για τις μη παραγωγικές
φούσκες, η παρακολούθηση
του βαθμού μόχλευσης
στις επενδύσεις τεχνητής
νοημοσύνης είναι
κρίσιμης σημασίας.
Ενθαρρυντικό είναι ότι
πολλοί αναλυτές και
παρατηρητές εστιάζουν
ήδη σε αυτό το ζήτημα,
ενώ υπάρχουν ενδείξεις
ότι και οι
χρηματοπιστωτικές αγορές
αρχίζουν να του δίνουν
μεγαλύτερη προσοχή. Η
πρόσφατη ισχυρή
υποχώρηση της μετοχής
της CoreWeave
αποτελεί χαρακτηριστικό
παράδειγμα.
Καθώς οι επενδύσεις
έχουν εκτοξευθεί, η
χρηματοδότηση της
τεχνητής νοημοσύνης
γίνεται όλο και πιο
σύνθετη και περισσότερο
μοχλευμένη. Οι
αποκαλούμενες «κυκλικές
χρηματοδοτήσεις» (circular
financing),
με χαρακτηριστικό
παράδειγμα τη
χρηματοδότηση τόσο των
μεγάλων παρόχων υποδομών
υπολογιστικού νέφους όσο
και των πελατών τους,
δηλαδή των εταιρειών που
αναπτύσσουν μεγάλα
γλωσσικά μοντέλα, από
την ίδια τη
Nvidia,
αποτελούν σαφή λόγο
ανησυχίας. Είναι
ενδεικτικό ότι το
φαινόμενο έχει πλέον
αποκτήσει ακόμη και δική
του καταχώριση στη
Wikipedia.
Παράλληλα, η αυξανόμενη
εξάρτηση από την
ιδιωτική πιστωτική αγορά
(private
credit)
για τη χρηματοδότηση της
σημερινής ανάπτυξης
υποδομών, με τους ίδιους
τους δανειστές να
αντλούν κεφάλαια από τις
τράπεζες, φέρνει τη
φούσκα της τεχνητής
νοημοσύνης όλο και πιο
κοντά στον πυρήνα του
χρηματοπιστωτικού
συστήματος.
Υπάρχει, πάντως, το
ενδεχόμενο η φούσκα της
τεχνητής νοημοσύνης να
αποπληθωριστεί σταδιακά
αντί να σκάσει απότομα.
Σε μια τέτοια περίπτωση,
ενδείξεις επιβράδυνσης
της ανάπτυξης των
παρόχων μεγάλων
γλωσσικών μοντέλων,
ιδίως των
Anthropic
και OpenAI,
σε συνδυασμό με
καθυστερήσεις ή
ακυρώσεις στην κατασκευή
κέντρων δεδομένων,
μπορεί παραδόξως να
αποτελέσουν θετική
εξέλιξη για το
χρηματοπιστωτικό σύστημα
συνολικά.
Η ριζική μεταβολή της
στάσης της κοινής γνώμης
απέναντι στα κέντρα
δεδομένων περιορίζει
επίσης την παράλογη
ευφορία που είχε
επικρατήσει μετά την
κυκλοφορία του
ChatGPT
πριν από τέσσερα χρόνια.
Παρά ταύτα, ο κίνδυνος
μιας ξαφνικής και
αποσταθεροποιητικής
κατάρρευσης παραμένει. Η
μέχρι σήμερα πορεία της
κυβέρνησης Trump
δεν εμπνέει ιδιαίτερη
εμπιστοσύνη ως προς την
ικανότητά της να
διαχειριστεί μια
ενδεχόμενη κατάρρευση
της αγοράς τεχνητής
νοημοσύνης.
Οι επενδυτές θα ήταν
καλό να θυμηθούν τα
λόγια του Bernard
Baruch,
μιας εμβληματικής μορφής
της κερδοσκοπίας στα
μέσα του 20ού αιώνα και
συμβούλου Αμερικανών
προέδρων. Όταν ρωτήθηκε
πώς δημιούργησε την
περιουσία του, απάντησε:
«Πουλώντας νωρίς».
Ο William
H.
Janeway
είναι διακεκριμένος
συνδεδεμένος καθηγητής
Οικονομικών στο
Πανεπιστήμιο του
Κέιμπριτζ και συγγραφέας
του βιβλίου Doing
Capitalism
in
the
Innovation
Economy
(Cambridge
University
Press,
2018).
Πηγή: Project Syndicate
|