|
1.
Γαλλία: Ιστορική
επιδείνωση του
επενδυτικού κλίματος
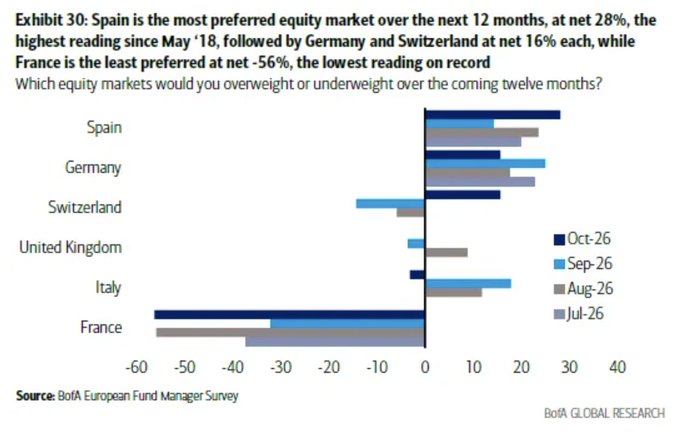
Το καθαρό ποσοστό
προτίμησης για τη
γαλλική αγορά
διαμορφώνεται στο -56%,
τη χειρότερη επίδοση που
αναφέρεται στην έρευνα.
Το μέγεθος αυτό
αποτυπώνει την έντονη
υπεροχή των διαχειριστών
που επιθυμούν να
μειώσουν την έκθεσή τους
έναντι εκείνων που
σκοπεύουν να την
αυξήσουν.
Είναι σημαντικό να
διευκρινιστεί ότι το
-56% δεν σημαίνει πως το
56% του συνολικού
κεφαλαίου θα αποσυρθεί
από τις γαλλικές
μετοχές. Πρόκειται για
δείκτη καθαρής
επενδυτικής πρόθεσης,
δηλαδή τη διαφορά μεταξύ
των διαχειριστών που
δηλώνουν πρόθεση μείωσης
και εκείνων που δηλώνουν
πρόθεση αύξησης της
έκθεσής τους.
Η αρνητική αυτή στάση
μπορεί να συνδέεται με
ένα συνδυασμό
παραγόντων:
Πολιτική και
δημοσιονομική
αβεβαιότητα: Οι
ανησυχίες για τη
δημοσιονομική πορεία της
Γαλλίας, τα δημόσια
ελλείμματα και τη
δυνατότητα εφαρμογής
σταθερής οικονομικής
πολιτικής μπορούν να
επηρεάσουν τις
απαιτούμενες αποδόσεις
και την αποτίμηση των
γαλλικών περιουσιακών
στοιχείων.
Ανησυχίες για την
οικονομική ανάπτυξη: Οι
αδύναμες προοπτικές
ανάπτυξης περιορίζουν
τις προσδοκίες για
αύξηση των εταιρικών
κερδών και ενισχύουν την
επιφυλακτικότητα
απέναντι στις μετοχές.
Αναζήτηση καλύτερων
επενδυτικών ευκαιριών:
Οι διαχειριστές δεν
αποφασίζουν μόνο με βάση
τους κινδύνους μιας
αγοράς, αλλά και
συγκριτικά με τις
εναλλακτικές επιλογές
που προσφέρουν άλλες
ευρωπαϊκές οικονομίες.
Οι παραπάνω παράγοντες
αποτελούν πιθανούς
μηχανισμούς ερμηνείας
της αρνητικής εικόνας
και όχι αποδεδειγμένη
κατανομή των αιτιών που
οδήγησαν στο αποτέλεσμα
της συγκεκριμένης
έρευνας.
Το ιστορικό χαμηλό έχει
ιδιαίτερη σημασία, καθώς
υποδηλώνει ότι η
επιφυλακτικότητα
απέναντι στη Γαλλία δεν
είναι απλώς μια
προσωρινή διαφοροποίηση
προτιμήσεων, αλλά ένα
ισχυρό σήμα για τον
τρόπο με τον οποίο οι
επαγγελματίες επενδυτές
αξιολογούν τον κίνδυνο
της αγοράς.
2.
Ισπανία: Η πρώτη επιλογή
των διαχειριστών
κεφαλαίων
Στον αντίποδα της
Γαλλίας βρίσκεται η
Ισπανία, η οποία
καταγράφει καθαρό
ποσοστό προτίμησης +28%,
την υψηλότερη επίδοση
μεταξύ των αγορών που
παρουσιάζονται στο
διάγραμμα. Πρόκειται,
σύμφωνα με την
επικεφαλίδα της έρευνας,
για την ισχυρότερη
ένδειξη από τον Μάιο του
2018.
Η ισπανική αγορά
φαίνεται να συγκεντρώνει
μεγαλύτερο επενδυτικό
ενδιαφέρον, καθώς οι
διαχειριστές αναζητούν
ευρωπαϊκές οικονομίες με
ελκυστικότερο συνδυασμό
ανάπτυξης, εταιρικών
προοπτικών και
αποτίμησης.
Μεταξύ των παραγόντων
που μπορούν να στηρίξουν
αυτή την προτίμηση
συγκαταλέγονται:
Οι προοπτικές της
εγχώριας οικονομίας: Η
ισχυρότερη οικονομική
δραστηριότητα σε σχέση
με άλλες μεγάλες
οικονομίες της Ευρωζώνης
μπορεί να δημιουργεί
ευνοϊκότερες προσδοκίες
για τα εταιρικά
αποτελέσματα.
Η έκθεση σε επιμέρους
αναπτυξιακούς κλάδους:
Τράπεζες, επιχειρήσεις
κοινής ωφέλειας,
υποδομές και τουρισμός
μπορούν να προσφέρουν
διαφορετικές πηγές
κερδοφορίας και έκθεσης
στην οικονομική
δραστηριότητα.
Η σχετική ελκυστικότητα
των αποτιμήσεων: Εάν οι
επενδυτές θεωρούν ότι οι
τιμές των ισπανικών
μετοχών δεν ενσωματώνουν
πλήρως τις θετικές
προοπτικές, η αγορά
μπορεί να προσελκύσει
πρόσθετες τοποθετήσεις.
Ωστόσο, η θετική στάση
δεν συνεπάγεται ότι όλες
οι ισπανικές μετοχές
είναι υποτιμημένες ή ότι
η αγορά θα υπεραποδώσει
υποχρεωτικά. Οι
τραπεζικές μετοχές, για
παράδειγμα, παραμένουν
ευαίσθητες στις
μεταβολές των επιτοκίων,
ενώ οι επιχειρήσεις που
συνδέονται με την
κατανάλωση και τον
τουρισμό επηρεάζονται
από την πορεία της
οικονομίας και του
διαθέσιμου εισοδήματος.
Το βασικό μήνυμα είναι
ότι η Ισπανία αποτελεί
την επικρατέστερη
επιλογή των διαχειριστών
στο συγκεκριμένο δείγμα
και όχι μια αγορά χωρίς
κινδύνους.
3.
Γερμανία και Ελβετία:
Ισχυρές εναλλακτικές
επιλογές
Γερμανία
+16%
Καθαρή επενδυτική
προτίμηση
Ελβετία
+16%
Καθαρή επενδυτική
προτίμηση
Η Γερμανία και η Ελβετία
καταγράφουν ισοδύναμη
καθαρή προτίμηση 16%,
τοποθετούμενες στη
δεύτερη θέση της
κατάταξης.
Για τη Γερμανία, η
επενδυτική αξιολόγηση
συνδέεται σε μεγάλο
βαθμό με την πορεία της
βιομηχανίας, τις
εξαγωγές, την
ανταγωνιστικότητα και
τις προοπτικές ανάκαμψης
της μεγαλύτερης
οικονομίας της Ευρώπης.
Οι επενδυτές που
τοποθετούνται στη
γερμανική αγορά μπορεί
να προσδοκούν βελτίωση
της βιομηχανικής
δραστηριότητας, ενίσχυση
των εταιρικών επενδύσεων
ή θετικότερη επίδραση
από μέτρα οικονομικής
πολιτικής.
Παράλληλα, οι κίνδυνοι
παραμένουν σημαντικοί. Η
εξάρτηση από τις
διεθνείς εμπορικές
συνθήκες, το ενεργειακό
κόστος και την παγκόσμια
ζήτηση μπορεί να
επηρεάσει την κερδοφορία
των γερμανικών
επιχειρήσεων.
Η Ελβετία, από την άλλη
πλευρά, διαθέτει
διαφορετικά
χαρακτηριστικά. Η
παρουσία διεθνών
φαρμακευτικών εταιρειών,
επιχειρήσεων υγείας και
χρηματοοικονομικών
ομίλων προσφέρει
πρόσβαση σε κλάδους με
διεθνή δραστηριότητα και
διαφορετικούς παράγοντες
ανάπτυξης.
Η ελβετική αγορά μπορεί
επίσης να προσελκύει
κεφάλαια λόγω της
αντίληψης περί
αμυντικότερου
επενδυτικού προφίλ
ορισμένων μεγάλων
εταιρειών της. Παρ' όλα
αυτά, οι υψηλές
αποτιμήσεις ορισμένων
τίτλων και οι
συναλλαγματικές
μεταβολές του ελβετικού
φράγκου αποτελούν
παράγοντες που
χρειάζονται προσοχή.
Η κοινή προτίμηση προς
τις δύο αγορές δείχνει
ότι οι επενδυτές δεν
επιλέγουν αποκλειστικά
μεταξύ υψηλότερης
ανάπτυξης και ασφάλειας.
Αναζητούν επίσης
συγκεκριμένα εταιρικά
χαρακτηριστικά και
κλαδικές ευκαιρίες.
4.
Η συνολική εικόνα των
ευρωπαϊκών αγορών
Το διάγραμμα παρουσιάζει
μια σαφή διαφοροποίηση
ανάμεσα στις αγορές που
προτιμώνται και σε
εκείνες από τις οποίες
οι διαχειριστές
επιθυμούν να περιορίσουν
την έκθεσή τους.
Καθαρή επενδυτική
προτίμηση
Κατάταξη βάσει των
ποσοστών που αναφέρονται
στην επικεφαλίδα και
απεικονίζονται στο
διάγραμμα.
Καθαρή
επενδυτική
προτίμηση
Ισπανία
+28%
Γερμανία
+16%
Ελβετία
+16%
Γαλλία
-56%
Το Ηνωμένο
Βασίλειο και η Ιταλία
εμφανίζουν επίσης στο
διάγραμμα ενδείξεις
κοντά ή κάτω από το
μηδέν σε ορισμένες από
τις περιόδους σύγκρισης.
Οι ακριβείς τρέχουσες
τιμές τους δεν
προσδιορίζονται με
βεβαιότητα από την
εικόνα.
Το Ηνωμένο Βασίλειο και
η Ιταλία εμφανίζουν
επίσης στο διάγραμμα
ενδείξεις κοντά ή κάτω
από το μηδέν σε
ορισμένες από τις
περιόδους σύγκρισης. Οι
ακριβείς τρέχουσες τιμές
τους δεν προσδιορίζονται
με βεβαιότητα από την
εικόνα.
Η εικόνα αυτή υποδηλώνει
ότι η επενδυτική
στρατηγική των
διαχειριστών
διαφοροποιείται ανά χώρα
και δεν αποτελεί απλώς
μια οριζόντια αποχώρηση
από την Ευρώπη.
Η ισπανική αγορά
συγκεντρώνει την
υψηλότερη καθαρή
προτίμηση, ενώ η
Γερμανία και η Ελβετία
διατηρούν θετική θέση.
Αντίθετα, η Γαλλία
εμφανίζει εξαιρετικά
αρνητικό ισοζύγιο
προθέσεων.
Η διάκριση είναι
ουσιαστική: όταν οι
διαχειριστές μειώνουν
την έκθεσή τους σε μία
αγορά και αυξάνουν την
έκθεσή τους σε άλλη,
μπορεί να
πραγματοποιείται
ανακατανομή κεφαλαίων
εντός της ίδιας
επενδυτικής κατηγορίας.
Αυτό δεν σημαίνει,
ωστόσο, ότι κάθε πώληση
γαλλικών μετοχών οδηγεί
αυτομάτως σε αγορά
ισπανικών ή γερμανικών
τίτλων.
5.
Τι σημαίνει η εξέλιξη
για τους επενδυτές;
Η έρευνα της BofA
έχει
ιδιαίτερη αξία επειδή
καταγράφει τις προθέσεις
επαγγελματιών
διαχειριστών κεφαλαίων.
Δεν αποτελεί πρόβλεψη
για τη μελλοντική πορεία
των χρηματιστηριακών
δεικτών, αλλά παρέχει
ενδείξεις για τη διάθεση
ανάληψης κινδύνου και
την κατανομή των
χαρτοφυλακίων.
Από την οπτική ενός
επενδυτή, προκύπτουν
τέσσερα βασικά
συμπεράσματα.
Πρώτον, η Γαλλία
αντιμετωπίζει αυξημένο
κίνδυνο επενδυτικής
υποαπόδοσης. Η έντονα
αρνητική στάση των
διαχειριστών μπορεί να
ασκήσει πίεση στις
αποτιμήσεις, ιδίως εάν
συνοδευτεί από
επιδείνωση των εταιρικών
αποτελεσμάτων ή από νέα
πολιτικά και
δημοσιονομικά
προβλήματα. Ωστόσο, το
αρνητικό κλίμα δεν
συνεπάγεται αναγκαστικά
πτώση των τιμών.
Δεύτερον, η Ισπανία
αποκτά συγκριτικό
πλεονέκτημα στην
κατανομή κεφαλαίων. Η
θετική επενδυτική
διάθεση μπορεί να
στηρίξει τη ζήτηση για
ισπανικούς τίτλους. Εάν,
όμως, η αγορά έχει ήδη
προεξοφλήσει μεγάλο
μέρος των θετικών
εξελίξεων, οι
μελλοντικές αποδόσεις
μπορεί να αποδειχθούν
πιο περιορισμένες.
Τρίτον, η επιλογή χώρας
δεν υποκαθιστά την
ανάλυση των εταιρειών.
Μια ισχυρή αγορά μπορεί
να περιλαμβάνει ακριβές
μετοχές, ενώ μια αγορά
με αρνητικό επενδυτικό
κλίμα μπορεί να
προσφέρει ευκαιρίες σε
εταιρείες με υγιή
ισολογισμό, σταθερές
ταμειακές ροές και
ελκυστική αποτίμηση.
Τέταρτον, απαιτείται
προσοχή στη διάκριση
μεταξύ επενδυτικού
κλίματος και θεμελιωδών
μεγεθών. Οι έρευνες
διαχειριστών καταγράφουν
προσδοκίες σε
συγκεκριμένη χρονική
στιγμή. Οι πραγματικές
αποδόσεις θα εξαρτηθούν
από την οικονομική
ανάπτυξη, τα επιτόκια,
τα εταιρικά κέρδη, τις
αποτιμήσεις και τις
εξελίξεις που δεν έχουν
ακόμη προεξοφληθεί από
την αγορά.
6.
Μπορεί η Γαλλία να
αποτελέσει αντίθετη
επενδυτική ευκαιρία;
Ένα ιστορικά χαμηλό
επίπεδο προτίμησης δεν
αποτελεί από μόνο του
λόγο αποφυγής μιας
αγοράς. Σε ορισμένες
περιπτώσεις, όταν η
πλειονότητα των
επενδυτών έχει ήδη
περιορίσει την έκθεσή
της, μια θετική έκπληξη
μπορεί να οδηγήσει σε
απότομη αναθεώρηση των
θέσεων και σε ανάκαμψη
των τιμών.
Για να συμβεί αυτό στη
Γαλλία, θα χρειαζόταν να
βελτιωθούν παράγοντες
όπως η πολιτική
ορατότητα, η
δημοσιονομική αξιοπιστία
και οι προσδοκίες για
την ανάπτυξη και την
κερδοφορία των
επιχειρήσεων.
Εάν οι ανησυχίες
περιοριστούν και οι
εταιρικές επιδόσεις
αποδειχθούν καλύτερες
από τις προσδοκίες, οι
γαλλικές μετοχές θα
μπορούσαν να ανακάμψουν
ακόμη και χωρίς πλήρη
αντιστροφή του
μακροοικονομικού
περιβάλλοντος.
Αντίθετα, εάν οι
πολιτικοί και
δημοσιονομικοί κίνδυνοι
ενταθούν, η αρνητική
στάση των διαχειριστών
ενδέχεται να
επιβεβαιωθεί και να
παραταθεί.
Επομένως, η Γαλλία δεν
πρέπει να
αντιμετωπίζεται ούτε ως
αγορά που είναι
αναγκαστικά
καταδικασμένη σε
υποαπόδοση ούτε ως
αυτονόητη ευκαιρία λόγω
της απαισιοδοξίας που τη
συνοδεύει. Το κρίσιμο
ερώτημα είναι κατά πόσο
οι τιμές των μετοχών
αντανακλούν ήδη τους
κινδύνους και εάν
υπάρχει επαρκές
περιθώριο ασφάλειας για
τον επενδυτή.
Συμπέρασμα: Ανακατανομή
επενδυτικών προτιμήσεων
στην Ευρώπη
Η έρευνα της Bank
of
America
αποτυπώνει μια έντονη
διαφοροποίηση στις
προτιμήσεις των
Ευρωπαίων διαχειριστών
κεφαλαίων. Η Ισπανία
βρίσκεται στην πρώτη
θέση με καθαρή προτίμηση
28%, η Γερμανία και η
Ελβετία ακολουθούν με
16%, ενώ η Γαλλία
καταγράφει -56%, τη
χειρότερη επίδοση στην
ιστορία της σχετικής
καταγραφής.
Το μήνυμα των αριθμών
είναι σαφές: οι
διαχειριστές
εμφανίζονται περισσότερο
πρόθυμοι να αναλάβουν
έκθεση σε συγκεκριμένες
ευρωπαϊκές αγορές, ενώ
απομακρύνονται από άλλες
που θεωρούν ότι
ενσωματώνουν
μεγαλύτερους κινδύνους.
Η εξέλιξη αυτή
αναδεικνύει τη σημασία
της επιλεκτικής
επένδυσης σε ένα
περιβάλλον όπου οι
εθνικές οικονομίες της
Ευρώπης παρουσιάζουν
διαφορετικές προοπτικές
και οι πολιτικές και
δημοσιονομικές εξελίξεις
επηρεάζουν την αποτίμηση
των μετοχών.
Το βασικό συμπέρασμα για
τις αγορές είναι ότι η
επενδυτική εμπιστοσύνη
δεν κατανέμεται
ομοιόμορφα στην Ευρώπη.
Η Ισπανία αναδεικνύεται
στον βασικό πόλο
προτίμησης, ενώ η Γαλλία
βρίσκεται αντιμέτωπη με
πρωτοφανή
επιφυλακτικότητα. Το εάν
αυτή η απόκλιση θα
μεταφραστεί σε
αντίστοιχη διαφορά
χρηματιστηριακών
αποδόσεων θα εξαρτηθεί
τελικά από τα εταιρικά
αποτελέσματα, τις
αποτιμήσεις και την
πορεία των οικονομικών
και πολιτικών εξελίξεων
κατά τους επόμενους 12
μήνες.
Πηγή: Bank of America,
European Fund Manager
Survey, διάγραμμα «Which
equity markets would you
overweight or
underweight over the
coming twelve months?».
Τα ποσοστά αφορούν
καθαρές επενδυτικές
προτιμήσεις και δεν
ισοδυναμούν με ποσοστά
κεφαλαίων που θα
εισρεύσουν ή θα
εκρεύσουν από τις
αντίστοιχες αγορές.
|