|
Στα 103,2 δισ. ευρώ τα
φορολογικά έσοδα και οι
εισφορές
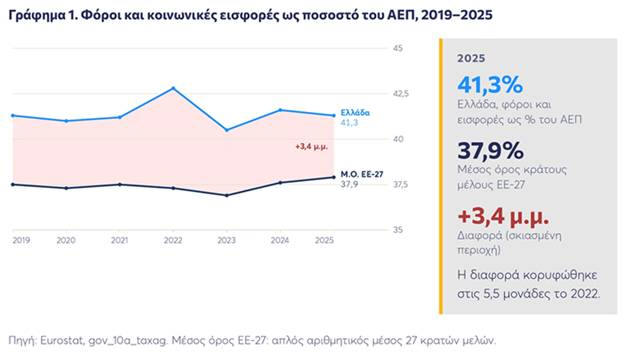
Το 2025, τα έσοδα του
ελληνικού κράτους από
φόρους και κοινωνικές
εισφορές αντιστοιχούσαν
στο 41,3% του ΑΕΠ,
ακριβώς στο ίδιο επίπεδο
με το 2019. Η επίδοση
αυτή είναι αισθητά
υψηλότερη από τον μέσο
όρο της ΕΕ, ο οποίος
διαμορφώθηκε στο 37,9%,
αφήνοντας την Ελλάδα με
απόκλιση 3,4 ποσοστιαίων
μονάδων.
Η διαφορά δεν αποτελεί
πρόσφατο φαινόμενο. Σε
όλη τη διάρκεια της
περιόδου 2019-2025, η
ελληνική φορολογική
επιβάρυνση παρέμεινε
πάνω από τον ευρωπαϊκό
μέσο όρο, με την
απόκλιση να κορυφώνεται
το 2022, όταν έφθασε στο
42,8% του ΑΕΠ.
Ακόμη πιο χαρακτηριστική
είναι η μεταβολή των
συνολικών εισπράξεων σε
απόλυτα μεγέθη. Από 76,4
δισ. ευρώ το 2019, τα
έσοδα από φόρους και
εισφορές αυξήθηκαν σε
103,2 δισ. ευρώ το 2025.
Πρόκειται για επιπλέον
26,8 δισ. ευρώ μέσα σε
έξι χρόνια, δηλαδή
αύξηση περίπου 35% σε
ονομαστικούς όρους.
Αυτό δεν σημαίνει ότι η
φορολογική επιβάρυνση
κάθε πολίτη αυξήθηκε
κατά 35%, καθώς τα
συνολικά ποσά
επηρεάζονται από την
πορεία της οικονομίας,
την απασχόληση και τις
τιμές. Αποτυπώνει,
ωστόσο, τη σημαντική
διεύρυνση των κρατικών
εσόδων.
Ενδεικτικό της ελληνικής
ιδιαιτερότητας είναι ότι
από τις 27 χώρες της ΕΕ,
οι 16 κατέγραψαν αύξηση
της φορολογικής
επιβάρυνσης μεταξύ 2019
και 2025, οι δέκα
μείωση, ενώ η Ελλάδα
ήταν η μοναδική στην
οποία το ποσοστό
παρέμεινε ακριβώς
αμετάβλητο.
Το μεγάλο βάρος των
έμμεσων φόρων και του
ΦΠΑ
Ένα από τα σημαντικότερα
ευρήματα της ανάλυσης
αφορά τη σύνθεση των
φορολογικών εσόδων. Η
Ελλάδα στηρίζεται σε
πολύ μεγάλο βαθμό στους
έμμεσους φόρους, δηλαδή
σε εκείνους που
επιβαρύνουν την
κατανάλωση αγαθών και
υπηρεσιών.
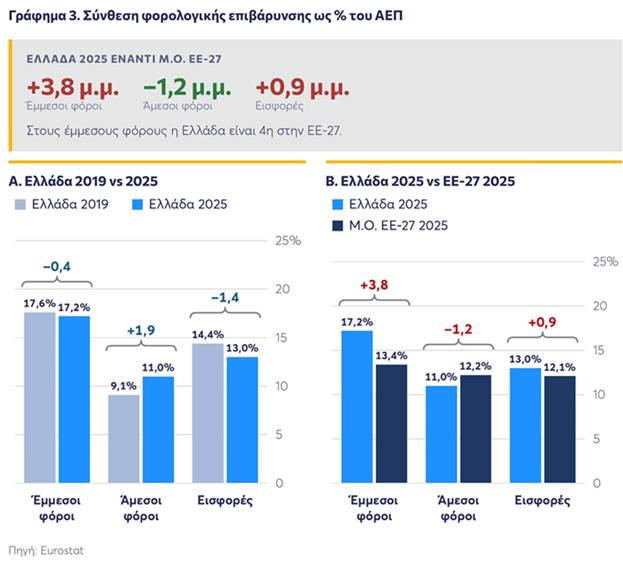
Τα σχετικά έσοδα
αντιστοιχούν στο 17,2%
του ΑΕΠ, έναντι 13,4%
στον μέσο όρο της ΕΕ,
κατατάσσοντας τη χώρα
στην τέταρτη υψηλότερη
θέση μεταξύ των
κρατών-μελών.
Ειδικότερα, τα έσοδα από
τον ΦΠΑ φθάνουν στο 9,4%
του ΑΕΠ, όταν ο
ευρωπαϊκός μέσος όρος
περιορίζεται στο 7,2%.
Η συγκεκριμένη διάρθρωση
έχει ιδιαίτερη κοινωνική
σημασία, καθώς οι
έμμεσοι φόροι
επιβαρύνουν την
κατανάλωση ανεξάρτητα
από το ύψος του
εισοδήματος. Ένα
νοικοκυριό με χαμηλές
αποδοχές, το οποίο
διαθέτει το μεγαλύτερο
μέρος του προϋπολογισμού
του για τρόφιμα,
ενέργεια και άλλες
βασικές ανάγκες,
αφιερώνει αναλογικά
μεγαλύτερο τμήμα του
εισοδήματός του στην
καταβολή αυτών των
φόρων.
Στον αντίποδα, τα έσοδα
από άμεσους φόρους στην
Ελλάδα αντιστοιχούν στο
11% του ΑΕΠ, ποσοστό
χαμηλότερο από το 12,2%
της ΕΕ. Οι κοινωνικές
εισφορές διαμορφώνονται
στο 13% του ΑΕΠ, έναντι
12,1% στον ευρωπαϊκό
μέσο όρο.
Η εικόνα που προκύπτει
είναι ότι η ελληνική
φορολογική δομή
βασίζεται περισσότερο
στην κατανάλωση και
λιγότερο στην άμεση
φορολόγηση εισοδήματος
και περιουσίας σε σχέση
με την ευρωπαϊκή
πρακτική.
Πληθωρισμός και
φορολογική ολίσθηση
αυξάνουν τις εισπράξεις
Το γεγονός ότι η
συνολική φορολογική
επιβάρυνση δεν
υποχώρησε, παρά τις
ανακοινωμένες μειώσεις,
συνδέεται και με
παράγοντες που δεν
αποτυπώνονται απαραίτητα
στους ονομαστικούς
φορολογικούς
συντελεστές.
Ένας από αυτούς είναι ο
πληθωρισμός. Όταν
αυξάνεται η τιμή ενός
προϊόντος, αυξάνεται
αυτομάτως και το ποσό
του ΦΠΑ που εισπράττει
το κράτος, εφόσον ο
φορολογικός συντελεστής
παραμένει σταθερός.
Για παράδειγμα, ένα
προϊόν αξίας 100 ευρώ
προ ΦΠΑ αποδίδει 24 ευρώ
φόρο με συντελεστή 24%.
Εάν η καθαρή τιμή του
αυξηθεί στα 120 ευρώ, ο
ΦΠΑ που αναλογεί
διαμορφώνεται πλέον στα
28,80 ευρώ. Έτσι, η
αύξηση των τιμών μπορεί
να ενισχύει τα δημόσια
έσοδα χωρίς να έχει
προηγηθεί κάποια αύξηση
του φορολογικού
συντελεστή.
Ένας δεύτερος παράγοντας
είναι η λεγόμενη
δημοσιονομική ολίσθηση.
Πρόκειται για το
φαινόμενο κατά το οποίο
οι ονομαστικές αυξήσεις
των μισθών οδηγούν τους
εργαζομένους σε
υψηλότερα φορολογικά
κλιμάκια, εφόσον τα όρια
της φορολογικής κλίμακας
δεν αναπροσαρμόζονται
αντίστοιχα. Το
αποτέλεσμα είναι η
αύξηση της φορολογικής
επιβάρυνσης ακόμη και
όταν η πραγματική
αγοραστική δύναμη δεν
βελτιώνεται.
Σύμφωνα με τα στοιχεία
της μελέτης, ο
προσαρμοσμένος ετήσιος
μισθός πλήρους
απασχόλησης αυξήθηκε
σωρευτικά κατά 12,4% την
περίοδο 2019-2024, ενώ ο
πληθωρισμός της περιόδου
2020-2024 διαμορφώθηκε
περίπου στο 16,5%.
Επομένως, οι ονομαστικές
μισθολογικές αυξήσεις
δεν κάλυψαν την άνοδο
του κόστους ζωής, ενώ η
φορολογική επιβάρυνση
μπορούσε να αυξηθεί λόγω
της μεταβολής των
ονομαστικών εισοδημάτων.
Στην ενίσχυση των
κρατικών εισπράξεων
συνέβαλαν επίσης η
αύξηση της απασχόλησης,
η διεύρυνση της
οικονομικής
δραστηριότητας και η
βελτίωση της φορολογικής
συμμόρφωσης μέσω των
ηλεκτρονικών συναλλαγών
και της διασύνδεσης των
ταμειακών μηχανών με τα
POS.
Υψηλότερες συνολικές
δαπάνες, χαμηλότερα
κονδύλια για υγεία και
παιδεία
Το δεύτερο σκέλος της
ανάλυσης του ΚΕΦΙΜ αφορά
την κατανομή των
δημόσιων δαπανών και
αναδεικνύει μια ακόμη
σημαντική απόκλιση από
τα ευρωπαϊκά δεδομένα.
Το 2024, οι συνολικές
δημόσιες δαπάνες στην
Ελλάδα αντιστοιχούσαν
στο 48,2% του ΑΕΠ,
έναντι 45,9% στην ΕΕ.
Παρά το γεγονός ότι το
ελληνικό κράτος δαπανά
μεγαλύτερο ποσοστό της
οικονομίας σε σχέση με
τον ευρωπαϊκό μέσο όρο,
οι πόροι που
κατευθύνονται σε
βασικούς κοινωνικούς
τομείς είναι αναλογικά
χαμηλότεροι.
Στην υγεία, οι δημόσιες
δαπάνες αντιστοιχούν στο
5,7% του ΑΕΠ, όταν στην
ΕΕ φθάνουν στο 6,8%.
Αντίστοιχα, στην
εκπαίδευση η Ελλάδα
διαθέτει το 3,9% του
ΑΕΠ, έναντι 5% στην
Ευρωπαϊκή Ένωση.
Σημαντικά υψηλότερη
είναι, αντίθετα, η
δαπάνη για τις γενικές
δημόσιες υπηρεσίες,
κατηγορία που
περιλαμβάνει μεταξύ
άλλων διοικητικές
λειτουργίες και την
εξυπηρέτηση του δημόσιου
χρέους. Στην Ελλάδα
αντιστοιχεί στο 8,3% του
ΑΕΠ, έναντι 5,6% στην
ΕΕ.
Τα στοιχεία αναδεικνύουν
ότι το πρόβλημα δεν
περιορίζεται στο ύψος
των δημόσιων εσόδων και
δαπανών, αλλά αφορά και
τον τρόπο με τον οποίο
κατανέμονται οι
διαθέσιμοι πόροι.
Το μεγαλύτερο μέρος της
κοινωνικής προστασίας
κατευθύνεται στις
συντάξεις
Ακόμη πιο έντονη είναι η
διαφοροποίηση στην
κατανομή των δαπανών
κοινωνικής προστασίας.
Στην Ελλάδα, από κάθε
1.000 ευρώ που
διατίθενται για τον
συγκεκριμένο σκοπό, τα
786 ευρώ κατευθύνονται
στις συντάξεις γήρατος
και επιζώντων. Στην ΕΕ,
το αντίστοιχο ποσό είναι
618 ευρώ.
Η απόσταση είναι
ιδιαίτερα μεγάλη στις
παροχές προς τις
οικογένειες και τα
παιδιά. Για τη
συγκεκριμένη κατηγορία,
η Ελλάδα διαθέτει μόλις
51 ευρώ ανά 1.000 ευρώ
κοινωνικών δαπανών,
έναντι 124 ευρώ στην ΕΕ.
Αντίστοιχα, για ασθένεια
και αναπηρία διατίθενται
85 ευρώ, όταν ο
ευρωπαϊκός μέσος όρος
φθάνει στα 141 ευρώ. Για
την ανεργία
κατευθύνονται 40 ευρώ,
για την αντιμετώπιση του
κοινωνικού αποκλεισμού
28 ευρώ, ενώ για τη
στέγαση μόλις 11 ευρώ.
Η σύγκριση δεν
υποδεικνύει κατ’ ανάγκη
την ανάγκη περιορισμού
των συνταξιοδοτικών
παροχών. Αναδεικνύει,
όμως, τη μεγάλη
συγκέντρωση των
διαθέσιμων πόρων στις
συντάξεις και το
περιορισμένο μερίδιο που
απομένει για άλλες
ανάγκες κοινωνικής
προστασίας, όπως η
στήριξη των οικογενειών,
των παιδιών, των ανέργων
και των ατόμων με
αναπηρία.
Επιπλέον, η συνολική
δαπάνη κοινωνικής
προστασίας στην Ελλάδα
υποχώρησε από το 19,6%
του ΑΕΠ το 2019 στο
17,7% το 2024. Την ίδια
περίοδο, ο αντίστοιχος
ευρωπαϊκός μέσος όρος
κινήθηκε προς την
αντίθετη κατεύθυνση,
αυξανόμενος από 16,2% σε
17%.
Το βασικό συμπέρασμα της
μελέτης
Η ανάλυση του ΚΕΦΙΜ
καταγράφει μια ελληνική
πραγματικότητα στην
οποία οι φορολογικές
μειώσεις δεν έχουν
οδηγήσει σε χαμηλότερη
συνολική επιβάρυνση της
οικονομίας, ενώ η αύξηση
των δημόσιων εσόδων δεν
συνοδεύεται από
αντίστοιχη ενίσχυση των
δαπανών σε όλους τους
βασικούς κοινωνικούς
τομείς.
Το ζήτημα, επομένως, δεν
αφορά μόνο το πόσα
εισπράττει το κράτος,
αλλά και από πού
προέρχονται τα έσοδα και
πού κατευθύνονται. Η
ιδιαίτερα υψηλή
συμμετοχή των έμμεσων
φόρων, η περιορισμένη
χρηματοδότηση της υγείας
και της παιδείας και η
μικρή συμμετοχή των
οικογενειακών και λοιπών
κοινωνικών παροχών στη
συνολική δαπάνη
συνθέτουν μια εικόνα που
απέχει αισθητά από τον
ευρωπαϊκό μέσο όρο.
|

