|
Η
εικόνα που προκύπτει
είναι λιγότερο
απαισιόδοξη από ό,τι θα
δικαιολογούσαν οι
γεωπολιτικές και
χρηματοπιστωτικές
εξελίξεις. Η ανάπτυξη
διατηρεί τη δυναμική
της, οι επιχειρήσεις
συνεχίζουν να επενδύουν,
τα νοικοκυριά
εξακολουθούν να
καταναλώνουν και οι
χρηματοπιστωτικές
συνθήκες δεν έχουν
επιδεινωθεί σε βαθμό που
να απειλεί άμεσα την
οικονομική
δραστηριότητα.
Ωστόσο, η ανθεκτικότητα
αυτή δεν είναι δεδομένη.
Εξαρτάται από την
ισορροπία μεταξύ
επενδύσεων και
κατανάλωσης, από την
πορεία του ενεργειακού
κόστους, αλλά και από το
κατά πόσο η άνοδος των
επιτοκίων θα παραμείνει
ελεγχόμενη.
1. Το νέο
ενεργειακό σοκ δεν έχει
προκαλέσει την αναταραχή
που πολλοί φοβούνταν
Η πρώτη σημαντική
διαπίστωση της
BNP
Paribas
είναι ότι η παγκόσμια
οικονομία έχει καταφέρει
μέχρι στιγμής να
απορροφήσει το νέο
ενεργειακό σοκ χωρίς να
οδηγηθεί σε απότομη
επιβράδυνση.
Η άνοδος των ενεργειακών
τιμών μετά την έναρξη
της σύγκρουσης στη Μέση
Ανατολή, στα τέλη
Φεβρουαρίου, έχει
προκαλέσει πιέσεις, αλλά
οι επιπτώσεις στην
οικονομική δραστηριότητα
είναι αισθητά μικρότερες
από εκείνες του 2022,
όταν η ρωσική εισβολή
στην Ουκρανία πυροδότησε
τη μεγάλη ενεργειακή
κρίση στην Ευρώπη.
Τον Οκτώβριο του 2026, η
τιμή του πετρελαίου
Brent
ξεπέρασε εκ νέου, και
μάλιστα σημαντικά, το
όριο των 100 δολαρίων
ανά βαρέλι. Την ίδια
στιγμή, οι ευρωπαϊκές
τιμές φυσικού αερίου
στον δείκτη TTF
παρέμειναν υπό πίεση,
καθώς πλησίαζε η
χειμερινή περίοδος.
Παρά τις εξελίξεις
αυτές, οι επιπτώσεις
στην οικονομική
δραστηριότητα
αποδείχθηκαν σχετικά
περιορισμένες.
Οι επιχειρηματικές
έρευνες στην Ευρωζώνη
και τις ΗΠΑ δείχνουν ότι
η μεταποίηση έχει
αντιμετωπίσει το
ενεργειακό σοκ με
αξιοσημείωτη αντοχή.
Αντίθετα, μεγαλύτερες
πιέσεις καταγράφηκαν
αρχικά στον τομέα των
υπηρεσιών και στην
καταναλωτική
εμπιστοσύνη.
Ωστόσο, ακόμη και σε
αυτούς τους τομείς
εμφανίστηκαν στη
συνέχεια ενδείξεις
βελτίωσης.
Τον Οκτώβριο, οι δείκτες
PMI
και ISM
εξακολουθούσαν να
βρίσκονται πάνω από το
όριο των 50 μονάδων, το
οποίο διαχωρίζει την
επέκταση από τη
συρρίκνωση της
οικονομικής
δραστηριότητας. Η εικόνα
ήταν ιδιαίτερα θετική
στις ΗΠΑ και ελαφρώς πιο
συγκρατημένη στην
Ευρώπη.
Αντίστοιχη ανθεκτικότητα
επέδειξαν και οι
αναδυόμενες οικονομίες,
οι οποίες συνεχίζουν να
αποτελούν σημαντικό
μοχλό της παγκόσμιας
ανάπτυξης.
Είναι χαρακτηριστικό ότι
ο συνολικός δείκτης
μεταποίησης PMI
των 15 μεγαλύτερων
αναδυόμενων οικονομιών
είχε σχεδόν επιστρέψει
τον Σεπτέμβριο στα
επίπεδα του Φεβρουαρίου
2026.
Βεβαίως, οι διεθνείς
επενδυτικές ροές
παρέμειναν ιδιαίτερα
ευμετάβλητες μετά την
έναρξη της σύγκρουσης
στο Ιράν. Ωστόσο, οι
συνθήκες χρηματοδότησης
δεν επιδεινώθηκαν
δραματικά.
Το συμπέρασμα είναι ότι
η παγκόσμια οικονομία
εμφανίζει μεγαλύτερη
ικανότητα απορρόφησης
ενεργειακών κραδασμών σε
σχέση με το 2022. Αυτό,
όμως, δεν σημαίνει ότι
το ενεργειακό κόστος
έχει πάψει να αποτελεί
σημαντικό κίνδυνο,
ιδιαίτερα για τις
οικονομίες που
εξαρτώνται περισσότερο
από τις εισαγωγές
ενέργειας.
2. Η τεχνητή
νοημοσύνη και οι
επενδύσεις στηρίζουν την
ανάπτυξη, αλλά η
κατανάλωση παραμένει
κρίσιμη
Η δεύτερη διαπίστωση
αφορά τη σύνθεση της
οικονομικής ανάπτυξης.
Στον σημερινό οικονομικό
κύκλο, μεγάλο μέρος της
προσοχής έχει στραφεί
στις επιχειρηματικές
επενδύσεις. Και όχι
άδικα.
Η επενδυτική
δραστηριότητα ενισχύεται
από τέσσερις μεγάλες
τάσεις:
Την εκρηκτική ανάπτυξη
της τεχνητής νοημοσύνης
και τις επενδύσεις σε
κέντρα δεδομένων και
υπολογιστικές υποδομές.
Την αύξηση των
στρατιωτικών και
αμυντικών δαπανών.
Τις επενδύσεις στην
απανθρακοποίηση και την
ηλεκτροκίνηση.
Το μεγάλο πρόγραμμα
ανάπτυξης υποδομών της
Γερμανίας.
Οι συγκεκριμένες τάσεις
λειτουργούν ταυτόχρονα
και αλληλοενισχύονται,
δημιουργώντας έναν
ισχυρό επενδυτικό κύκλο.
Μάλιστα, η BNP
Paribas
εκτιμά ότι οι
επιχειρηματικές
επενδύσεις εμφανίζουν
μεγαλύτερη ανθεκτικότητα
απέναντι στο ενεργειακό
σοκ σε σύγκριση με την
κατανάλωση των
νοικοκυριών.
Αυτό δεν σημαίνει ότι η
ιδιωτική κατανάλωση έχει
χάσει τη σημασία της.
Αντίθετα, εξακολουθεί να
αποτελεί έναν από τους
βασικότερους πυλώνες
ανάπτυξης, με ιδιαίτερα
σημαντική συμβολή στις
ΗΠΑ.
Η καταναλωτική
εμπιστοσύνη, πάντως, δεν
ακολουθεί την ίδια
θετική πορεία με τους
επιχειρηματικούς
δείκτες. Τα νοικοκυριά
εμφανίζονται πιο
επιφυλακτικά, καθώς
αντιμετωπίζουν
περιορισμούς στο
διαθέσιμο εισόδημα και
στο κόστος
χρηματοδότησης.
Παρά την
επιφυλακτικότητά τους,
όμως, συνεχίζουν να
καταναλώνουν.
ΗΠΑ: Η
τεχνητή νοημοσύνη
πλησιάζει τον καταναλωτή
ως κινητήρια δύναμη
ανάπτυξης
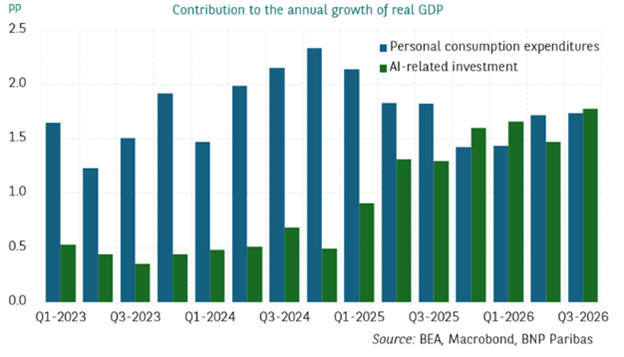
Στην αμερικανική
οικονομία, οι επενδύσεις
στην τεχνητή νοημοσύνη
εξελίσσονται σε έναν
εξαιρετικά ισχυρό μοχλό
ανάπτυξης, ο οποίος
πλέον ανταγωνίζεται
ευθέως την ιδιωτική
κατανάλωση.
Ωστόσο, μέχρι και το
δεύτερο τρίμηνο του
2026, η κατανάλωση των
νοικοκυριών παρέμενε ο
μεγαλύτερος μεμονωμένος
συντελεστής της
οικονομικής ανάπτυξης.
Σύμφωνα με την
BNP
Paribas,
στο τρίτο τρίμηνο του
έτους οι επενδύσεις
φαίνεται να πήραν την
πρωτοκαθεδρία, με βάση
τα μέχρι στιγμής
διαθέσιμα στοιχεία.
Αυτό δεν αναιρεί τη
σημασία της κατανάλωσης.
Αντίθετα, δείχνει ότι η
αμερικανική οικονομία
διαθέτει πλέον δύο
μεγάλες μηχανές
ανάπτυξης: τον
καταναλωτή και τις
επενδύσεις στην
τεχνολογία.
Η συνύπαρξη αυτών των
δύο παραγόντων εξηγεί σε
μεγάλο βαθμό γιατί η
οικονομία των ΗΠΑ
εξακολουθεί να εμφανίζει
αντοχές παρά τις
αυξημένες πιέσεις.
Ευρωζώνη: Η
κατανάλωση παραμένει ο
βασικός πυλώνας
ανάπτυξης
Η εικόνα στην Ευρωζώνη
είναι διαφορετική.
Η κατανάλωση των
νοικοκυριών εμφανίζει
σαφώς χαμηλότερη
δυναμική από εκείνη των
ΗΠΑ. Από το πρώτο
τρίμηνο του 2023 έως το
δεύτερο τρίμηνο του
2026, ο μέσος
τριμηνιαίος ρυθμός
αύξησής της διαμορφώθηκε
στο 0,34%, έναντι 0,66%
στις ΗΠΑ.
Με άλλα λόγια, η αύξηση
της κατανάλωσης στην
Ευρωζώνη ήταν περίπου η
μισή σε σχέση με την
αμερικανική.
Παρά τη σχετική αδυναμία
της, όμως, η κατανάλωση
παραμένει ο κυρίαρχος
παράγοντας οικονομικής
ανάπτυξης στην Ευρωζώνη.
Η συμβολή της στη
συνολική ανάπτυξη
ανέρχεται σε περίπου 0,2
ποσοστιαίες μονάδες,
αντιστοιχώντας στο 71%
της συνολικής συμβολής
που εξετάζει η ανάλυση.
Η συμβολή των συνολικών
επενδύσεων βρίσκεται
περίπου στο μισό
ποσοστιαίας μονάδας.
Ένα ακόμη σημαντικό
στοιχείο είναι ότι η
ευρωπαϊκή κατανάλωση δεν
στηρίζεται στον ίδιο
βαθμό με την αμερικανική
στην αύξηση της
περιουσιακής αξίας των
νοικοκυριών, δηλαδή στο
λεγόμενο wealth
effect.
Επιπλέον, δεν έχει
συνοδευτεί από
αντίστοιχη μείωση του
ποσοστού αποταμίευσης.
Αυτό αφήνει περιθώρια
για περαιτέρω ενίσχυση
της κατανάλωσης, εφόσον
βελτιωθούν οι
οικονομικές συνθήκες και
η εμπιστοσύνη των
ευρωπαϊκών νοικοκυριών.
Η διαφορά μεταξύ ΗΠΑ και
Ευρώπης είναι
ουσιαστική: στην
αμερικανική οικονομία η
ανάπτυξη στηρίζεται όλο
και περισσότερο στην
τεχνολογική επενδυτική
έκρηξη, ενώ στην
Ευρωζώνη η κατανάλωση
εξακολουθεί να αποτελεί
τον βασικό πυλώνα
οικονομικής
δραστηριότητας.
3. Ο
πληθωρισμός επιστρέφει,
αλλά η αμερικανική
περίπτωση είναι πιο
ανησυχητική
Η τρίτη διαπίστωση αφορά
την αναζωπύρωση του
πληθωρισμού.
Η άνοδος των τιμών
εξακολουθεί να συνδέεται
κυρίως με την ενέργεια.
Ωστόσο, η εικόνα
διαφέρει σημαντικά
μεταξύ Ευρωζώνης και
ΗΠΑ.
Στην Ευρώπη, ο
εναρμονισμένος
πληθωρισμός έφτασε τον
Οκτώβριο του 2026 στο 4%
σε ετήσια βάση.
Η ενέργεια αντιστοιχεί
σχεδόν στο ήμισυ της
ανόδου των τιμών,
γεγονός που δείχνει ότι
ο βασικός παράγοντας
πίεσης είναι εξωτερικός
και συνδέεται με το
ενεργειακό σοκ.
Ο δομικός πληθωρισμός, ο
οποίος εξαιρεί τις πιο
ευμετάβλητες κατηγορίες
ενέργειας και τροφίμων,
παρέμεινε στο 2,6%.
Η εξέλιξη αυτή είναι
σημαντική, καθώς δείχνει
ότι οι πληθωριστικές
πιέσεις δεν έχουν ακόμη
αποκτήσει την ίδια
έκταση στον πυρήνα της
οικονομίας.
Αντίστοιχα συγκρατημένοι
εμφανίζονται και οι
εναλλακτικοί δείκτες
πληθωρισμού, όπως και οι
πληθωριστικές
προσδοκίες.
ΗΠΑ: Το
πρόβλημα είναι βαθύτερο
και πιο επίμονο
Στις ΗΠΑ, η εικόνα είναι
πιο σύνθετη.
Ο γενικός πληθωρισμός,
σύμφωνα με τον δείκτη
CPI,
διαμορφώθηκε στο 3,7%
τον Σεπτέμβριο,
χαμηλότερα από το 4% της
Ευρωζώνης τον Οκτώβριο.
Ωστόσο, η BNP
Paribas
θεωρεί ότι η αμερικανική
περίπτωση προκαλεί
μεγαλύτερη ανησυχία.
Ο λόγος είναι ότι ο
δομικός πληθωρισμός
εμφανίζει εκ νέου
ανοδικές τάσεις και οι
αυξήσεις των τιμών έχουν
μεγαλύτερη διασπορά στην
οικονομία.
Σχεδόν το 60% των
επιμέρους κατηγοριών του
αμερικανικού καλαθιού
καταναλωτή καταγράφει
αυξήσεις τιμών
υψηλότερες από 3%.
Στην Ευρωζώνη, το
αντίστοιχο ποσοστό
περιορίζεται στο 43%.
Η διαφορά αυτή είναι
ιδιαίτερα σημαντική.
Δείχνει ότι στις ΗΠΑ ο
πληθωρισμός δεν αποτελεί
απλώς αποτέλεσμα της
ακριβότερης ενέργειας,
αλλά έχει αποκτήσει
ευρύτερα και πιο επίμονα
χαρακτηριστικά.
Αυτό περιπλέκει τη
δουλειά της
Federal
Reserve,
καθώς η κεντρική τράπεζα
πρέπει να αντιμετωπίσει
όχι μόνο τις επιπτώσεις
των ενεργειακών τιμών,
αλλά και την πιθανότητα
διατήρησης ισχυρών
πληθωριστικών πιέσεων
στο εσωτερικό της
οικονομίας.
Παράλληλα, οι αρχικές
ενδείξεις μετακύλισης
του αυξημένου κόστους
στις τιμές παραγωγού
αποτελούν ένα ακόμη
στοιχείο που θα πρέπει
να παρακολουθείται
στενά.
Το κρίσιμο ερώτημα είναι
εάν το ενεργειακό σοκ θα
παραμείνει μια προσωρινή
διαταραχή ή εάν θα
αρχίσει να επηρεάζει
ευρύτερα την τιμολογιακή
συμπεριφορά των
επιχειρήσεων.
4. Η
επιστροφή των υψηλών
επιτοκίων δημιουργεί νέα
πίεση στα δημόσια
οικονομικά
Η τέταρτη διαπίστωση
αφορά την άνοδο των
μακροπρόθεσμων κρατικών
αποδόσεων και τις
συνέπειές της για τη
δημοσιονομική
βιωσιμότητα.
Οι αποδόσεις των
δεκαετών κρατικών
ομολόγων σε σημαντικές
ανεπτυγμένες οικονομίες
έχουν επιστρέψει σε
επίπεδα που είχαν να
εμφανιστούν περίπου 25
χρόνια.
Στις ΗΠΑ, στο Ηνωμένο
Βασίλειο και στη Γαλλία,
οι αποδόσεις πλησιάζουν
το 5%.
Η εξέλιξη αυτή
δημιουργεί μια νέα
πραγματικότητα για τις
κυβερνήσεις, οι οποίες
καλούνται να
διαχειριστούν πολύ
υψηλότερο κόστος
δανεισμού σε σχέση με
την προηγούμενη
δεκαπενταετία.
Το πρόβλημα είναι ότι η
σημερινή δημοσιονομική
κατάσταση είναι γενικά
πιο επιβαρυμένη από
εκείνη που επικρατούσε
πριν από 25 χρόνια.
Τα δημόσια χρέη είναι
υψηλά, οι προϋπολογισμοί
βρίσκονται υπό πίεση και
οι κυβερνήσεις καλούνται
να επιλέξουν ανάμεσα σε
ανταγωνιστικές
προτεραιότητες:
κοινωνικές δαπάνες,
άμυνα, επενδύσεις,
ενεργειακή μετάβαση και
εξυπηρέτηση χρέους.
Η σχέση
επιτοκίων και ανάπτυξης
γίνεται δυσμενέστερη
Ένας από τους
σημαντικότερους δείκτες
που εξετάζει η
BNP
Paribas
είναι η διαφορά μεταξύ
του τεκμαρτού επιτοκίου
του δημόσιου χρέους και
του ονομαστικού ρυθμού
αύξησης του ΑΕΠ.
Όταν το κόστος
εξυπηρέτησης του χρέους
είναι χαμηλότερο από τον
ονομαστικό ρυθμό
ανάπτυξης της
οικονομίας, η
δημοσιονομική διαχείριση
είναι ευκολότερη.
Αντίθετα, όταν το κόστος
δανεισμού υπερβαίνει την
ονομαστική ανάπτυξη, η
δυναμική του χρέους
γίνεται δυσμενέστερη και
απαιτείται μεγαλύτερη
δημοσιονομική
προσπάθεια.
Η BNP
Paribas
εκτιμά ότι η
συγκεκριμένη διαφορά
αναμένεται να
αντιστραφεί μέχρι το
τέλος της δεκαετίας στις
περισσότερες ευρωπαϊκές
οικονομίες.
Η Ισπανία και οι ΗΠΑ
αναμένεται να
διατηρήσουν αρνητική
διαφορά, αλλά αυτή θα
περιοριστεί σημαντικά.
Η Ιαπωνία αποτελεί την
εξαίρεση, καθώς
εκτιμάται ότι θα
συνεχίσει να απολαμβάνει
σαφώς ευνοϊκότερη σχέση
μεταξύ κόστους δανεισμού
και ονομαστικής
ανάπτυξης.
Το κόστος
τόκων μπορεί να
διπλασιαστεί σε μεγάλες
οικονομίες
Ακόμη πιο ανησυχητικές
είναι οι προβλέψεις για
την εξέλιξη των δαπανών
εξυπηρέτησης του
δημόσιου χρέους έως το
2032.
Στη Γαλλία, τη Γερμανία
και την Ιαπωνία, το
σχετικό βάρος
προβλέπεται να
διπλασιαστεί.
Στις ΗΠΑ, οι δαπάνες
τόκων αναμένεται να
φτάσουν το 5% του ΑΕΠ.
Αυτό σημαίνει ότι ολοένα
μεγαλύτερο μέρος των
δημόσιων πόρων θα
κατευθύνεται στην
εξυπηρέτηση του ήδη
συσσωρευμένου χρέους,
περιορίζοντας τα
περιθώρια για άλλες
δημοσιονομικές
παρεμβάσεις.
Η αμερικανική περίπτωση
εμφανίζει μάλιστα μια
πρόσθετη αδυναμία: η
μέση διάρκεια του
δημόσιου χρέους είναι
σχετικά μικρή, γεγονός
που επιτρέπει στις
αυξήσεις των επιτοκίων
να μεταφέρονται ταχύτερα
στο κόστος εξυπηρέτησης.
Αντίθετα, η Ευρωζώνη, η
Ιαπωνία και το Ηνωμένο
Βασίλειο διαθέτουν
μεγαλύτερη μέση διάρκεια
χρέους, η οποία
λειτουργεί ως
προστατευτικός
μηχανισμός,
καθυστερώντας τη
μετακύλιση των
υψηλότερων επιτοκίων
στον κρατικό
προϋπολογισμό.
Επιπλέον, οι
περισσότερες ευρωπαϊκές
κυβερνήσεις έχουν
αρχίσει σταδιακά να
εφαρμόζουν πολιτικές
δημοσιονομικής
εξυγίανσης.
Η Γερμανία αποτελεί
εξαίρεση, καθώς προχωρά
σε ένα μεγάλο πρόγραμμα
επενδυτικής ενίσχυσης
των υποδομών της.
Στις ΗΠΑ, αντίθετα, δεν
διακρίνεται αντίστοιχη
σαφής δέσμευση
δημοσιονομικής
προσαρμογής, γεγονός που
εντείνει τις
μεσοπρόθεσμες ανησυχίες.
Παρά τις πιέσεις, η
BNP
Paribas
θεωρεί ότι η κατάσταση
παραμένει διαχειρίσιμη
βραχυπρόθεσμα και
μεσοπρόθεσμα. Ωστόσο, οι
δημοσιονομικές διαδρομές
των επόμενων ετών θα
είναι απαιτητικές και
εκτεθειμένες σε
πολιτικές αβεβαιότητες.
Τα τρία
μεγάλα ερωτήματα για την
παγκόσμια οικονομία
Οι τέσσερις παραπάνω
διαπιστώσεις οδηγούν σε
τρία αλληλένδετα
ερωτήματα, τα οποία θα
καθορίσουν την πορεία
της παγκόσμιας
οικονομίας τους
επόμενους μήνες.
Πρώτο
ερώτημα: Πόσο ψηλά
μπορούν να φτάσουν τα
μακροπρόθεσμα επιτόκια;
Η άνοδος των αποδόσεων
των κρατικών ομολόγων
δεν οφείλεται σε έναν
μόνο παράγοντα.
Αντίθετα, συνδέεται με
έναν συνδυασμό
εξελίξεων:
Την ανθεκτικότητα της
οικονομικής ανάπτυξης.
Την ισχυρή επενδυτική
δυναμική, ιδιαίτερα στον
τομέα της τεχνητής
νοημοσύνης.
Τις αυξημένες
δημοσιονομικές ανάγκες
των κυβερνήσεων.
Την αναπροσαρμογή των
προσδοκιών για τη
μελλοντική πορεία των
επιτοκίων.
Τη διατήρηση της
επενδυτικής διάθεσης για
ανάληψη κινδύνου.
Η BNP
Paribas
επισημαίνει ότι η άνοδος
των αποδόσεων είναι
μέχρι στιγμής σε μεγάλο
βαθμό δικαιολογημένη και
έχει πραγματοποιηθεί με
σχετικά ομαλό τρόπο.
Επιπλέον, όσο η άνοδος
των αποδόσεων
συνοδεύεται από θετική
πορεία των
χρηματιστηριακών αγορών,
οι συνολικές
χρηματοπιστωτικές
συνθήκες δεν γίνονται
απαραίτητα ιδιαίτερα
περιοριστικές.
Η εκτίμηση της τράπεζας
είναι ότι το μεγαλύτερο
μέρος της ανόδου των
μακροπρόθεσμων επιτοκίων
ενδέχεται να έχει ήδη
πραγματοποιηθεί.
Οι αποδόσεις έχουν
ενσωματώσει σε σημαντικό
βαθμό την ανθεκτικότητα
της ανάπτυξης και την
προσδοκία μιας
υπολειπόμενης
περιοριστικής
νομισματικής πολιτικής.
Σε επόμενη φάση, θα
μπορούσαν να αρχίσουν να
υποχωρούν, εφόσον οι
προσπάθειες
δημοσιονομικής
εξυγίανσης αποκτήσουν
αξιοπιστία.
Αυτό, ωστόσο, δεν
αποκλείει το ενδεχόμενο
να παραμείνουν σε υψηλά
επίπεδα ή ακόμη και να
σημειώσουν πρόσθετη
άνοδο εάν οι
δημοσιονομικές και
πληθωριστικές πιέσεις
ενταθούν.
Δεύτερο
ερώτημα: Μπορεί η
ανάπτυξη να συνεχίσει να
αντέχει;
Η δεύτερη πρόκληση αφορά
τη διατήρηση της
οικονομικής ανάπτυξης σε
ένα περιβάλλον
υψηλότερων επιτοκίων.
Η πρόσφατη αναταραχή
στον τεχνολογικό κλάδο
ανέδειξε ένα σημαντικό
δίλημμα.
Όταν οι επενδυτές
απομακρύνονται από τις
μετοχές τεχνολογίας και
αναζητούν ασφαλέστερα
περιουσιακά στοιχεία, οι
κρατικές αποδόσεις
μπορεί να υποχωρούν,
καθώς αυξάνεται η ζήτηση
για ομόλογα.
Αυτό είναι θετικό για το
κόστος δανεισμού.
Ωστόσο, η ίδια εξέλιξη
μπορεί να συνοδεύεται
από αυξημένους κινδύνους
για την οικονομική
δραστηριότητα, εάν
αντανακλά αμφιβολίες για
τη βιωσιμότητα της
επενδυτικής έκρηξης στην
τεχνητή νοημοσύνη.
Με άλλα λόγια, μια
εξέλιξη που είναι θετική
για τις αγορές ομολόγων
μπορεί να αποτελεί
ταυτόχρονα αρνητική
ένδειξη για την
πραγματική οικονομία.
Το σημαντικότερο
στοιχείο για την
ανάπτυξη είναι η
συνολική κατεύθυνση των
νομισματικών και
χρηματοπιστωτικών
συνθηκών,
συμπεριλαμβανομένης της
πρόσβασης των
επιχειρήσεων και των
νοικοκυριών στον
τραπεζικό δανεισμό.
Τα πρόσφατα στοιχεία
δείχνουν τις πρώτες
ενδείξεις σύσφιγξης των
χρηματοπιστωτικών
συνθηκών, αλλά η
αφετηρία παραμένει
σχετικά ευνοϊκή.
Η BNP
Paribas
εκτιμά ότι μια
ελεγχόμενη επιδείνωση
των συνθηκών
χρηματοδότησης μπορεί να
συμβάλει στον περιορισμό
της ζήτησης και στην
αποκλιμάκωση του
πληθωρισμού, χωρίς να
προκαλέσει σοβαρό πλήγμα
στην ανάπτυξη.
Το κρίσιμο είναι η
σύσφιγξη να παραμείνει
σταδιακή και να μην
εξελιχθεί σε απότομη
πιστωτική επιβράδυνση.
Η τράπεζα αναφέρει ως
χαρακτηριστικό
παράδειγμα τη Γαλλία,
όπου παρακολουθεί τη
σχέση μεταξύ της
δημιουργίας νέων
επιχειρήσεων και των
πτωχεύσεων, προκειμένου
να αξιολογήσει την
πραγματική ισορροπία
μεταξύ των θετικών και
αρνητικών παραγόντων της
οικονομίας.
Τρίτο
ερώτημα: Πώς θα
αντιδράσουν οι κεντρικές
τράπεζες;
Το τρίτο ερώτημα αφορά
τη στάση της
Federal
Reserve
και της Ευρωπαϊκής
Κεντρικής Τράπεζας.
Η άνοδος των
μακροπρόθεσμων επιτοκίων
δημιουργεί ένα νέο
δίλημμα για τη
νομισματική πολιτική.
Από τη μία πλευρά,
μπορεί να βοηθήσει τις
κεντρικές τράπεζες στην
προσπάθεια περιορισμού
του πληθωρισμού, καθώς
αυξάνει το κόστος
χρηματοδότησης και
συγκρατεί τη ζήτηση.
Από την άλλη, εάν η
άνοδος είναι υπερβολική,
μπορεί να προκαλέσει
αδικαιολόγητα αυστηρές
χρηματοπιστωτικές
συνθήκες, περιορίζοντας
την πρόσβαση των
επιχειρήσεων και των
νοικοκυριών στην
πίστωση.
Το ερώτημα για τις
κεντρικές τράπεζες είναι
κατά πόσο πρέπει να
αποδεχθούν την άνοδο των
μακροπρόθεσμων αποδόσεων
ως έναν μηχανισμό που
συμβάλλει στην επίτευξη
των στόχων τους ή εάν
πρέπει να παρέμβουν ώστε
να αποτρέψουν μια
υπερβολική σύσφιγξη.
Η BNP
Paribas
θεωρεί ότι η μέχρι
σήμερα συγκρατημένη
προσέγγιση της
Fed
και της
ΕΚΤ είναι η
ενδεδειγμένη.
Δεν αποκλείει πρόσθετες
αυξήσεις των βασικών
επιτοκίων, αλλά εκτιμά
ότι αυτές θα είναι
μάλλον περιορισμένες σε
αριθμό και θα έχουν
περισσότερο χαρακτήρα
προσαρμογής παρά μιας
νέας μεγάλης
περιοριστικής
εκστρατείας.
Ο στόχος είναι να
διατηρηθεί η ισορροπία:
να αντιμετωπιστούν οι
πληθωριστικές πιέσεις
χωρίς να διακοπεί πρόωρα
ο τρέχων κύκλος
οικονομικής ανάπτυξης.
Το μεγάλο
στοίχημα: Ανθεκτικότητα
χωρίς νέα πληθωριστική
έκρηξη
Η ανάλυση της BNP
Paribas
αναδεικνύει μια
σημαντική αντίφαση της
σημερινής παγκόσμιας
οικονομίας.
Από τη μία πλευρά, η
ανάπτυξη αποδεικνύεται
ισχυρότερη από τις
αρχικές εκτιμήσεις. Οι
επενδύσεις στην τεχνητή
νοημοσύνη, οι αμυντικές
δαπάνες, τα έργα
υποδομών και η αντοχή
της κατανάλωσης
προσφέρουν σημαντική
στήριξη.
Από την άλλη, η άνοδος
της ενέργειας, η επιμονή
του πληθωρισμού και το
αυξημένο κόστος
εξυπηρέτησης του
δημόσιου χρέους
δημιουργούν νέους
περιορισμούς.
Η αμερικανική οικονομία
εμφανίζεται σε καλύτερη
θέση ως προς τη δυναμική
της ανάπτυξης, αλλά
αντιμετωπίζει μεγαλύτερη
επιμονή των
πληθωριστικών πιέσεων
και αυξημένες
δημοσιονομικές
προκλήσεις.
Η Ευρωζώνη έχει
ασθενέστερη κατανάλωση,
αλλά διαθέτει μεγαλύτερα
περιθώρια βελτίωσης της
ιδιωτικής ζήτησης, ενώ η
μεγαλύτερη μέση διάρκεια
του δημόσιου χρέους
προσφέρει ένα πρόσθετο
δίχτυ προστασίας
απέναντι στην άνοδο των
επιτοκίων.
Το επόμενο διάστημα θα
είναι καθοριστικό για το
κατά πόσο η παγκόσμια
οικονομία μπορεί να
διατηρήσει αυτή την
ισορροπία.
Η τεχνητή νοημοσύνη και
οι επενδύσεις μπορούν να
συνεχίσουν να
λειτουργούν ως ισχυροί
μοχλοί ανάπτυξης. Η
κατανάλωση μπορεί να
προσφέρει πρόσθετη
στήριξη, εφόσον
βελτιωθούν τα πραγματικά
εισοδήματα και η
εμπιστοσύνη. Και οι
υψηλότερες αποδόσεις των
ομολόγων μπορούν να
συμβάλουν στην
αποκλιμάκωση του
πληθωρισμού, αρκεί να μη
μετατραπούν σε
υπερβολικό βάρος για τις
οικονομίες.
Το βασικό συμπέρασμα
είναι ότι η παγκόσμια
οικονομία δεν βρίσκεται
ακόμη μπροστά σε μια
αναπόφευκτη ύφεση, αλλά
εισέρχεται σε μια
περίοδο πιο δύσκολων
ισορροπιών.
Η ανθεκτικότητα της
ανάπτυξης είναι
πραγματική, όμως η
διάρκειά της θα
εξαρτηθεί από το εάν οι
κυβερνήσεις και οι
κεντρικές τράπεζες
καταφέρουν να
διαχειριστούν ταυτόχρονα
τον πληθωρισμό, το
δημόσιο χρέος και το
αυξανόμενο κόστος
χρήματος.
Το στοίχημα για το 2027
δεν είναι απλώς να
συνεχιστεί η ανάπτυξη.
Είναι να διατηρηθεί
χωρίς να αναζωπυρωθεί ο
πληθωρισμός και χωρίς η
άνοδος των επιτοκίων να
μετατραπεί από μηχανισμό
σταθεροποίησης σε
παράγοντα οικονομικής
αποσταθεροποίησης.
Πηγή: BNP Paribas,
Economic Research – «The
Global Economy’s
Resilience to Shocks:
Four Observations and
Three Intertwined
Questions», Νοέμβριος
2026.
|