|
Πορτογαλία και Βουλγαρία
στην κορυφή
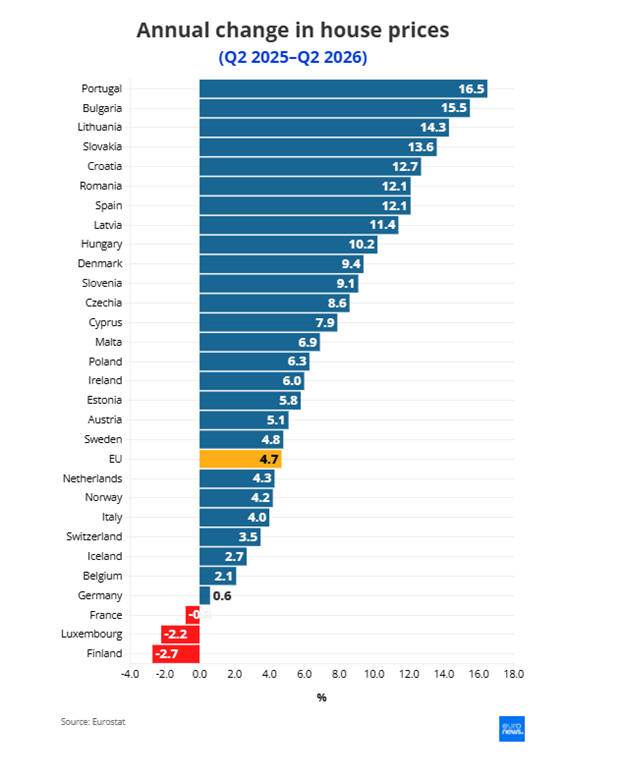
Σύμφωνα με τα στοιχεία
της Eurostat,
σε εννέα από τις 29
ευρωπαϊκές χώρες που
εξετάζονται οι τιμές των
κατοικιών αυξήθηκαν με
διψήφιο ρυθμό.
Η Πορτογαλία
κατέγραψε την υψηλότερη
ετήσια αύξηση, με
16,5%,
ενώ ακολούθησε η
Βουλγαρία με 15,5%.
Στην Πορτογαλία, η
ζήτηση εξακολουθεί να
υπερβαίνει σημαντικά την
προσφορά, ιδιαίτερα στη
Λισαβόνα, το Πόρτο και
τις δημοφιλείς παράκτιες
περιοχές. Η περιορισμένη
κατασκευαστική
δραστηριότητα, οι ξένες
επενδύσεις, η τουριστική
ζήτηση και οι ελλείψεις
κατοικιών λειτουργούν
συνδυαστικά υπέρ των
τιμών.
Στη Βουλγαρία, από την
άλλη πλευρά, σημαντικό
ρόλο διαδραματίζουν η
άνοδος των εισοδημάτων
και των μισθών, το
σχετικά προσιτό κόστος
στεγαστικής
χρηματοδότησης και η
αυξημένη ζήτηση για
ακίνητα ως επενδυτική
επιλογή.
Ακολουθούν:
|
Χώρα
|
Ετήσια
μεταβολή
τιμών
κατοικιών
|
|
Πορτογαλία
|
+16,5%
|
|
Βουλγαρία
|
+15,5%
|
|
Λιθουανία
|
+14,3%
|
|
Σλοβακία
|
+13,6%
|
|
Κροατία
|
+12,7%
|
|
Ισπανία
|
+12,1%
|
|
Ρουμανία
|
+12,1%
|
|
Λετονία
|
+11,4%
|
|
Ουγγαρία
|
+10,2%
|
|
Δανία
|
+9,4%
|
|
Σλοβενία
|
+9,1%
|
|
Τσεχία
|
+8,6%
|
|
Κύπρος
|
+7,9%
|
|
Μάλτα
|
+6,9%
|
|
Πολωνία
|
+6,3%
|
|
Ιρλανδία
|
+6,0%
|
|
Εσθονία
|
+5,8%
|
|
Αυστρία
|
+5,1%
|
|
Σουηδία
|
+4,8%
|
|
Ιταλία
|
+4,0%
|
|
Γερμανία
|
+0,6%
|
|
Γαλλία
|
-0,8%
|
|
Λουξεμβούργο
|
-2,2%
|
|
Φινλανδία
|
-2,7%
|
Η Ελλάδα μέσα στο
ευρωπαϊκό ράλι
Η ελληνική αγορά
κατοικίας παραμένει
επίσης σε ανοδική
πορεία, αν και ο ρυθμός
μεταβολής της δεν
συγκαταλέγεται στους
υψηλότερους της Ευρώπης.
Η εξέλιξη αυτή έχει
ιδιαίτερη σημασία καθώς
η ελληνική αγορά
εξακολουθεί να
χαρακτηρίζεται από
περιορισμένη
προσφορά, ενώ η
ζήτηση ενισχύεται από
την αύξηση των
εισοδημάτων, τις
επενδύσεις σε ακίνητα,
τον τουρισμό και τη
συνεχιζόμενη ζήτηση από
το εξωτερικό.
Η διαφορά σε σχέση με
αρκετές από τις χώρες
της Ανατολικής και
Νότιας Ευρώπης είναι ότι
η Ελλάδα έχει ήδη
διανύσει ένα μεγάλο
μέρος του ανοδικού
κύκλου των τελευταίων
ετών. Αυτό περιορίζει
τις πιθανότητες για
αντίστοιχους διψήφιους
ρυθμούς, χωρίς όμως να
αναιρεί τη βασική εικόνα
της αγοράς.
Το κρίσιμο στοιχείο
παραμένει η προσφορά. Η
κατασκευή νέων κατοικιών
δεν έχει ακόμη αυξηθεί
αρκετά ώστε να καλύψει
το συσσωρευμένο
έλλειμμα, ιδιαίτερα στις
περιοχές όπου η ζήτηση
είναι εντονότερη.
Τι συμβαίνει όταν
αφαιρεθεί ο πληθωρισμός
Η εικόνα γίνεται ακόμη
πιο ενδιαφέρουσα όταν η
ονομαστική αύξηση των
τιμών συγκριθεί με τον
πληθωρισμό.
Σε επίπεδο ΕΕ, οι τιμές
των κατοικιών αυξήθηκαν
4,7%,
όταν ο πληθωρισμός
διαμορφώθηκε στο 3,2%.
Αυτό σημαίνει ότι η
πραγματική αύξηση των
τιμών ανήλθε περίπου στο
1,5%.
Σε ορισμένες χώρες,
ωστόσο, η πραγματική
άνοδος ήταν πολύ
μεγαλύτερη.
Στην Πορτογαλία, για
παράδειγμα, η άνοδος
16,5% μεταφράζεται σε
πραγματική αύξηση
περίπου 12,1%
μετά την αφαίρεση του
πληθωρισμού.
Πάνω από 7% ήταν η
πραγματική αύξηση επίσης
στη Σλοβακία, τη
Βουλγαρία, τη Λιθουανία,
την Ισπανία, τη Λετονία,
τη Δανία, την Ουγγαρία
και την Κροατία.
Στον αντίποδα, έξι χώρες
κατέγραψαν πτώση των
τιμών σε πραγματικούς
όρους. Το Λουξεμβούργο
εμφάνισε τη μεγαλύτερη
υποχώρηση, στο
-6,4%, ενώ
ακολούθησαν η Γαλλία με
-3,2%
και η Γερμανία με
περίπου -2%.
Γιατί τόσο μεγάλες
αποκλίσεις στην Ευρώπη
Οι διαφορές μεταξύ των
ευρωπαϊκών αγορών
κατοικίας δεν είναι
τυχαίες. Οι αγορές
ακινήτων παραμένουν σε
μεγάλο βαθμό τοπικές και
επηρεάζονται από την
προσφορά κατοικιών, την
πορεία των εισοδημάτων,
το κόστος στεγαστικής
χρηματοδότησης και τις
δημογραφικές εξελίξεις.
Εκεί όπου η ζήτηση
αυξάνεται ταχύτερα από
την προσφορά, οι τιμές
πιέζονται ανοδικά.
Αντίθετα, στις
οικονομίες όπου η
ανάπτυξη είναι
ασθενέστερη, η
αγοραστική δύναμη
περιορισμένη και το
κόστος των στεγαστικών
δανείων υψηλό, η αγορά
δυσκολεύεται περισσότερο
να διατηρήσει τη
δυναμική της.
Χαρακτηριστικό
παράδειγμα αποτελεί η
Γερμανία. Η αύξηση μόλις
0,6%
αντανακλά, μεταξύ άλλων,
το υψηλότερο κόστος
στεγαστικής
χρηματοδότησης και την
εξασθένηση της ζήτησης
για στεγαστικά δάνεια.
Το μεγάλο ερώτημα είναι
τα επιτόκια
Παρά την ανοδική πορεία
των τιμών, η συνέχεια
δεν θεωρείται δεδομένη.
Ο σημαντικότερος
παράγοντας αβεβαιότητας
παραμένει το κόστος
χρήματος. Υψηλότερα
στεγαστικά επιτόκια
αυξάνουν το κόστος
αγοράς κατοικίας και
περιορίζουν το ποσό που
μπορούν να δανειστούν τα
νοικοκυριά.
Παράλληλα, η άνοδος των
τιμών ενέργειας μπορεί
να πιέσει περαιτέρω την
πραγματική αγοραστική
δύναμη, περιορίζοντας τη
δυνατότητα των
νοικοκυριών να
προχωρήσουν σε αγορά
κατοικίας.
Αυτό δημιουργεί ένα
διαφορετικό σκηνικό για
την ευρωπαϊκή αγορά: οι
ελλείψεις κατοικιών
εξακολουθούν να
λειτουργούν ως ισχυρό
στήριγμα των τιμών, αλλά
η χρηματοδότηση μπορεί
να λειτουργήσει ως
αντίβαρο.
Για την Ελλάδα, η
ισορροπία αυτή είναι
ιδιαίτερα κρίσιμη. Η
περιορισμένη προσφορά, η
ισχυρή ζήτηση σε Αθήνα,
τουριστικές περιοχές και
μεγάλα αστικά κέντρα και
η εισροή ξένων κεφαλαίων
συνεχίζουν να στηρίζουν
την αγορά.
Ωστόσο, όσο υψηλότερο
παραμένει το κόστος
χρηματοδότησης και όσο
περισσότερο συμπιέζεται
η αγοραστική δύναμη,
τόσο δυσκολότερο γίνεται
να διατηρηθούν οι πολύ
υψηλοί ρυθμοί ανόδου των
προηγούμενων ετών.
Το ευρωπαϊκό μήνυμα
είναι επομένως διπλό:
η έλλειψη
κατοικιών εξακολουθεί να
κρατά ψηλά τις τιμές,
αλλά η εποχή των εύκολων
διψήφιων αυξήσεων δεν
είναι δεδομένο ότι
μπορεί να συνεχιστεί
παντού.
|