|
Οι διαχειριστές
κεφαλαίων αυξάνουν την
άμυνα
Μεγάλοι διαχειριστές
κεφαλαίων, μεταξύ των
οποίων οι
Carmignac,
Fidelity
International
και Troy
Asset
Management,
εξετάζουν ήδη τρόπους
προστασίας των
χαρτοφυλακίων τους από
ένα πιθανό νέο
πληθωριστικό κύμα.
Η προσέγγιση
περιλαμβάνει αυξημένη
έκθεση σε επενδύσεις που
προσφέρουν προστασία
έναντι του πληθωρισμού,
αλλά και περιορισμό της
έκθεσης σε οικονομίες
που θεωρούνται
περισσότερο ευάλωτες σε
ένα νέο σοκ στις τιμές
βασικών αγαθών.
Το σκεπτικό είναι ότι το
επόμενο μεγάλο σοκ στην
πλευρά της προσφοράς
μπορεί να μην προέλθει
από την ενέργεια, αλλά
από τα τρόφιμα
και τα αγροτικά
εμπορεύματα.
Η εξέλιξη έχει ιδιαίτερη
σημασία επειδή οι τιμές
των τροφίμων αποτέλεσαν
μέχρι σήμερα έναν από
τους παράγοντες που
συγκράτησαν τις
πληθωριστικές πιέσεις.
Οι ισχυρές σοδειές του
2025 βοήθησαν στη
σταθεροποίηση του
κόστους, όμως οι
συνθήκες για την επόμενη
περίοδο εμφανίζονται
λιγότερο ευνοϊκές.
Στο υψηλότερο επίπεδο
από το 2022 τα αγροτικά
εμπορεύματα
Ο δείκτης τιμών βασικών
αγροτικών εμπορευμάτων
του ΟΗΕ βρίσκεται ήδη σε
επίπεδα που δεν είχαν
καταγραφεί από τα τέλη
του 2022.
Οι εκτιμήσεις που
εξετάζουν οι αγορές
κάνουν λόγο για
σημαντική επιτάχυνση του
παγκόσμιου πληθωρισμού
τροφίμων, με ορισμένες
προβλέψεις να τον
τοποθετούν στο
5% το πρώτο εξάμηνο του
2027, έναντι
2,8% την αντίστοιχη
περίοδο του 2026.
Εάν μια τέτοια εξέλιξη
επιβεβαιωθεί, θα
σημαίνει ότι οι
κεντρικές τράπεζες θα
βρεθούν αντιμέτωπες με
έναν πληθωρισμό που δεν
θα προέρχεται
αποκλειστικά από την
ενεργειακή αγορά, αλλά
θα έχει περάσει βαθύτερα
στο κόστος ζωής των
νοικοκυριών.
Γιατί τα τρόφιμα είναι
πιο επικίνδυνα για τον
πληθωρισμό
Το πρόβλημα με τα
τρόφιμα είναι ότι
αποτελούν βασικό και
αναπόφευκτο μέρος της
κατανάλωσης.
Μια αύξηση στις τιμές
ενέργειας μπορεί σε
αρκετές περιπτώσεις να
απορροφηθεί προσωρινά
από επιχειρήσεις ή να
αντισταθμιστεί μέσω
χαμηλότερων τιμών άλλων
προϊόντων. Η άνοδος στις
τιμές των τροφίμων,
αντίθετα, γίνεται άμεσα
αντιληπτή από τα
νοικοκυριά και μπορεί να
επηρεάσει τις προσδοκίες
τους για τον μελλοντικό
πληθωρισμό.
Από εκεί μπορεί να
δημιουργηθεί ένας
δεύτερος γύρος πιέσεων,
καθώς οι εργαζόμενοι
ζητούν υψηλότερους
μισθούς για να
αντισταθμίσουν την
απώλεια αγοραστικής
δύναμης και οι
επιχειρήσεις μετακυλίουν
το αυξημένο κόστος.
Έτσι, ένα αρχικό σοκ
στην αγροτική παραγωγή
μπορεί να αποκτήσει
ευρύτερες οικονομικές
διαστάσεις.
Το El
Niño
αυξάνει την αβεβαιότητα
Σημαντικό μέρος της
ανησυχίας αφορά τις
καιρικές συνθήκες.
Ένα ισχυρό El
Niño
μπορεί να οδηγήσει σε
θερμότερο και ξηρότερο
κλίμα σε μεγάλες
περιοχές του πλανήτη,
επηρεάζοντας την
παραγωγή βασικών
αγροτικών προϊόντων.
Η
Fidelity
International
εκτιμά ότι η Ασία και η
Λατινική Αμερική θα
μπορούσαν να δεχθούν
σημαντικό μέρος των
επιπτώσεων από μια
τέτοια εξέλιξη, καθώς η
γεωργική παραγωγή σε
αρκετές χώρες είναι
ιδιαίτερα ευαίσθητη στις
μεταβολές θερμοκρασίας
και στις βροχοπτώσεις.
Την ίδια στιγμή, η
Ευρώπη έχει ήδη
αντιμετωπίσει ένα
ιδιαίτερα θερμό
καλοκαίρι, γεγονός που
αυξάνει την αβεβαιότητα
για τις αποδόσεις των
καλλιεργειών.
Οι πιο ευάλωτες
οικονομίες
Οι επιπτώσεις δεν θα
είναι ίδιες για όλες τις
οικονομίες.
Χώρες που εξαρτώνται σε
μεγάλο βαθμό από
εισαγωγές τροφίμων είναι
περισσότερο εκτεθειμένες
σε ένα παγκόσμιο ράλι
τιμών. Η
Αίγυπτος και η Τουρκία,
για παράδειγμα, θα
μπορούσαν να
αντιμετωπίσουν πρόσθετες
πιέσεις, ιδιαίτερα εάν η
άνοδος των τιμών
συνδυαστεί με εξασθένηση
των εθνικών τους
νομισμάτων.
Στην Ασία, χώρες όπως η
Ινδία και οι
Φιλιππίνες
εμφανίζουν επίσης
αυξημένη ευαισθησία,
καθώς τα τρόφιμα έχουν
σημαντικό βάρος στο
καλάθι του δείκτη τιμών
καταναλωτή.
Για τις αναδυόμενες
αγορές, επομένως, ένα
νέο παγκόσμιο
πληθωριστικό κύμα θα
μπορούσε να συνδυαστεί
με συναλλαγματικές
πιέσεις και υψηλότερο
κόστος χρηματοδότησης.
Νέο δίλημμα για τις
κεντρικές τράπεζες
Το μεγαλύτερο πρόβλημα
βρίσκεται τελικά στη
νομισματική πολιτική.
Εάν οι τιμές των
τροφίμων αυξηθούν
σημαντικά, οι κεντρικές
τράπεζες θα πρέπει να
αποφασίσουν εάν
πρόκειται για ένα
προσωρινό σοκ προσφοράς
ή για μια εξέλιξη που
μπορεί να μεταφερθεί
στον πυρήνα του
πληθωρισμού.
Η αύξηση των επιτοκίων
μπορεί να περιορίσει τη
ζήτηση, αλλά δεν μπορεί
να αυξήσει τις σοδειές,
να αποκαταστήσει τις
εφοδιαστικές αλυσίδες ή
να δημιουργήσει άμεσα
νέες ποσότητες
λιπασμάτων.
Αυτό δημιουργεί ένα
ιδιαίτερα δύσκολο
δίλημμα:
υψηλότερος πληθωρισμός
από τη μία πλευρά και
ασθενέστερη ανάπτυξη από
την άλλη.
Μάλιστα, εάν το αυξημένο
κόστος βασικών αγαθών
περιορίσει την
κατανάλωση, η οικονομία
μπορεί να επιβραδυνθεί
την ίδια στιγμή που ο
πληθωρισμός παραμένει
υψηλός.
Ο επόμενος πονοκέφαλος
για τα ομόλογα
Για την αγορά κρατικών
ομολόγων, αυτή είναι
ίσως η πιο κρίσιμη
παράμετρος.
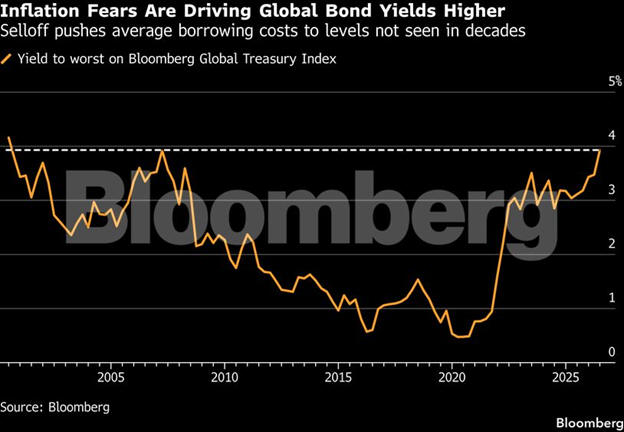
Οι αποδόσεις έχουν ήδη
δεχθεί πιέσεις από τον
συνδυασμό υψηλότερων
τιμών ενέργειας,
δημοσιονομικών ανησυχιών
και αυξημένων αναγκών
κρατικού δανεισμού σε
Ευρώπη και ΗΠΑ.
Ένα νέο και επίμονο σοκ
στις τιμές των τροφίμων
θα μπορούσε να προσθέσει
έναν ακόμη παράγοντα
πίεσης.
Το βασικό ερώτημα πλέον
δεν είναι μόνο εάν θα
υποχωρήσει ο
πληθωρισμός, αλλά
πόσο εύκολα
μπορεί να επιστρέψει σε
χαμηλά επίπεδα εάν η
ενέργεια και τα τρόφιμα
αρχίσουν να κινούνται
ξανά ανοδικά ταυτόχρονα.
Για τους επενδυτές
ομολόγων, επομένως, η
επόμενη μεγάλη μάχη για
τον πληθωρισμό μπορεί να
δοθεί όχι στις αγορές
πετρελαίου και φυσικού
αερίου, αλλά στα
χωράφια, στις αλυσίδες
εφοδιασμού και στις
τιμές των βασικών
τροφίμων.
|