|
Η εικόνα των συστάσεων
είναι χαρακτηριστική.
Κατά μέσο όρο, το 83%
των αξιολογήσεων που
δίνουν οι αναλυτές για
τις εταιρείες στο
επίκεντρο της έκρηξης
της τεχνητής νοημοσύνης
αντιστοιχεί σε «ισχυρή
αγορά» (strong
buy),
ενώ μόλις το 2% αφορά
συστάσεις πώλησης.
Ακόμη και η
Nvidia,
η οποία βρέθηκε την
προηγούμενη εβδομάδα στο
επίκεντρο αρνητικής
ειδησεογραφίας γύρω από
τον CEO
της Jensen
Huang,
εξακολουθεί να
συγκεντρώνει εξαιρετικά
θετικές αξιολογήσεις. Το
80% των αναλυτών που
καλύπτουν τη μετοχή
συστήνει αγορά, ενώ το
υπόλοιπο 20% προτείνει
διακράτηση. Από τους 85
αναλυτές που
παρακολουθούν την
εταιρεία, μόλις ένας
έχει τοποθετηθεί υπέρ
της πώλησης.
Η εικόνα αυτή θα
μπορούσε να ερμηνευθεί
ως ένδειξη εμπιστοσύνης
στην προοπτική του
κλάδου, καθώς οι
επαγγελματίες αναλυτές
διαθέτουν σημαντικούς
πόρους για την
αξιολόγηση των
επιχειρηματικών μοντέλων
και των οικονομικών
προοπτικών των
εταιρειών. Η ιστορική
εμπειρία, ωστόσο,
δείχνει ότι η σχεδόν
καθολική αισιοδοξία δεν
αποτελεί απαραίτητα
ασφαλή ένδειξη για τη
μελλοντική πορεία των
αγορών.
Η φούσκα του
dotcom
και οι υπερβολικές
συστάσεις
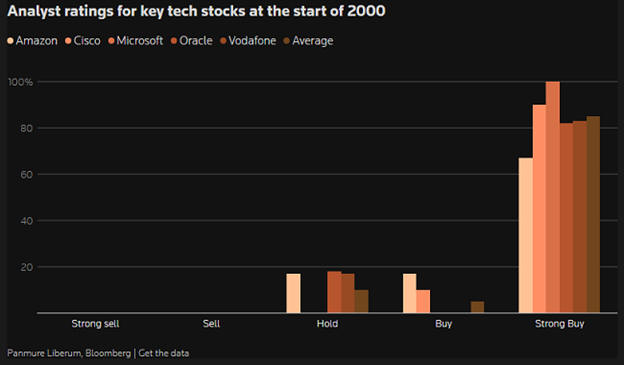
Στις αρχές του 2000,
λίγο πριν από την
κατάρρευση της
τεχνολογικής φούσκας,
περίπου το 85% των
συστάσεων για τις
κορυφαίες τεχνολογικές
μετοχές της εποχής ήταν
«ισχυρή αγορά». Μεταξύ
των εταιρειών που
συγκέντρωναν τον
μεγαλύτερο ενθουσιασμό
βρίσκονταν η
Amazon,
η Microsoft,
η Cisco,
η Oracle
και η Vodafone.
Οι αναλυτές δεν είχαν
διατυπώσει ούτε μία
σύσταση πώλησης για τις
συγκεκριμένες μετοχές.
Η μακροπρόθεσμη πορεία
αρκετών από αυτές τις
εταιρείες δικαίωσε
τελικά την
επιχειρηματική τους
δυναμική. Αυτό, όμως,
δεν απέτρεψε τις
τεράστιες απώλειες που
υπέστησαν οι επενδυτές
κατά τη διάρκεια της
κατάρρευσης της αγοράς.
Η Cisco
αποτελεί χαρακτηριστικό
παράδειγμα. Παρά τη
μακροχρόνια επιτυχία της
και τη σημασία της στον
κλάδο των δικτύων,
χρειάστηκε να περάσουν
περισσότερες από δύο
δεκαετίες προκειμένου η
μετοχή της να ανακτήσει
πλήρως τις απώλειες που
είχε καταγράψει κατά το
κραχ της τεχνολογικής
φούσκας.
Το γεγονός ότι μια
εταιρεία μπορεί να
αποδειχθεί τελικά
επιτυχημένη δεν σημαίνει
ότι η τιμή της μετοχής
της είναι δικαιολογημένη
σε κάθε χρονική στιγμή.
Οι επενδυτές που
αγοράζουν σε υπερβολικά
υψηλές αποτιμήσεις
μπορεί να χρειαστεί να
περιμένουν πολλά χρόνια
μέχρι να ανακτήσουν το
κεφάλαιό τους.
Τα προειδοποιητικά
σημάδια πριν από την
κρίση του 2008
Ανάλογη ήταν η εικόνα
και πριν από την
παγκόσμια
χρηματοπιστωτική κρίση.
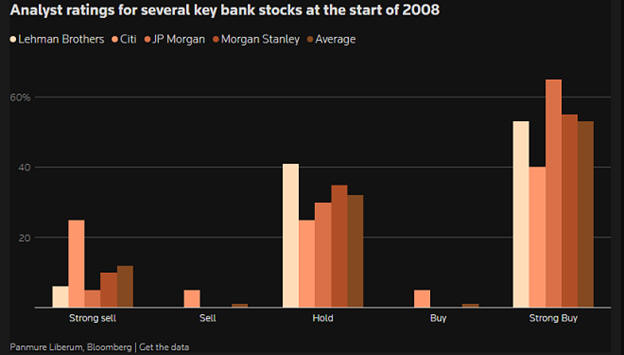
Στις αρχές του 2008, οι
αναλυτές εξακολουθούσαν
να διατηρούν θετική
στάση απέναντι στις
αμερικανικές τράπεζες,
με το 53% των συστάσεων
να αφορά αγορά και μόλις
το 12% πώληση.
Η αισιοδοξία αυτή
διατηρούνταν παρά το
γεγονός ότι είχαν
προηγηθεί σημαντικές
ενδείξεις επιδείνωσης
στην αγορά ακινήτων και
στο χρηματοπιστωτικό
σύστημα.
Η κορύφωση των τιμών
κατοικιών στις ΗΠΑ είχε
σημειωθεί περίπου δύο
χρόνια νωρίτερα, η
New
Century
Financial
είχε ήδη χρεοκοπήσει,
δύο hedge
funds
της Bear
Stearns
είχαν καταρρεύσει και η
Countrywide
Financial
αντιμετώπιζε σοβαρές
δυσκολίες εξαιτίας της
αύξησης των αθετήσεων
στεγαστικών δανείων.
Παρά τη συσσώρευση αυτών
των εξελίξεων, οι
συστάσεις των αναλυτών
δεν είχαν προσαρμοστεί
ανάλογα με την
επιδείνωση του
περιβάλλοντος.
Δεν τελειώνουν όλες οι
φούσκες με απότομη
κατάρρευση
Η ιστορία των αγορών
δείχνει ότι οι
χρηματιστηριακές φούσκες
μπορούν να ολοκληρωθούν
με διαφορετικούς
τρόπους. Σε ορισμένες
περιπτώσεις, η κορύφωση
συνοδεύεται από ένα
εντυπωσιακό τελευταίο
κύμα ανόδου, καθώς ακόμη
και οι πιο επιφυλακτικοί
επενδυτές εγκαταλείπουν
τις αμφιβολίες τους και
συμμετέχουν στο ράλι.
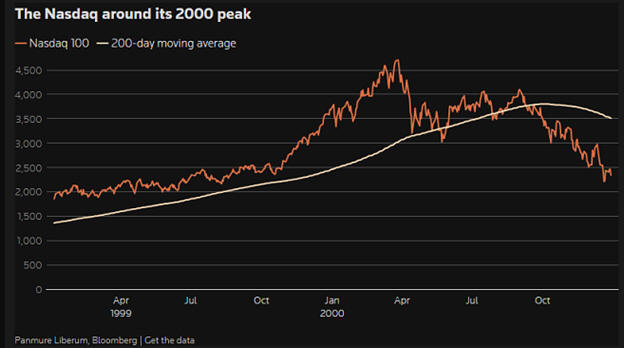
Χαρακτηριστικό
παράδειγμα αποτελεί η
τεχνολογική αγορά στα
τέλη της δεκαετίας του
1990. Ο Nasdaq
ενισχύθηκε κατά 95% μέσα
σε μόλις έξι μήνες, από
τον Οκτώβριο του 1999
έως το ιστορικό υψηλό
της 27ης Μαρτίου 2000.
Ακολούθησε πτώση 32%
μέσα σε μόλις τρεις
εβδομάδες.
Υπάρχουν, όμως, και
φούσκες που δεν
καταρρέουν αμέσως.
Αντίθετα, αρχίζουν να
χάνουν σταδιακά τη
δυναμική τους, καθώς οι
αρνητικές ειδήσεις
συσσωρεύονται και οι
επενδυτές γίνονται
ολοένα πιο
επιφυλακτικοί.
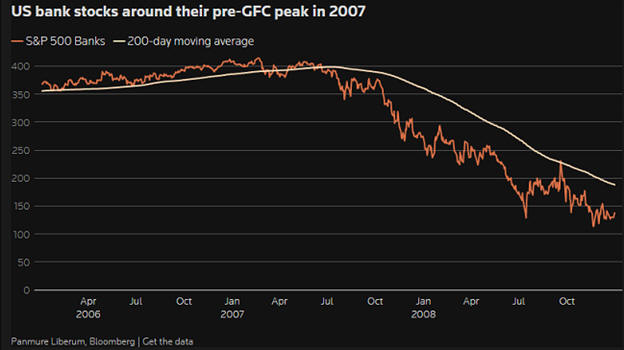
Αυτό συνέβη πριν από την
κρίση του 2008. Οι
τραπεζικές μετοχές είχαν
ενισχυθεί περίπου 12%
από τις αρχές του 2006
έως την κορύφωσή τους
τον Φεβρουάριο του 2007.
Στη συνέχεια, η αγορά
παρέμεινε ουσιαστικά
στάσιμη για περίπου
τρεις μήνες, με απώλειες
κοντά στο 5%, καθώς οι
ανησυχίες για τα
στεγαστικά δάνεια και
την ποιότητα των
τραπεζικών ισολογισμών
εντείνονταν.
Όταν οι αρνητικές
εξελίξεις έγιναν πλέον
πολύ σοβαρές για να
αγνοηθούν, οι επενδυτές
αναθεώρησαν απότομα τις
εκτιμήσεις τους. Οι
μαζικές πωλήσεις
επιταχύνθηκαν και η
πτώση των τραπεζικών
μετοχών μετατράπηκε σε
ανεξέλεγκτη καθοδική
πορεία.
Η σημερινή εικόνα των
μετοχών τεχνητής
νοημοσύνης
Η σημερινή
χρηματιστηριακή πορεία
των εταιρειών τεχνητής
νοημοσύνης παρουσιάζει
στοιχεία που θυμίζουν
τόσο την τεχνολογική
φούσκα του 2000 όσο και
τη σταδιακή αποδυνάμωση
των τραπεζικών μετοχών
πριν από την κρίση του
2008.
Το καλάθι Goldman
Sachs
US
Broad
AI,
το οποίο παρακολουθεί
τις μετοχές που
συνδέονται με το
λεγόμενο AI
trade,
καταγράφει μια ιδιαίτερα
έντονη διακύμανση το
τελευταίο διάστημα.
|
Περίοδος
|
Μεταβολή
|
|
Απρίλιος –
Ιούνιος
|
+51%
|
|
Ιούλιος
|
-24%
|
|
Οκτώβριος
|
-17%
|
Η αρχική εκρηκτική
άνοδος, η οποία
τροφοδοτήθηκε κυρίως από
την εκτίναξη των μετοχών
ημιαγωγών, ακολουθήθηκε
από σημαντικές
διορθώσεις. Οι απώλειες
του Ιουλίου και του
Οκτωβρίου δείχνουν ότι η
αγορά έχει αρχίσει να
γίνεται πιο ευαίσθητη
στις αποτιμήσεις και
στις ειδήσεις που
αφορούν τις προοπτικές
του κλάδου.
Το κρίσιμο ερώτημα είναι
εάν οι μαζικές πωλήσεις
του Οκτωβρίου και οι
πρόσφατες εξελίξεις γύρω
από τη Nvidia
αποτελούν ένα σημείο
καμπής για τις μετοχές
τεχνητής νοημοσύνης,
αντίστοιχο με εκείνο που
καταγράφηκε στις
τραπεζικές μετοχές το
καλοκαίρι του 2007.
Προς το παρόν, η αγορά
δεν έχει δώσει οριστική
απάντηση. Η ισχυρή
αισιοδοξία των αναλυτών
εξακολουθεί να αποτελεί
βασικό χαρακτηριστικό
του AI
trade,
ωστόσο η συσσώρευση
αρνητικών ειδήσεων και
οι διαδοχικές διορθώσεις
δείχνουν ότι η δυναμική
της ανόδου δεν είναι
πλέον τόσο
αδιαμφισβήτητη.
Η ιστορική εμπειρία
υπενθυμίζει ότι οι
μεγάλες χρηματιστηριακές
ανατροπές δεν
προαναγγέλλονται πάντοτε
από μια ξαφνική
κατάρρευση. Μερικές
φορές, η αλλαγή τάσης
ξεκινά πολύ πιο αθόρυβα,
με την αγορά να
δυσκολεύεται να
διατηρήσει τα υψηλά της,
ενώ οι αναλυτές
εξακολουθούν να βλέπουν
περισσότερες ευκαιρίες
παρά κινδύνους.
Πηγή:
Bloomberg
|