|
Στο μέτωπο της
χρηματοδότησης της
οικονομίας, το
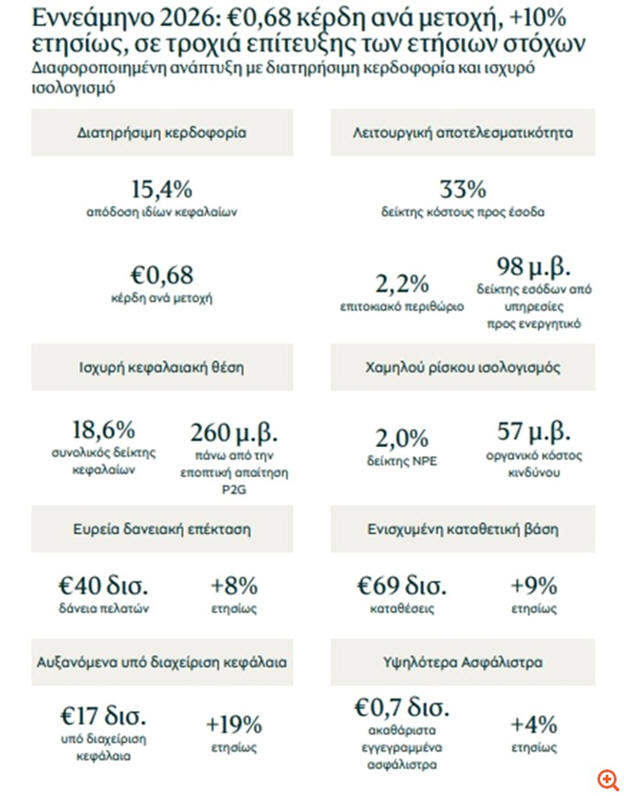
χαρτοφυλάκιο δανείων
διαμορφώθηκε κοντά στα
40 δισ. ευρώ, με την
καθαρή πιστωτική
επέκταση να φθάνει τα
2,2 δισ. ευρώ από την
αρχή του έτους. Η
επίδοση αυτή διατηρεί
την τράπεζα σε τροχιά
επίτευξης του στόχου για
καθαρή αύξηση δανείων
άνω των 3 δισ. ευρώ το
2026.
Ιδιαίτερη κινητικότητα
καταγράφεται και στη
στεγαστική πίστη, όπου η
ανάκαμψη συνεχίζεται. Οι
νέες εκταμιεύσεις
στεγαστικών δανείων
ανήλθαν σε 600 εκατ.
ευρώ, αυξημένες κατά 37%
σε ετήσια βάση, ενώ το
υπόλοιπο του
χαρτοφυλακίου ενισχύθηκε
καθαρά κατά 135 εκατ.
ευρώ στο εννεάμηνο.
Οι καταθέσεις πελατών
αυξήθηκαν κατά 9% σε
ετήσια βάση, φθάνοντας
τα 69,2 δισ. ευρώ, με το
συνολικό κόστος τους να
παραμένει σε χαμηλό
επίπεδο, στο 0,39%.
Θετική είναι και η
εικόνα στη διαχείριση
κεφαλαίων, καθώς τα υπό
διαχείριση κεφάλαια
πελατών ενισχύθηκαν κατά
19%, στα 16,9 δισ. ευρώ.
Οι καθαρές εισροές κατά
το εννεάμηνο ανήλθαν σε
1,3 δισ. ευρώ,
υπερβαίνοντας ήδη τον
ετήσιο στόχο.
Σημαντική συμβολή στη
διεύρυνση των
δραστηριοτήτων του
Ομίλου έχει και η Εθνική
Ασφαλιστική. Η παραγωγή
ακαθάριστων
εγγεγραμμένων
ασφαλίστρων διαμορφώθηκε
στα 666 εκατ. ευρώ,
καταγράφοντας αύξηση 4%
σε ετήσια βάση.
Ρεκόρ λειτουργικής
κερδοφορίας και βελτίωση
των αποδόσεων
Η βασική λειτουργική
κερδοφορία της Πειραιώς
έφθασε τα 930 εκατ. ευρώ
στο εννεάμηνο, με άνοδο
14% σε σχέση με το 2025.
Μόνο κατά το τρίτο
τρίμηνο, τα βασικά κέρδη
ανήλθαν σε 301 εκατ.
ευρώ, αυξημένα κατά 10%
σε ετήσια βάση.
Τα καθαρά κέρδη
διαμορφώθηκαν σε 893
εκατ. ευρώ, σημειώνοντας
αύξηση 9%. Η ισχυρή
επίδοση των βασικών
τραπεζικών εργασιών
αντισταθμίστηκε εν μέρει
από τη μεταβλητότητα των
αγορών, η οποία επηρέασε
τα μη βασικά έσοδα.
Τα κέρδη ανά μετοχή
ανήλθαν σε 0,68 ευρώ,
αυξημένα κατά 10% σε
ετήσια βάση, εξέλιξη που
διατηρεί την τράπεζα σε
τροχιά επίτευξης του
στόχου για περίπου 0,90
ευρώ ανά μετοχή το 2026.
Η εξομαλυμένη απόδοση
ενσώματων ιδίων
κεφαλαίων (RoTE)
διαμορφώθηκε στο 15,4%,
επίπεδο που βρίσκεται
κοντά στον στόχο της
διοίκησης για απόδοση
περίπου 15% στο σύνολο
της χρήσης.
Στα καθαρά έσοδα από
τόκους, η εικόνα του
τρίτου τριμήνου ήταν
θετική, με το σχετικό
μέγεθος να ανέρχεται σε
542 εκατ. ευρώ, αυξημένο
κατά 7% σε τριμηνιαία
βάση. Το καθαρό
επιτοκιακό περιθώριο για
το εννεάμηνο
διαμορφώθηκε στο 2,2%.
Ακόμη πιο έντονη ήταν η
άνοδος των καθαρών
εσόδων από υπηρεσίες, τα
οποία έφθασαν τα 679
εκατ. ευρώ,
καταγράφοντας αύξηση 39%
σε ετήσια βάση. Η
εξέλιξη αυτή αντανακλά
τη μεγαλύτερη συμμετοχή
δραστηριοτήτων όπως η
ασφαλιστική αγορά και η
διαχείριση περιουσιακών
στοιχείων, περιορίζοντας
σταδιακά την εξάρτηση
της κερδοφορίας από τα
καθαρά έσοδα τόκων.
Πλέον, τα έσοδα από
υπηρεσίες αντιστοιχούν
στο 31% των συνολικών
εσόδων του Ομίλου.
Η αποτελεσματικότητα στη
διαχείριση του κόστους
παραμένει ένα από τα
βασικά χαρακτηριστικά
της λειτουργίας της
τράπεζας. Ο δείκτης
κόστους προς έσοδα
διαμορφώθηκε στο 33% για
το εννεάμηνο, ενώ στο
τρίτο τρίμηνο υποχώρησε
στο 32%.
Ισχυρή κεφαλαιακή βάση
και διανομή στους
μετόχους
Η διοίκηση διατηρεί τον
σχεδιασμό για σημαντικές
αποδόσεις προς τους
μετόχους. Για τα κέρδη
του 2026 προβλέπεται
συνολική διανομή
μετρητών ύψους 650 εκατ.
ευρώ, ενώ τον Δεκέμβριο
αναμένεται να καταβληθεί
προμέρισμα περίπου 124
εκατ. ευρώ, που
αντιστοιχεί σε 0,10 ευρώ
ανά μετοχή. Η καταβολή
τελεί υπό την προϋπόθεση
των απαραίτητων
εποπτικών εγκρίσεων.
Η κεφαλαιακή θέση της
Πειραιώς παραμένει
ισχυρή, με τον δείκτη
CET1
να διαμορφώνεται στο
12,9%, ενώ η τράπεζα
βρίσκεται σε τροχιά
υπέρβασης του 13%. Ο
συνολικός δείκτης
κεφαλαιακής επάρκειας
ανήλθε στο 18,6%,
διατηρώντας απόθεμα
περίπου 260 μονάδων
βάσης πάνω από τις
εποπτικές απαιτήσεις του
2026,
συμπεριλαμβανομένης της
απαίτησης P2G.
Σε επίπεδο ποιότητας
ενεργητικού, ο δείκτης
μη εξυπηρετούμενων
ανοιγμάτων (NPE)
υποχώρησε στο 2%, από
2,2% στο τέλος του
προηγούμενου τριμήνου,
εξέλιξη που συνδέεται
και με τις πωλήσεις
χαρτοφυλακίων δανείων.
Το οργανικό κόστος
κινδύνου διαμορφώθηκε
στις 57 μονάδες βάσης,
σε επίπεδο συμβατό με
τον αναθεωρημένο στόχο
των 60 μονάδων βάσης για
το 2026.
Παράλληλα, ο δείκτης
δανείων προς καταθέσεις
βρίσκεται στο 65%, ενώ ο
δείκτης κάλυψης
ρευστότητας (LCR)
ανέρχεται στο 212%,
αποτυπώνοντας την ισχυρή
ρευστότητα του Ομίλου.
Snappi: 260.000 χρήστες
στον πρώτο χρόνο
λειτουργίας
Ιδιαίτερη αναφορά στην
ψηφιακή τράπεζα
Snappi
έκανε ο διευθύνων
σύμβουλος της Πειραιώς,
Χρήστος Μεγάλου,
επισημαίνοντας τη
δυναμική που έχει
αναπτύξει κατά τον πρώτο
χρόνο λειτουργίας της.
Η Snappi
έχει προσελκύσει 260.000
χρήστες και έχει
συγκεντρώσει καταθέσεις
130 εκατ. ευρώ, με τον
ρυθμό εισροών να
προσεγγίζει το 1 εκατ.
ευρώ ημερησίως. Από τον
Ιούλιο έχουν διατεθεί
επτά νέα προϊόντα, ενώ η
θετική πορεία της
ψηφιακής τράπεζας οδηγεί
τη διοίκηση στην
αναθεώρηση προς τα πάνω
των μεσοπρόθεσμων
φιλοδοξιών της.
Σύμφωνα με τον κ.
Μεγάλου, η ανάπτυξη της
Πειραιώς δεν
περιορίζεται στην
παραδοσιακή τραπεζική
δραστηριότητα, αλλά
στηρίζεται σε ένα
ευρύτερο μοντέλο που
συνδυάζει την πιστωτική
επέκταση με την ενίσχυση
των ασφαλιστικών
εργασιών, τη διαχείριση
κεφαλαίων και τις
ψηφιακές υπηρεσίες.
Ο ίδιος υπογράμμισε ότι
η αύξηση των εσόδων από
υπηρεσίες κατά 39% στο
εννεάμηνο, καθώς και οι
εισροές 1,3 δισ. ευρώ
στη διαχείριση κεφαλαίων
πελατών, επιβεβαιώνουν
τη σταδιακή
διαφοροποίηση των πηγών
εσόδων. Παράλληλα, η
Εθνική Ασφαλιστική
ενισχύει τη συνεισφορά
της στον Όμιλο, με
παραγωγή ασφαλίστρων 666
εκατ. ευρώ κατά την
εξεταζόμενη περίοδο.
Οι
στόχοι για το 2027
Η επίδοση του εννεαμήνου
ενισχύει την εκτίμηση
της διοίκησης ότι οι
στόχοι για το 2026 είναι
εφικτοί, ενώ σε
ορισμένους τομείς, όπως
τα καθαρά έσοδα από
τόκους και τα έσοδα από
υπηρεσίες,
διαμορφώνονται
προϋποθέσεις για
καλύτερες επιδόσεις.
Παράλληλα, η τράπεζα
προετοιμάζει την επόμενη
φάση ανάπτυξης, θέτοντας
συγκεκριμένους στόχους
για το 2027.
Οι
βασικές επιδιώξεις
περιλαμβάνουν:
Καθαρό επιτοκιακό
περιθώριο υψηλότερο του
2,4%.
Έσοδα από υπηρεσίες
κοντά στο 0,9% του
ενεργητικού.
Απόδοση ενσώματων ιδίων
κεφαλαίων (RoTE)
άνω του 15%.
Ετήσια αύξηση κερδών ανά
μετοχή περίπου 10%.
Δείκτη CET1 υψηλότερο
του 13,5%.
Αναφερόμενος στις
οικονομικές προοπτικές,
ο κ. Μεγάλου σημείωσε
ότι η παρατεταμένη
ένταση στη Μέση Ανατολή
και η άνοδος των
αποδόσεων των ευρωπαϊκών
ομολόγων διατηρούν
αυξημένη την αβεβαιότητα
για τη διεθνή οικονομία.
Ωστόσο, εκτίμησε ότι η
ελληνική οικονομία
εξακολουθεί να διαθέτει
ανθεκτικά
χαρακτηριστικά, με τη
δημοσιονομική
σταθερότητα, την
αποκλιμάκωση του
δημόσιου χρέους και το
υψηλό πρωτογενές
πλεόνασμα να αποτελούν
σημαντικά στηρίγματα.
Όπως ανέφερε, η συνέχιση
των μεταρρυθμίσεων και
των επενδύσεων, σε
συνδυασμό με τη
διατήρηση ενός
αξιόπιστου
δημοσιονομικού πλαισίου,
δημιουργούν τις
προϋποθέσεις για τη
διατήρηση της ελληνικής
οικονομίας σε θετική
πορεία.
Τέλος, η Πειραιώς
ανακοίνωσε ότι έλαβε την
πιστοποίηση Top
Employer
Greece
2026 από το Top
Employers
Institute,
αποτελώντας τη μοναδική
ελληνική τράπεζα που
απέσπασε τη συγκεκριμένη
διάκριση.
Η διοίκηση δηλώνει ότι
θα συνεχίσει να επενδύει
στην τεχνολογία και στο
ανθρώπινο δυναμικό, να
στηρίζει τις ανάγκες των
πελατών και τη
χρηματοδότηση της
ελληνικής οικονομίας, με
στόχο τη δημιουργία
διατηρήσιμης αξίας για
τους μετόχους και το
σύνολο των
ενδιαφερόμενων μερών.
Σημείωση: Στο αρχικό
κείμενο αναφέρεται «930
ευρώ» για τη λειτουργική
κερδοφορία στην πρώτη
παράγραφο, προφανώς εκ
παραδρομής. Το σωστό
μέγεθος, όπως προκύπτει
από τα υπόλοιπα
στοιχεία, είναι 930
εκατ. ευρώ. Επίσης,
διατηρήθηκε η αναφορά
στα δάνεια ως 39,6 δισ.
ευρώ στην αρχική
παρουσίαση, ενώ στη
δήλωση του CEO
το μέγεθος
στρογγυλοποιείται στα 40
δισ. ευρώ.
|