|
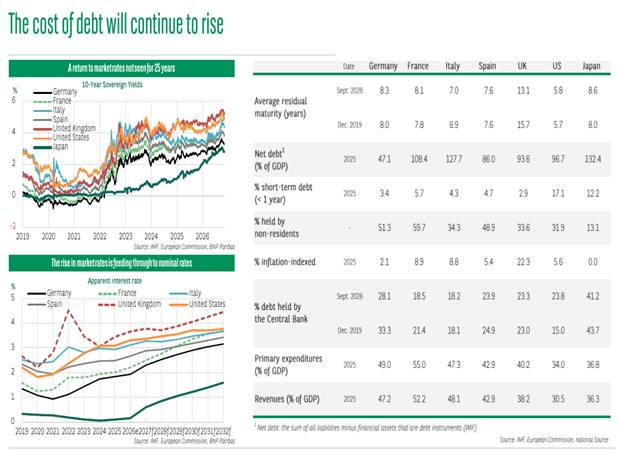
Το κόστος εξυπηρέτησης
του χρέους αυξάνεται σε
όλες τις χώρες
Η άνοδος των αποδόσεων
των κρατικών ομολόγων
μεταφέρεται σταδιακά στο
πραγματικό κόστος
δανεισμού των
κυβερνήσεων. Η
διαδικασία αυτή δεν
είναι άμεση, καθώς τα
κράτη εξακολουθούν να
εξυπηρετούν μεγάλο μέρος
του χρέους τους με βάση
παλαιότερες εκδόσεις, οι
οποίες είχαν
πραγματοποιηθεί σε πολύ
χαμηλότερα επιτόκια.
Ωστόσο, όσο τα ομόλογα
αυτά λήγουν και
αντικαθίστανται από νέες
εκδόσεις, η επιβάρυνση
αυξάνεται.
Η μέση υπολειπόμενη
διάρκεια του δημόσιου
χρέους περιορίζει προς
το παρόν την ταχύτητα
μετάδοσης των υψηλότερων
επιτοκίων. Στις
περισσότερες ευρωπαϊκές
χώρες κυμαίνεται μεταξύ
επτά και οκτώ ετών, ενώ
στις ΗΠΑ είναι μικρότερη
και το ποσοστό του
βραχυπρόθεσμου χρέους
υψηλότερο. Αυτό σημαίνει
ότι η αμερικανική
κυβέρνηση είναι
περισσότερο εκτεθειμένη
στην ταχύτερη μετακύλιση
των επιτοκιακών αυξήσεων
στο κόστος εξυπηρέτησης.
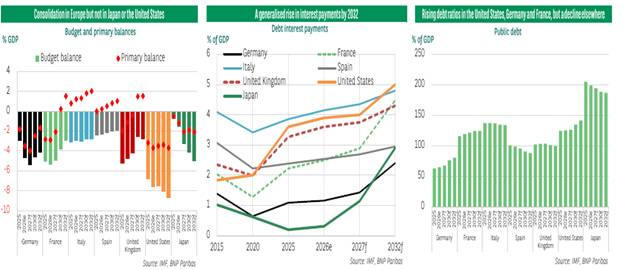
Η BNP
Paribas
εκτιμά ότι μέχρι το 2032
οι δαπάνες για τόκους θα
έχουν αυξηθεί σε όλες
τις εξεταζόμενες
οικονομίες. Η μεγαλύτερη
επιβάρυνση αναμένεται
στη Γαλλία, όπου οι
τόκοι εκτιμάται ότι θα
διπλασιαστούν και θα
προσεγγίσουν τα επίπεδα
της Ιταλίας. Στη
Γερμανία και την Ιαπωνία
οι αντίστοιχες δαπάνες
αναμένεται επίσης να
υπερδιπλασιαστούν, αν
και ξεκινούν από
χαμηλότερη βάση. Στις
ΗΠΑ, οι τόκοι
προβλέπεται να φθάσουν
στο 5% του ΑΕΠ, το
υψηλότερο ποσοστό μεταξύ
των χωρών της μελέτης.
Η μεταβολή αυτή
σηματοδοτεί μια
διαφορετική
δημοσιονομική
πραγματικότητα: η αύξηση
του κόστους δανεισμού
περιορίζει σταδιακά τη
δυνατότητα των
κυβερνήσεων να
χρηματοδοτούν νέες
δαπάνες χωρίς πρόσθετη
επιβάρυνση των
ελλειμμάτων και του
χρέους.
ΗΠΑ: Το δημόσιο χρέος
συνεχίζει την ανοδική
του πορεία χωρίς ορατή
δημοσιονομική αναστροφή
Οι ΗΠΑ εμφανίζουν την
πιο ανησυχητική
δημοσιονομική εικόνα
μεταξύ των μεγάλων
ανεπτυγμένων οικονομιών.
Η BNP
Paribas
εκτιμά ότι το πρωτογενές
έλλειμμα θα διευρυνθεί
στο 4,2% του ΑΕΠ το
2026, από 3,2% το 2025,
κυρίως λόγω της
υστέρησης των εσόδων από
τους δασμούς, καθώς οι
ανταποδοτικοί δασμοί
επιστρέφονται και
αντικαθίστανται σταδιακά
από νέα μέτρα. Για το
2027 προβλέπεται
περιορισμένη βελτίωση,
με το πρωτογενές
έλλειμμα να υποχωρεί στο
3,5% του ΑΕΠ.
Η γήρανση του πληθυσμού
ασκεί διαρκή ανοδική
πίεση στις υποχρεωτικές
δαπάνες για υγεία και
συντάξεις, ενώ δεν
διαφαίνεται πρόθεση
ουσιαστικής
δημοσιονομικής
εξυγίανσης. Τα περιθώρια
περικοπών στις
ομοσπονδιακές δαπάνες
είναι περιορισμένα και
οι αυξήσεις φόρων δεν
θεωρούνται πιθανές στην
παρούσα φάση.
Το δημόσιο χρέος
αναμένεται να ξεπεράσει
το 140% του ΑΕΠ το 2032,
από επίπεδα κάτω του
125% το 2025. Μάλιστα, η
αναλογία χρέους προς ΑΕΠ
προβλέπεται να αυξάνεται
σε όλα τα εναλλακτικά
σενάρια της τράπεζας,
ακόμη και σε εκείνο που
προϋποθέτει ευνοϊκότερη
ανάπτυξη και πληθωρισμό.
Στο δυσμενέστερο
σενάριο, που συνδυάζει
χαμηλότερη ανάπτυξη και
υψηλότερα επιτόκια, το
χρέος θα μπορούσε να
προσεγγίσει το 160% του
ΑΕΠ.
Επιπλέον, η σταδιακή
εξομάλυνση της ανάπτυξης
και του πληθωρισμού
αναμένεται να περιορίσει
τον ονομαστικό ρυθμό
αύξησης του ΑΕΠ από
σχεδόν 6% σήμερα σε
περίπου 4%
μακροπρόθεσμα. Την ίδια
στιγμή, το πραγματικό
κόστος δανεισμού θα
αυξάνεται καθώς το
παλαιότερο χρέος
αναχρηματοδοτείται με
υψηλότερα επιτόκια.
Έτσι, η ευνοϊκή σήμερα
σχέση μεταξύ επιτοκίων
και ονομαστικής
ανάπτυξης αναμένεται να
έχει σχεδόν εξαφανιστεί
έως το 2032.
Γερμανία: Η
δημοσιονομική στροφή
αυξάνει το χρέος
Η χαλάρωση των
δημοσιονομικών κανόνων
και τα μεγάλα επενδυτικά
προγράμματα σε υποδομές
και άμυνα αναμένεται να
οδηγήσουν σε σημαντική
διεύρυνση του
πρωτογενούς ελλείμματος
στη Γερμανία το 2026 και
το 2027. Παρά τη
σταδιακή αποκλιμάκωσή
του από το 2028, το
πρωτογενές ισοζύγιο θα
παραμείνει για τα
επόμενα χρόνια σε
επίπεδα που δεν
επιτρέπουν τη
σταθεροποίηση του
δημόσιου χρέους.
Η αύξηση των δημόσιων
δαπανών αναμένεται να
είναι έντονη από το 2026
και μετά, ενώ η άνοδος
των κρατικών εσόδων,
ακόμη και με την
επιτάχυνση της
οικονομικής ανάπτυξης,
δεν θα επαρκεί για να
αντισταθμίσει την
επιβάρυνση.
Παράλληλα, η σχέση
μεταξύ ονομαστικής
ανάπτυξης και επιτοκίου
εξυπηρέτησης του χρέους
αναμένεται να
επιδεινωθεί από το 2030.
Το μέσο κόστος δανεισμού
προβλέπεται να αυξηθεί
από 1,93% το 2026 σε
3,16% το 2032, καθώς το
παλαιό χρέος θα
αναχρηματοδοτείται
σταδιακά με
δυσμενέστερους όρους.
Την ίδια περίοδο, η
ονομαστική ανάπτυξη
αναμένεται να
επιβραδυνθεί από 4,2% το
2026 σε 2,8% το 2032.
Η BNP
Paribas
εκτιμά ότι το δημόσιο
χρέος της Γερμανίας θα
φθάσει περίπου στο 80%
του ΑΕΠ το 2032, από
62,7% το 2025. Ακόμη και
σε ευνοϊκότερα σενάρια
ανάπτυξης,
δημοσιονομικού ισοζυγίου
και επιτοκίων, η αύξηση
του λόγου χρέους προς
ΑΕΠ δεν θα ανακοπεί
πλήρως.
Γαλλία: Η ασθενής
ανάπτυξη δυσχεραίνει τη
δημοσιονομική προσαρμογή
Η Γαλλία αντιμετωπίζει
έναν ιδιαίτερα δύσκολο
συνδυασμό υψηλού
πρωτογενούς ελλείμματος,
χαμηλής ανάπτυξης και
αυξανόμενου κόστους
δανεισμού. Η μείωση του
πρωτογενούς ελλείμματος
παραμένει περιορισμένη
σε σχέση με τα επίπεδα
του 2024, ενώ το 2026 η
δημοσιονομική προσαρμογή
ουσιαστικά σταμάτησε. Ως
αποτέλεσμα, διευρύνθηκε
περαιτέρω η απόσταση
μεταξύ του πραγματικού
πρωτογενούς ισοζυγίου
και εκείνου που
απαιτείται για τη
σταθεροποίηση του
χρέους.
Η πραγματική ανάπτυξη
του ΑΕΠ εκτιμάται μόλις
στο 0,3% το 2026. Παρά
τη χαμηλή αυτή επίδοση,
η ονομαστική ανάπτυξη
εξακολουθεί να
υπερβαίνει το πραγματικό
κόστος εξυπηρέτησης του
χρέους, κυρίως λόγω του
πληθωρισμού. Ωστόσο, η
κατάσταση αναμένεται να
αντιστραφεί από το 2028,
καθώς τα υψηλότερα
επιτόκια των νέων
εκδόσεων θα μεταφέρονται
σταδιακά στο συνολικό
κόστος δανεισμού.
Ενδεικτικά, τα νέα
ομόλογα εκδίδονται με
επιτόκια κοντά στο 5%,
ενώ το χρέος που λήγει
εξακολουθεί να έχει
κόστος χαμηλότερο του
1%. Η αναχρηματοδότηση
αυτού του χρέους θα
οδηγήσει σε επιτάχυνση
της αύξησης του μέσου
επιτοκίου εξυπηρέτησης.
Η δημοσιονομική
προσαρμογή βασίστηκε
μέχρι σήμερα κυρίως στην
αύξηση των εσόδων. Η
BNP
Paribas
εκτιμά ότι τα έσοδα θα
συνεχίσουν να αυξάνονται
το 2026 και το 2027, ενώ
οι δαπάνες αναμένεται να
παραμείνουν σχεδόν
αμετάβλητες, καθώς η
αύξηση των αμυντικών
δαπανών και η
τιμαριθμική
αναπροσαρμογή των
κοινωνικών παροχών
περιορίζουν τα
περιθώρια.
Ωστόσο, για
ουσιαστικότερη μείωση
του ελλείμματος θα
απαιτηθεί περιορισμός
των δημόσιων δαπανών ως
ποσοστού του ΑΕΠ. Η
τράπεζα δεν αναμένει
κάτι τέτοιο πριν από το
2028, καθώς η σημερινή
κυβέρνηση δεν διαθέτει
την απαραίτητη
πλειοψηφία στην
Εθνοσυνέλευση για να
προωθήσει μια τέτοια
πολιτική.
Στο βασικό σενάριο, το
δημόσιο χρέος
προβλέπεται να αυξηθεί
στο 124,5% του ΑΕΠ το
2032 και στη συνέχεια να
σταθεροποιηθεί. Για να
επιτευχθεί αυτό, θα
απαιτηθεί σημαντική
δημοσιονομική
προσπάθεια, με
πρωτογενές πλεόνασμα
1,5% του ΑΕΠ έως τότε.
Εάν η προσαρμογή
καθυστερήσει κατά ένα
έτος, το χρέος θα
μπορούσε να είναι
υψηλότερο κατά δύο
ποσοστιαίες μονάδες του
ΑΕΠ το 2032.
Ιταλία: Η σταθεροποίηση
του χρέους παραμένει
εύθραυστη
Η Ιταλία έχει επιστρέψει
σε πρωτογενή πλεονάσματα
από το 2024, με την
BNP
Paribas
να αναμένει περαιτέρω
βελτίωση τα επόμενα
χρόνια. Το πρωτογενές
ισοζύγιο πέρασε από
έλλειμμα 3,5% του ΑΕΠ το
2023 σε εκτιμώμενο
πλεόνασμα 1,2% το 2026.
Η εξέλιξη αυτή συνδέεται
με τη σταδιακή κατάργηση
των μέτρων στήριξης που
είχαν υιοθετηθεί μετά
την πανδημία, του
προγράμματος βασικού
εισοδήματος και του
μέτρου Superbonus.
Το πρωτογενές πλεόνασμα
αναμένεται να αυξηθεί
περαιτέρω, φθάνοντας το
2% του ΑΕΠ το 2032. Η
αύξηση των δημόσιων
εσόδων με ταχύτερο ρυθμό
από τις πρωτογενείς
δαπάνες θα επιτρέψει τη
συνέχιση της
δημοσιονομικής
προσαρμογής, παρά τις
πιέσεις από τις
συνταξιοδοτικές και
αμυντικές δαπάνες.
Ωστόσο, η επιβράδυνση
της ονομαστικής
ανάπτυξης και η σταδιακή
αύξηση του κόστους
εξυπηρέτησης του χρέους
δημιουργούν νέες
δυσκολίες. Η ονομαστική
ανάπτυξη προβλέπεται να
υποχωρήσει από 3,3% το
2027 σε 2,4% το 2032,
ενώ το μέσο επιτόκιο του
δημόσιου χρέους
αναμένεται να αυξηθεί
από 3,12% το 2026 σε
3,67% το 2032.
Από το 2028 και μετά, η
δυσμενέστερη σχέση
μεταξύ ανάπτυξης και
επιτοκίων θα καθιστά
αναγκαία τη διατήρηση
σημαντικών πρωτογενών
πλεονασμάτων για τη
σταθεροποίηση του
χρέους.
Ο λόγος δημόσιου χρέους
προς ΑΕΠ εκτιμάται ότι
θα φθάσει στο 137% το
2026, προτού υποχωρήσει
στο 133,7% το 2032. Η
αποκλιμάκωση αυτή,
ωστόσο, παραμένει
ευάλωτη σε μια
επιβράδυνση της
ανάπτυξης, σε υψηλότερα
επιτόκια ή σε επιδείνωση
του πρωτογενούς
ισοζυγίου. Η σταδιακή
αναχρηματοδότηση του
χρέους με υψηλότερο
κόστος θα συνεχίσει,
παράλληλα, να περιορίζει
τα δημοσιονομικά
περιθώρια.
Ισπανία: Η ανάπτυξη
παραμένει ο βασικός
σύμμαχος στη μείωση του
χρέους
Η Ισπανία εμφανίζει μία
από τις ευνοϊκότερες
δημοσιονομικές
προοπτικές μεταξύ των
μεγάλων ευρωπαϊκών
οικονομιών. Η ισχυρή
ανάπτυξη, σε συνδυασμό
με τη διατήρηση
πρωτογενών πλεονασμάτων,
αναμένεται να οδηγήσει
σε συνεχή μείωση του
δημόσιου χρέους έως το
2032.
Το πρωτογενές πλεόνασμα
προβλέπεται να αυξάνεται
σταδιακά, φθάνοντας το
1% του ΑΕΠ το 2032. Η
δημοσιονομική πειθαρχία
αναμένεται να
διατηρηθεί, παρά την
προσωρινή επίδραση των
μέτρων στήριξης για την
ενέργεια το 2026.
Καθοριστικό ρόλο
διαδραματίζει η σχέση
μεταξύ ονομαστικής
ανάπτυξης και επιτοκίου
εξυπηρέτησης του χρέους.
Η ονομαστική ανάπτυξη
αναμένεται να παραμείνει
υψηλότερη από το κόστος
δανεισμού σε όλη την
περίοδο των προβλέψεων,
παρά την επιβράδυνσή της
από 5,7% το 2026 σε 3,6%
το 2032. Η εξέλιξη αυτή
στηρίζεται σε πραγματική
ανάπτυξη που εκτιμάται
κατά μέσο όρο στο 1,9%,
καθώς και σε πληθωρισμό
υψηλότερο του 2%.
Τα δημόσια έσοδα
αναμένεται να ενισχυθούν
χάρη στην ανθεκτικότητα
της αγοράς εργασίας, την
κατανάλωση και την
αποτελεσματική είσπραξη
φόρων. Αντίθετα, οι
πρωτογενείς δαπάνες
προβλέπεται να αυξηθούν
ελαφρά, φθάνοντας
περίπου στο 42,9% του
ΑΕΠ έως το 2032.
Σύμφωνα με το βασικό
σενάριο, το δημόσιο
χρέος θα υποχωρήσει κάτω
από το 90% του ΑΕΠ ήδη
από το 2030, από 100,5%
το 2025, και θα
διαμορφωθεί στο 88% το
2032. Η BNP
Paribas
θεωρεί ότι η μείωση θα
συνεχιστεί στα
περισσότερα εναλλακτικά
σενάρια, με εξαίρεση μια
ιδιαίτερα δυσμενή
εξέλιξη που θα συνδυάζει
επιβράδυνση της
ανάπτυξης και άνοδο των
επιτοκίων.
Ηνωμένο Βασίλειο: Η
δημοσιονομική εξυγίανση
παραμένει σε τροχιά
Το Ηνωμένο Βασίλειο
αναμένεται να επιστρέψει
σε πρωτογενές πλεόνασμα
από το 2028,
συνεχίζοντας τη
δημοσιονομική προσαρμογή
που ξεκίνησε η
προηγούμενη κυβέρνηση
των Εργατικών.
Το πρωτογενές έλλειμμα
έχει ήδη περιοριστεί
σημαντικά, από 3,1% του
ΑΕΠ το 2024 σε
εκτιμώμενο 1,1% το 2026.
Το 2027 αναμένεται να
παραμείνει σε αρνητικό
έδαφος, κυρίως λόγω των
προσωρινών μέτρων
στήριξης για την
ενεργειακή κρίση. Από το
2028, όμως, προβλέπεται
η επιστροφή σε
πλεονάσματα, τα οποία
από το 2029 θα
υπερβαίνουν το επίπεδο
που απαιτείται για τη
σταθεροποίηση του
δημόσιου χρέους.
Η δημοσιονομική
προσαρμογή αναμένεται να
στηριχθεί κυρίως στη
διαρθρωτική αύξηση των
φορολογικών εσόδων και
στη συγκράτηση των
δαπανών. Το μερίδιο των
εσόδων στο ΑΕΠ
προβλέπεται να φθάσει σε
ιστορικά υψηλό επίπεδο,
περίπου 42% το 2032.
Σημαντικό ρόλο θα
διαδραματίσουν το πάγωμα
των φορολογικών
κλιμακίων και στοχευμένα
φορολογικά μέτρα.
Η άνοδος των επιτοκίων
θα μεταφέρεται σταδιακά
στο κόστος εξυπηρέτησης
του βρετανικού χρέους,
λόγω της μεγάλης μέσης
διάρκειάς του, η οποία
ανέρχεται περίπου στα 13
χρόνια. Ωστόσο, το υψηλό
ποσοστό ομολόγων με
πληθωριστική
αναπροσαρμογή, περίπου
23% του συνόλου, καθιστά
τις δαπάνες τόκων πιο
άμεσα ευαίσθητες στις
ενεργειακές ανατιμήσεις.
Το δημόσιο χρέος
αναμένεται να αυξηθεί
οριακά το 2026 και το
2027, λόγω των
προσωρινών μέτρων
στήριξης, της
χαμηλότερης ανάπτυξης
και των αυξημένων τόκων.
Στη συνέχεια,
προβλέπεται να
υποχωρήσει από 103% του
ΑΕΠ το 2027 σε 97% το
2032. Η BNP
Paribas
επισημαίνει ότι ο
σημαντικότερος κίνδυνος
για την πορεία του
χρέους είναι μια
χαμηλότερη από την
αναμενόμενη ανάπτυξη.
Ιαπωνία: Μείωση του
χρέους, αλλά με σταδιακή
εξασθένηση της δυναμικής
Η Ιαπωνία ακολουθεί
διαφορετική
δημοσιονομική πορεία.
Παρά τη διατήρηση
πρωτογενών ελλειμμάτων,
το δημόσιο χρέος
αναμένεται να μειωθεί,
κυρίως χάρη στη θετική
διαφορά μεταξύ
ονομαστικής ανάπτυξης
και κόστους δανεισμού.
Το πρωτογενές έλλειμμα
επιδεινώθηκε το 2026,
φθάνοντας στο 1,2% του
ΑΕΠ και διακόπτοντας
πέντε διαδοχικά χρόνια
βελτίωσης. Για το 2027
προβλέπεται να
διευρυνθεί περαιτέρω,
ξεπερνώντας το 2% του
ΑΕΠ, κυρίως λόγω της
αναστολής του φόρου
κατανάλωσης στα τρόφιμα.
Παράλληλα, η κυβέρνηση
έχει μετατοπίσει τον
δημοσιονομικό της στόχο:
αντί να επιδιώκει
πρωτογενή πλεονάσματα,
δίνει πλέον έμφαση στη
διατήρηση του λόγου
δημόσιου χρέους προς ΑΕΠ
χωρίς περαιτέρω αύξηση.
Μετά το 2028, το
πρωτογενές έλλειμμα
αναμένεται να
σταθεροποιηθεί κοντά στο
2% του ΑΕΠ.
Η ονομαστική ανάπτυξη
προβλέπεται να
παραμείνει κοντά στο 3%,
υποστηριζόμενη από το
νέο περιβάλλον
υψηλότερης ανάπτυξης και
πληθωρισμού. Αντίθετα,
το μέσο επιτόκιο του
χρέους, το οποίο
παραμένει κοντά στο
μηδέν έως το 2026,
αναμένεται να αυξηθεί
σταδιακά προς το 1,6%
έως το 2032, καθώς η
ομαλοποίηση της
νομισματικής πολιτικής
οδηγεί σε
αναχρηματοδότηση με
υψηλότερα επιτόκια.
Οι δαπάνες αναμένεται να
αυξάνονται λόγω της
γήρανσης του πληθυσμού,
των αναγκών για υγεία
και συντάξεις, των
αμυντικών δαπανών και
της έμφασης στις
δημόσιες επενδύσεις. Τα
έσοδα θα υποχωρήσουν
προσωρινά το 2027 και το
2028 λόγω της
φορολογικής ελάφρυνσης
στα τρόφιμα, προτού
ανακάμψουν χάρη στην
ονομαστική ανάπτυξη.
Το δημόσιο χρέος
προβλέπεται να μειωθεί
από περίπου 205% του ΑΕΠ
το 2025 σε 187% το 2032.
Ωστόσο, ο ρυθμός
αποκλιμάκωσης θα
επιβραδυνθεί σημαντικά,
από περίπου έξι
ποσοστιαίες μονάδες το
2026 σε λιγότερο από μία
μονάδα ετησίως από το
2030 και μετά. Η εξέλιξη
αυτή αντανακλά κυρίως τη
σταδιακή εξασθένηση του
πλεονεκτήματος που
προσφέρει η διαφορά
μεταξύ ανάπτυξης και
επιτοκίων.
Οι κίνδυνοι παραμένουν
ανοδικοί για το δημόσιο
χρέος
Η συνολική εικόνα της
BNP
Paribas
δείχνει ότι οι
δημοσιονομικές
προοπτικές των
ανεπτυγμένων οικονομιών
αποκλίνουν σημαντικά. Το
δημόσιο χρέος αναμένεται
να αυξηθεί έντονα στις
ΗΠΑ και τη Γερμανία, να
συνεχίσει να κινείται
ανοδικά στη Γαλλία πριν
σταθεροποιηθεί, ενώ η
Ισπανία και η Ιαπωνία
προβλέπεται να επιτύχουν
σημαντική μείωση. Ιταλία
και Ηνωμένο Βασίλειο
αναμένεται να
καταγράψουν ηπιότερη
αποκλιμάκωση.
Ωστόσο, η αύξηση των
επιτοκίων θα επιβαρύνει
σταδιακά όλες τις
οικονομίες, καθώς το
παλαιότερο χρέος
αναχρηματοδοτείται με
υψηλότερο κόστος.
Παράλληλα, η σχέση
μεταξύ επιτοκίων και
ονομαστικής ανάπτυξης
αναμένεται να γίνει
λιγότερο ευνοϊκή στις
περισσότερες ευρωπαϊκές
χώρες, περιορίζοντας τη
δυνατότητα μείωσης του
χρέους μόνο μέσω της
οικονομικής μεγέθυνσης.
Η BNP
Paribas
προειδοποιεί ότι οι
κίνδυνοι για τις
δημοσιονομικές
προβλέψεις παραμένουν
κυρίως καθοδικοί ως προς
την πορεία της
βιωσιμότητας του χρέους.
Ένας συνδυασμός
υψηλότερων επιτοκίων και
ασθενέστερης ανάπτυξης
θα μπορούσε να
επιδεινώσει σημαντικά
τις δημοσιονομικές
επιδόσεις, ιδίως στις
οικονομίες με μεγάλες
χρηματοδοτικές ανάγκες,
με πρώτη την αμερικανική
και ακολούθως την
ιαπωνική.
Σε ένα περιβάλλον όπου
το κόστος δανεισμού
επιστρέφει σε υψηλότερα
επίπεδα, η διατήρηση
πρωτογενών πλεονασμάτων
και η έγκαιρη
δημοσιονομική προσαρμογή
αναδεικνύονται σε
καθοριστικούς παράγοντες
για τη σταθεροποίηση του
δημόσιου χρέους.
Πηγή: BNP Paribas
|