|
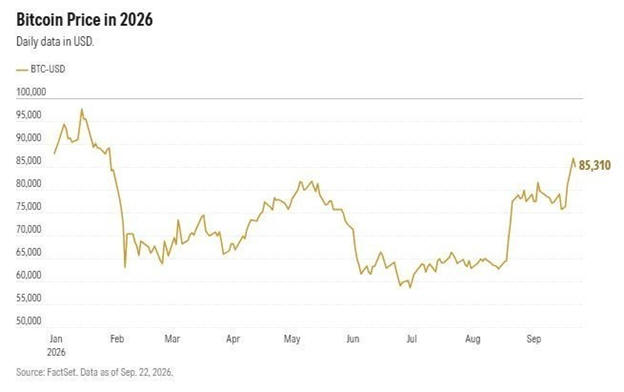
Το ερώτημα πλέον δεν
είναι μόνο εάν το
Bitcoin
μπορεί να συνεχίσει την
άνοδο, αλλά τι
ακριβώς βρίσκεται πίσω
από τη νέα ζήτηση.
Επιστρέφουν οι εισροές
Ένας από τους βασικούς
παράγοντες φαίνεται να
είναι οι επενδυτικές
ροές.
Σύμφωνα με στοιχεία που
επικαλείται η
Morningstar
από την
CoinShares,
στις 18 Σεπτεμβρίου
καταγράφηκαν εισροές
639 εκατ.
δολαρίων σε
επενδυτικά προϊόντα
ψηφιακών περιουσιακών
στοιχείων, ενώ στις 21
Σεπτεμβρίου προστέθηκαν
ακόμη 690 εκατ.
δολάρια.
Παράλληλα, καταγράφεται
συσσώρευση
Bitcoin
από μεγάλους κατόχους.
Η εξέλιξη έχει σημασία,
καθώς δείχνει ότι η
πρόσφατη άνοδος δεν
συνδέεται αποκλειστικά
με κάποιο μεμονωμένο νέο
ή καταλύτη. Η ζήτηση
φαίνεται να ενισχύεται
σταδιακά, την ώρα που
ένα τμήμα των επενδυτών
αντιμετωπίζει πλέον το
Bitcoin
με διαφορετικό τρόπο.
Αυτό δεν σημαίνει ότι το
Bitcoin
έχει αποσυνδεθεί από τη
ρευστότητα και τις
χρηματοπιστωτικές
συνθήκες. Όπως
επισημαίνει η
CoinShares,
μερικές ισχυρές
συνεδριάσεις δεν αρκούν
για να αποδείξουν ότι
έχει δημιουργηθεί ένα
εντελώς νέο καθεστώς
αγοράς.
Από
το «risk asset» στο
«debasement trade»
Εδώ βρίσκεται ίσως η
σημαντικότερη αλλαγή στο
επενδυτικό αφήγημα.
Για μεγάλο μέρος του
προηγούμενου κύκλου, το
Bitcoin
αντιμετωπιζόταν κυρίως
ως ένα υψηλού
ρίσκου περιουσιακό
στοιχείο,
ιδιαίτερα ευαίσθητο στα
επιτόκια, στη ρευστότητα
και στη διάθεση των
επενδυτών για ανάληψη
κινδύνου.
Πλέον ενισχύεται ένα
διαφορετικό αφήγημα: το
Bitcoin
ως μέρος του λεγόμενου
«debasement
trade».
Η λογική είναι ότι σε
ένα περιβάλλον όπου
αυξάνονται το δημόσιο
χρέος, οι δημοσιονομικές
ανάγκες και οι ανησυχίες
για τη μακροπρόθεσμη
αξία των παραδοσιακών
νομισμάτων, οι επενδυτές
αναζητούν περιουσιακά
στοιχεία με περιορισμένη
προσφορά.
Σε αυτή την κατηγορία
εντάσσεται πλέον και το
Bitcoin.
Η προσφορά του ακολουθεί
προκαθορισμένους κανόνες
και δεν μπορεί να
αυξηθεί μέσω μιας
απόφασης κεντρικής
τράπεζας ή μιας
δημοσιονομικής
πολιτικής.
Αυτό αποτελεί βασικό
στοιχείο του νέου
επενδυτικού αφηγήματος.
Τα ομόλογα στο επίκεντρο
Η άνοδος του
Bitcoin
συμπίπτει με την
επιστροφή των ανησυχιών
για τα κρατικά ομόλογα
και τη δημοσιονομική
κατάσταση των μεγάλων
οικονομιών.
Οι υψηλές μακροπρόθεσμες
αποδόσεις των ομολόγων
αποτελούν από τη μία
πλευρά ανταγωνισμό για
το Bitcoin,
καθώς αυξάνουν την
απόδοση των παραδοσιακών
επενδύσεων.
Από την άλλη, όμως,
μπορούν να ενισχύσουν το
αφήγημα του «debasement
trade»,
εφόσον οι αυξημένες
αποδόσεις αντανακλούν
μεγαλύτερες ανησυχίες
για το δημόσιο χρέος και
τη δημοσιονομική
βιωσιμότητα.
Εδώ δημιουργείται μια
ενδιαφέρουσα αντίφαση.
Το υψηλότερο κόστος
χρήματος είναι
παραδοσιακά αρνητικό για
το Bitcoin,
αλλά η αυξανόμενη
ανησυχία για το ίδιο το
σύστημα κρατικού χρέους
μπορεί να λειτουργήσει
ως επιχείρημα υπέρ της
κατοχής ενός
περιορισμένης προσφοράς
ψηφιακού περιουσιακού
στοιχείου.
Franklin
Templeton:
νέα bull
market
Η Franklin
Templeton
υιοθετεί ακόμη πιο
αισιόδοξη προσέγγιση.
Ο Christopher
Perkins,
επικεφαλής της
Franklin
Crypto,
υποστηρίζει ότι
βρίσκεται σε εξέλιξη
νέα
bull
market,
καθώς οι επενδυτές
αρχίζουν να εστιάζουν
περισσότερο στα
ιδιαίτερα χαρακτηριστικά
του Bitcoin
και λιγότερο στην
αντιμετώπισή του ως
απλού περιουσιακού
στοιχείου υψηλού
κινδύνου.
Η άποψη αυτή, εφόσον
επιβεβαιωθεί από τις
επόμενες εισροές και τις
τιμές, θα σηματοδοτούσε
μια σημαντική αλλαγή στη
δομή της αγοράς.
Δεν θα ήταν πλέον μόνο η
ρευστότητα και η διάθεση
για ρίσκο που θα
καθόριζαν τη ζήτηση,
αλλά ένας συνδυασμός
παραγόντων:
|
Παράγοντας
|
Επίδραση
στο Bitcoin
|
|
Θεσμικές εισροές
|
Ενίσχυση ζήτησης
|
|
Περιορισμένη
προσφορά
|
Στήριξη του
αφηγήματος
σπανιότητας
|
|
Δημόσιο χρέος
|
Ενίσχυση του
«debasement
trade»
|
|
Υψηλά επιτόκια
|
Παραδοσιακά
αρνητικός
παράγοντας
|
|
Αποδόσεις
ομολόγων
|
Ανταγωνισμός για
κεφάλαια
|
|
Ρυθμιστικό
πλαίσιο
|
Κρίσιμος
παράγοντας για
θεσμική
υιοθέτηση
|
|
Μεταβλητότητα
|
Παραμένει
βασικός κίνδυνος
|
Το
μεγάλο τεστ τώρα
Η πρόσφατη άνοδος είναι
ισχυρή, αλλά το
πραγματικό τεστ
βρίσκεται μπροστά.
Το Bitcoin
θα πρέπει να αποδείξει
ότι μπορεί να διατηρήσει
τη δυναμική του
χωρίς να στηρίζεται
αποκλειστικά σε ένα
περιβάλλον άφθονης
ρευστότητας και χαμηλών
επιτοκίων.
Εάν οι εισροές σε
επενδυτικά προϊόντα
συνεχιστούν, οι μεγάλοι
κάτοχοι εξακολουθήσουν
να συσσωρεύουν και το
ενδιαφέρον των θεσμικών
επενδυτών παραμείνει
υψηλό, τότε το νέο
αφήγημα μπορεί να
αποκτήσει μεγαλύτερη
διάρκεια.
Εάν αντίθετα οι
αποδόσεις των ομολόγων
συνεχίσουν να αυξάνονται
και οι κεντρικές
τράπεζες οδηγηθούν σε
ακόμη αυστηρότερη
νομισματική πολιτική, η
αγορά θα δοκιμαστεί εκ
νέου.
Και αυτό είναι το
κρίσιμο σημείο:
το
Bitcoin
μπορεί να αποκτά
χαρακτηριστικά «ψηφιακού
χρυσού», αλλά δεν έχει
ακόμη αποδείξει ότι
μπορεί να λειτουργεί
σταθερά ως ασφαλές
καταφύγιο σε περιόδους
έντονων
χρηματοπιστωτικών
πιέσεων.
Η σημερινή εικόνα,
πάντως, δείχνει ότι το
επενδυτικό αφήγημα
μετατοπίζεται.
Από ένα περιουσιακό
στοιχείο που κινείται
κυρίως μαζί με τη
ρευστότητα και το ρίσκο,
το Bitcoin
επιχειρεί να αποκτήσει
έναν διαφορετικό ρόλο:
να αποτελέσει
αντιστάθμιση απέναντι
στις ανησυχίες για το
χρέος, τη δημοσιονομική
πολιτική και τη
μακροπρόθεσμη αξία των
παραδοσιακών νομισμάτων.
Αν αυτή η αλλαγή στη
συμπεριφορά των
επενδυτών αποδειχθεί
διατηρήσιμη, τότε η
επόμενη φάση της αγοράς
Bitcoin
μπορεί να έχει
διαφορετικά
χαρακτηριστικά από τους
προηγούμενους κύκλους.
|