|
Παράλληλα, η μείωση των
στρατηγικών εξαρτήσεων
αποτελεί πλέον σαφή
προτεραιότητα της
ευρωπαϊκής οικονομικής
πολιτικής. Στα
συμπεράσματά του στις 16
Οκτωβρίου, το Ευρωπαϊκό
Συμβούλιο ζήτησε νέες
πρωτοβουλίες για τον
περιορισμό αυτών των
εξαρτήσεων, στο πλαίσιο
μιας ευρύτερης
προσπάθειας ενίσχυσης
της βιομηχανίας, της
καινοτομίας και των
επενδύσεων.
Το ζητούμενο για την
Ευρώπη είναι να
θωρακίσει κρίσιμους
κλάδους χωρίς να
προκαλέσει μια
γενικευμένη υποχώρηση
από το διεθνές εμπόριο.
Οι εξαγορές αντί της
επιστροφής της παραγωγής
Η ενίσχυση της
ανθεκτικότητας των
εφοδιαστικών αλυσίδων
δεν συνεπάγεται
απαραίτητα μεταφορά της
παραγωγής στις χώρες
προέλευσης των
επιχειρήσεων.
Προηγούμενη έρευνα της
ING
έδειξε ότι από το 2019
οι επαναπατρισμοί
παραγωγικών
δραστηριοτήτων (reshoring)
αντιστοιχούσαν σε
λιγότερο από το 1% των
καταγεγραμμένων
αναδιαρθρώσεων
επιχειρήσεων στην
Ευρωζώνη, έναντι περίπου
4% για τις μεταφορές
δραστηριοτήτων στο
εξωτερικό (offshoring).
Μια εναλλακτική
στρατηγική είναι η
απόκτηση μεγαλύτερου
ελέγχου μέσω εξαγορών.
Μια επιχείρηση μπορεί,
για παράδειγμα, να
εξαγοράσει έναν
προμηθευτή ή μια
εταιρεία που
δραστηριοποιείται σε
διαφορετικό στάδιο της
ίδιας παραγωγικής
αλυσίδας. Με αυτόν τον
τρόπο, η παραγωγή μπορεί
να παραμείνει στην ίδια
χώρα και τα προϊόντα να
συνεχίσουν να διασχίζουν
τα ίδια σύνορα, αλλά η
σχέση μεταξύ των
επιχειρήσεων
μετατρέπεται από μια
απλή εμπορική συναλλαγή
σε μια σχέση ιδιοκτησίας
με μεγαλύτερο βαθμό
ελέγχου.
Η διάκριση έχει σημασία
για τις οικονομικές
επιπτώσεις της
στρατηγικής περιορισμού
των κινδύνων. Η
επιστροφή της παραγωγής
μεταβάλλει τη γεωγραφική
κατανομή της
απασχόλησης, της
παραγωγής και του
εμπορίου. Αντίθετα, η
καθετοποίηση μέσω
εξαγορών μπορεί να
αφήσει σε μεγάλο βαθμό
αμετάβλητα αυτά τα
μεγέθη, αυξάνοντας
παράλληλα τις
κεφαλαιακές ανάγκες των
επιχειρήσεων και την
επιρροή τους στις
αποφάσεις για
επενδύσεις, παραγωγική
δυναμικότητα και
πρόσβαση σε εισροές.
Επομένως, η ενίσχυση του
ελέγχου μέσω της
ιδιοκτησίας μπορεί να
αυξήσει τις
χρηματοδοτικές ανάγκες
των εταιρειών χωρίς να
οδηγήσει σε αντίστοιχη
αύξηση της εγχώριας
παραγωγής ή απασχόλησης.
Οι επιπτώσεις στην
οικονομία ενδέχεται να
αποτυπωθούν περισσότερο
στην κατανομή των
κεφαλαίων, στις ανάγκες
χρηματοδότησης και στο
κόστος παραγωγής, παρά
στη γεωγραφική μεταφορά
της βιομηχανικής
δραστηριότητας.
Αυξάνεται η συμμετοχή
των καθετοποιημένων
εξαγορών
Για να εξετάσει κατά
πόσο οι επιχειρήσεις
ακολουθούν αυτή τη
στρατηγική, η ING
ανέλυσε τις εξαγορές και
συγχωνεύσεις (M&A)
μη χρηματοοικονομικών
εταιρειών στην Ευρωπαϊκή
Ένωση.
Μια συναλλαγή
χαρακτηρίζεται ως κάθετα
συνδεδεμένη όταν η
εξαγοράζουσα εταιρεία
και η επιχείρηση-στόχος
δραστηριοποιούνται σε
διαφορετικά στάδια της
ίδιας εφοδιαστικής
αλυσίδας.
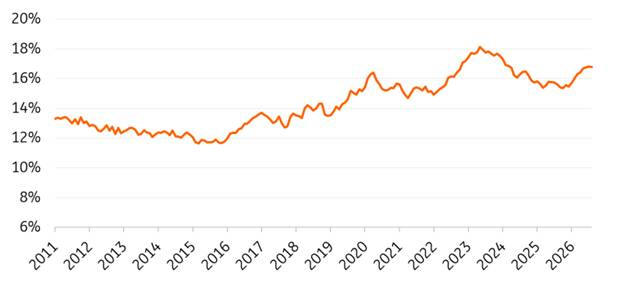
Τα αποτελέσματα
καταγράφουν σαφή αύξηση
αυτών των συναλλαγών από
τα μέσα της προηγούμενης
δεκαετίας. Με βάση τον
κυλιόμενο μέσο όρο 12
μηνών, το ποσοστό των
κάθετα συνδεδεμένων
εξαγορών υποχώρησε
περίπου στο 12% το 2015,
προτού ακολουθήσει
σταθερή ανοδική πορεία.
Το 2023 έφθασε σχεδόν
στο 18% και, παρά την
επακόλουθη αποκλιμάκωση,
διαμορφώνεται στις
τελευταίες παρατηρήσεις
περίπου στο 16%-17%.
Η ανοδική τάση είχε
αρχίσει πριν από την
πανδημία, γεγονός που
υποδηλώνει ότι η
επιδίωξη μεγαλύτερου
ελέγχου στην παραγωγική
διαδικασία δεν αποτελεί
αποκλειστικά αντίδραση
στις κρίσεις των
τελευταίων ετών. Ωστόσο,
η αύξηση επιταχύνθηκε σε
μια περίοδο κατά την
οποία οι επιχειρήσεις
αντιμετώπισαν
επαναλαμβανόμενες
διαταραχές και οι
κυβερνήσεις απέδωσαν
μεγαλύτερη στρατηγική
σημασία στην ασφάλεια
των εφοδιαστικών
αλυσίδων.
Η ING
επισημαίνει ότι οι
κάθετες εξαγορές δεν
αφορούν απαραίτητα την
εξασφάλιση κρίσιμων
προμηθευτών. Ορισμένες
συναλλαγές μπορεί να
συνδέονται με τη συνήθη
επιχειρηματική
συγκέντρωση, τις
τεχνολογικές εξελίξεις ή
την αναζήτηση
συνεργειών. Σε συνολικό
επίπεδο, ωστόσο, η τάση
δείχνει ότι οι εξαγορές
που συνδέουν διαφορετικά
στάδια της παραγωγής
αποκτούν μεγαλύτερη
βαρύτητα στην ευρωπαϊκή
αγορά M&A.
Ο αριθμός των συναλλαγών
αποτελεί την πιο καθαρή
ένδειξη αυτής της
εξέλιξης. Οι αξίες των
συμφωνιών παρουσιάζουν
παρόμοια τάση, αλλά
εμφανίζουν μεγαλύτερες
διακυμάνσεις, καθώς
πολλές συναλλαγές δεν
συνοδεύονται από
δημοσιοποιημένα τιμήματα
και ορισμένες μεγάλες
εξαγορές μπορούν να
επηρεάσουν δυσανάλογα το
συνολικό αποτέλεσμα.
Οι στρατηγικοί κλάδοι
βρίσκονται στην πρώτη
γραμμή
Η αύξηση των κάθετα
συνδεδεμένων εξαγορών
δεν περιορίζεται στους
κλάδους που θεωρούνται
στρατηγικής σημασίας.
Ωστόσο, η συμμετοχή τους
παραμένει συστηματικά
υψηλότερη σε αυτούς.
Για τις ανάγκες της
ανάλυσης, η ING
περιλαμβάνει στους
στρατηγικούς κλάδους τα
κρίσιμα υλικά και
μέταλλα, την ενέργεια,
τα χημικά και τα
φαρμακευτικά προϊόντα,
τα ηλεκτρονικά και τον
ηλεκτρολογικό εξοπλισμό,
καθώς και τα μηχανήματα.
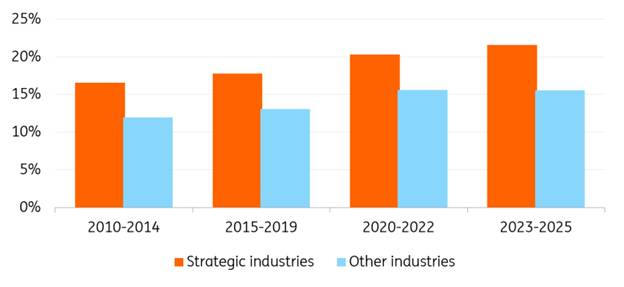
Στις συγκεκριμένες
δραστηριότητες, το
ποσοστό των κάθετα
συνδεδεμένων εξαγορών
αυξήθηκε από 16,6% την
περίοδο 2010-2014 σε
21,6% την περίοδο
2023-2025. Στους
υπόλοιπους κλάδους, το
αντίστοιχο ποσοστό
ενισχύθηκε από 12% σε
15,6%.
Η διαφορά αντανακλά τη
μεγαλύτερη σημασία της
ασφάλειας των προμηθειών
σε κλάδους όπου μια
διακοπή στην παραγωγή ή
στη διάθεση βασικών
εισροών μπορεί να
επηρεάσει γρήγορα
ολόκληρη την αλυσίδα
παραγωγής. Χημικά,
φαρμακευτικά προϊόντα,
ηλεκτρονικά,
ηλεκτρολογικός
εξοπλισμός και κρίσιμα
υλικά βρίσκονται επίσης
αντιμέτωπα με αυξημένους
κινδύνους από
περιορισμούς στις
εξαγωγές, κρατικές
επιδοτήσεις, απαιτήσεις
εγχώριου περιεχομένου
και άλλες παρεμβάσεις
πολιτικής.
Σε αυτό το περιβάλλον, η
ιδιοκτησία ενός
προμηθευτή μπορεί να
προσφέρει μεγαλύτερη
επιρροή στις επενδύσεις,
στην παραγωγή και στην
κατανομή της
δυναμικότητας σε σχέση
με μια συνηθισμένη
εμπορική σύμβαση.
Πρώτες ύλες και ενέργεια
οδηγούν την αναζήτηση
ελέγχου
Ιδιαίτερο ενδιαφέρον
παρουσιάζουν οι εξαγορές
επιχειρήσεων που
δραστηριοποιούνται σε
προηγούμενα στάδια της
παραγωγικής διαδικασίας,
δηλαδή οι εξαγορές
προμηθευτών και άλλων
εταιρειών που βρίσκονται
πιο κοντά στην αρχή της
εφοδιαστικής αλυσίδας.
Οι συγκεκριμένες
συναλλαγές είναι
ιδιαίτερα σημαντικές για
τον περιορισμό των
κινδύνων, καθώς μπορούν
να διασφαλίσουν την
πρόσβαση σε κρίσιμες
εισροές.
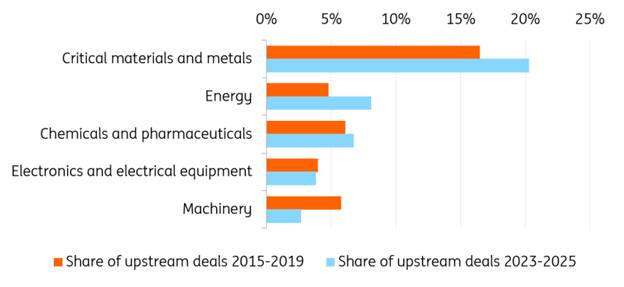
Τα στοιχεία δείχνουν ότι
η μετατόπιση προς την
απόκτηση προμηθευτών δεν
είναι ομοιόμορφη μεταξύ
των κλάδων. Η εντονότερη
αύξηση καταγράφεται στα
κρίσιμα υλικά και
μέταλλα, όπου οι
εξαγορές επιχειρήσεων
που βρίσκονται σε
προηγούμενα στάδια της
παραγωγής αυξήθηκαν από
το 16,5% του συνόλου των
συναλλαγών την περίοδο
2015-2019 στο 20,3% την
περίοδο 2023-2025.
Στον ενεργειακό κλάδο,
το ποσοστό ενισχύθηκε
από 4,8% σε 8,1%, ενώ
στα χημικά και τα
φαρμακευτικά προϊόντα η
άνοδος ήταν πιο
περιορισμένη, από 6,1%
σε 6,7%. Αντίθετα, στα
ηλεκτρονικά και στον
ηλεκτρολογικό εξοπλισμό
οι σχετικές εξαγορές
παρέμειναν σε γενικές
γραμμές σταθερές, ενώ
στον κλάδο των
μηχανημάτων υποχώρησαν.
Η εικόνα δείχνει ότι,
ενώ η καθετοποίηση
ενισχύεται συνολικά στις
ευρωπαϊκές επιχειρήσεις,
η προσπάθεια απόκτησης
μεγαλύτερου ελέγχου
στους προμηθευτές
επικεντρώνεται κυρίως
στους τομείς των πρώτων
υλών και της ενέργειας.
Οι συγκεκριμένες εισροές
είναι συχνά δύσκολο να
υποκατασταθούν σε
σύντομο χρονικό
διάστημα. Μια διακοπή
στην προμήθειά τους
μπορεί να αναστείλει την
παραγωγή σε πολλούς
μεταγενέστερους κλάδους,
αυξάνοντας την αξία που
έχει για μια επιχείρηση
η εξασφάλιση πρόσβασης
μέσω ιδιοκτησίας.
Ενισχύονται οι εξαγορές
εντός της Ευρωπαϊκής
Ένωσης
Ένα ακόμη σημαντικό
εύρημα αφορά τη
γεωγραφική προέλευση των
εταιρειών που
εξαγοράζονται από
ευρωπαϊκές επιχειρήσεις.
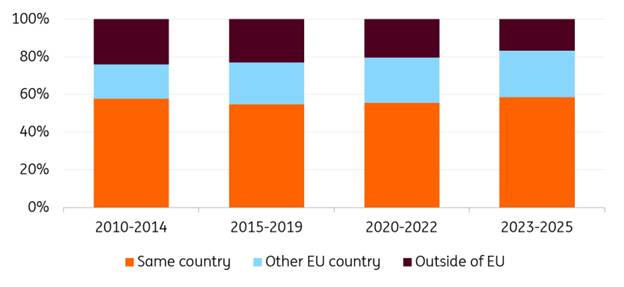
Οι εξαγορές εγχώριων
εταιρειών εξακολουθούν
να κυριαρχούν,
αντιπροσωπεύοντας το
58,5% των σχετικών
συναλλαγών την περίοδο
2023-2025. Το ποσοστό
είναι σχεδόν αμετάβλητο
σε σχέση με το 57,8% της
περιόδου 2010-2014.
Συνεπώς, δεν προκύπτει
σαφής μετατόπιση προς
την αποκλειστικά εγχώρια
ιδιοκτησία.
Η ουσιαστική αλλαγή
εντοπίζεται στις
διασυνοριακές
συναλλαγές. Το μερίδιο
των εξαγορών
επιχειρήσεων που
βρίσκονται σε άλλη χώρα
της ΕΕ αυξήθηκε από
18,1% σε 24,8% μεταξύ
των δύο περιόδων.
Αντίθετα, το ποσοστό των
στόχων εξαγοράς εκτός
της Ένωσης υποχώρησε από
24,1% σε 16,7%.
Η εξέλιξη παραπέμπει
περισσότερο σε μια
διαδικασία
ευρωπαϊκοποίησης της
εταιρικής ιδιοκτησίας
παρά σε επαναπατρισμό
της παραγωγής. Οι
εγχώριες εξαγορές
διατηρούν τη δεσπόζουσα
θέση τους, αλλά στο
σκέλος των διασυνοριακών
συναλλαγών οι
επιχειρήσεις στρέφονται
όλο και περισσότερο προς
άλλες χώρες της ΕΕ,
περιορίζοντας τη
συμμετοχή στόχων εκτός
του ευρωπαϊκού μπλοκ.
Η ενιαία αγορά προσφέρει
έτσι στις επιχειρήσεις
τη δυνατότητα να
αποκτούν μεγαλύτερο
έλεγχο στις εφοδιαστικές
τους αλυσίδες μέσα σε
ένα κοινό κανονιστικό
πλαίσιο, χωρίς να
χρειάζεται να
συγκεντρώνουν όλες τις
δραστηριότητες στη χώρα
όπου έχουν την έδρα
τους.
Οι οικονομικές
επιπτώσεις της αυξημένης
εταιρικής ιδιοκτησίας
Οι μακροοικονομικές
συνέπειες αυτής της
στρατηγικής διαφέρουν
από εκείνες που θα
προκαλούσε μια μαζική
επιστροφή της παραγωγής
στην Ευρώπη. Καθώς η
παραγωγική δραστηριότητα
δεν μεταφέρεται
απαραίτητα, η γεωγραφική
κατανομή της
απασχόλησης, του
προϊόντος και του
εμπορίου μπορεί να
παραμείνει σε μεγάλο
βαθμό αμετάβλητη.
Οι επιπτώσεις αναμένεται
να αποτυπωθούν κυρίως
στις εταιρικές
επενδύσεις, στις ανάγκες
χρηματοδότησης και στην
έκθεση της οικονομίας σε
διαταραχές της
προσφοράς.
Η εξαγορά ενός
προμηθευτή απαιτεί
συνήθως πολύ περισσότερα
κεφάλαια από την
προσθήκη ενός νέου
συνεργάτη ή την αλλαγή
μιας εμπορικής σύμβασης.
Παράλληλα, μπορεί να
προσφέρει μεγαλύτερη
επιρροή στις επενδύσεις,
στην παραγωγή και στην
αξιοποίηση της
δυναμικότητας,
δεσμεύοντας όμως
κεφάλαια που θα
μπορούσαν διαφορετικά να
κατευθυνθούν στην
καινοτομία ή στην
επέκταση άλλων
δραστηριοτήτων.
Η επίδραση στην
παραγωγικότητα δεν είναι
επομένως μονοσήμαντη. Ο
στενότερος συντονισμός
μεταξύ προμηθευτή και
αγοραστή μπορεί να
περιορίσει τις δαπανηρές
διακοπές και να
ενθαρρύνει επενδύσεις
προσαρμοσμένες στις
ανάγκες της παραγωγής.
Από την άλλη πλευρά, η
κοινή ιδιοκτησία μπορεί
να δυσκολέψει την αλλαγή
προμηθευτών ή
τεχνολογιών,
περιορίζοντας την
ευελιξία των
επιχειρήσεων.
Αντίστοιχο δίλημμα
προκύπτει και ως προς το
κόστος. Ο μεγαλύτερος
έλεγχος μπορεί να
περιορίσει τον κίνδυνο
σοβαρών ελλείψεων, αλλά
οι εξαγορές, η
διαφοροποίηση
προμηθευτών, η
δημιουργία πρόσθετων
αποθεμάτων και η στροφή
σε περιφερειακούς
συνεργάτες συνεπάγονται
επιβαρύνσεις.
Το νέο μοντέλο
ενδέχεται, συνεπώς, να
οδηγήσει σε λιγότερες
και λιγότερο έντονες
διαταραχές, χωρίς να
μειώσει απαραίτητα το
μέσο κόστος παραγωγής.
Οι εξαγορές αποτελούν
μόνο ένα μέρος της
στρατηγικής
ανθεκτικότητας
Η απόκτηση προμηθευτών
δεν είναι ο μοναδικός
τρόπος ενίσχυσης της
ασφάλειας των
εφοδιαστικών αλυσίδων.
Οι επιχειρήσεις μπορούν
επίσης να διευρύνουν τη
βάση των προμηθευτών
τους, να συνάπτουν
μακροχρόνιες συμφωνίες,
να δεσμεύουν παραγωγική
δυναμικότητα ή να
διατηρούν μεγαλύτερα
αποθέματα.
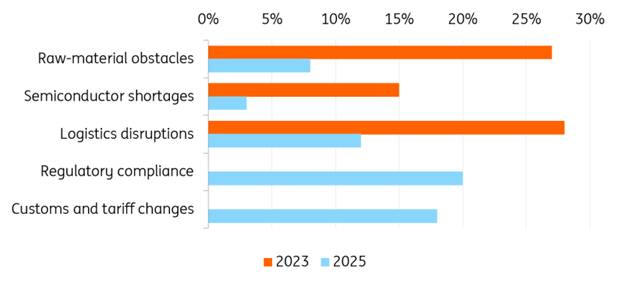
Νεότερα στοιχεία της
Ευρωπαϊκής Τράπεζας
Επενδύσεων δείχνουν ότι
οι επιχειρήσεις
απομακρύνονται σταδιακά
από ορισμένες έκτακτες
πρακτικές που
υιοθετήθηκαν κατά την
πανδημία. Το ποσοστό των
ευρωπαϊκών επιχειρήσεων
που εισάγουν προϊόντα
και προχώρησαν σε
προσαρμογές των
εφοδιαστικών τους
αλυσίδων μειώθηκε από
50% το 2023 σε 37% το
2025. Παράλληλα, η χρήση
της αποθεματοποίησης
σχεδόν υποδιπλασιάστηκε,
υποχωρώντας στο 17%.
Η ίδια έρευνα καταγράφει
αυξανόμενη αξιοποίηση
της διαφοροποίησης
προμηθευτών και
εμπορικών εταίρων.
Τα ευρήματα αυτά βοηθούν
να αποσαφηνιστεί ο ρόλος
των εξαγορών. Η κάθετη
ολοκλήρωση αποτελεί μια
πιο εντατική και
κεφαλαιακά απαιτητική
μορφή προσαρμογής, η
οποία πιθανότατα
επιλέγεται όταν μια
εισροή είναι δύσκολο να
αντικατασταθεί ή όταν τα
οφέλη από τον έλεγχο των
επενδύσεων και της
παραγωγικής
δυναμικότητας
δικαιολογούν το κόστος.
Η ανθεκτικότητα έχει
τίμημα
Το νέο μοντέλο οργάνωσης
των εφοδιαστικών
αλυσίδων αποδίδει
μεγαλύτερη αξία στον
έλεγχο, στην ορατότητα
των κινδύνων και στην
ύπαρξη εναλλακτικών
λύσεων. Καμία από αυτές
τις επιλογές, όμως, δεν
είναι δωρεάν.
Οι εξαγορές δεσμεύουν
κεφάλαια, η
διαφοροποίηση των
προμηθευτών αυξάνει τις
δαπάνες προμηθειών και
παρακολούθησης, ενώ τα
αποθέματα απορροφούν
κεφάλαιο κίνησης.
Αντίστοιχα, οι
περιφερειακοί
προμηθευτές μπορεί να
προσφέρουν μεγαλύτερη
αξιοπιστία, αλλά συχνά
με υψηλότερο κόστος.
Οι επιβαρύνσεις αυτές
μπορούν να
αντιμετωπιστούν ως ένα
είδος ασφαλίστρου έναντι
των κινδύνων. Ενδέχεται
να περιορίζουν την
αποδοτικότητα σε
περιόδους ομαλής
λειτουργίας της
οικονομίας, αλλά να
μειώνουν τις απώλειες
όταν προκύπτουν δασμοί,
περιορισμοί στις
εξαγωγές, προβλήματα
στις μεταφορές ή
ελλείψεις κρίσιμων
εισροών.
Για τους υπεύθυνους
χάραξης πολιτικής, το
βασικό συμπέρασμα είναι
ότι ο περιορισμός των
στρατηγικών εξαρτήσεων
δεν θα αποτυπωθεί
απαραίτητα σε μια μαζική
επιστροφή της παραγωγής
στην Ευρώπη. Οι
επιχειρήσεις μπορούν να
μεταβάλουν την
ιδιοκτησία και τη
γεωγραφική διάρθρωση των
εφοδιαστικών τους
αλυσίδων χωρίς να
μεταφέρουν τις
παραγωγικές τους
μονάδες. Επομένως, οι
πολιτικές για την
ενίσχυση στρατηγικών
αλυσίδων αξίας ενδέχεται
να ενθαρρύνουν τόσο τις
εγχώριες επενδύσεις όσο
και τις διασυνοριακές
εξαγορές εντός της
Ευρωπαϊκής Ένωσης.
Η Ευρώπη δεν
εγκαταλείπει τις
διεθνείς εφοδιαστικές
αλυσίδες. Αντίθετα, οι
επιχειρήσεις της
επιδιώκουν να αποκτήσουν
μεγαλύτερο έλεγχο σε
αυτές, με έμφαση στις
κρίσιμες πρώτες ύλες,
στην ενέργεια και σε
άλλες στρατηγικές
εισροές. Το αποτέλεσμα
μπορεί να είναι ένα
ανθεκτικότερο και
περισσότερο
διασυνδεδεμένο ευρωπαϊκό
παραγωγικό σύστημα,
χωρίς όμως να
εξαλείφεται το κόστος:
οι επιχειρήσεις
ουσιαστικά καταβάλλουν
ένα πρόσθετο τίμημα για
μεγαλύτερη ασφάλεια και
λιγότερες σοβαρές
διαταραχές.
Πηγή: ING
|

