|
Η ING
διαχωρίζει την επίδραση
της AI
σε τρία διαφορετικά
κανάλια: τις επενδυτικές
δαπάνες, τις εκδόσεις
εταιρικού χρέους και την
αύξηση της
παραγωγικότητας.
Η AI
αντιστοιχεί σε περίπου
το ένα τρίτο της
αμερικανικής ανάπτυξης
Το πρώτο κανάλι είναι το
πιο άμεσο.
Η τεχνητή νοημοσύνη έχει
εξελιχθεί σε σημαντικό
μοχλό της αμερικανικής
οικονομικής ανάπτυξης,
με την ING
να εκτιμά ότι συνδέεται
με περίπου το ένα τρίτο
της τρέχουσας ανάπτυξης.
Σε γενικές γραμμές,
υψηλότερη οικονομική
ανάπτυξη συνδέεται με
υψηλότερα επιτόκια,
καθώς αυξάνεται η ζήτηση
για κεφάλαια και
περιορίζεται η ανάγκη
για ιδιαίτερα χαλαρή
νομισματική πολιτική.
Ωστόσο, η ING θεωρεί ότι
η συγκεκριμένη επίδραση
είναι σχετικά
περιορισμένη. Η AI
λειτουργεί περισσότερο
ως αντιστάθμισμα της
ασθενέστερης δυναμικής
που εμφανίζουν άλλα
τμήματα της οικονομίας
παρά ως αυτόνομη πηγή
μεγάλης αύξησης των
επιτοκίων.
Το
εταιρικό χρέος είναι το
σημαντικότερο κανάλι
Πολύ πιο άμεση είναι η
επίδραση της AI μέσω των
κεφαλαιαγορών.
Οι
τεράστιες επενδύσεις των
τεχνολογικών εταιρειών
αυξάνουν τις ανάγκες
χρηματοδότησης,
οδηγώντας σε σημαντική
άνοδο των εκδόσεων
εταιρικών ομολόγων.
Παρά το γεγονός ότι οι
τεχνολογικοί όμιλοι
εξακολουθούν να
χρηματοδοτούν μεγάλο
μέρος των επενδύσεών
τους από τις
λειτουργικές ταμειακές
ροές, η ταχύτατη αύξηση
των κεφαλαιουχικών
δαπανών περιορίζει τις
εταιρικές αποταμιεύσεις
και αυξάνει την ανάγκη
προσφυγής στις αγορές.
Οι
ετήσιες επενδύσεις που
συνδέονται με την AI
πλησιάζουν πλέον το 1
τρισ. δολάρια, ενώ
σημαντικό μέρος των νέων
εκδόσεων αφορά και την
αναχρηματοδότηση
υφιστάμενου χρέους.
Η
ING εκτιμά ότι η
αυξημένη προσφορά
εταιρικών ομολόγων δεν
αποτελεί συγκυριακό
φαινόμενο και είναι
πιθανό να συνεχιστεί το
2027 και τα επόμενα
χρόνια.
878
δισ. δολάρια νέες
εταιρικές εκδόσεις στις
ΗΠΑ
Τα
στοιχεία για την
αμερικανική αγορά
δείχνουν το μέγεθος της
αλλαγής.
Οι
εκδόσεις εταιρικών
ομολόγων σε δολάρια από
την αρχή του 2026 έχουν
ανέλθει στα 878 δισ.
δολάρια. Το ποσό αυτό
ξεπερνά ήδη το σύνολο
των εκδόσεων κάθε έτους
από το 2021 έως το 2024.
Σε
σχέση με την αντίστοιχη
περίοδο του 2025, η
αύξηση φτάνει το 54%.
Ο
κλάδος τεχνολογίας,
μέσων ενημέρωσης και
τηλεπικοινωνιών αποτελεί
τον βασικό μοχλό της
αύξησης, με τις εκδόσεις
του να έχουν
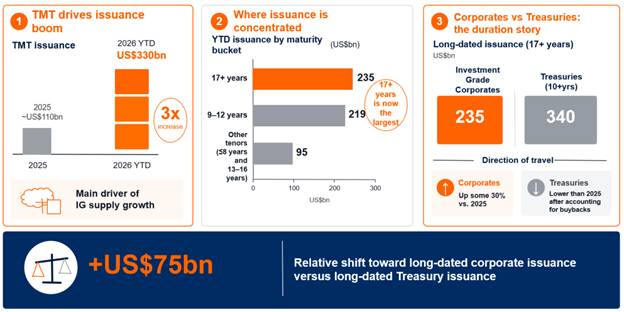
τριπλασιαστεί στα 330
δισ. δολάρια.
Ιδιαίτερα σημαντικό
είναι ότι οι εταιρείες
δεν εκδίδουν μόνο
περισσότερο χρέος, αλλά
προτιμούν και
μεγαλύτερες διάρκειες.
Οι
εκδόσεις με διάρκεια 17
ετών και άνω έχουν
φτάσει τα 235 δισ.
δολάρια και αποτελούν
πλέον τη μεγαλύτερη
κατηγορία, έναντι 219
δισ. δολαρίων για τις
εκδόσεις διάρκειας 9-12
ετών.
Αυτό έχει ιδιαίτερη
σημασία για το
μακροπρόθεσμο τμήμα της
καμπύλης των επιτοκίων,
καθώς η αυξημένη
προσφορά εταιρικού
χρέους μεγάλης διάρκειας
ανταγωνίζεται άμεσα τη
ζήτηση για κρατικούς
τίτλους.
Η
διαφορά των 75 δισ.
δολαρίων
Η
εικόνα γίνεται ακόμη πιο
ενδιαφέρουσα αν
συγκριθούν οι εταιρικές
εκδόσεις με την προσφορά
αμερικανικών κρατικών
ομολόγων.
Οι
εκδόσεις Treasuries
διάρκειας 10 έως 30 ετών
ανέρχονται περίπου στα
340 δισ. δολάρια, ποσό
ουσιαστικά αμετάβλητο σε
σχέση με πέρυσι.
Παράλληλα, οι επαναγορές
αμερικανικού κρατικού
χρέους είναι περίπου 20
δισ. δολάρια υψηλότερες
από πέρυσι, γεγονός που
μειώνει αντίστοιχα την
καθαρή προσφορά στο
μακροπρόθεσμο τμήμα της
καμπύλης.
Αντίθετα, οι εκδόσεις
εταιρικών ομολόγων
επενδυτικής βαθμίδας
μεγάλης διάρκειας είναι
αυξημένες κατά 55 δισ.
δολάρια.
Έτσι, η ING υπολογίζει
μια συνολική μεταβολή
περίπου 75 δισ. δολαρίων
υπέρ της αυξημένης
προσφοράς μακροπρόθεσμου
εταιρικού χρέους έναντι
των Treasuries.
|
Παράγοντας
|
Μεταβολή
|
|
Μακροπρόθεσμες
εταιρικές
εκδόσεις
|
+$55 δισ.
|
|
Υψηλότερες
επαναγορές
Treasuries
|
-$20 δισ.
καθαρής
προσφοράς
|
|
Συνολική
διαφορά
|
$75 δισ.
|
Η
ING δεν θεωρεί ότι η
εξέλιξη αυτή από μόνη
της δημιουργεί αστάθεια
στην αγορά. Ωστόσο,
αποτελεί έναν υπαρκτό
παράγοντα πίεσης στις
μακροπρόθεσμες
αποδόσεις.
Γιατί η AI στρέφεται
στις αγορές ομολόγων
Οι
τεχνολογικοί όμιλοι
επιλέγουν όλο και
περισσότερο τις
κεφαλαιαγορές αντί του
τραπεζικού δανεισμού για
να χρηματοδοτήσουν τις
επενδύσεις τους.
Ο
λόγος είναι κυρίως το
μέγεθος και η διάρκεια
των κεφαλαίων που
χρειάζονται.
Η
τραπεζική χρηματοδότηση
έχει συνήθως μικρότερη
διάρκεια, καθώς οι
τράπεζες αντιμετωπίζουν
διαφορετική δομή
χρηματοδότησης και
ενεργητικού. Αντίθετα, η
έκδοση ομολόγων
επιτρέπει στις μεγάλες
τεχνολογικές εταιρείες
να αντλήσουν πολύ
μεγαλύτερα ποσά και με
μεγαλύτερη διάρκεια.
Έτσι, παρότι ο
τραπεζικός δανεισμός
αυξάνεται, δεν έχει
ακολουθήσει την ίδια
εκρηκτική πορεία με την
έκδοση ομολόγων.
Το
αποτέλεσμα είναι
μεγαλύτερη πίεση στο
μακροπρόθεσμο τμήμα της
καμπύλης αποδόσεων.
Παράλληλα, η αγορά
εξακολουθεί να απορροφά
σχετικά ομαλά την
προσφορά. Τα premiums
στις νέες εκδόσεις
μεγάλης διάρκειας και
στα ομόλογα που
σχετίζονται με την AI
είναι υψηλότερα, αλλά
κινούνται περίπου στις
10 μονάδες βάσης,
επίπεδο που δεν
υποδηλώνει ακόμη σοβαρή
δυσλειτουργία της
αγοράς.
Η
«καλή» πλευρά της AI
είναι η παραγωγικότητα
Το
τρίτο κανάλι είναι η
αύξηση της
παραγωγικότητας.
Θεωρητικά, η AI αυξάνει
την παραγωγική
δυνατότητα τόσο του
κεφαλαίου όσο και της
εργασίας. Υψηλότερη
παραγωγικότητα σημαίνει
υψηλότερη αναμενόμενη
απόδοση των επενδύσεων,
κάτι που μπορεί να
αυξήσει τις επενδύσεις,
τη ζήτηση για
χρηματοδότηση και τελικά
τις πραγματικές
αποδόσεις των ομολόγων.
Τα
στοιχεία δεν επιτρέπουν
ακόμη να αποτυπωθεί με
ακρίβεια το μέγεθος
αυτής της επίδρασης.
Ωστόσο, η ING θεωρεί ότι
η θεωρητική σχέση είναι
ισχυρή, ιδιαίτερα σε
δραστηριότητες έντασης
γνώσης, στην εξυπηρέτηση
πελατών και στον
προγραμματισμό.
Η
εικόνα έχει ορισμένες
ομοιότητες με την έκρηξη
της dot.com στα τέλη της
δεκαετίας του 1990.
Το
2000 η πραγματική
απόδοση του αμερικανικού
10ετούς βρισκόταν
περίπου στο 4%, ενώ η
ονομαστική απόδοση
ξεπερνούσε το 6%.
Σήμερα, η πραγματική
απόδοση του 10ετούς
βρίσκεται περίπου στο
2,9%, ενώ η ονομαστική
στο 5,2%.
Με
άλλα λόγια, οι αποδόσεις
παραμένουν περίπου 100
μονάδες βάσης χαμηλότερα
από τα επίπεδα του 2000.
Η
ING επισημαίνει ότι όταν
η άνοδος των πραγματικών
αποδόσεων οφείλεται σε
αύξηση της
παραγωγικότητας,
πρόκειται ουσιαστικά για
μια «θετική» αιτία
υψηλότερων επιτοκίων.
Μόλις 20% της ανόδου των
επιτοκίων οφείλεται στην
AI
Η
ING επιχειρεί να
ποσοτικοποιήσει την
καθαρή επίδραση της AI
στις μακροπρόθεσμες
αποδόσεις:
|
Κανάλι
της AI
|
Συμβολή
στην
επίδραση της
AI
|
|
Επενδυτικές
δαπάνες
|
5%
|
|
Εκδόσεις
εταιρικού χρέους
|
25%
|
|
Παραγωγικότητα
|
70%
|
|
Σύνολο
|
100%
|
Η
συγκεκριμένη κατανομή
αφορά μόνο τους
μηχανισμούς μέσω των
οποίων η AI επηρεάζει
τις αποδόσεις.
Όταν όμως εξεταστούν
όλοι οι παράγοντες που
καθορίζουν τα
μακροπρόθεσμα επιτόκια,
η εικόνα είναι εντελώς
διαφορετική.
Πληθωρισμός και
δημοσιονομικά έχουν
μεγαλύτερη βαρύτητα
Σύμφωνα με την ING,
περίπου το 50% της
ανόδου των
μακροπρόθεσμων αποδόσεων
συνδέεται με τον
πληθωρισμό, το 30% με τη
δημοσιονομική εικόνα και
μόλις το 20% με την AI.
|
Παράγοντας
|
Εκτιμώμενη
συμβολή
|
|
Πληθωρισμός
|
50%
|
|
Δημοσιονομικό
έλλειμμα και
χρέος
|
30%
|
|
AI
|
20%
|
Ο
πληθωρισμός αποτελεί,
επομένως, τον μεγαλύτερο
παράγοντα πίεσης.
Η
πανδημία επανέφερε τις
ανεπτυγμένες οικονομίες
σε ένα περιβάλλον
ισχυρότερης δημιουργίας
πληθωρισμού, ενώ ο
πόλεμος με το Ιράν και η
άνοδος των τιμών
ενέργειας έχουν
ενισχύσει εκ νέου τις
πιέσεις.
Η
ING εκτιμά ότι ο
πληθωρισμός στις ΗΠΑ θα
παραμείνει επίμονος το
2026, πριν παρουσιάσει
αποκλιμάκωση το 2027.
Το
αμερικανικό χρέος
παραμένει δεύτερος
μεγάλος παράγοντας
Η
δημοσιονομική κατάσταση
των ΗΠΑ αποτελεί τη
δεύτερη σημαντικότερη
πηγή πίεσης.
Η
ING επισημαίνει ότι το
πρόβλημα δεν είναι
απαραίτητα πως οι
φετινές εκδόσεις
αμερικανικών κρατικών
ομολόγων είναι σημαντικά
υψηλότερες από πέρυσι ή
ότι το ταμειακό
δημοσιονομικό έλλειμμα
έχει επιδεινωθεί
δραματικά.
Η
μεγαλύτερη ανησυχία
αφορά τη μελλοντική
δυναμική του χρέους και
την περιορισμένη
πολιτική διάθεση για
μέτρα που θα μπορούσαν
να βελτιώσουν την πορεία
των δημόσιων
οικονομικών.
Έτσι, το δημοσιονομικό
«risk premium» παραμένει
ενσωματωμένο στις
μακροπρόθεσμες αποδόσεις
των αμερικανικών
ομολόγων.
Το
10ετές στο 5,2% δεν
είναι πλέον παράδοξο
Το
συμπέρασμα της ING είναι
ότι η εκτόξευση των
επενδύσεων στην AI δεν
μπορεί να θεωρηθεί ο
βασικός λόγος για την
άνοδο των μακροπρόθεσμων
επιτοκίων.
Η
τεχνητή νοημοσύνη
επηρεάζει την αγορά μέσω
της οικονομικής
ανάπτυξης, των τεράστιων
επενδύσεων, της
αυξημένης έκδοσης
εταιρικού χρέους και
κυρίως των προσδοκιών
για υψηλότερη
παραγωγικότητα.
Όμως, ο πληθωρισμός και
η δημοσιονομική εικόνα
των ΗΠΑ έχουν μεγαλύτερη
επίδραση.
Ενδεικτικά, ο
αποπληθωριστής του
αμερικανικού ΑΕΠ, ένας
ευρύτερος δείκτης
πληθωρισμού,
διαμορφώθηκε στο 4,4% το
β΄ τρίμηνο, ενώ το
ονομαστικό ΑΕΠ αυξήθηκε
κατά 6,6%.
Με
αυτά τα δεδομένα, η
απόδοση του αμερικανικού
10ετούς στο 5,2% δεν
θεωρείται από την ING
εκτός των θεμελιωδών
οικονομικών δεδομένων.
Η
βασική εικόνα, επομένως,
είναι σαφής: η
AI συμβάλλει στην άνοδο
των μακροπρόθεσμων
επιτοκίων, αλλά δεν
είναι ο βασικός λόγος.
Για την ING, ο
πληθωρισμός ευθύνεται
για περίπου το 50% της
πίεσης, τα δημοσιονομικά
για 30% και η AI για
μόλις 20%.
Πηγή: ING
|