|
Επιπλέον, η συγκέντρωση
του ελληνικού τραπεζικού
συστήματος, τα σχετικά
χαμηλά υπόλοιπα και ο
περιορισμένος δείκτης
δανείων προς καταθέσεις
δημιουργούν ευνοϊκές
συνθήκες για τη
συγκράτηση του
λειτουργικού κόστους και
τη διατήρηση ισχυρών
επιδόσεων.
Καλύτερη εικόνα σε σχέση
με την ευρωπαϊκή αγορά
Η επίδοση των ελληνικών
τραπεζών αποκτά
μεγαλύτερη σημασία εάν
συγκριθεί με τη συνολική
εικόνα των ευρωπαϊκών
χρηματοπιστωτικών
ιδρυμάτων.
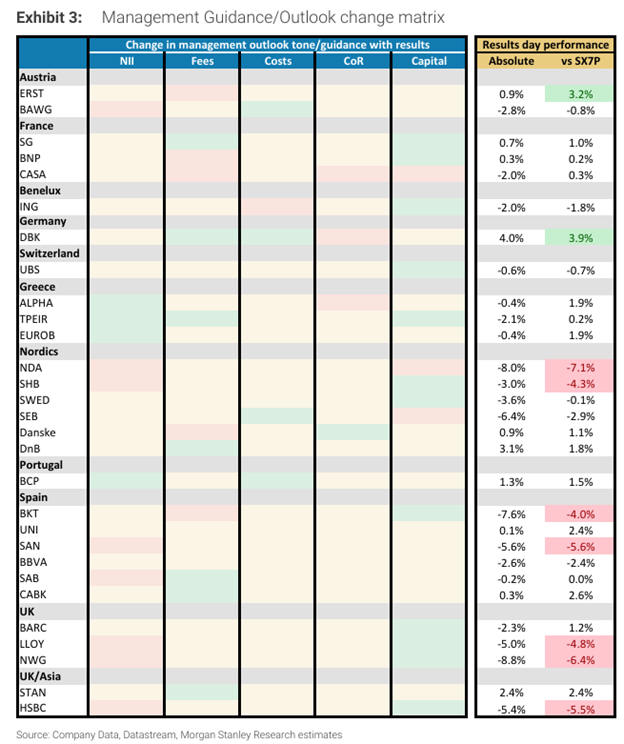
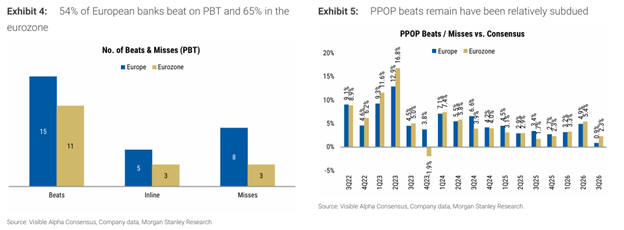
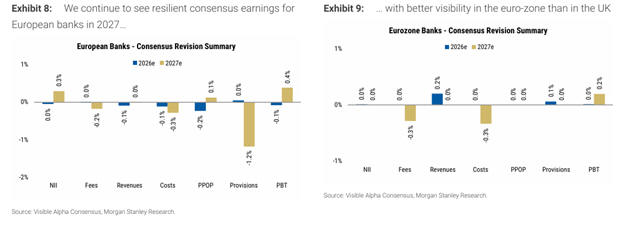
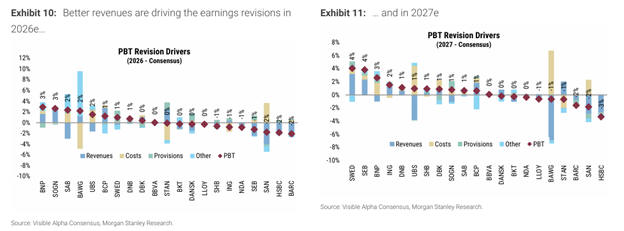
Σύμφωνα με τα στοιχεία
της Morgan
Stanley,
τα προ προβλέψεων
λειτουργικά κέρδη των
ευρωπαϊκών τραπεζών ήταν
κατά μέσο όρο μόλις 0,8%
υψηλότερα από τις
εκτιμήσεις των αναλυτών,
με την υπέρβαση να
οφείλεται κυρίως στα
έσοδα. Μέχρι στιγμής, 15
τράπεζες έχουν
ανακοινώσει αποτελέσματα
καλύτερα των προβλέψεων,
ενώ οκτώ κινήθηκαν
χαμηλότερα από τις
προσδοκίες.
Σε επίπεδο Ευρωζώνης, τα
καθαρά έσοδα από τόκους
αυξήθηκαν κατά 2% σε
τριμηνιαία βάση, ενώ τα
έσοδα από προμήθειες
υποχώρησαν κατά 1%. Η
εικόνα στα έσοδα από
συναλλαγές (trading)
ήταν μικτή, ενώ το
λειτουργικό κόστος
παρουσίασε μέση βελτίωση
της τάξης του 1%.
Όσον αφορά την ποιότητα
του ενεργητικού, η
Morgan Stanley δεν
διαπιστώνει μέχρι
στιγμής εκτεταμένες
ενδείξεις επιδείνωσης,
με τη Γαλλία να αποτελεί
τη βασική εξαίρεση.
Παρά τα σχετικά
ικανοποιητικά
αποτελέσματα σε επίπεδο
κλάδου, το επενδυτικό
περιβάλλον παραμένει
απαιτητικό. Η
ασθενέστερη δυναμική της
κερδοφορίας, οι πιέσεις
στις αγορές κρατικών
ομολόγων και οι
ανησυχίες γύρω από τις
επενδύσεις στην τεχνητή
νοημοσύνη έχουν αυξήσει
την ευαισθησία των
επενδυτών σε οποιαδήποτε
απόκλιση από τις
προσδοκίες.
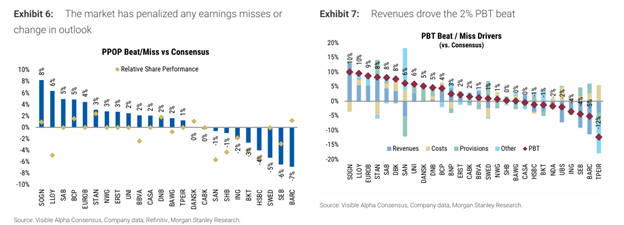
Ενδεικτικό είναι ότι έξι
ευρωπαϊκές τράπεζες
κατέγραψαν πτώση άνω του
5% την ημέρα ανακοίνωσης
των αποτελεσμάτων τους,
καθώς η αγορά αντέδρασε
έντονα σε επιδόσεις που
δεν ανταποκρίθηκαν στις
προβλέψεις.
Στο
επίκεντρο οι δείκτες
ρευστότητας
Μέσα σε αυτό το
περιβάλλον αυξημένης
μεταβλητότητας, η Morgan
Stanley εκτιμά ότι οι
επενδυτές θα δώσουν
μεγαλύτερη προσοχή στους
δείκτες κάλυψης
ρευστότητας (Liquidity
Coverage Ratio – LCR).
Οι
συγκεκριμένοι δείκτες
αποτυπώνουν την
ικανότητα των τραπεζών
να ανταποκρίνονται στις
βραχυπρόθεσμες
υποχρεώσεις τους ακόμη
και υπό συνθήκες έντονης
πίεσης στις αγορές.
Σύμφωνα με τον οίκο, οι
ελληνικές τράπεζες
συγκαταλέγονται μεταξύ
εκείνων με τους
υψηλότερους δείκτες
ρευστότητας στην Ευρώπη,
μαζί με τις ιρλανδικές
τράπεζες και την
ισπανική CaixaBank. Το
στοιχείο αυτό αποκτά
ιδιαίτερη βαρύτητα σε
μια περίοδο κατά την
οποία οι επενδυτές
αξιολογούν όχι μόνο την
κερδοφορία, αλλά και την
ανθεκτικότητα των
τραπεζικών ισολογισμών.
Θετική στάση για τον
ευρωπαϊκό κλάδο παρά τις
αναθεωρήσεις
Παρά την αναθεώρηση προς
τα κάτω κατά 1,5% των
προβλέψεών της για τα
κέρδη του ευρωπαϊκού
τραπεζικού κλάδου το
2027, μετά την
ολοκλήρωση των
ανακοινώσεων για το
τρίτο τρίμηνο, η Morgan
Stanley εξακολουθεί να
θεωρεί ότι ο κλάδος
παρουσιάζει επενδυτικό
ενδιαφέρον.
Στην εκτίμησή της
λαμβάνει υπόψη ότι οι
ευρωπαϊκές τραπεζικές
μετοχές έχουν υποχωρήσει
περίπου 15% από τα υψηλά
τους, ενώ παράλληλα
εμφανίζονται ενδείξεις
επιτάχυνσης της
πιστωτικής επέκτασης,
θετικές επιδόσεις στους
δείκτες PMI και ευνοϊκές
εξελίξεις στις καμπύλες
των επιτοκίων.
Ένας πιθανός περιορισμός
της έντασης στη Μέση
Ανατολή θα μπορούσε,
σύμφωνα με τους
αναλυτές, να
λειτουργήσει ως
σημαντικός καταλύτης για
τις τραπεζικές μετοχές.
Η Morgan Stanley εκτιμά
ότι οι υψηλές τιμές του
πετρελαίου και οι
διακυμάνσεις στις
καμπύλες των επιτοκίων
αποτελούν βασικούς
παράγοντες πίσω από την
πρόσφατη μεταβλητότητα
του κλάδου.
Οι
κορυφαίες επιλογές του
οίκου στην Ευρώπη
περιλαμβάνουν τις ABN
AMRO, Alpha Bank,
CaixaBank, Deutsche
Bank, Lloyds και
UniCredit.
Οι
συστάσεις και οι
τιμές-στόχοι για τις
ελληνικές τράπεζες
Σε
ό,τι αφορά ειδικότερα
την Ελλάδα, η Morgan
Stanley διατηρεί σύσταση
overweight για τις Alpha
Bank, Τράπεζα Πειραιώς
και Eurobank, ενώ για
την Εθνική Τράπεζα και
την CrediaBank η σύσταση
είναι equalweight.
Οι
τιμές-στόχοι του οίκου
διαμορφώνονται ως εξής:
|
Τράπεζα
|
Σύσταση
|
Τιμή-στόχος
|
Περιθώριο
ανόδου
|
|
Alpha Bank
|
Overweight
|
€5,50
|
22%
|
|
Εθνική Τράπεζα
|
Equalweight
|
€19,30
|
23%
|
|
Τράπεζα Πειραιώς
|
Overweight
|
€12,30
|
26%
|
|
Eurobank
|
Overweight
|
€5,40
|
20%
|
|
CrediaBank
|
Equalweight
|
€1,09
|
16%
|
Η
Alpha Bank αποτελεί την
κορυφαία επιλογή της
Morgan Stanley μεταξύ
των ελληνικών τραπεζών,
ενώ συνολικά ο οίκος
διατηρεί θετική άποψη
για τον κλάδο,
στηριζόμενος στην ισχυρή
πορεία των επιτοκιακών
εσόδων, στην αύξηση των
καταθέσεων, στη
συγκράτηση του κόστους
και στους υψηλούς
δείκτες ρευστότητας.
Η
διαφοροποίηση των
ελληνικών τραπεζών σε
σχέση με την ευρωπαϊκή
αγορά στο τρίτο τρίμηνο
ενισχύει, σύμφωνα με την
ανάλυση, την εικόνα ενός
κλάδου που εξακολουθεί
να διαθέτει ισχυρά
θεμελιώδη μεγέθη, παρά
τις πιέσεις και την
αυξημένη μεταβλητότητα
στο διεθνές
χρηματοπιστωτικό
περιβάλλον.
|