|
Υπάρχει όμως μία κρίσιμη
λεπτομέρεια:
Οι μετοχές δεν αντιδρούν
μόνο στο ύψος των
επιτοκίων, αλλά κυρίως
στον λόγο για τον οποίο
αυτά ανεβαίνουν.
Εάν οι αποδόσεις
αυξάνονται επειδή η
οικονομία επιταχύνεται,
η εικόνα είναι πολύ
διαφορετική από μια
άνοδο που προκαλείται
από επίμονο πληθωρισμό
και στασιμοπληθωρισμό.
Το κρίσιμο μέγεθος είναι
το ονομαστικό ΑΕΠ
Τα επιτόκια μπορούν να
αυξηθούν για δύο
βασικούς λόγους: επειδή
η νομισματική πολιτική
γίνεται πιο περιοριστική
για την αντιμετώπιση του
πληθωρισμού ή επειδή η
οικονομική δραστηριότητα
ισχυροποιείται.
Στην τρέχουσα συγκυρία,
η αμερικανική οικονομία
εμφανίζει ιδιαίτερα
υψηλό ρυθμό ανάπτυξης.
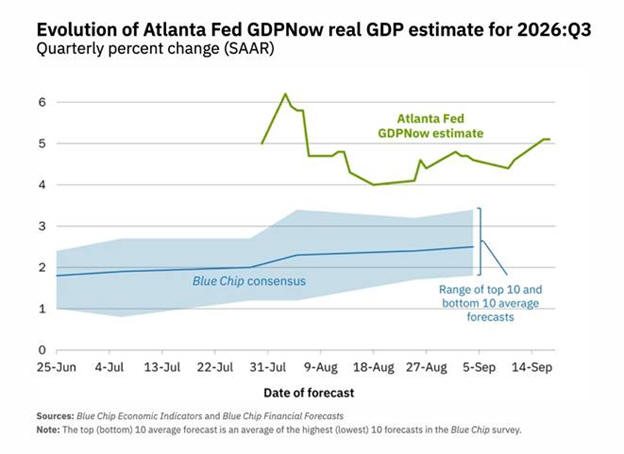
Η εκτίμηση του
Atlanta
Fed
GDPNow
στις 17 Σεπτεμβρίου
τοποθετεί την πραγματική
ανάπτυξη του
αμερικανικού ΑΕΠ στο γ΄
τρίμηνο του 2026 στο
5,1%.
Εάν προστεθεί
πληθωρισμός περίπου
2,5%, τότε η ονομαστική
ανάπτυξη του ΑΕΠ
προσεγγίζει το
7%.
Αυτό έχει ιδιαίτερη
σημασία για τις
επιχειρήσεις.
Τα έσοδα των εταιρειών
συνδέονται περισσότερο
με την
ονομαστική οικονομική
ανάπτυξη παρά
αποκλειστικά με την
πραγματική ανάπτυξη,
καθώς οι τιμές
ενσωματώνονται στον
κύκλο εργασιών.
Επομένως, εφόσον η
ονομαστική ανάπτυξη
κινείται κοντά στο 7%,
μια απόδοση 4,5%-5% στο
10ετές Treasury
δεν σημαίνει αυτομάτως
ότι η αγορά μετοχών
βρίσκεται σε δυσμενές
περιβάλλον.
Η σχέση μπορεί να
αποτυπωθεί απλά:
Ονομαστική ανάπτυξη ΑΕΠ
~7% > απόδοση 10ετούς
~5%
Όσο αυτή η διαφορά
παραμένει θετική και η
οικονομία δεν
διολισθαίνει σε ύφεση,
οι επιχειρήσεις έχουν τη
δυνατότητα να αυξάνουν
τα έσοδα και τα κέρδη
τους παρά το υψηλότερο
κόστος χρήματος.
Η ιστορία δείχνει ότι το
5% δεν είναι
απαγορευτικό
Η σημερινή αγορά έχει
συνηθίσει σε εξαιρετικά
χαμηλά επιτόκια,
ιδιαίτερα την περίοδο
μετά την παγκόσμια
χρηματοπιστωτική κρίση.
Ιστορικά όμως, αποδόσεις
5% στο 10ετές
αμερικανικό ομόλογο δεν
ήταν κάτι ασυνήθιστο.
Μεταξύ 1997 και
2006, η απόδοση
του 10ετούς
Treasury
κινούνταν συχνά στην
περιοχή του
5%-5,5%.
Και το ενδιαφέρον είναι
ότι οι μετοχές δεν
κατέρρευσαν εξαιτίας
αυτών των αποδόσεων.
Στην περίοδο της μεγάλης
τεχνολογικής ανόδου του
1995-1999,
η απόδοση του 10ετούς
κινήθηκε περίπου μεταξύ
5,2% και 7,1%, ενώ ο
S&P
500 ενισχύθηκε περίπου
220%,
δηλαδή με μέση ετήσια
απόδοση περίπου 25%.
Αργότερα, στην
οικονομική επέκταση του
2003-2007,
η απόδοση του 10ετούς
αυξήθηκε από περίπου
3,3% σε 5,2%, καθώς η
παγκόσμια οικονομία
ανέκαμπτε και τα
εταιρικά περιθώρια
κέρδους διευρύνονταν.
Το ιστορικό παράδειγμα
δεν σημαίνει ότι
υψηλότερα επιτόκια είναι
πάντα θετικά για τις
μετοχές. Δείχνει όμως
ότι η απόδοση
του ομολόγου από μόνη
της δεν αρκεί για να
καθορίσει την κατεύθυνση
της αγοράς.
Τα κέρδη είναι ο
πραγματικός κινητήρας
Η σημερινή συζήτηση στις
αγορές επικεντρώνεται σε
δύο αντίθετες δυνάμεις:
από τη μία, οι
υψηλότερες αποδόσεις των
ομολόγων πιέζουν τους
πολλαπλασιαστές
αποτίμησης και από την
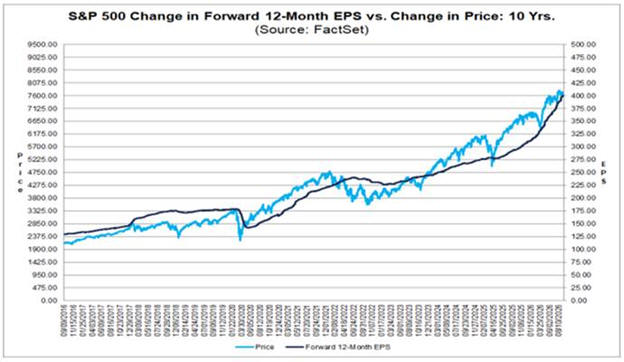
άλλη, η ισχυρή αύξηση
των εταιρικών κερδών
λειτουργεί προς την
αντίθετη κατεύθυνση.
Η δεύτερη δύναμη μπορεί
να είναι ισχυρότερη.
Σύμφωνα με την τελευταία
εκτίμηση της
FactSet,
ο ρυθμός αύξησης των
κερδών του S&P
500 για το γ΄ τρίμηνο
του 2026 υπολογίζεται
στο 28,7% σε
ετήσια βάση.
Εάν επιβεβαιωθεί, θα
είναι το τρίτο
συνεχόμενο τρίμηνο
κατά το οποίο τα κέρδη
του δείκτη αυξάνονται
περισσότερο από 25%.
Και οι 11 κλάδοι του
S&P
500 αναμένεται να
εμφανίσουν ετήσια αύξηση
κερδών, ενώ πέντε από
αυτούς προβλέπεται να
καταγράψουν διψήφιο
ρυθμό ανάπτυξης.
Στην κορυφή βρίσκονται η
ενέργεια, η
τεχνολογία, οι υπηρεσίες
επικοινωνίας και τα
υλικά.
Ακόμη πιο σημαντικό
είναι ότι η εκτίμηση για
το γ΄ τρίμηνο έχει
αυξηθεί από 26,6% στα
τέλη Ιουνίου στο 28,7%.
Ο S&P
500 δεν είναι τόσο
ακριβός όσο φαίνεται
Η άνοδος των αποδόσεων
των ομολόγων μπορεί
πράγματι να οδηγήσει σε
συμπίεση του δείκτη
P/E.
Για παράδειγμα, μια
αύξηση των αποδόσεων
κατά 50 μονάδες βάσης θα
μπορούσε να οδηγήσει σε
κάποια υποχώρηση του
προθεσμιακού P/E,
από τις 22 φορές προς
τις 20 φορές.
Αυτό όμως δεν σημαίνει
απαραίτητα αρνητική
συνολική απόδοση για τις
μετοχές.
Εάν την ίδια στιγμή τα
κέρδη αυξάνονται με
διψήφιο ρυθμό, η αύξηση
του παρονομαστή μπορεί
να αντισταθμίσει τη
συρρίκνωση του
πολλαπλασιαστή.
Ο προθεσμιακός δείκτης
P/E
του S&P
500 βρίσκεται περίπου
στις 19,1 φορές,
ελαφρώς κάτω από τον
μέσο όρο πενταετίας των
19,8 φορών και κοντά
στον μέσο όρο δεκαετίας
των 19 φορών.
Με άλλα λόγια, παρά την
άνοδο των αποδόσεων των
ομολόγων, η αγορά δεν
εμφανίζεται ακριβότερη
από τα ιστορικά επίπεδα
με βάση αυτόν τον
δείκτη.
Οι επιχειρήσεις έχουν
και ένα «όπλο»: 1,8
τρισ. δολάρια σε μετρητά
Ένας από τους βασικούς
κινδύνους από την άνοδο
των επιτοκίων είναι το
αυξημένο κόστος
εξυπηρέτησης του
εταιρικού χρέους.
Όμως οι μεγάλες
αμερικανικές
επιχειρήσεις έχουν
περάσει τα προηγούμενα
χρόνια
αναχρηματοδοτώντας
μεγάλο μέρος των
υποχρεώσεών τους με
χαμηλά, σταθερά
επιτόκια.
Περισσότερο από
75% του εταιρικού χρέους
των εταιρειών του
S&P
500 είναι μακροπρόθεσμο,
σταθερού επιτοκίου και
χαμηλού κουπονιού.
Παράλληλα, οι εταιρείες
του δείκτη διαθέτουν
συνολικά περισσότερα από
1,8 τρισ.
δολάρια σε μετρητά.
Αυτό δημιουργεί μία
ενδιαφέρουσα
αντιστάθμιση: όταν τα
βραχυπρόθεσμα επιτόκια
και οι αποδόσεις των
10ετών ομολόγων
πλησιάζουν το 5%, τα
διαθέσιμα μετρητά των
επιχειρήσεων αποδίδουν
σημαντικά υψηλότερο
εισόδημα από ό,τι στο
παρελθόν.
Το υψηλότερο κόστος
χρηματοδότησης επομένως
δεν μεταφράζεται
αυτόματα σε αντίστοιχη
επιβάρυνση για τον
εταιρικό τομέα.
Ο μεγάλος κίνδυνος είναι
ο στασιμοπληθωρισμός
Η πραγματική απειλή για
τις μετοχές δεν είναι
απλώς ένα 10ετές στο 5%.
Είναι ένα 10ετές στο 5%
επειδή ο
πληθωρισμός παραμένει
επίμονα υψηλός ενώ η
οικονομική ανάπτυξη
επιβραδύνεται.
Αυτό είναι το σενάριο
του στασιμοπληθωρισμού,
όπου οι επιχειρήσεις
αντιμετωπίζουν
ταυτόχρονα υψηλότερο
κόστος χρήματος,
ακριβότερες πρώτες ύλες
και χαμηλότερη ζήτηση.
Τα τελευταία στοιχεία
για τον πληθωρισμό
δείχνουν ότι υπάρχουν
ακόμη πιέσεις σε
ενέργεια, τρόφιμα,
ταξίδια και στέγαση.
Ο γενικός δείκτης τιμών
καταναλωτή αυξήθηκε
0,4% σε μηνιαία
βάση και 3,4% σε ετήσια
βάση, ενώ ο
δομικός πληθωρισμός
αυξήθηκε 0,3% σε μηνιαία
βάση και διαμορφώθηκε
στο 2,4% σε ετήσια βάση.
Η εξέλιξη του
πληθωρισμού θα είναι
επομένως κρίσιμη για το
εάν οι υψηλές αποδόσεις
των Treasuries
θα παραμείνουν
αποτέλεσμα ισχυρής
οικονομικής ανάπτυξης ή
θα αρχίσουν να
αντανακλούν ένα πιο
δυσμενές μακροοικονομικό
περιβάλλον.
Τι σημαίνει για τις
αμερικανικές μετοχές
Η άνοδος του 10ετούς
προς το 5% αποτελεί
αναμφίβολα σημαντική
αλλαγή για τις αγορές.
Όμως δεν είναι από μόνη
της λόγος για να
θεωρηθεί ότι ο ανοδικός
κύκλος των αμερικανικών
μετοχών τελειώνει.
Το κρίσιμο είναι η
σχέση μεταξύ
ανάπτυξης, πληθωρισμού,
επιτοκίων και εταιρικών
κερδών.
Εάν η ονομαστική
ανάπτυξη παραμένει κοντά
στο 7%, τα κέρδη του
S&P
500 αυξάνονται με
διψήφιους ρυθμούς και η
οικονομία αποφεύγει την
ύφεση, οι επιχειρήσεις
έχουν σημαντικό
περιθώριο να
απορροφήσουν ένα 10ετές
Treasury
στο 4,5%-5%.
Σε αυτή την περίπτωση,
οι υψηλότερες αποδόσεις
δεν αποτελούν απαραίτητα
«εχθρό» των μετοχών.
Μπορεί να είναι απλώς η
αντανάκλαση μιας
οικονομίας που
αναπτύσσεται γρήγορα.
Για τον S&P
500, το πραγματικό
ερώτημα δεν είναι εάν το
10ετές θα φτάσει στο 5%.
Είναι εάν η οικονομία
μπορεί να συνεχίσει να
παράγει αρκετή
ονομαστική ανάπτυξη και
αρκετά εταιρικά κέρδη
ώστε να δικαιολογεί αυτή
την απόδοση.
Εφόσον η απάντηση
παραμένει θετική, το 5%
στο 10ετές δεν σημαίνει
κατ’ ανάγκη τέλος της
ανόδου των μετοχών.
Αντίθετα, μπορεί να
αποτελεί ένδειξη ότι η
αμερικανική οικονομία
παραμένει αρκετά ισχυρή
ώστε να στηρίζει
υψηλότερα επίπεδα κερδών
και αποτιμήσεων.
|