|
Το βασικό ερώτημα για
τους επενδυτές, σύμφωνα
με τον οίκο, είναι κατά
πόσο οι θετικές τάσεις
που έχουν διαμορφωθεί τα
τελευταία χρόνια θα
διατηρηθούν και μετά την
εκλογική αναμέτρηση,
ειδικά εάν προκύψει
ανάγκη σχηματισμού
κυβέρνησης συνεργασίας.
Το αυξανόμενο βάρος του
χρέους στις ανεπτυγμένες
οικονομίες
Η ανάλυση της UBS
ξεκινά από τη διαπίστωση
ότι οι δημοσιονομικές
πιέσεις εντείνονται
διεθνώς. Το δημόσιο
χρέος των ανεπτυγμένων
οικονομιών εκτιμάται ότι
θα αυξάνεται κατά
περίπου δύο ποσοστιαίες
μονάδες του ΑΕΠ ετησίως
έως το 2028, χωρίς να
διαφαίνεται προς το
παρόν κάποια ουσιαστική
αντιστροφή αυτής της
τάσης.
Με βάση τη στάθμιση ως
προς το μέγεθος των
οικονομιών, το χρέος των
προηγμένων κρατών έχει
αυξηθεί κατά περίπου 11
ποσοστιαίες μονάδες του
ΑΕΠ από το 2019,
φθάνοντας πλέον στο 98%.
Η εικόνα θα ήταν ακόμη
δυσμενέστερη εάν δεν
είχε προηγηθεί η έντονη
άνοδος του πληθωρισμού
μετά την πανδημία. Τα
σωρευτικά δημοσιονομικά
ελλείμματα της περιόδου
ανήλθαν σε περίπου 45
ποσοστιαίες μονάδες του
ΑΕΠ, ωστόσο η αύξηση του
ονομαστικού ΑΕΠ
περιόρισε σημαντικά την
επίδρασή τους στον λόγο
χρέους προς ΑΕΠ.
Η νέα πρόκληση αφορά
πλέον το κόστος
χρηματοδότησης. Για
αρκετά χρόνια, τα χαμηλά
επιτόκια και τα δάνεια
που είχαν εκδοθεί την
περίοδο 2010-2020
συγκρατούσαν τις δαπάνες
εξυπηρέτησης του χρέους.
Παράλληλα, ο υψηλός
πληθωρισμός μείωνε το
πραγματικό βάρος των
υποχρεώσεων. Αυτές οι
συνθήκες έχουν πλέον
αλλάξει, καθώς οι
αποδόσεις των κρατικών
ομολόγων έχουν
επιστρέψει σε επίπεδα
που είχαν να καταγραφούν
πριν από την παγκόσμια
χρηματοπιστωτική κρίση.
Για τις περισσότερες
κυβερνήσεις, οι πληρωμές
τόκων βρίσκονται ήδη στο
υψηλότερο σημείο του
εύρους που έχει
καταγραφεί από το 2015
και μετά. Παρά ταύτα, σε
αρκετές περιπτώσεις
εξακολουθούν να απέχουν
από τα ιστορικά υψηλά
που είχαν σημειωθεί μετά
το 2000.
Εξαίρεση αποτελούν οι
ΗΠΑ, όπου οι δαπάνες για
τόκους έχουν φθάσει στο
υψηλότερο επίπεδο των
τελευταίων 26 ετών. Η
εξέλιξη συνδέεται τόσο
με το αυξημένο δημόσιο
χρέος όσο και με τη
διάρθρωση των λήξεών
του, καθώς η σημαντική
συμμετοχή τίτλων
μικρότερης διάρκειας
επιταχύνει τη μεταφορά
των υψηλότερων επιτοκίων
στο συνολικό κόστος
δανεισμού.
Ποιες οικονομίες
χρειάζονται τη
μεγαλύτερη δημοσιονομική
προσαρμογή
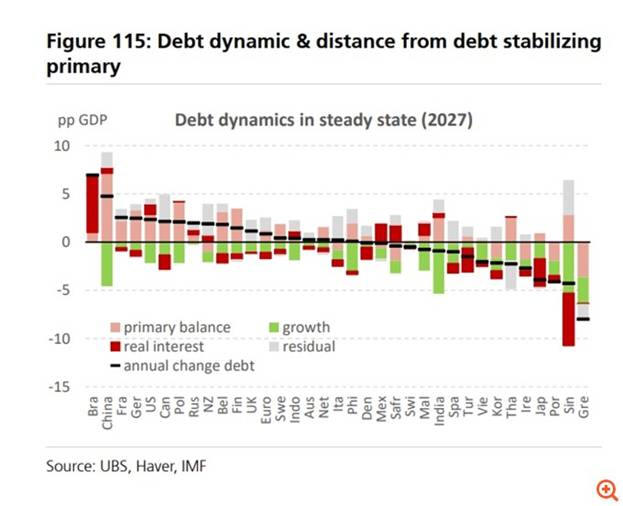
Συγκρίνοντας τη δυναμική
του χρέους σε 35
ανεπτυγμένες και
αναδυόμενες οικονομίες,
η UBS
εξετάζει πόσο απέχει
κάθε χώρα από το
πρωτογενές δημοσιονομικό
ισοζύγιο που απαιτείται
για τη σταθεροποίηση του
χρέους της.
Η Βραζιλία εμφανίζει τη
μεγαλύτερη απόσταση,
περίπου πέντε
ποσοστιαίες μονάδες του
ΑΕΠ, γεγονός που
υποδηλώνει την ανάγκη
σημαντικής
δημοσιονομικής
προσαρμογής. Μια τέτοια
προσπάθεια θα μπορούσε,
σύμφωνα με την
UBS,
να περιορίσει και το
ιδιαίτερα υψηλό
ασφάλιστρο κινδύνου που
ενσωματώνεται στο
πραγματικό επιτόκιο
δανεισμού της χώρας. Η
Κίνα ακολουθεί στη
δεύτερη θέση, με βάση τα
στοιχεία για τη γενική
κυβέρνηση.
Στις ΗΠΑ, τη Γερμανία
και τη Γαλλία, η
απόσταση από το επίπεδο
που απαιτείται για τη
σταθεροποίηση του χρέους
υπολογίζεται περίπου
στις τρεις ποσοστιαίες
μονάδες του ΑΕΠ. Για τις
ΗΠΑ, ωστόσο, η
UBS
εκτιμά ότι το κενό
διευρύνεται στις
τέσσερις μονάδες εάν
συνυπολογιστεί η
αυξανόμενη επιβάρυνση
από τις πληρωμές τόκων.
Ο οίκος διευκρινίζει ότι
οι συγκεκριμένοι
υπολογισμοί είναι
μηχανικοί και δεν
ενσωματώνουν πλήρως τις
μακροπρόθεσμες
δημοσιονομικές πιέσεις
από τη γήρανση του
πληθυσμού και τα
συνταξιοδοτικά
συστήματα. Ειδικά για
τις ΗΠΑ, η προβλεπόμενη
εξάντληση των
αποθεματικών του
Social
Security
Trust
Fund
το 2032 ενδέχεται να
απαιτήσει πρόσθετους
πόρους που αντιστοιχούν
σε περίπου 1,5
ποσοστιαία μονάδα του
ΑΕΠ, εφόσον η κάλυψη του
κενού αναληφθεί από τον
ομοσπονδιακό
προϋπολογισμό.
Η Ελλάδα, η Σιγκαπούρη
και η Πορτογαλία στην
κορυφή
Στον αντίποδα των
οικονομιών που
αντιμετωπίζουν τις
μεγαλύτερες
δημοσιονομικές
προκλήσεις, η UBS
τοποθετεί την Ελλάδα, τη
Σιγκαπούρη και την
Πορτογαλία, οι οποίες
εμφανίζουν την καλύτερη
δυναμική χρέους διεθνώς.
Μάλιστα, η Ελλάδα
καταγράφει τον ταχύτερο
ρυθμό αποκλιμάκωσης
μεταξύ των χωρών αυτών.
Η Ιαπωνία ακολουθεί από
κοντά, παρά το υψηλό
ακαθάριστο δημόσιο χρέος
της. Το πλεονέκτημά της,
σύμφωνα με την ανάλυση,
προκύπτει από το
ιδιαίτερα χαμηλό καθαρό
επιτόκιο, καθώς διαθέτει
σημαντικές τοποθετήσεις
σε περιουσιακά στοιχεία
που αποφέρουν τόκους και
αντισταθμίζουν μέρος του
κόστους των υποχρεώσεών
της.
Για την Ελλάδα, η
UBS
αναγνωρίζει τη σημαντική
πρόοδο που έχει
επιτευχθεί μέσω της
αυστηρής δημοσιονομικής
πολιτικής και της
ταχείας μείωσης του
δημόσιου χρέους.
Ξεχωρίζει επίσης την
αποτελεσματική
αξιοποίηση των
ευρωπαϊκών πόρων του
Ταμείου Ανάκαμψης και
Ανθεκτικότητας (RRF),
καθώς και την υλοποίηση
βασικών διαρθρωτικών
μεταρρυθμίσεων.
Ωστόσο, η διατήρηση
αυτής της πορείας δεν
θεωρείται δεδομένη. Ο
οίκος στρέφει την
προσοχή του στις εκλογές
του 2027, εκτιμώντας ότι
ενδέχεται να αποτελέσουν
το τέλος της
μονοκομματικής
διακυβέρνησης που
χαρακτηρίζει τη χώρα από
το 2019.
Το πολιτικό στοίχημα των
εκλογών του 2027
Η UBS
επισημαίνει ότι το
ισχύον εκλογικό σύστημα
προβλέπει κλιμακωτό
μπόνους από 20 έως 50
έδρες για το πρώτο
κόμμα, εφόσον
συγκεντρώσει τουλάχιστον
25% των ψήφων. Παρά το
γεγονός ότι η Νέα
Δημοκρατία διατηρεί την
πρώτη θέση στις
δημοσκοπήσεις, τα
ποσοστά της κινούνται
περίπου στο 28%-30%,
χαμηλότερα από τις
επιδόσεις της στις δύο
προηγούμενες εκλογικές
αναμετρήσεις, όταν είχε
συγκεντρώσει 40% και
41%.
Η εικόνα αυτή δημιουργεί
αβεβαιότητα ως προς τη
δυνατότητα σχηματισμού
αυτοδύναμης κυβέρνησης.
Ειδικότερα, εάν στις
εκλογές του 2027
εισέλθουν στη Βουλή οκτώ
κόμματα, η Νέα
Δημοκρατία ενδέχεται να
χρειαστεί κυβερνητικό
εταίρο, εξέλιξη που θα
σηματοδοτούσε αλλαγή στο
μοντέλο διακυβέρνησης
των τελευταίων ετών.
Σύμφωνα με τις
δημοσκοπικές εκτιμήσεις
που παραθέτει η
UBS,
η Νέα Δημοκρατία
διατηρεί σαφές
προβάδισμα έναντι των
δύο βασικών κομμάτων της
αντιπολίτευσης, με το
ΠΑΣΟΚ να κινείται
περίπου στο 13% και το
άλλο κόμμα που
αναφέρεται στην έκθεση
να καταγράφει ποσοστό
κοντά στο 16%.
Το πολιτικό αποτέλεσμα
αποκτά ιδιαίτερη σημασία
για τις αγορές, καθώς η
UBS
θεωρεί ότι η σημερινή
κυβέρνηση έχει επιτύχει
σημαντική πρόοδο στην
απορρόφηση των
ευρωπαϊκών κονδυλίων,
στην προώθηση
μεταρρυθμίσεων και στη
δημοσιονομική εξυγίανση.
Το ζητούμενο για τους
επενδυτές είναι εάν μια
ενδεχόμενη αλλαγή στις
πολιτικές ισορροπίες θα
επηρεάσει τη συνέχιση
αυτής της πορείας.
Η συνολική εικόνα της
UBS
είναι θετική για την
ελληνική οικονομία, με
την ανάπτυξη να
διατηρείται κοντά στο 2%
και τη δυναμική του
δημόσιου χρέους να
συγκαταλέγεται στις
καλύτερες διεθνώς.
Ωστόσο, το 2027 δεν θα
είναι μόνο μια χρονιά
εκλογών, αλλά και μια
κρίσιμη δοκιμασία για τη
συνέχεια της
δημοσιονομικής
στρατηγικής που έχει
συμβάλει στην αναβάθμιση
της αξιοπιστίας της
χώρας στις διεθνείς
αγορές.

|