|
Δεν είναι τυχαίο ότι η
ίδια η ΕΚΤ έχει
προειδοποιήσει ότι οι
αποτιμήσεις στις
αμερικανικές αγορές
βρίσκονται κοντά σε
επίπεδα που είχαν
παρατηρηθεί κατά την
περίοδο της dot-com
φούσκας, με την τεχνητή
νοημοσύνη να βρίσκεται
στο επίκεντρο της
επενδυτικής ευφορίας.
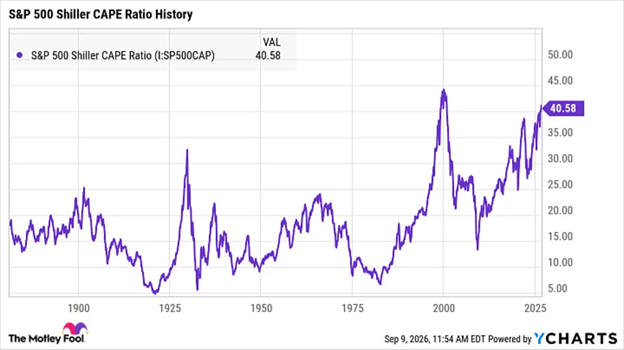
Το CAPE
επιστρέφει σε επικίνδυνη
ζώνη
Ένας από τους
σημαντικότερους δείκτες
για την αποτίμηση της
Wall
Street
είναι ο δείκτης
Shiller
CAPE,
ο οποίος συγκρίνει την
τιμή του S&P
500 με τον μέσο όρο των
πραγματικών κερδών των
τελευταίων δέκα ετών.
Ο δείκτης βρίσκεται
σήμερα περίπου στις
40,6 μονάδες,
πολύ κοντά στα υψηλότερα
επίπεδα της ιστορίας. Το
ιστορικό υψηλό της
περιόδου της dot-com
ήταν περίπου 44,2, τον
Δεκέμβριο του 1999.
Η σημασία δεν βρίσκεται
μόνο στο απόλυτο
επίπεδο.
Το CAPE
έχει παραμείνει για
μεγάλο χρονικό διάστημα
πάνω από το 40, κάτι που
έχει συμβεί ελάχιστες
φορές στην ιστορία της
αμερικανικής αγοράς.
Στα τέλη της δεκαετίας
του 1990, η εκτόξευση
του CAPE
αποτέλεσε ένα από τα
πρώτα σημάδια ότι η
αγορά είχε περάσει από
την ισχυρή ανάπτυξη στην
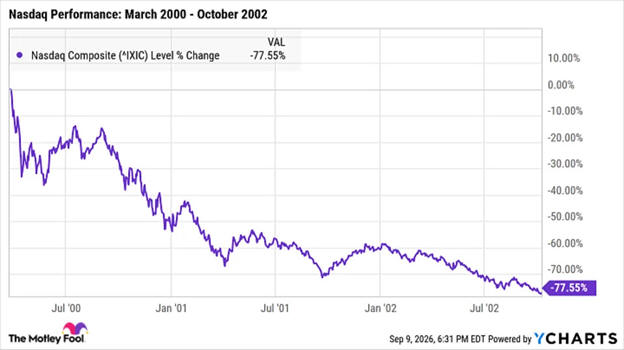
υπερβολή. Λίγο αργότερα,
τον Μάρτιο του 2000, η
φούσκα έσκασε και ο
S&P
500 εισήλθε σε έναν
πολυετή πτωτικό κύκλο.
Φυσικά, αυτό δεν
σημαίνει ότι η σημερινή
αγορά θα ακολουθήσει
υποχρεωτικά την ίδια
πορεία. Η σημερινή
Wall
Street
διαθέτει πολύ ισχυρότερα
εταιρικά κέρδη,
τεράστιες ταμειακές ροές
και επιχειρηματικά
μοντέλα που δεν
συγκρίνονται απόλυτα με
πολλές από τις εταιρείες
της dot-com
εποχής.
Όμως το μήνυμα του
CAPE
είναι σαφές: η
αγορά δεν είναι φθηνή.
Ο Buffett
Indicator
χτυπά ακόμη πιο δυνατά
Ακόμη πιο εντυπωσιακή
είναι η εικόνα του
λεγόμενου
Buffett
Indicator,
ο οποίος συγκρίνει τη
συνολική χρηματιστηριακή
αξία των αμερικανικών
μετοχών με το ΑΕΠ των
ΗΠΑ.
Ο δείκτης βρίσκεται
περίπου στο 237%,
δηλαδή η χρηματιστηριακή
αξία των αμερικανικών
μετοχών είναι πάνω από
2,3 φορές το ετήσιο ΑΕΠ
της χώρας. Πρόκειται για
επίπεδο που βρίσκεται
στο υψηλότερο ιστορικό
άκρο.
Ο ίδιος ο Warren
Buffett
είχε χαρακτηρίσει στο
παρελθόν μια προσέγγιση
του 200% ως ένδειξη ότι
οι επενδυτές «παίζουν με
τη φωτιά».
Η σημερινή μέτρηση
βρίσκεται αισθητά
υψηλότερα.
Βέβαια, υπάρχει μια
σημαντική επιφύλαξη: οι
αμερικανικές πολυεθνικές
αντλούν πλέον τεράστιο
μέρος των εσόδων τους
από το εξωτερικό.
Επομένως, η σύγκριση της
χρηματιστηριακής αξίας
τους αποκλειστικά με το
αμερικανικό ΑΕΠ μπορεί
να υπερεκτιμά σε κάποιο
βαθμό την πραγματική
υπερτίμηση.
Παρόλα αυτά, ακόμη και
μετά από αυτή την
προσαρμογή, η εικόνα
παραμένει απαιτητική.
AI:
επανάσταση ή νέα φούσκα;
Εδώ βρίσκεται και το
μεγάλο ερώτημα για τη
σημερινή αγορά.
Η τεχνητή νοημοσύνη
είναι αναμφισβήτητα μια
πραγματική τεχνολογική
επανάσταση. Η ζήτηση για
υπολογιστική ισχύ,
chips,
data
centers
και ηλεκτρική ενέργεια
αυξάνεται θεαματικά.
Το πρόβλημα είναι ότι οι
αγορές προεξοφλούν ήδη
ένα τεράστιο μέρος αυτής
της μελλοντικής
ανάπτυξης.
Και η επενδυτική δαπάνη
έχει γίνει τόσο μεγάλη
ώστε αρχίζει να
δημιουργεί νέους
κινδύνους. Οι μεγάλοι
τεχνολογικοί όμιλοι
έχουν ήδη εκδώσει
περίπου 220 δισ.
δολάρια νέου χρέους
μέσα σε έναν χρόνο για
τη χρηματοδότηση της
επέκτασης των υποδομών
AI.
Άρα το ερώτημα δεν είναι
αν η AI
θα αλλάξει την
οικονομία. Αυτό
θεωρείται πλέον σχεδόν
δεδομένο.
Το κρίσιμο ερώτημα είναι
αν τα μελλοντικά
κέρδη θα είναι αρκετά
μεγάλα ώστε να
δικαιολογήσουν τις
σημερινές αποτιμήσεις
και τις τεράστιες
επενδύσεις.
Και εδώ βρίσκεται η
ουσιαστική διαφορά με το
2000: σήμερα υπάρχει
πραγματική τεχνολογία
και πραγματική
κερδοφορία, αλλά και
πραγματικός κίνδυνος να
έχει προεξοφληθεί
υπερβολικά μεγάλο μέρος
της μελλοντικής
ανάπτυξης.
Δεν είναι ακόμη το 2000
Η σύγκριση με την
dot-com
εποχή χρειάζεται
επομένως προσοχή.
Σήμερα οι μεγάλες
εταιρείες τεχνολογίας
διαθέτουν τεράστια
κέρδη, ισχυρούς
ισολογισμούς και
πραγματικές ταμειακές
ροές. Επιπλέον, η
επένδυση στην τεχνητή
νοημοσύνη έχει ήδη
αρχίσει να δημιουργεί
πραγματικές οικονομικές
εφαρμογές.
Και αυτό εξηγεί γιατί
αρκετοί μεγάλοι οίκοι
της Wall
Street
παραμένουν αισιόδοξοι. Η
HSBC,
για παράδειγμα, αύξησε
πρόσφατα τον στόχο της
για τον S&P
500 στις 8.100 μονάδες,
επικαλούμενη ισχυρή
αύξηση κερδών και
συνεχιζόμενες επενδύσεις
σε AI
υποδομές.
Η Bank
of
America
από την άλλη υποστηρίζει
ότι ο δείκτης κινδύνου
φούσκας που χρησιμοποιεί
δεν δείχνει σήμερα τις
ίδιες ενδείξεις με την
περίοδο της dot-com,
ενώ η ισχυρή αύξηση των
κερδών της τεχνολογίας
περιορίζει την αύξηση
των πολλαπλασιαστών παρά
την άνοδο των τιμών.
Αυτό σημαίνει ότι η
αγορά μπορεί να
παραμείνει ακριβή για
πολύ περισσότερο από όσο
περιμένουν οι
απαισιόδοξοι.
Τι πρέπει να κάνουν οι
επενδυτές;
Η ιστορία δεν προσφέρει
έναν μηχανικό κανόνα που
να λέει ότι όταν το
CAPE
ή ο Buffett
Indicator
φτάνουν σε συγκεκριμένο
επίπεδο πρέπει να
πουλήσουμε όλες τις
μετοχές.
Προσφέρει όμως ένα πολύ
πιο χρήσιμο μάθημα:
Όταν οι αποτιμήσεις
είναι ακραίες, η
ποιότητα των επενδύσεων
αποκτά ακόμη μεγαλύτερη
σημασία.
Στην περίπτωση που η
αγορά εισέλθει σε μεγάλη
διόρθωση, οι εταιρείες
με ισχυρά κέρδη,
σταθερές ταμειακές ροές,
χαμηλό δανεισμό και
πραγματικό ανταγωνιστικό
πλεονέκτημα έχουν πολύ
μεγαλύτερες πιθανότητες
να αντέξουν.
Αντίθετα, οι μετοχές των
οποίων η αποτίμηση
στηρίζεται κυρίως σε
προσδοκίες για μακρινά
μελλοντικά κέρδη είναι
αυτές που κινδυνεύουν
περισσότερο.
Το ίδιο ισχύει και για
την τεχνητή νοημοσύνη:
δεν χρειάζεται
να είναι «φούσκα» η ίδια
η
AI
για να υπάρξει φούσκα
στις μετοχές που
συνδέονται με αυτήν.
Η Wall
Street
μπορεί να συνεχίσει να
ανεβαίνει. Μπορεί
μάλιστα να καταγράψει
νέα ιστορικά υψηλά,
καθώς τα εταιρικά κέρδη
παραμένουν ισχυρά. Όμως
οι δείκτες αποτίμησης
στέλνουν πλέον ένα
μήνυμα που δεν μπορεί να
αγνοηθεί.
Η αγορά δεν βρίσκεται
απαραίτητα στο 2000.
Βρίσκεται όμως σε
επίπεδα όπου το
περιθώριο λάθους έχει
γίνει αισθητά μικρότερο.
Και όσο περισσότερο οι
επενδυτές πληρώνουν
σήμερα για την ανάπτυξη
του αύριο, τόσο
μεγαλύτερη θα είναι η
ανάγκη τα πραγματικά
κέρδη να δικαιώσουν τις
προσδοκίες.
|