|
Το
αποτέλεσμα αυτό
μεταβάλλει τις πολιτικές
ισορροπίες στην
Ουάσιγκτον, ενισχύοντας
τις ανησυχίες για
αυστηρότερη ρύθμιση του
τεχνολογικού κλάδου,
πιθανές παρεμβάσεις στην
ανάπτυξη των υποδομών
τεχνητής νοημοσύνης και
δυσκολότερη προώθηση της
κυβερνητικής ατζέντας.
Παράλληλα,
δημιουργούνται νέες
αβεβαιότητες γύρω από τη
δημοσιονομική πολιτική
και τις μελλοντικές
πολιτικές αντιπαραθέσεις
για τη χρηματοδότηση του
αμερικανικού κράτους.
Μέσα σε αυτό το
περιβάλλον, η αναζήτηση
ασφαλέστερων
τοποθετήσεων αποκτά εκ
νέου προτεραιότητα. Δεν
είναι τυχαίο ότι ο
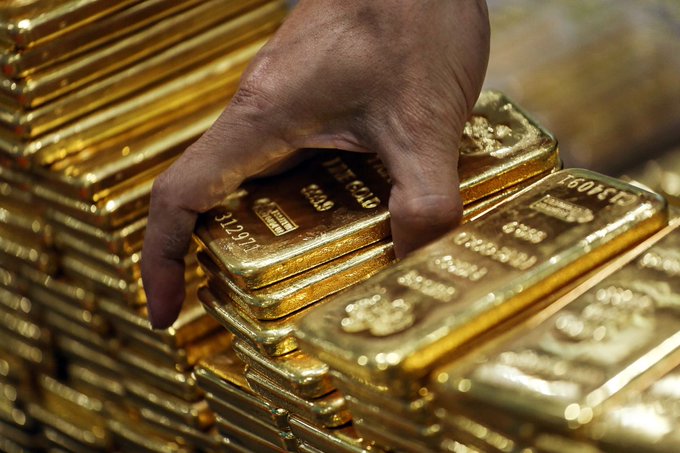
χρυσός ενισχύθηκε κατά
περίπου 1% κατά τη
διάρκεια της έντονα
πτωτικής συνεδρίασης της
Πέμπτης,
διαφοροποιούμενος από
την εικόνα των μετοχικών
αγορών.
Η
θεσμική ζήτηση παραμένει
ο βασικός πυλώνας
στήριξης
Η
πρόσφατη χρηματιστηριακή
αναταραχή έρχεται να
προστεθεί σε μια ήδη
ευνοϊκή εικόνα για τη
ζήτηση χρυσού, .
Παρά το γεγονός ότι η
μέση τιμή του πολύτιμου
μετάλλου διαμορφώθηκε
στα 4.262 δολάρια ανά
ουγγιά, η ζήτηση
διατηρήθηκε σε ιδιαίτερα
υψηλά επίπεδα για το γ’
τρίμηνο, με τη συνολική
της αξία να αυξάνεται
κατά 22% σε ετήσια βάση,
στα 188 δισ. δολάρια.
Ακόμη σημαντικότερη
είναι η σύνθεση αυτής
της ζήτησης, καθώς οι
μεγαλύτεροι αγοραστές
δεν φαίνεται να
αποθαρρύνονται από τις
αυξημένες τιμές.
Οι
κεντρικές τράπεζες
πρόσθεσαν 321 τόνους
χρυσού στα αποθέματά
τους, αυξάνοντας τις
αγορές τους κατά 42% σε
ετήσια βάση. Πρόκειται
για μια εξέλιξη που
υπερβαίνει τις
βραχυπρόθεσμες
χρηματιστηριακές
διακυμάνσεις και
αντανακλά μια βαθύτερη
τάση διαφοροποίησης των
συναλλαγματικών
αποθεμάτων.
Την
ίδια στιγμή, η δυναμική
επιστροφή των κεφαλαίων
στα ETFs φυσικού χρυσού
αποτελεί ακόμη μία
ένδειξη ότι το
επενδυτικό ενδιαφέρον
παραμένει ισχυρό.
Οι
εισροές έφτασαν τους 211
τόνους κατά το τρίτο
τρίμηνο, ανεβάζοντας τα
συνολικά αποθέματα των
συγκεκριμένων
επενδυτικών προϊόντων σε
ιστορικό υψηλό.
Η
εξέλιξη αυτή υποδηλώνει
ότι οι θεσμικοί
επενδυτές εξακολουθούν
να αναζητούν προστασία
απέναντι σε ενδεχόμενες
αναταράξεις των αγορών,
ακόμη και όταν οι τιμές
του χρυσού βρίσκονται σε
ιδιαίτερα υψηλά επίπεδα.
Αντίθετα, η ζήτηση για
κοσμήματα και φυσικό
χρυσό από ιδιώτες
επενδυτές εμφανίζεται
πιο συγκρατημένη,
γεγονός που αναδεικνύει
μια ουσιαστική
μετατόπιση από την
παραδοσιακή κατανάλωση
προς τη στρατηγική
επενδυτική διακράτηση.
Βεβαίως, η ανοδική
πορεία του χρυσού δεν
είναι ανεξάρτητη από τις
νομισματικές εξελίξεις.
Η διατήρηση υψηλών
επιτοκίων ή μια νέα
άνοδος των πραγματικών
αποδόσεων των
αμερικανικών ομολόγων θα
μπορούσαν να περιορίσουν
τη δυναμική του.
Ωστόσο, οι πρόσφατες
ισχυρές πιέσεις στις
μετοχικές αγορές και η
αλλαγή των πολιτικών
ισορροπιών στις ΗΠΑ
προσθέτουν νέους
παράγοντες αβεβαιότητας
σε ένα περιβάλλον όπου η
θεσμική ζήτηση για το
πολύτιμο μέταλλο είναι
ήδη ιδιαίτερα ισχυρή.
Η
ουσία είναι ότι ο χρυσός
διαθέτει πλέον δύο
αλληλοσυμπληρούμενες
πηγές στήριξης: τη
διαρθρωτική ζήτηση από
κεντρικές τράπεζες και
θεσμικούς επενδυτές και
την αυξανόμενη ανάγκη
προστασίας από τις
αναταράξεις των
χρηματοπιστωτικών
αγορών.
Αυτός ο συνδυασμός δεν
αποκλείει βραχυπρόθεσμες
διορθώσεις, δημιουργεί
όμως τις προϋποθέσεις
ώστε το πολύτιμο μέταλλο
να διατηρήσει τον
πρωταγωνιστικό του ρόλο
στα διεθνή επενδυτικά
χαρτοφυλάκια.
Ο Συμεών Μαυρουδής είναι
Διαχειριστής Α/Κ και
ιδιωτικών χαρτοφυλακίων
στη Fast
Finance ΑΕΠΕΥ
|