|
Παρά τη θετική
μεσοπρόθεσμη εικόνα, η
Axia-Alpha
Finance
υιοθετεί πιο
συγκρατημένη στάση για
το τέταρτο τρίμηνο του
έτους, επισημαίνοντας
τέσσερις παράγοντες που
θα μπορούσαν να
περιορίσουν τη δυναμική
της αγοράς.
Πρώτον, τα σημαντικά
κέρδη που έχουν
καταγραφεί από την αρχή
του έτους ενδέχεται να
οδηγήσουν ορισμένους
επενδυτές σε κατοχύρωση
κερδών. Δεύτερον, η
αναδιάρθρωση των δεικτών
μπορεί να έχει ήδη
προκαλέσει σημαντικές
τοποθετήσεις ενόψει των
επικείμενων αλλαγών,
περιορίζοντας μέρος της
πρόσθετης ζήτησης.
Τρίτον, επενδυτές που
σχεδιάζουν να αυξήσουν
την έκθεσή τους στην
Ελλάδα ενδέχεται να
προτιμήσουν να
μεταθέσουν μέρος των
κινήσεών τους για το νέο
έτος. Τέταρτον, οι
εξελίξεις στις αγορές
ομολόγων και οι
διακυμάνσεις των τιμών
της ενέργειας μπορεί να
επηρεάσουν έμμεσα και
τις μετοχές.
Ωστόσο, η πιο
επιφυλακτική στάση για
το άμεσο διάστημα δεν
μεταβάλλει τη συνολική
θετική εκτίμηση του
οίκου. Η Axia-AF
θεωρεί ότι οι βασικές
μακροοικονομικές
συνθήκες και οι
προοπτικές των
επιχειρήσεων παραμένουν
υγιείς, με την πολιτική
σταθερότητα να
λειτουργεί
υποστηρικτικά. Υπό αυτό
το πρίσμα, μια
ενδεχόμενη διόρθωση θα
μπορούσε να προσφέρει
ευκαιρίες εισόδου σε
επενδυτές με
μεσοπρόθεσμο ορίζοντα.
Περιθώρια περαιτέρω
αναβάθμισης των
αποτιμήσεων
Παρά την ανατίμηση των
ελληνικών μετοχών κατά
το προηγούμενο διάστημα,
η Axia-Alpha
Finance
εξακολουθεί να θεωρεί
ότι το Χρηματιστήριο
Αθηνών διατηρεί
ελκυστικά επίπεδα
αποτίμησης. Η εκτίμηση
αυτή στηρίζεται τόσο στη
συνεχιζόμενη βελτίωση
της εταιρικής
κερδοφορίας όσο και στην
ευρύτερη αναβάθμιση των
αποτιμήσεων στις
ευρωπαϊκές αγορές.
Με βάση τις εκτιμήσεις
για τα ετήσια οικονομικά
αποτελέσματα, ο Γενικός
Δείκτης διαπραγματεύεται
περίπου στις 11 φορές τα
εκτιμώμενα κέρδη (P/E)
και στις 6,7 φορές την
επιχειρηματική αξία προς
τα λειτουργικά κέρδη προ
τόκων, φόρων και
αποσβέσεων (EV/EBITDA).
Τα επίπεδα αυτά
αντιστοιχούν σε έκπτωση
της τάξης του 20%-30%
έναντι των διεθνών
ομοειδών αγορών, ενώ η
απόσταση διαμορφώνεται
περίπου στο 20% σε
σύγκριση με τις
αποτιμήσεις που
επικρατούσαν στην
εγχώρια αγορά πριν από
την κρίση.
Το discount
έχει περιοριστεί τα
τελευταία χρόνια, χωρίς
ωστόσο να έχει
εξαλειφθεί. Η
Axia-AF
εκτιμά ότι υπάρχουν
ακόμη περιθώρια
περαιτέρω αναβάθμισης
των αποτιμήσεων, με
βασικούς μοχλούς την
ισχυρή κερδοφορία, τους
υψηλούς ρυθμούς αύξησης
των εταιρικών κερδών και
τις σημαντικές
χρηματικές διανομές προς
τους μετόχους.
Επιπλέον, η μετάβαση της
ελληνικής αγοράς στις
ανεπτυγμένες αγορές θα
μπορούσε να διευρύνει
ουσιαστικά τη βάση των
επενδυτών που έχουν τη
δυνατότητα ή την εντολή
να τοποθετούνται σε
ελληνικές μετοχές. Η
εξέλιξη αυτή ενδέχεται
να ενισχύσει τις εισροές
κεφαλαίων και να
συμβάλει στη σταδιακή
σύγκλιση των αποτιμήσεων
με εκείνες των
ευρωπαϊκών αγορών.
Αυξημένη δραστηριότητα
και βαθύτερη ενσωμάτωση
στις ευρωπαϊκές αγορές
Η θετική εικόνα δεν
περιορίζεται στην πορεία
των τιμών. Κατά τους
πρώτους εννέα μήνες του
2026, η δραστηριότητα
στο Χρηματιστήριο Αθηνών
παρέμεινε ισχυρή,
συνεχίζοντας τη βελτίωση
της ρευστότητας και της
συνολικής
κεφαλαιοποίησης που
καταγράφεται τα
τελευταία χρόνια.
Παράλληλα, αυξήθηκαν
σημαντικά οι εταιρικές
συναλλαγές, όπως οι
αρχικές δημόσιες
προσφορές και οι
διαθέσεις μετοχών μέσω
placements.
Ιδιαίτερη σημασία έχει
και η εμφάνιση ελληνικών
ναυτιλιακών εταιρειών
στην αγορά, καθώς
πρόκειται για έναν κλάδο
με διεθνή δραστηριότητα
και σημαντικές
δυνατότητες διεύρυνσης
της παρουσίας του στο
χρηματιστηριακό
περιβάλλον.
Σύμφωνα με την
Axia-Alpha
Finance,
η ενίσχυση της
συναλλακτικής
δραστηριότητας, σε
συνδυασμό με τη
στενότερη σύνδεση του
Χρηματιστηρίου Αθηνών με
τις ευρωπαϊκές
κεφαλαιαγορές,
δημιουργεί τις
προϋποθέσεις για την
είσοδο της ελληνικής
αγοράς σε μια πιο ώριμη
φάση ανάπτυξης. Η
αναβάθμιση των δεικτών
και η ενσωμάτωση στο
οικοσύστημα του
Euronext
αποτελούν βασικά
στοιχεία αυτής της
μετάβασης.
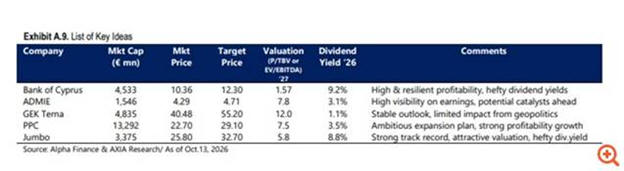
Οι κορυφαίες επιλογές
της Axia-Alpha
Finance
Στο πλαίσιο της πιο
προσεκτικής προσέγγισης
για το τελευταίο τρίμηνο
του έτους, ο οίκος
αναπροσαρμόζει τη λίστα
των κορυφαίων
επενδυτικών επιλογών
του, αντικαθιστώντας τη
Eurobank
με την ΑΔΜΗΕ
Συμμετοχών. Η
αλλαγή αντανακλά την
προτίμηση για μια πιο
αμυντική επιλογή, λόγω
της φύσης της
δραστηριότητας του ΑΔΜΗΕ
ως ρυθμιζόμενου
μονοπωλίου στη μεταφορά
ηλεκτρικής ενέργειας,
αλλά και των
αναπτυξιακών προοπτικών
και των πιθανών
καταλυτών που θα
μπορούσαν να ενισχύσουν
την επενδυτική του
εικόνα.
Οι υπόλοιπες επιλογές
παραμένουν αμετάβλητες:
Τράπεζα Κύπρου:
Η ισχυρή κεφαλαιακή θέση
και ο ανθεκτικός
ισολογισμός αποτελούν
βασικά πλεονεκτήματα. Σε
συνδυασμό με τις
προοπτικές διατήρησης
υψηλής κερδοφορίας, τις
οποίες θα μπορούσαν να
στηρίξουν τα υψηλότερα
επιτόκια, δημιουργούνται
προϋποθέσεις για
μερισματικές αποδόσεις
που προσεγγίζουν διψήφια
ποσοστά.
ΓΕΚ ΤΕΡΝΑ:
Ο όμιλος προσφέρει
έκθεση στις εγχώριες
υποδομές και στις
παραχωρήσεις, τομείς που
μπορούν να στηρίξουν
σημαντική αύξηση των
κερδών. Η ισχυρή
ορατότητα των
δραστηριοτήτων και η
εξέλιξη του
χαρτοφυλακίου έργων
αποτελούν βασικά
στοιχεία της επενδυτικής
θέσης του οίκου.
ΔΕΗ: Η
επιχείρηση υλοποιεί ένα
φιλόδοξο επενδυτικό
πρόγραμμα, με στόχο να
ενισχύσει τη θέση της ως
περιφερειακός
ενεργειακός όμιλος. Η
στρατηγική αυτή
αναμένεται να
δημιουργήσει τις
προϋποθέσεις για
ουσιαστική αύξηση της
κερδοφορίας τα επόμενα
χρόνια.
Jumbo:
Η μετοχή εξακολουθεί να
θεωρείται ελκυστική με
βάση την αποτίμησή της.
Η εκτίμηση στηρίζεται
στο ιστορικό
ανθεκτικότητας της
εταιρείας ακόμη και σε
περιόδους έντονης
αναταραχής στις αγορές,
καθώς και στις υψηλές
μερισματικές αποδόσεις
που προσφέρει.
Συνολικά, η Axia-Alpha
Finance διατηρεί θετική
μεσοπρόθεσμη προσέγγιση
για το Χρηματιστήριο
Αθηνών, αναγνωρίζοντας
παράλληλα ότι η ισχυρή
φετινή άνοδος και οι
επικείμενες
αναδιαρθρώσεις των
δεικτών μπορεί να
προκαλέσουν μεγαλύτερη
μεταβλητότητα στο άμεσο
διάστημα. Για τον οίκο,
το βασικό επιχείρημα
υπέρ της ελληνικής
αγοράς παραμένει ο
συνδυασμός ελκυστικών
αποτιμήσεων, αυξανόμενης
κερδοφορίας, υψηλών
διανομών και βαθύτερης
ενσωμάτωσης στις
διεθνείς κεφαλαιαγορές.
|