|
Η μεγάλη διαφορά σήμερα
είναι ότι τα επίπεδα του
δημόσιου χρέους είναι
πολύ υψηλότερα. Αυτό
σημαίνει ότι μια
παρατεταμένη περίοδος
υψηλών επιτοκίων μπορεί
να έχει πολύ μεγαλύτερες
συνέπειες για τα δημόσια
οικονομικά.
Η
ανάπτυξη αποδεικνύεται
πιο ανθεκτική
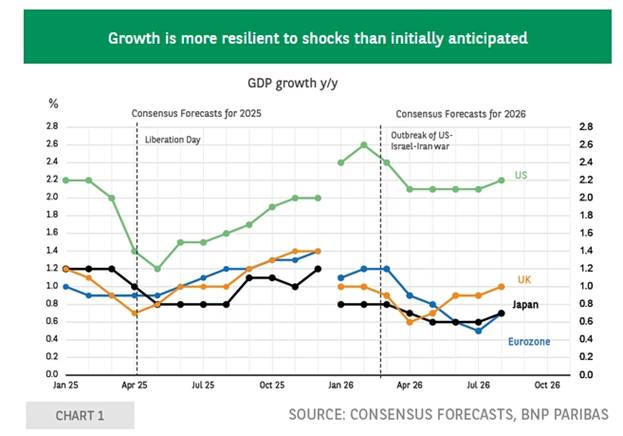
Κατά το πρώτο εξάμηνο
του 2026, η ανάπτυξη
στις μεγάλες
ανεπτυγμένες οικονομίες
κινήθηκε ελαφρώς
καλύτερα από τις αρχικές
εκτιμήσεις, παρά το
ενεργειακό σοκ που
προκάλεσε η σύγκρουση
στο Ιράν.
Η BNP
Paribas
εκτιμά ότι οι ΗΠΑ, η
Ευρωζώνη, η Ιαπωνία και
το Ηνωμένο Βασίλειο θα
εμφανίσουν για δεύτερη
συνεχόμενη χρονιά
ανάπτυξη τουλάχιστον 1%
το 2026, ενώ η
αμερικανική οικονομία
αναμένεται να αναπτυχθεί
με ρυθμό άνω του 2%.
Το στοιχείο που
διαφοροποιεί τον
σημερινό κύκλο από την
περίοδο πριν από την
παγκόσμια
χρηματοπιστωτική κρίση
είναι ο κινητήριος
μοχλός της ανάπτυξης.
Πριν από το 2008, η
οικονομική δραστηριότητα
στηριζόταν σε μεγάλο
βαθμό στην πιστωτική
επέκταση. Σήμερα,
σύμφωνα με τη BNP
Paribas,
σημαντικό μέρος της
δυναμικής προέρχεται από
τις επενδύσεις στην
τεχνητή
νοημοσύνη, την
άμυνα, τον εξηλεκτρισμό
και τον τεχνολογικό
εξοπλισμό.
Η έκρηξη των επενδύσεων
σε υπολογιστική ισχύ,
ημιαγωγούς, κέντρα
δεδομένων και υποδομές
τεχνητής νοημοσύνης έχει
δημιουργήσει έναν νέο
κύκλο επιχειρηματικών
επενδύσεων, ιδιαίτερα
στις ΗΠΑ.
Παράλληλα, από τις αρχές
του 2025 παρατηρείται
βελτίωση της
βιομηχανικής
δραστηριότητας σε
αρκετές μεγάλες
οικονομίες, με την
τεχνολογία, τα
μηχανήματα, την
αεροναυπηγική, την
άμυνα, την ενέργεια και
τα μέταλλα να βρίσκονται
στην πρώτη γραμμή.
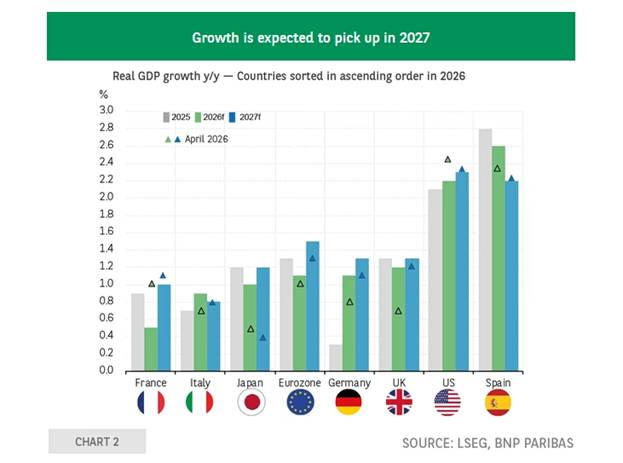
Η BNP
Paribas
περιμένει περαιτέρω
ενίσχυση της ανάπτυξης
το 2027, κυρίως στην
Ευρωζώνη, καθώς τα
μεγάλα επενδυτικά
προγράμματα της
Γερμανίας αναμένεται να
αρχίσουν να μεταδίδουν
ισχυρότερη δυναμική στην
ευρωπαϊκή οικονομία.
Η τεχνητή νοημοσύνη
αλλάζει τον οικονομικό
κύκλο
Η τεχνητή νοημοσύνη
αποτελεί πλέον έναν από
τους βασικούς παράγοντες
που διαφοροποιούν τον
τρέχοντα οικονομικό
κύκλο.
Η αυξημένη ζήτηση για
τεχνολογικό εξοπλισμό
και υπολογιστική ισχύ
έχει ενισχύσει τόσο το
διεθνές εμπόριο όσο και
τις επιχειρηματικές
επενδύσεις.
Ωστόσο, η συγκέντρωση
της ανάπτυξης σε
συγκεκριμένους κλάδους
δημιουργεί και ένα νέο
είδος ευαισθησίας. Η
τεχνολογική επένδυση δεν
κατανέμεται ομοιόμορφα
στην οικονομία, ενώ οι
επιχειρήσεις που
εξαρτώνται περισσότερο
από την καταναλωτική
ζήτηση εξακολουθούν να
αντιμετωπίζουν πιο
περιορισμένες
προοπτικές.
Η εικόνα αυτή είναι
ιδιαίτερα εμφανής στις
ΗΠΑ, όπου η κατανάλωση
παραμένει πολύ
ισχυρότερη σε σχέση με
την Ευρώπη.
Η αμερικανική κατανάλωση
στηρίζεται σε μεγάλο
βαθμό στα υψηλότερα
εισοδηματικά στρώματα,
τα οποία έχουν
μεγαλύτερη έκθεση στις
χρηματιστηριακές και
γενικότερα στις τιμές
των περιουσιακών
στοιχείων. Παράλληλα, τα
αμερικανικά νοικοκυριά
εξακολουθούν να
αξιοποιούν μέρος των
αποταμιεύσεών τους για
να διατηρήσουν τις
δαπάνες τους.
Στην Ευρωζώνη, αντίθετα,
το υψηλότερο ποσοστό
αποταμίευσης περιορίζει
περισσότερο τη δυναμική
της κατανάλωσης.
Το πρόβλημα είναι ότι
αυτές οι πηγές στήριξης
δεν είναι ανεξάντλητες.
Εάν τα γεωπολιτικά σοκ
παραταθούν και η
ενεργειακή επιβάρυνση
παραμείνει υψηλή, η
κατανάλωση θα μπορούσε
να χάσει μέρος της
δυναμικής της, ιδιαίτερα
στην Ευρώπη.
Ο πληθωρισμός επιστρέφει
ως κεντρικός κίνδυνος
Το σημαντικότερο ίσως
στοιχείο της ανάλυσης
της BNP
Paribas
είναι η εκτίμηση ότι ο
πληθωρισμός μπορεί να
αποδειχθεί πιο επίμονος
από ό,τι αναμενόταν.
Η νέα άνοδος των
ενεργειακών τιμών μετά
τη σύγκρουση στο Ιράν
έχει ήδη αλλάξει τις
προσδοκίες για τη
νομισματική πολιτική.
Η αύξηση του κόστους
ενέργειας δεν
περιορίζεται μόνο στα
καύσιμα. Υπάρχει
κίνδυνος να μεταφερθεί
στις τιμές ηλεκτρικής
ενέργειας, στις
μεταφορές, στη
βιομηχανία και τελικά σε
ένα ευρύτερο φάσμα
αγαθών και υπηρεσιών.
Ιδιαίτερα ευάλωτη είναι
η Ευρώπη, καθώς οι χώρες
πρέπει παράλληλα να
αναπληρώσουν τα
αποθέματα φυσικού αερίου
πριν από τον χειμώνα.
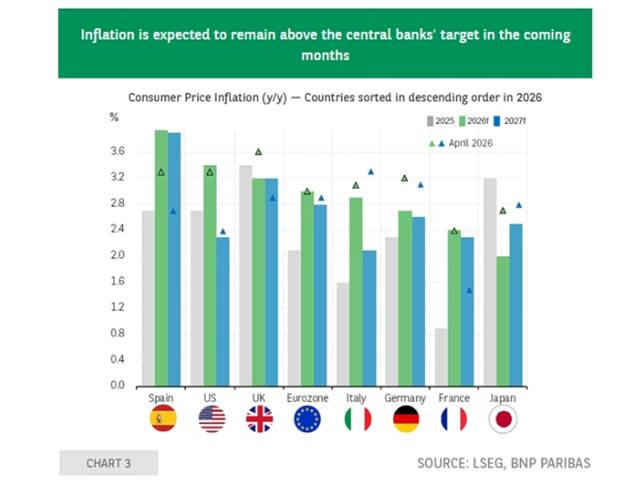
Η BNP
Paribas
εκτιμά ότι ο πληθωρισμός
στις μεγάλες
ανεπτυγμένες οικονομίες
θα μπορούσε να κορυφωθεί
μεταξύ του τέταρτου
τριμήνου του 2026 και
του πρώτου τριμήνου του
2027.
Η εξέλιξη αυτή
περιορίζει σημαντικά τα
περιθώρια των κεντρικών
τραπεζών για χαλάρωση
της νομισματικής
πολιτικής.
Νέος κύκλος αυξήσεων
επιτοκίων;
Η BNP
Paribas
βλέπει αυξημένο κίνδυνο
νέων αυξήσεων επιτοκίων
στις μεγάλες οικονομίες.
Στην Ευρωζώνη, εκτιμά
ότι η ΕΚΤ
θα μπορούσε να
προχωρήσει σε ακόμη μία
αύξηση τον Δεκέμβριο,
καθώς οι ενεργειακές
πιέσεις ενδέχεται να
διατηρήσουν τον
πληθωρισμό πάνω από τον
στόχο.
Στο Ηνωμένο Βασίλειο, η
Τράπεζα της Αγγλίας
αναμένεται επίσης να
αυξήσει τα επιτόκια, ενώ
στις ΗΠΑ η ανθεκτικότητα
της οικονομίας και η
βελτίωση της αγοράς
εργασίας περιορίζουν τα
περιθώρια για νέες
μειώσεις.
Η BNP
Paribas
εκτιμά ότι η
Fed,
μετά την αύξηση του
Σεπτεμβρίου, θα μπορούσε
να προχωρήσει σε δύο
ακόμη αυξήσεις έως τον
Ιανουάριο του 2027.
Στην Ιαπωνία, η
διαδικασία είναι
διαφορετική, καθώς η
Τράπεζα της Ιαπωνίας
βρίσκεται σε πορεία
σταδιακής ομαλοποίησης
της νομισματικής
πολιτικής, υπό την πίεση
των αυξημένων
μισθολογικών και
υποκείμενων
πληθωριστικών πιέσεων.
Η βασική υπόθεση της
BNP
Paribas
είναι ότι οι
πληθωριστικές πιέσεις θα
αρχίσουν να
αποκλιμακώνονται μετά
την κορύφωση του πρώτου
τριμήνου του 2027.
Ωστόσο, η τράπεζα
προειδοποιεί ότι το
ενδεχόμενο νέων
πληθωριστικών πιέσεων,
μεταξύ άλλων λόγω του
El
Niño,
δεν μπορεί να αγνοηθεί.
Οι αποδόσεις των
ομολόγων θυμίζουν
2006-2007
Εδώ βρίσκεται ίσως η πιο
σημαντική παράμετρος της
ανάλυσης.
Η BNP
Paribas
διαπιστώνει ότι οι
μακροπρόθεσμες αποδόσεις
των ομολόγων έχουν
επιστρέψει σε επίπεδα
που θυμίζουν την περίοδο
2006-2007 στην Ευρώπη
και τις ΗΠΑ.
Η σύγκριση δεν σημαίνει
ότι επαναλαμβάνονται οι
ίδιες οικονομικές
συνθήκες που οδήγησαν
στη χρηματοπιστωτική
κρίση. Υποδηλώνει όμως
ότι η εποχή των
εξαιρετικά χαμηλών
επιτοκίων και του φθηνού
χρήματος έχει παρέλθει.
Στην Ευρωζώνη, η άνοδος
των αποδόσεων συνδέεται
κυρίως με τις υψηλότερες
πληθωριστικές
προσδοκίες. Στις ΗΠΑ και
την Ιαπωνία,
σημαντικότερο ρόλο
διαδραματίζει η άνοδος
των πραγματικών
επιτοκίων.
Το νέο περιβάλλον είναι
ιδιαίτερα απαιτητικό
επειδή η ονομαστική
ανάπτυξη είναι
ισχυρότερη από τη
δεκαετία του 2010, αλλά
συνοδεύεται από
υψηλότερο κόστος
χρήματος.
Το μεγάλο πρόβλημα είναι
πλέον το δημόσιο χρέος
Η μεγάλη διαφορά σε
σχέση με το 2006-2007
είναι το ύψος του
δημόσιου χρέους.
Οι κυβερνήσεις
εισέρχονται σε μια
περίοδο υψηλότερων
επιτοκίων έχοντας πολύ
μεγαλύτερες υποχρεώσεις
από ό,τι πριν από δύο
δεκαετίες.
Στις ΗΠΑ, το
δημοσιονομικό έλλειμμα
αναμένεται να παραμείνει
πάνω από το 6% του ΑΕΠ
για σημαντικό διάστημα,
ενώ στη Γαλλία και το
Ηνωμένο Βασίλειο οι
προσπάθειες
δημοσιονομικής
εξυγίανσης περιορίζονται
από τις αυξανόμενες
ανάγκες για άμυνα, υγεία
και εξυπηρέτηση του
χρέους.
Στη Γερμανία, τα μεγάλα
επενδυτικά προγράμματα
αναμένεται να οδηγήσουν
σε υψηλότερες εκδόσεις
χρέους, χωρίς ωστόσο η
BNP
Paribas
να θεωρεί ότι τίθεται
άμεσα ζήτημα
βιωσιμότητας.
Ιδιαίτερη περίπτωση
αποτελεί η Ιαπωνία, όπου
το κόστος εξυπηρέτησης
παραμένει σχετικά χαμηλό
λόγω της μεγάλης μέσης
διάρκειας του δημόσιου
χρέους.
Αντίθετα, η Ιταλία
παραμένει περισσότερο
εκτεθειμένη στην άνοδο
των επιτοκίων, λόγω του
υψηλού κόστους
εξυπηρέτησης του χρέους.
Το 2030 μπορεί να είναι
το πραγματικό τεστ
Η σημερινή εικόνα των
δημόσιων οικονομικών
ενδέχεται, σύμφωνα με τη
BNP
Paribas,
να κρύβει μέρος του
προβλήματος.
Ο λόγος είναι ότι μεγάλο
τμήμα του δημόσιου
χρέους εκδόθηκε πριν από
την άνοδο των επιτοκίων.
Συνεπώς, το πλήρες
κόστος της μετάβασης από
την εποχή των μηδενικών
επιτοκίων στο νέο
καθεστώς δεν έχει ακόμη
περάσει στους κρατικούς
προϋπολογισμούς.
Στις περισσότερες χώρες
περίπου το ήμισυ του
δημόσιου χρέους έχει
εκδοθεί μετά το 2022.
Εξαίρεση αποτελούν σε
μεγάλο βαθμό οι ΗΠΑ,
όπου η μικρότερη μέση
διάρκεια του χρέους
σημαίνει ότι η αύξηση
του κόστους δανεισμού
μεταφέρεται ταχύτερα
στον προϋπολογισμό.
Το κρίσιμο σημείο,
σύμφωνα με την
BNP
Paribas,
είναι η περίοδος έως το
2030.
Μέχρι τότε, το
πραγματικό κόστος
δανεισμού των κρατών
αναμένεται να έχει
προσεγγίσει περισσότερο
τον ρυθμό ανάπτυξης της
οικονομίας. Αυτό
σημαίνει ότι η δυναμική
του χρέους θα γίνει
σαφώς πιο απαιτητική.
Για να σταθεροποιηθεί ο
λόγος χρέους προς ΑΕΠ,
αρκετές κυβερνήσεις θα
χρειαστεί να βελτιώσουν
τα πρωτογενή
δημοσιονομικά ισοζύγιά
τους, ενώ σε ορισμένες
περιπτώσεις θα
απαιτηθούν πρωτογενή
πλεονάσματα.
Ιταλία, Γαλλία και
Ηνωμένο Βασίλειο
συγκαταλέγονται στις
οικονομίες όπου η
δημοσιονομική προσαρμογή
αναμένεται να αποτελέσει
μεγαλύτερη πρόκληση.
Η νέα ισορροπία της
παγκόσμιας οικονομίας
Η εικόνα που περιγράφει
η BNP
Paribas
είναι επομένως αρκετά
διαφορετική από εκείνη
της προηγούμενης
δεκαετίας.
Η ανάπτυξη παραμένει
ανθεκτική, οι επενδύσεις
στην τεχνητή νοημοσύνη
και την άμυνα
δημιουργούν νέο κύκλο
κεφαλαιουχικών δαπανών
και η βιομηχανική
δραστηριότητα
παρουσιάζει σημάδια
ανάκαμψης.
Την ίδια στιγμή όμως, ο
πληθωρισμός δεν έχει
εξαφανιστεί, οι
κεντρικές τράπεζες
ενδέχεται να χρειαστεί
να διατηρήσουν υψηλότερα
επιτόκια για μεγαλύτερο
διάστημα και οι
κυβερνήσεις καλούνται να
διαχειριστούν πολύ
μεγαλύτερα επίπεδα
χρέους.
Το κρίσιμο ερώτημα για
τα επόμενα χρόνια δεν
είναι επομένως εάν η
παγκόσμια οικονομία
μπορεί να συνεχίσει να
αναπτύσσεται. Μέχρι
σήμερα, η απάντηση είναι
θετική.
Το μεγαλύτερο στοίχημα
είναι εάν η ανάπτυξη
αυτή μπορεί να
διατηρηθεί σε ένα
περιβάλλον όπου το
κόστος χρήματος έχει
επιστρέψει σε πιο
φυσιολογικά επίπεδα, ενώ
ταυτόχρονα η γεωπολιτική
αβεβαιότητα, ο
πληθωρισμός και το
δημόσιο χρέος
περιορίζουν σημαντικά τα
περιθώρια οικονομικής
πολιτικής.
Και αυτό είναι το σημείο
στο οποίο, σύμφωνα με
την BNP
Paribas,
η σημερινή οικονομία
αρχίζει να εμφανίζει
ορισμένες από τις πιο
χαρακτηριστικές συνθήκες
της περιόδου πριν από
την κρίση του 2008.
|