|
Η
αυξανόμενη έκθεση της
Ευρώπης στη
μεταβλητότητα της αγοράς
Σε αντίθεση με την
ενεργειακή κρίση του
2022, η οποία έπληξε
άμεσα την Ευρώπη, ο
πόλεμος στο Ιράν
επηρεάζει την ευρωπαϊκή
αγορά φυσικού αερίου με
έμμεσο τρόπο. Το 80% των
εξαγωγών φυσικού αερίου
από τη Μέση Ανατολή
κατευθύνεται προς την
Ασία. Ωστόσο, η
αυξανόμενη διασύνδεση
μεταξύ των δύο βασικών
περιοχών εισαγωγής
φυσικού αερίου, της
Ασίας και της Ευρώπης,
έχει ως αποτέλεσμα οι
επιπτώσεις της κρίσης να
μεταφέρονται και στην
ευρωπαϊκή αγορά. Από το
2022, η μετάδοση των
διαταραχών στις τιμές
αναφοράς του
υγροποιημένου φυσικού
αερίου (LNG)
στις ευρωπαϊκές και
ασιατικές αγορές (TTF
και JKM)
έχει ενισχυθεί σημαντικά
και προς τις δύο
κατευθύνσεις.[1]
Παρά τη μείωση της
κατανάλωσης φυσικού
αερίου στην Ευρώπη κατά
περίπου 20% από το 2022,
η αντικατάσταση περίπου
του 60% των εισαγωγών
ρωσικού φυσικού αερίου
μέσω αγωγών από αγορές
LNG
(βλ. Διάγραμμα 1) έχει
διατηρήσει την ευπάθεια
της ευρωπαϊκής αγοράς σε
υψηλά επίπεδα. Με
δεδομένες τις εξελίξεις
στην αγορά LNG,
την αυξανόμενη
διασύνδεση των
ευρωπαϊκών και ασιατικών
αγορών και τη σημασία
των συμβολαίων άμεσης
παράδοσης (spot),
τα οποία αντιστοιχούν
περίπου στο ένα τρίτο
των συμβολαίων
προμήθειας της
Ευρώπης,[2] η ευρωπαϊκή
αγορά εκτίθεται ολοένα
περισσότερο, χωρίς να
μπορεί να το αποτρέψει,
στη μεταβλητότητα των
τιμών του φυσικού
αερίου.
Η αυξανόμενη έκθεση της
Ευρώπης στην αγορά
LNG
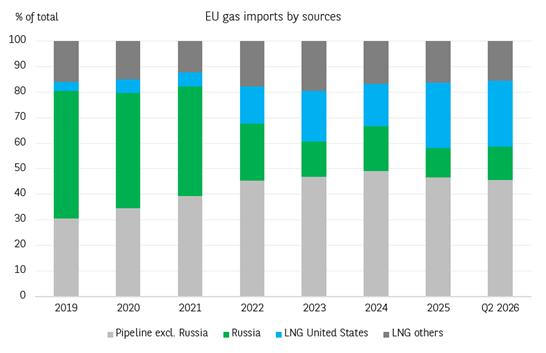
Διάγραμμα 1. Πηγή:
Bruegel,
BNP
Paribas
Επιπλέον, η μεγαλύτερη
αυτονομία και ευελιξία
της παγκόσμιας αγοράς
LNG
ενδέχεται να εντείνει
περαιτέρω αυτή τη
μεταβλητότητα. Το
ποσοστό των συμβολαίων
πώλησης LNG
με ευελιξία ως προς τον
τελικό προορισμό των
φορτίων αυξήθηκε από 29%
σε 51% του συνόλου
μεταξύ 2016 και 2025.[3]
Η εξέλιξη αυτή συνδέεται
με τη μαζική αύξηση της
προσφοράς αμερικανικού
LNG
στην αγορά. Παράλληλα,
το μερίδιο των
συμβολαίων που
συνδέονται με τις τιμές
του πετρελαίου υποχώρησε
από 70% σε 55% κατά την
ίδια περίοδο. Οι αλλαγές
αυτές καθιστούν τη
διαμόρφωση των τιμών
στην αγορά LNG
περισσότερο αυτόνομη,
αυξάνοντας τις
δυνατότητες για
αγοραπωλησίες με στόχο
την αξιοποίηση των
διαφορών τιμών μεταξύ
αγορών, αλλά και τη
συνολική ευελιξία της
αγοράς.
Οι σοβαρές διαταραχές
στην αγορά LNG
δυσχεραίνουν την
αναπλήρωση των
ευρωπαϊκών αποθεμάτων
Η μείωση κατά 85% των
εξαγωγών LNG
από το Κατάρ και τα
Ηνωμένα Αραβικά Εμιράτα
κατά το δεύτερο και
τρίτο τρίμηνο του 2026
αντισταθμίστηκε κατά τα
δύο τρίτα, αφενός από
την αύξηση των εξαγωγών
άλλων παραγωγών, κυρίως
των ΗΠΑ, και αφετέρου
από τη μείωση της
ζήτησης στην Ασία και
την Ευρώπη. Σύμφωνα με
τις προβλέψεις του
Διεθνούς Οργανισμού
Ενέργειας (IEA),
η κατανάλωση αναμένεται
να υποχωρήσει κατά 1,5%
στην Ασία και κατά 3%
στην Ευρώπη το 2026, σε
ετήσια βάση.[4]
Λόγω των ζημιών που
προκάλεσε ο πόλεμος στις
ενεργειακές υποδομές, με
το 17% της παραγωγικής
δυναμικότητας του Κατάρ
να παραμένει εκτός
λειτουργίας, αλλά και
των ειδικών
υλικοτεχνικών
περιορισμών της αγοράς
LNG,
όπως η περιορισμένη
διαθεσιμότητα πλοίων
μεταφοράς υγροποιημένου
φυσικού αερίου, η αγορά
επωφελήθηκε μόνο σε
περιορισμένο βαθμό από
την επανέναρξη των ροών
μέσω των Στενών του
Ορμούζ από τον Ιούλιο.
Μέσα σε αυτό το
περιβάλλον πιέσεων, οι
υψηλές τιμές στην
Ευρώπη, οι οποίες έχουν
αυξηθεί κατά περίπου
174% από την έναρξη της
σύγκρουσης, επιβράδυναν
σημαντικά την αναπλήρωση
των αποθεμάτων φυσικού
αερίου. Στα τέλη
Οκτωβρίου, τα αποθέματα
βρίσκονταν στο 75% της
συνολικής χωρητικότητας,
έναντι επίσημου στόχου
για πληρότητα 80% (βλ.
Διάγραμμα 2).
Η Ευρώπη εισέρχεται στον
χειμώνα με ιστορικά
χαμηλά αποθέματα φυσικού
αερίου
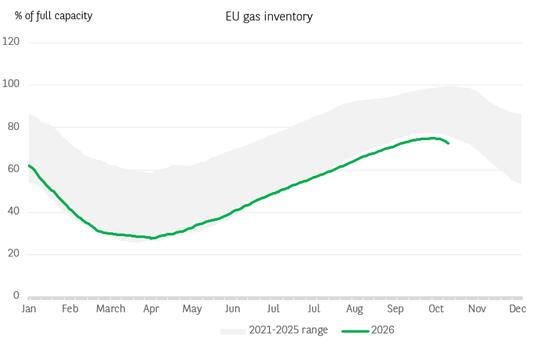
Διάγραμμα 2. Πηγή:
AGSI,
BNP
Paribas
Κατά τη διάρκεια του
χειμώνα, διαφορετικοί
παράγοντες ενδέχεται να
διατηρήσουν τις τιμές σε
υψηλά επίπεδα
Τα επίπεδα των
αποθεμάτων φυσικού
αερίου, παρά το γεγονός
ότι υπολείπονται του
στόχου που έχει θέσει η
Ευρωπαϊκή Επιτροπή, δεν
αυξάνουν από μόνα τους
τον κίνδυνο ελλείψεων
στην ευρωπαϊκή ήπειρο.
Ωστόσο, προς το τέλος
του χειμώνα, σε
περίπτωση παρατεταμένης
ψυχρής περιόδου, η
ευπάθεια της Ευρώπης θα
ενισχυόταν, αναγκάζοντάς
την να προμηθευτεί
φυσικό αέριο από την
αγορά σε υψηλές τιμές.
Επιπλέον, από τεχνικής
πλευράς, η έκθεση στις
συνέπειες ενός κύματος
ψύχους προς το τέλος του
χειμώνα είναι ακόμη
μεγαλύτερη, καθώς όσο
μειώνονται τα αποθέματα
στις εγκαταστάσεις
αποθήκευσης περιορίζεται
και ο ρυθμός άντλησης
του φυσικού αερίου,
δηλαδή η ευκολία με την
οποία κάθε χώρα μπορεί
να αξιοποιήσει τα
διαθέσιμα αποθέματά της.
Πέρα από τα επίπεδα των
αποθεμάτων κατά την
έναρξη του χειμώνα,
τρεις παράγοντες θα
καθορίσουν την κατάσταση
προς το τέλος της
χειμερινής περιόδου,
όταν η ευρωπαϊκή αγορά
θα είναι περισσότερο
ευάλωτη:
1. Η επανέναρξη των
εξαγωγών από τον Περσικό
Κόλπο, μια περιοχή
καθοριστικής σημασίας
για την αποκατάσταση της
ισορροπίας στην αγορά
βραχυπρόθεσμα.
2. Οι καιρικές συνθήκες
κατά τη διάρκεια του
χειμώνα.
3. Η παραγωγή ηλεκτρικής
ενέργειας από
ανανεώσιμες πηγές.
Σύμφωνα με τον
IEA,
στο δυσμενέστερο
σενάριο, όπου οι
εξαγωγές από τη Μέση
Ανατολή θα
επανεκκινήσουν μόλις
προς τα τέλη του πρώτου
τριμήνου του 2027, ο
χειμώνας θα είναι ψυχρός
και η παραγωγή ενέργειας
από ανανεώσιμες πηγές
χαμηλή, τα ευρωπαϊκά
αποθέματα θα υποχωρήσουν
στο 7% της συνολικής
χωρητικότητας στο τέλος
της χειμερινής περιόδου.
Αντίθετα, στο
ευνοϊκότερο σενάριο θα
διαμορφωθούν στο 33%.
Τα επίπεδα αυτά απέχουν
σημαντικά από τον μέσο
όρο της τελευταίας
πενταετίας για την
αντίστοιχη περίοδο, ο
οποίος διαμορφώνεται στο
80% στο δυσμενέστερο και
στο 18% στο ευνοϊκότερο
σενάριο. Μια τέτοια
εξέλιξη θα ενίσχυε τη
ζήτηση για αναπλήρωση
των αποθεμάτων κατά τα
επόμενα δύο τρίμηνα και,
κατά συνέπεια, θα
διατηρούσε τις τιμές σε
σχετικά υψηλά επίπεδα.
Προς το παρόν, η
σημαντική ανάκαμψη των
εξαγωγών LNG
από τον Περσικό Κόλπο
παραμένει εξαιρετικά
αβέβαιη, παρά την
επανέναρξη των έμμεσων
συνομιλιών μεταξύ των
εμπόλεμων πλευρών. Στον
αντίποδα, μια πιο θετική
εξέλιξη είναι η
διαμόρφωση ενός
ιδιαίτερα ισχυρού
φαινομένου Ελ Νίνιο, το
οποίο, καταρχήν,
συνδέεται με σχετικά
ήπιες θερμοκρασίες κατά
τη διάρκεια του χειμώνα
στη δυτική Ευρώπη.
Σύμφωνα με τις
προθεσμιακές αγορές, οι
τιμές του φυσικού αερίου
στην Ευρώπη δεν
αναμένεται να
επιστρέψουν στα προ
κρίσης επίπεδα πριν από
το 2028 (βλ. Διάγραμμα
3).
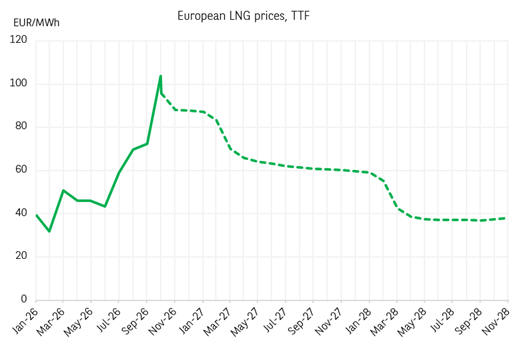
Οι αγορές εκτιμούν ότι
οι τιμές θα επιστρέψουν
στα προ κρίσης επίπεδα
από το 2028
Διάγραμμα 3. Πηγή:
Bloomberg,
BNP
Paribas
Οδεύουμε προς μια
καλοκαιρινή κορύφωση της
ζήτησης φυσικού αερίου;
Πέρα από τους παράγοντες
που είναι πιθανό να
παρατείνουν τις πιέσεις
στην αγορά κατά το πρώτο
εξάμηνο του 2027, η
θερινή περίοδος
ενδέχεται επίσης να
χαρακτηρίζεται από
αυξημένη ζήτηση φυσικού
αερίου.
Το καλοκαίρι του 2026,
οι καιρικές συνθήκες
δυσχέραναν την παραγωγή
ορισμένων μορφών
ενέργειας από
ανανεώσιμες πηγές. Οι
καύσωνες και η ξηρασία
περιόρισαν την παραγωγή
ηλεκτρικής ενέργειας από
υδροηλεκτρικούς
σταθμούς[5] και αιολικά
πάρκα. Παράλληλα,
επηρεάστηκε και η
πυρηνική παραγωγή. Στη
Γαλλία, ειδικότερα, η
παραγωγή ηλεκτρικής
ενέργειας από πυρηνικούς
σταθμούς υποχώρησε κατά
περίπου 10% σε ετήσια
βάση μεταξύ Αυγούστου
και Οκτωβρίου.[6]
Την ίδια στιγμή, οι
καύσωνες αυξάνουν τη
ζήτηση ηλεκτρικής
ενέργειας, κυρίως λόγω
της εντονότερης χρήσης
κλιματιστικών. Σε αυτό
το περιβάλλον, το φυσικό
αέριο, ως βασική πηγή
ευελιξίας στο ενεργειακό
μείγμα, εξακολουθεί να
αποτελεί καθοριστικό
παράγοντα για τη
διαμόρφωση των τιμών
ηλεκτρικής ενέργειας
στην Ευρώπη.[7]
Κατά το τρίτο τρίμηνο
του 2026, ενώ η μείωση
της κατανάλωσης φυσικού
αερίου στην Ευρώπη
αφορούσε κυρίως τη
βιομηχανία, τα
νοικοκυριά και τον
εμπορικό τομέα,[8] η
κατανάλωση από τις
μονάδες ηλεκτροπαραγωγής
με καύσιμο φυσικό αέριο
ήταν αυξημένη κατά 9% σε
σχέση με το 2025.
Ενίσχυση των ευρωπαϊκών
προγραμμάτων
Σε αυτό το περιβάλλον,
παρά την πρόοδο που έχει
σημειωθεί στην
απανθρακοποίηση του
ευρωπαϊκού ενεργειακού
μείγματος, οι υψηλές
τιμές του φυσικού αερίου
οδήγησαν σε αύξηση των
χονδρεμπορικών τιμών
ηλεκτρικής ενέργειας
στις περισσότερες
ευρωπαϊκές χώρες. Μεταξύ
Ιουλίου και Σεπτεμβρίου
2026, οι τιμές αυτές
ήταν κατά μέσο όρο 54%
υψηλότερες σε σχέση με
την αντίστοιχη περίοδο
του προηγούμενου έτους.
Μπροστά στη γενικευμένη
άνοδο των ενεργειακών
τιμών, οι ευρωπαϊκές
κυβερνήσεις έδωσαν
προτεραιότητα σε μέτρα
στήριξης της αγοραστικής
δύναμης των νοικοκυριών,
κυρίως όσον αφορά την
προμήθεια καυσίμων.
Αντίθετα, τα μέτρα που
αφορούν τον εφοδιασμό με
φυσικό αέριο παραμένουν
σχετικά περιορισμένα.
Η Ευρωπαϊκή Επιτροπή
παρέτεινε για το 2026
τον στόχο πλήρωσης των
ευρωπαϊκών αποθεμάτων
στο 80%, αντί του
προηγούμενου 90%.
Παράλληλα, κάλεσε τα
κράτη-μέλη να διευρύνουν
χρονικά την περίοδο
αναπλήρωσης των
αποθεμάτων, προκειμένου
να εξομαλυνθεί το κόστος
των αγορών.
Επιπλέον, διατηρήθηκαν
τα μέτρα που είχαν
υιοθετηθεί το 2022 στο
πλαίσιο του προγράμματος
REPowerEU.
Σε αυτά περιλαμβάνονται
η μείωση της εξάρτησης
από το ρωσικό φυσικό
αέριο, με στόχο την
πλήρη κατάργηση των
εισαγωγών τόσο μέσω
αγωγών όσο και
LNG
έως τα τέλη του 2027,
καθώς και η συγκέντρωση
των αγορών φυσικού
αερίου σε ευρωπαϊκό
επίπεδο.
Το σκέλος του
προγράμματος που αφορά
την απανθρακοποίηση και
την ηλεκτροδότηση
ενισχύθηκε τον Απρίλιο
του 2026 μέσω του
προγράμματος
Accelerate
EU,
το οποίο περιλαμβάνει,
μεταξύ άλλων, μέτρα για
την επιτάχυνση της
ηλεκτροδότησης της
ζήτησης και την ανάπτυξη
των υποδομών ηλεκτρικών
δικτύων σε ευρωπαϊκό
επίπεδο.
Σε εθνικό επίπεδο,
ξεχωρίζει ο μηχανισμός
ανώτατου ορίου τιμής στο
φυσικό αέριο που
προμηθεύονται οι μονάδες
ηλεκτροπαραγωγής, τον
οποίο σχεδιάζει να
εισαγάγει η ιταλική
κυβέρνηση. Το 2025, το
φυσικό αέριο καθόρισε
την τιμή της ηλεκτρικής
ενέργειας στην Ιταλία
στο 73% των περιπτώσεων,
έναντι μέσου όρου 40%
στην Ευρώπη.
Ο συγκεκριμένος
μηχανισμός, ο οποίος
παραπέμπει στο μοντέλο
που εφαρμόστηκε στην
Ισπανία το 2022, είναι
καταρχήν βιώσιμος μόνο
βραχυπρόθεσμα. Και αυτό
διότι το κόστος
εφαρμογής του αναμένεται
να είναι σημαντικό,
δεδομένης της μεγάλης
εξάρτησης του ιταλικού
ενεργειακού μείγματος
από το φυσικό αέριο.
Η αυξανόμενη εξάρτηση
από τις διεθνείς αγορές
και οι επιπτώσεις της
ενίσχυσης των κλιματικών
κινδύνων στην ευρωπαϊκή
ηλεκτροπαραγωγή
μεταβάλλουν τις
ευπάθειες της αγοράς
φυσικού αερίου στην
ήπειρο. Οι πηγές
κινδύνου πληθαίνουν και
γίνονται δυσκολότερα
διαχειρίσιμες. Η εξέλιξη
αυτή καθιστά αναγκαία τη
συνέχιση και ενίσχυση
των προσπαθειών
απανθρακοποίησης, στο
πλαίσιο των ευρωπαϊκών
πολιτικών που
δρομολογήθηκαν το 2022.
|

