|
Οι
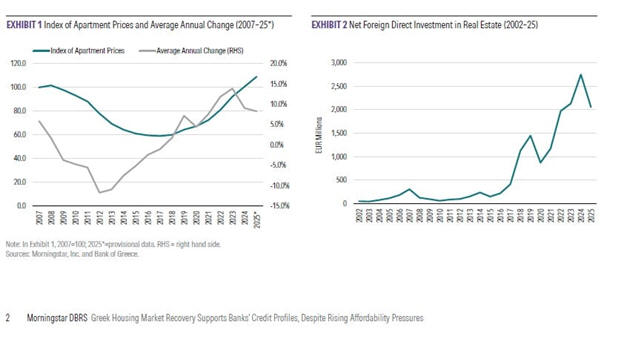
τιμές έχουν ξεπεράσει
την κορυφή του 2008
Η
πορεία των ελληνικών
ακινήτων τα τελευταία
χρόνια αποτυπώνει το
μέγεθος της ανατροπής.
Από
το 2008 έως το 2017, οι
τιμές των κατοικιών
κατέρρευσαν, υποχωρώντας
σωρευτικά
πάνω από 40%.
Η ύφεση, η ανεργία και η
συρρίκνωση των
διαθέσιμων εισοδημάτων
εξαφάνισαν μεγάλο μέρος
της ζήτησης, ενώ η κρίση
στο τραπεζικό σύστημα
οδήγησε σε δραστική
μείωση της στεγαστικής
χρηματοδότησης.
Από
το χαμηλό του 2017,
όμως, ακολούθησε μια
εντυπωσιακή ανάκαμψη.
Σύμφωνα με τα στοιχεία
της Τράπεζας της Ελλάδος
που επικαλείται η DBRS,
το 2025 οι τιμές των
διαμερισμάτων ήταν
περίπου
85% υψηλότερες από το
χαμηλό του 2017
και είχαν ήδη ξεπεράσει
κατά περίπου
7% την προηγούμενη
κορυφή του 2008.
Η
άνοδος συνεχίστηκε και
το β΄ τρίμηνο του 2026,
όταν οι τιμές αυξήθηκαν
προκαταρκτικά κατά
5,5% σε ετήσια βάση,
αν και με σαφώς ηπιότερο
ρυθμό σε σχέση με τα
προηγούμενα χρόνια.
Η
DBRS αναμένει ότι οι
τιμές θα συνεχίσουν να
αυξάνονται, καθώς η
προσφορά παραμένει
ανεπαρκής. Ωστόσο,
εκτιμά ότι ο ρυθμός
ανόδου θα επιβραδυνθεί,
καθώς το υψηλό κόστος
κατασκευής, οι
χρηματοδοτικές δυσκολίες
και η πιθανότητα
διατήρησης των επιτοκίων
σε υψηλότερα επίπεδα
περιορίζουν σταδιακά τη
ζήτηση.
Το
πρόβλημα παραμένει η
έλλειψη κατοικιών
Η
αρχική άνοδος των τιμών
συνδέθηκε με την
οικονομική ανάκαμψη και
τη βελτίωση της
απασχόλησης. Στη
συνέχεια, όμως, η ζήτηση
από το εξωτερικό
απέκτησε ολοένα
μεγαλύτερη σημασία.
Τουρισμός, Golden Visa,
ξένες επενδύσεις και
βραχυχρόνιες μισθώσεις
δημιούργησαν πρόσθετη
ζήτηση σε μια αγορά που
είχε ήδη υποστεί πολυετή
υποεπένδυση.
Οι
καθαρές ξένες άμεσες
επενδύσεις σε ελληνικά
ακίνητα μειώθηκαν
περίπου
25% το 2025,
εν μέρει λόγω της
αυστηροποίησης των
κριτηρίων για τη Golden
Visa. Ωστόσο, η
υποχώρηση αυτή δεν ήταν
αρκετή για να
αποκαταστήσει την
ισορροπία μεταξύ
προσφοράς και ζήτησης.
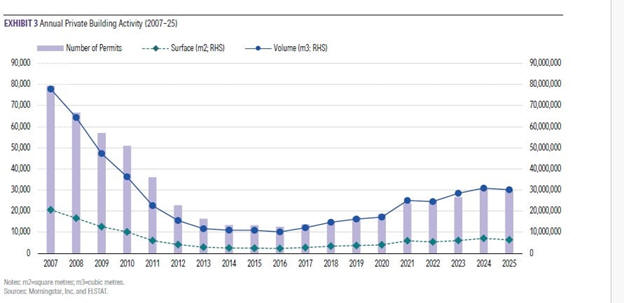
Η
οικιστική κατασκευή
παραμένει χαμηλότερη από
τα προ κρίσης επίπεδα
και η έλλειψη διαθέσιμων
κατοικιών εξακολουθεί να
λειτουργεί ως βασικός
παράγοντας στήριξης των
τιμών.
Έτσι, ακόμη και με
λιγότερες ξένες αγορές,
η αγορά εξακολουθεί να
αντιμετωπίζει το ίδιο
βασικό πρόβλημα:
δεν υπάρχουν αρκετά
σπίτια στις περιοχές
όπου υπάρχει ζήτηση.
Λιγότερο χρέος,
μεγαλύτερη δυσκολία για
τον αγοραστή
Εδώ
βρίσκεται και το βασικό
παράδοξο που αναδεικνύει
η DBRS.
Τα
ελληνικά νοικοκυριά
έχουν σήμερα πολύ
χαμηλότερη δανειακή
επιβάρυνση σε σχέση με
την περίοδο της κρίσης.
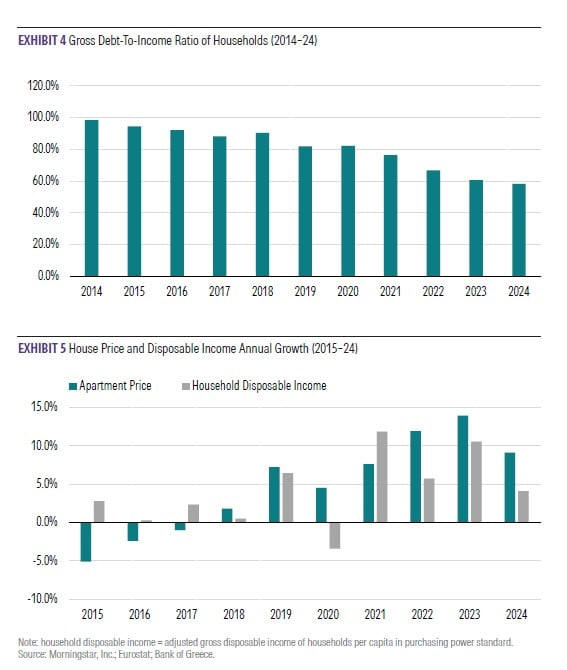
Ο
λόγος του ακαθάριστου
χρέους των νοικοκυριών
προς το εισόδημά τους
είχε υποχωρήσει περίπου
στο
58% το 2024,
από περίπου 98% μία
δεκαετία νωρίτερα.
Παράλληλα, το χρέος των
νοικοκυριών ως ποσοστό
του ΑΕΠ περιορίστηκε
περίπου στο
38% το 2025,
από 67% το 2012,
παραμένοντας χαμηλότερα
από τον μέσο όρο της
Ευρωπαϊκής Ένωσης.
Από
την πλευρά της
χρηματοπιστωτικής
σταθερότητας, πρόκειται
για σαφή βελτίωση.
Από
την πλευρά όμως ενός
νέου αγοραστή κατοικίας,
η εικόνα είναι
διαφορετική.
Από
το 2018 και μετά, οι
τιμές των κατοικιών
αυξάνονται ταχύτερα από
τα εισοδήματα, ιδιαίτερα
στα μεγάλα αστικά κέντρα
και στις περιοχές με
έντονη τουριστική
δραστηριότητα.
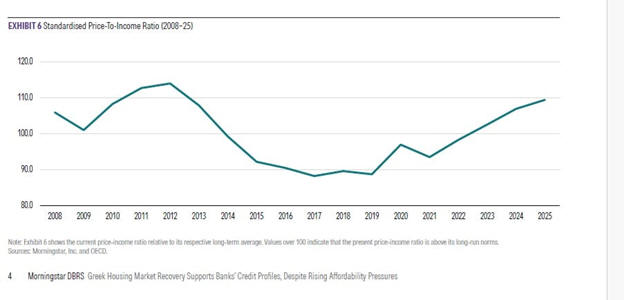
Ο
δείκτης τιμών κατοικιών
προς εισόδημα του ΟΟΣΑ
έφτασε το
109,5 το 2025,
πλησιάζοντας την
προηγούμενη κορυφή του
114,1 το 2012.
Με
απλά λόγια, η Ελλάδα
έχει περάσει από μια
περίοδο όπου το πρόβλημα
ήταν το υπερβολικό χρέος
των νοικοκυριών σε μια
νέα περίοδο όπου το
πρόβλημα είναι η
αδυναμία των εισοδημάτων
να ακολουθήσουν τις
τιμές των ακινήτων.
Σχεδόν διπλάσια νέα
στεγαστικά στο επτάμηνο
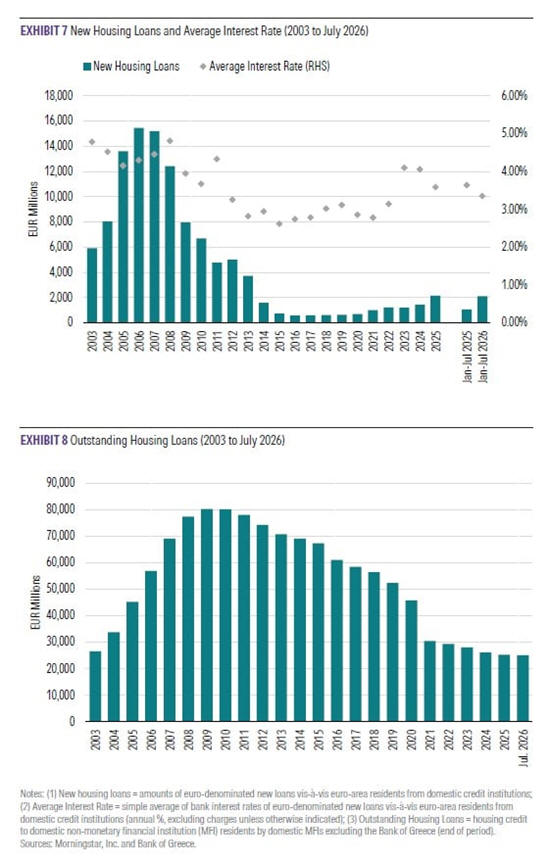
Η
στεγαστική πίστη έχει
αρχίσει να ανακάμπτει,
αλλά από ιδιαίτερα
χαμηλή βάση.
Η
παραγωγή νέων
στεγαστικών δανείων
αυξήθηκε κατά περίπου
50% το 2025,
ενώ στο διάστημα
Ιανουαρίου-Ιουλίου 2026
σχεδόν
διπλασιάστηκε
σε σχέση με το
αντίστοιχο επτάμηνο του
2025.
Καθοριστικό ρόλο έχουν
διαδραματίσει τα
προγράμματα στήριξης της
στεγαστικής αγοράς, τα
οποία προσφέρουν
ευνοϊκότερους όρους
χρηματοδότησης σε
επιλέξιμους
δανειολήπτες.
Ωστόσο, ακόμη και μετά
την αύξηση των νέων
χορηγήσεων, το συνολικό
υπόλοιπο των στεγαστικών
δανείων τον Ιούλιο του
2026 παρέμενε
σημαντικά χαμηλότερο από
την κορυφή του 2009.
Η
διαφορά αυτή είναι
ενδεικτική: η αγορά
κατοικίας έχει
επιστρέψει σε υψηλές
τιμές, αλλά όχι στα
επίπεδα στεγαστικού
δανεισμού που
χαρακτήριζαν την
προηγούμενη περίοδο.
Και
αυτό αποτελεί σημαντική
δικλίδα ασφαλείας για
τις τράπεζες.
Οι
τράπεζες έχουν
μεγαλύτερο «μαξιλάρι»
Η
σημερινή στεγαστική
αγορά λειτουργεί με
σαφώς πιο συντηρητικά
κριτήρια από ό,τι πριν
από την κρίση.
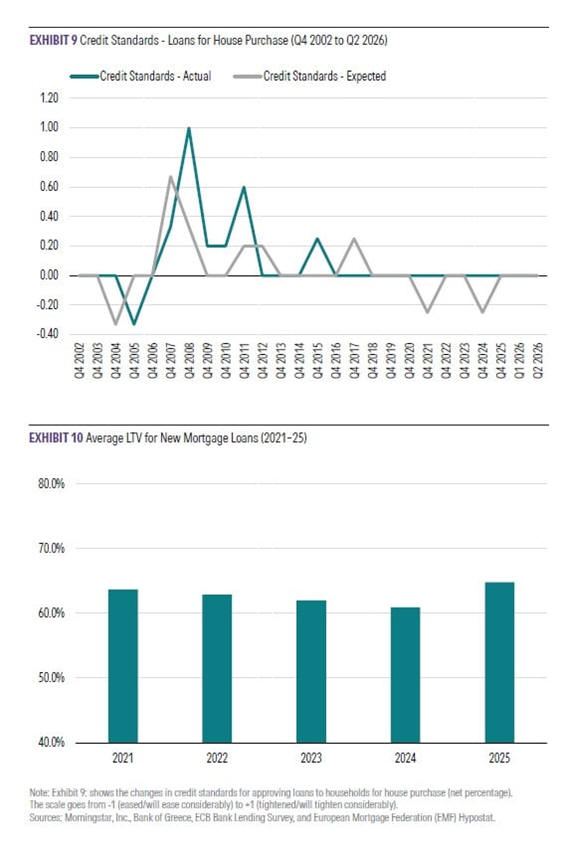
Ο
μέσος λόγος δανείου προς
αξία ακινήτου (LTV)
στα νέα στεγαστικά
διαμορφώθηκε στο
64,8% το 2025,
από 60,9% το 2024 και
63,7% το 2021.
Αυτό σημαίνει ότι οι
δανειολήπτες καλύπτουν
με ίδια κεφάλαια
σημαντικό μέρος της
αξίας του ακινήτου,
προσφέροντας στις
τράπεζες μεγαλύτερη
προστασία σε περίπτωση
υποχώρησης των τιμών.
Παράλληλα, η εξυγίανση
των τραπεζικών
ισολογισμών έχει αλλάξει
ριζικά το τοπίο.
Τιτλοποιήσεις και
μεταβιβάσεις περίπου
57 δισ. ευρώ μη
εξυπηρετούμενων δανείων
έχουν περιορίσει
σημαντικά το απόθεμα
προβληματικών
απαιτήσεων.
Οι
καταθέσεις παραμένουν
επίσης αισθητά
υψηλότερες από τα
δάνεια, με τον δείκτη
δανείων προς καταθέσεις
να κινείται κοντά στο
65%,
δημιουργώντας σημαντικό
περιθώριο για νέα
πιστωτική επέκταση.
Έτσι, η άνοδος των τιμών
των κατοικιών λειτουργεί
σήμερα περισσότερο ως
ενίσχυση των
εξασφαλίσεων
των τραπεζών και
λιγότερο ως μοχλός
υπερβολικής πιστωτικής
επέκτασης.
Το
πραγματικό ρίσκο είναι η
προσιτότητα
Η
DBRS δεν βλέπει, με βάση
τα σημερινά δεδομένα,
τις προϋποθέσεις για μια
επανάληψη της
στεγαστικής κρίσης του
παρελθόντος.
Η
χαμηλότερη δανειακή
επιβάρυνση των
νοικοκυριών, τα
αυστηρότερα πιστοδοτικά
κριτήρια, τα υψηλότερα
ίδια κεφάλαια των
αγοραστών και οι
ισχυρότεροι τραπεζικοί
ισολογισμοί λειτουργούν
ως δικλίδες ασφαλείας.
Το
πρόβλημα βρίσκεται
αλλού.
Όσο οι τιμές των
κατοικιών αυξάνονται
ταχύτερα από τα
εισοδήματα, τόσο
περιορίζεται ο αριθμός
των εγχώριων αγοραστών
που μπορούν να
ακολουθήσουν την αγορά.
Αυτό μπορεί να οδηγήσει
σταδιακά σε χαμηλότερο
αριθμό συναλλαγών, ακόμη
και αν οι τιμές
συνεχίσουν να
αυξάνονται.
Για
τις τράπεζες, η εξέλιξη
αυτή δεν αποτελεί άμεση
απειλή για τις
εξασφαλίσεις τους. Για
την αγορά κατοικίας όμως
αποτελεί σαφή
προειδοποίηση:
το όριο στην άνοδο των
τιμών μπορεί τελικά να
μην είναι η προσφορά,
αλλά η δυνατότητα των
αγοραστών να πληρώσουν.
Και
αυτό είναι ίσως το
σημαντικότερο συμπέρασμα
της DBRS για την επόμενη
φάση της ελληνικής
αγοράς ακινήτων.
|