|
Οι αριθμοί είναι
ενδεικτικοί της
διαφορετικής επιλογής
που κάνουν οι
επιχειρήσεις. Από το
2021, μόλις 45
ευρωπαϊκές εταιρείες
προχώρησαν σε αρχική
δημόσια προσφορά στις
ΗΠΑ, ενώ περισσότερες
από 900 επέλεξαν
ευρωπαϊκά χρηματιστήρια.
Στο ίδιο διάστημα, η
Euronext
προσέλκυσε 109 εταιρείες
από το εξωτερικό, μεταξύ
των οποίων και έξι
αμερικανικές
επιχειρήσεις.
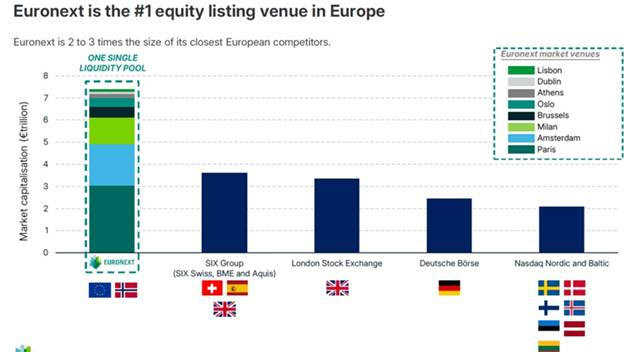
Η Euronext
αποτελεί σήμερα τη
μεγαλύτερη ευρωπαϊκή
πλατφόρμα εισαγωγής και
χρηματοδότησης
επιχειρήσεων, με
συνολική χρηματιστηριακή
αξία περίπου 7,4 τρισ.
ευρώ. Το μέγεθός της
είναι δύο έως τρεις
φορές μεγαλύτερο από
εκείνο των πλησιέστερων
ευρωπαϊκών ανταγωνιστών
της, ενώ συγκεντρώνει
περίπου το 26% των
χρηματιστηριακών
συναλλαγών σε μετοχές
στην Ευρώπη.
Παρά το μέγεθος αυτό, η
αμερικανική αγορά
εξακολουθεί να ασκεί
ισχυρή έλξη σε
επιχειρήσεις που
επιδιώκουν να
προσεγγίσουν τη
μεγαλύτερη δεξαμενή
επενδυτικών κεφαλαίων
παγκοσμίως. Το ερώτημα,
όμως, είναι εάν αυτή η
επιλογή αποδίδει στην
πράξη.
Το 71% βρίσκεται κάτω
από την τιμή εισαγωγής
Η εικόνα των ευρωπαϊκών
εταιρειών που εισήχθησαν
στις ΗΠΑ είναι
αποκαλυπτική. Σύμφωνα με
την ανάλυση της
Euronext,
το 71% είτε
διαπραγματεύεται σήμερα
κάτω από την τιμή της
αρχικής δημόσιας
προσφοράς είτε έχει ήδη
αποχωρήσει από το
χρηματιστήριο σε επίπεδα
χαμηλότερα από εκείνα
της εισαγωγής του.
Ακόμη μεγαλύτερη είναι η
απόσταση όταν εξετάζεται
η απόδοση κατά τους
πρώτους 12 μήνες
διαπραγμάτευσης. Οι
ευρωπαϊκές επιχειρήσεις
που επέλεξαν αμερικανικό
χρηματιστήριο εμφάνισαν
μέση απόδοση -28%, ενώ
εκείνες που εισήχθησαν
στην Euronext
κατέγραψαν θετική μέση
απόδοση 3%.
Μέση απόδοση κατά τον
πρώτο χρόνο
διαπραγμάτευσης
|
Αγορά
εισαγωγής
|
Μέση απόδοση
|
|
ΗΠΑ
|
-28%
|
|
Euronext
|
+3%
|
Αξιοσημείωτη είναι και η
γεωγραφική και κλαδική
προέλευση των εταιρειών
που στράφηκαν στις ΗΠΑ.
Το 62% των 45
επιχειρήσεων προέρχεται
από το Ηνωμένο Βασίλειο,
τη Γερμανία και την
Ελβετία, ενώ σχεδόν οι
μισές δραστηριοποιούνται
στον κλάδο της υγείας.
Για αρκετές από αυτές,
οι ΗΠΑ αποτελούν ήδη την
κύρια εμπορική αγορά
τους, γεγονός που εξηγεί
σε έναν βαθμό την
επιλογή της αμερικανικής
χρηματιστηριακής έδρας.
Δεν εξασφαλίζουν
υψηλότερες αποτιμήσεις
Η ανάλυση δεν
περιορίζεται στις νέες
εισαγωγές, αλλά εξετάζει
και τις ευρωπαϊκές
επιχειρήσεις που είναι
ήδη εισηγμένες στις ΗΠΑ.
Συγκεκριμένα, εντοπίζει
202 ευρωπαϊκές εταιρείες
με κύρια εισαγωγή σε
αμερικανικό
χρηματιστήριο, έναντι
σχεδόν 8.000 που
διαπραγματεύονται στις
ευρωπαϊκές αγορές.
Το βασικό εύρημα είναι
ότι η παρουσία στη
Wall
Street
δεν συνεπάγεται
αυτομάτως υψηλότερο
πολλαπλασιαστή
αποτίμησης. Για
εταιρείες με
χρηματιστηριακή αξία
κάτω των 10 δισ. ευρώ,
οι επιχειρήσεις που
είναι εισηγμένες στην
Euronext
εμφανίζουν μάλιστα
υψηλότερες αποτιμήσεις.
Το συγκεκριμένο μέγεθος
έχει ιδιαίτερη σημασία,
καθώς περίπου το 80% των
ευρωπαϊκών εταιρειών που
έχουν επιλέξει την
αμερικανική αγορά ανήκει
ακριβώς σε αυτή την
κατηγορία
κεφαλαιοποίησης. Με άλλα
λόγια, για τη
συντριπτική πλειονότητα
των ευρωπαϊκών
επιχειρήσεων, η μεταφορά
της χρηματιστηριακής
τους παρουσίας στις ΗΠΑ
δεν φαίνεται να
εξασφαλίζει το
πολυπόθητο
premium
αποτίμησης.
Ούτε η ρευστότητα
αποτελεί αποφασιστικό
πλεονέκτημα
Αντίστοιχα συμπεράσματα
προκύπτουν και από τη
σύγκριση της
συναλλακτικής
δραστηριότητας. Η
Euronext
διαπιστώνει ότι η
ταχύτητα κυκλοφορίας των
μετοχών σε σχέση με την
ελεύθερη διασπορά τους
είναι συγκρίσιμη στις
δύο αγορές. Επομένως, η
εισαγωγή στις ΗΠΑ δεν
προσφέρει κάποιο σαφές
και συστηματικό
πλεονέκτημα ρευστότητας
για τις ευρωπαϊκές
επιχειρήσεις.
Αυτό αποδυναμώνει ένα
από τα βασικά
επιχειρήματα υπέρ της
Wall
Street,
καθώς η μεγαλύτερη
συνολική κεφαλαιαγορά
δεν σημαίνει απαραίτητα
ότι κάθε εταιρεία που
εισάγεται εκεί θα
αποκτήσει βαθύτερη και
ενεργότερη αγορά στη
μετοχή της.
Το κόστος της
αμερικανικής εισαγωγής
Στα μειονεκτήματα
προστίθεται και το
αυξημένο κόστος
συμμόρφωσης και
λειτουργίας. Οι
ευρωπαϊκές επιχειρήσεις
που επιλέγουν τις ΗΠΑ
εκτίθενται σε μεγαλύτερο
κίνδυνο δικαστικών
διεκδικήσεων, ενώ
επιβαρύνονται και με
υψηλότερα ασφάλιστρα για
την κάλυψη της ευθύνης
των μελών των
διοικητικών συμβουλίων
και των ανώτατων
στελεχών τους.
Ένα ακόμη ζήτημα αφορά
την ένταξη στους
μεγάλους
χρηματιστηριακούς
δείκτες. Για πολλές
ευρωπαϊκές εταιρείες, η
συμμετοχή σε βασικούς
αμερικανικούς δείκτες
παραμένει δύσκολη, καθώς
δεν πληρούν τα σχετικά
κριτήρια. Αντίθετα,
αρκετές θα μπορούσαν να
ενταχθούν σε σημαντικούς
ευρωπαϊκούς δείκτες,
αποκτώντας πρόσβαση σε
κεφάλαια θεσμικών και
παθητικών επενδυτών που
ακολουθούν τις
συγκεκριμένες αγορές.
Το συμπέρασμα της
Euronext
είναι ότι η επιλογή της
Wall
Street
δεν αποτελεί πανάκεια
για τις ευρωπαϊκές
επιχειρήσεις. Η
μεγαλύτερη αγορά του
κόσμου προσφέρει
αναμφίβολα σημαντικές
δυνατότητες, αλλά δεν
εγγυάται καλύτερη
αποτίμηση, υψηλότερη
ρευστότητα ή ισχυρότερες
αποδόσεις.
Για την πλειονότητα των
εταιρειών, ιδίως εκείνων
μεσαίας κεφαλαιοποίησης,
οι ευρωπαϊκές αγορές
μπορούν να αποτελέσουν
μια ανταγωνιστική
εναλλακτική, με πρόσβαση
σε διεθνή κεφάλαια,
εγγύτερη επενδυτική βάση
και χαμηλότερο κόστος
εισαγωγής. Το ζητούμενο,
επομένως, δεν είναι
απλώς σε ποιο
χρηματιστήριο βρίσκεται
μια εταιρεία, αλλά κατά
πόσο η συγκεκριμένη
αγορά μπορεί να
υποστηρίξει ουσιαστικά
την ανάπτυξη, την
εμπορευσιμότητα και τη
μακροπρόθεσμη αποτίμησή
της.

|