|
Η βασική διαπίστωση των
οικονομολόγων
Philipp
Carlsson-Szlezak,
Paul
Swartz
και Henry
Rubin
είναι ότι η εικόνα μιας
νέας γενιάς που
οικονομικά «μένει πίσω»
δεν επιβεβαιώνεται από
τα δεδομένα. Σε αρκετούς
βασικούς δείκτες, η
Gen
Z
εμφανίζεται οικονομικά
ισχυρότερη στην ίδια
ηλικία από τους
Millennials,
τη Gen
X
και τους Baby
Boomers.
Το παράδοξο είναι ότι,
την ίδια στιγμή,
η
Gen
Z
αισθάνεται περισσότερο
οικονομικά πιεσμένη από
οποιαδήποτε προηγούμενη
γενιά για την οποία
υπάρχουν αντίστοιχα
στοιχεία.
Περισσότερο εισόδημα,
περισσότερος πλούτος –
αλλά μικρότερη
αισιοδοξία
Σύμφωνα με την ανάλυση
του BCG,
οι μεγαλύτεροι σε ηλικία
εργαζόμενοι της
Gen
Z,
περίπου στα 28 τους
χρόνια, έχουν διάμεσο
εισόδημα περίπου
42.000 δολάρια σε
σταθερές τιμές.
Το ποσό είναι περίπου:
25% υψηλότερο
από το εισόδημα των
Millennials
στην ίδια ηλικία
50% υψηλότερο
από εκείνο των
Baby
Boomers
όταν βρίσκονταν στα 28.
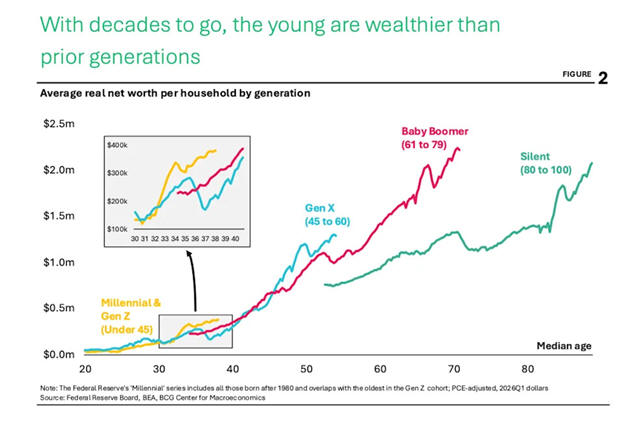
Η εικόνα είναι επίσης
θετική όταν εξετάζεται ο
πλούτος των νεότερων
γενεών.
|
Γενιά
|
Μέση καθαρή
περιουσία
στην ηλικία
των 34
|
|
Millennials
|
$331.000
|
|
Gen X
|
$251.000
|
|
Baby Boomers
|
$229.000
|
Η σύγκριση της
Gen
Z
με τις προηγούμενες
γενιές στον πλούτο είναι
ακόμη δύσκολη λόγω
ηλικίας. Ωστόσο, όταν
Gen
Z
και Millennials
εξετάζονται ως νεότερες
γενιές συνολικά, η
εικόνα που προκύπτει από
τα στοιχεία του
BCG
δεν είναι αυτή μιας
γενιάς που βρίσκεται σε
οικονομική καθίζηση.
Η αντίφαση εμφανίζεται
στο επίπεδο της
ψυχολογίας.
Για περίπου τέσσερις
δεκαετίες, οι
μεγαλύτεροι Αμερικανοί
εμφανίζονταν σταθερά πιο
απαισιόδοξοι για την
οικονομία από τους
νεότερους. Η σχέση αυτή
ανατράπηκε γύρω στο
2025.
Για πρώτη φορά στα
διαθέσιμα ιστορικά
στοιχεία, οι
νεότεροι εμφανίζονται
πιο απαισιόδοξοι από
τους μεγαλύτερους.
Έρευνα SoFi/YouGov
σε 4.090 Αμερικανούς
ενισχύει την εικόνα: το
62% των Gen
Z
και Millennials
θέλει να συνταξιοδοτηθεί
με οικονομική άνεση,
αλλά μόλις το 46%
πιστεύει ότι θα τα
καταφέρει.
Το φαινόμενο της
«οικονομικής δυσμορφίας»
Το BCG
χρησιμοποιεί τον όρο
«financial
dysmorphia»,
δηλαδή μια
διαστρεβλωμένη αντίληψη
της προσωπικής
οικονομικής κατάστασης.
Ένας από τους βασικούς
λόγους είναι η έκθεση
των νέων στα μέσα
κοινωνικής δικτύωσης.
Η καθημερινή εικόνα που
προβάλλεται στο
TikTok,
στο Instagram
και σε άλλες πλατφόρμες
είναι γεμάτη από
ταξίδια, ακριβά
αυτοκίνητα, πολυτελή
σπίτια, επενδυτικές
επιτυχίες και
επιχειρηματικές
ιστορίες. Το αποτέλεσμα
μπορεί να είναι μια
διαρκής σύγκριση με ένα
εξαιρετικά μη
αντιπροσωπευτικό δείγμα
της κοινωνίας.
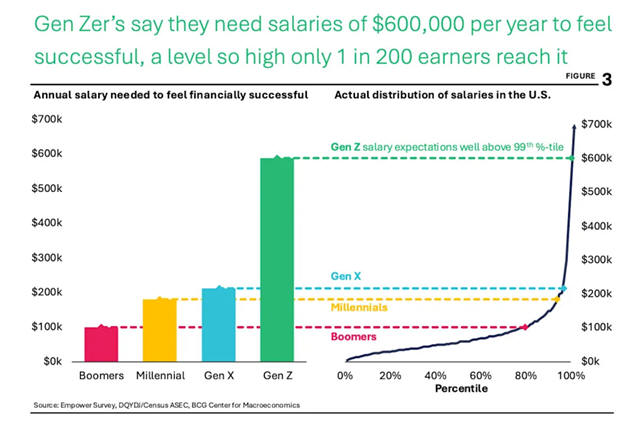
Χαρακτηριστικό είναι ότι
σε έρευνα της
Empower
το 2024, η Gen
Z
δήλωσε ότι θα χρειαζόταν
600.000 δολάρια
ετήσιο εισόδημα
για να αισθανθεί
οικονομικά επιτυχημένη.
Το ποσό αντιστοιχεί
περίπου στο 99ο
εκατοστημόριο των
εισοδημάτων στις ΗΠΑ.
Ο διάμεσος μισθός
πλήρους απασχόλησης
βρίσκεται περίπου στα
60.000 δολάρια.
Δεν σημαίνει ότι όλα
είναι καλά
Το BCG
δεν υποστηρίζει ότι τα
προβλήματα των νέων
είναι φανταστικά.
Το κόστος στέγασης στις
μεγάλες πόλεις έχει
αυξηθεί σημαντικά. Το
φοιτητικό χρέος αποτελεί
πραγματικό βάρος και δεν
είναι δεδομένο ότι κάθε
μέλος της Gen
Z
θα ξεπεράσει οικονομικά
τους γονείς του.
Το βασικό επιχείρημα
είναι διαφορετικό:
τα προβλήματα
είναι πραγματικά, αλλά η
εικόνα μιας ολόκληρης
γενιάς που βρίσκεται σε
οικονομική κατάρρευση
δεν συμβαδίζει με τα
συνολικά στοιχεία.
Αυτό γίνεται ιδιαίτερα
εμφανές στην αγορά
εργασίας.
Από το 2020 και μετά,
σύμφωνα με το BCG,
η αύξηση των μισθών στο
χαμηλότερο 25% της
εισοδηματικής κατανομής
ξεπέρασε σχεδόν κάθε
χρόνο την αντίστοιχη
αύξηση στο υψηλότερο
25%.
Παράλληλα, η αύξηση του
πλούτου ήταν σε γενικές
γραμμές αναλογική μεταξύ
των διαφορετικών
εισοδηματικών ομάδων.
Η Gen
Z
αναλαμβάνει περισσότερο
επενδυτικό ρίσκο
Οι νεότεροι δεν είναι
μόνο περισσότερο
εκτεθειμένοι στις αγορές
μέσω των μέσων
κοινωνικής δικτύωσης.
Είναι επίσης περισσότερο
παρόντες στις ίδιες τις
χρηματοπιστωτικές
αγορές.
Το 77% της Gen
Z
δηλώνει ότι θεωρεί
πιθανό να ξεκινήσει δική
του επιχείρηση, έναντι
58% στις μεγαλύτερες
γενιές.
Παράλληλα, η Gen
Z
είναι περίπου
τέσσερις φορές
πιθανότερο να έχει
επενδύσει σε
κρυπτονομίσματα
από τους Baby
Boomers:
26% έναντι 6%.
Οι νέοι διατηρούν επίσης
μεγαλύτερο ποσοστό των
περιουσιακών τους
στοιχείων σε μετοχές.
Αυτό δημιουργεί ένα
πλεονέκτημα αλλά και
έναν κίνδυνο. Η
μεγαλύτερη έκθεση στις
μετοχές μπορεί να
επιταχύνει τη συσσώρευση
πλούτου σε βάθος
δεκαετιών, αλλά μια
μεγάλη χρηματιστηριακή
πτώση μπορεί να πλήξει
σημαντικά την οικονομική
τους πορεία.
Το ίδιο είχε συμβεί σε
προηγούμενες γενιές,
όπως η Gen
X
και οι Baby
Boomers,
όταν βρέθηκαν
αντιμέτωπες με μεγάλες
χρηματιστηριακές
κρίσεις.
Η πραγματική δυσκολία
είναι η κατοικία
Εκεί όπου το αισιόδοξο
αφήγημα του BCG
συναντά τη μεγαλύτερη
αντίσταση είναι η αγορά
κατοικίας.
Σήμερα απαιτούνται
σχεδόν έξι
χρόνια διάμεσου
εισοδήματος για
την αγορά ενός σπιτιού
με διάμεση τιμή, έναντι
περίπου 3,5 ετών το
1975.
Ωστόσο, υπάρχει μια
σημαντική παράμετρος: η
διάμεση καινούργια
κατοικία είναι σήμερα
περίπου 50%
μεγαλύτερη από
εκείνη του παρελθόντος.
Όταν η σύγκριση γίνει με
βάση το κόστος ανά
τετραγωνικό μέτρο, η
επιδείνωση της
οικονομικής προσιτότητας
είναι πολύ μικρότερη.
Το πραγματικό πρόβλημα,
σύμφωνα με την ανάλυση,
είναι και γεωγραφικό.
Περίπου 90% των
νέων Αμερικανών ζουν
σήμερα σε πόλεις και
προάστια, όπου
η προσφορά κατοικιών δεν
αυξάνεται αρκετά γρήγορα
ώστε να καλύψει τη
ζήτηση.
Υπάρχει όμως και μια
δυναμική που μπορεί να
αλλάξει την εικόνα με
την πάροδο του χρόνου. Η
προτίμηση για ζωή στο
κέντρο των πόλεων
κορυφώνεται στα τέλη της
δεκαετίας των 20 και στη
συνέχεια αρκετοί
μετακινούνται προς τα
προάστια.
Οι Baby
Boomers
είχαν ένα ιστορικό
πλεονέκτημα
Η σύγκριση με τους
Baby
Boomers
είναι επίσης πιο σύνθετη
από όσο δείχνει αρχικά.
Η μεταπολεμική γενιά
επωφελήθηκε από μια
σειρά μοναδικών
οικονομικών συνθηκών.
Μεταξύ άλλων, η μαζική
είσοδος των γυναικών
στην αγορά εργασίας
δημιούργησε τη μετάβαση
από το μοντέλο του ενός
εισοδήματος στο
νοικοκυριό με δύο
εισοδήματα.
Αυτό ήταν μια τεράστια
οικονομική αλλαγή, αλλά
δεν μπορεί να
επαναληφθεί με την ίδια
ένταση.
Οι Baby
Boomers
είχαν επίσης να
ανταγωνιστούν μια γενιά
που είχε βιώσει τη
Μεγάλη Ύφεση και τον Β'
Παγκόσμιο Πόλεμο,
γεγονός που διαμόρφωσε
ένα ιστορικά χαμηλό
σημείο εκκίνησης για τη
σύγκριση της οικονομικής
προόδου.
Επομένως, το γεγονός ότι
η Gen
Z
μπορεί να ξεπεράσει τους
Boomers
σε εισόδημα ή πλούτο δεν
σημαίνει απαραίτητα ότι
θα επαναλάβει το
τεράστιο άλμα ευημερίας
που πέτυχε η προηγούμενη
γενιά.
Η οικονομία δεν είναι
μόνο οι αριθμοί
Η έρευνα του BCG
καταλήγει σε μια πιο
σύνθετη εικόνα.
Η Gen
Z
αντιμετωπίζει
πραγματικές δυσκολίες:
ακριβή κατοικία,
φοιτητικά χρέη,
μεταβαλλόμενη αγορά
εργασίας και μεγαλύτερη
αβεβαιότητα για τη
συνταξιοδότηση.
Την ίδια στιγμή, όμως,
σε βασικούς οικονομικούς
δείκτες ξεκινά τη ζωή
της από καλύτερη θέση
από πολλές προηγούμενες
γενιές.
Το χάσμα μεταξύ των δύο
εικόνων μπορεί να
εξηγείται εν μέρει από
τις προσδοκίες.
Η συνεχής έκθεση σε
εικόνες εξαιρετικού
πλούτου δημιουργεί έναν
νέο πήχη οικονομικής
επιτυχίας, ο οποίος δεν
αντιστοιχεί στη διάμεση
πραγματικότητα. Έτσι,
μια γενιά που στατιστικά
βρίσκεται σε αρκετά
ισχυρή θέση μπορεί να
αισθάνεται ότι
αποτυγχάνει.
Και ίσως αυτή να είναι η
μεγαλύτερη ειρωνεία της
Gen
Z:
δεν ζει
απαραίτητα τη χειρότερη
οικονομική εποχή, αλλά
συγκρίνει τον εαυτό της
με ένα επίπεδο πλούτου
που σχεδόν κανείς δεν
μπορεί να πετύχει.
Το πρόβλημα επομένως δεν
είναι μόνο πόσα χρήματα
έχει μια γενιά. Είναι
και το πόσα χρήματα
πιστεύει ότι θα έπρεπε
να έχει.
 |

