|
Ωστόσο, η απόσταση
μεταξύ των δύο μεγεθών
έχει περιοριστεί τους
τελευταίους μήνες και
πλέον διαμορφώνεται σε
μόλις 1,5 ποσοστιαία
μονάδα, υπέρ της
ιστορικής απόδοσης.
Πού εντοπίζονται οι
μεγαλύτερες επενδυτικές
ευκαιρίες
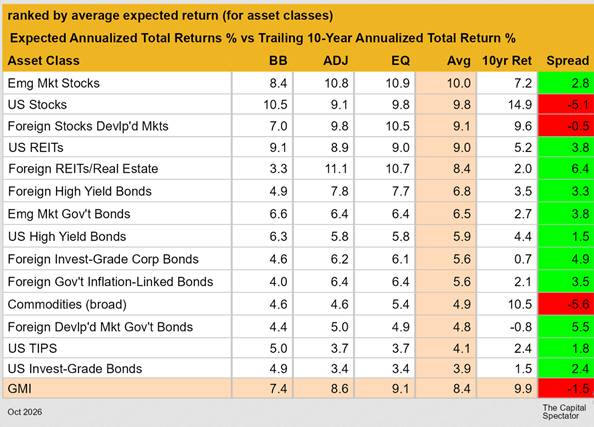
Ένα από τα σημαντικότερα
συμπεράσματα των
τελευταίων εκτιμήσεων
είναι ότι οι
περισσότερες επιμέρους
κατηγορίες ενεργητικού
που απαρτίζουν τον
GMI
εμφανίζουν πλέον
προβλεπόμενες αποδόσεις
υψηλότερες από εκείνες
που πραγματοποίησαν κατά
την προηγούμενη
δεκαετία.
Αυτό σημαίνει ότι
σημαντικό μέρος της
αναμενόμενης απόδοσης
του συνολικού
χαρτοφυλακίου εκτιμάται
πως θα προέλθει από
τμήματα των διεθνών
αγορών που υστέρησαν τα
προηγούμενα χρόνια και,
ως εκ τούτου, εμφανίζουν
μεγαλύτερα περιθώρια
ανάκαμψης.
Αντίθετα, οι κατηγορίες
που σημείωσαν τις
ισχυρότερες επιδόσεις
την τελευταία δεκαετία,
κυρίως οι αμερικανικές
μετοχές και οι μετοχές
των ανεπτυγμένων αγορών
εκτός ΗΠΑ, αναμένεται να
προσφέρουν πιο
συγκρατημένες αποδόσεις
τα επόμενα χρόνια. Παρά
τη σχετική υποχώρηση των
προσδοκιών, οι
προβλεπόμενες αποδόσεις
τους εξακολουθούν να
θεωρούνται
ικανοποιητικές.
Ο GMI
μπορεί να θεωρηθεί ένα
θεωρητικό σημείο
αναφοράς για ένα
«βέλτιστο» χαρτοφυλάκιο,
προσαρμοσμένο στον μέσο
επενδυτή με απεριόριστο
επενδυτικό ορίζοντα.
Στην πράξη, βέβαια, ένας
τέτοιος ορίζοντας δεν
είναι ρεαλιστικός. Παρ'
όλα αυτά, ο δείκτης
προσφέρει μια χρήσιμη
αφετηρία για τον
σχεδιασμό της κατανομής
κεφαλαίων, ανάλογα με
τους στόχους, τις
προσδοκίες και την ανοχή
κινδύνου κάθε επενδυτή.
Η ιστορική πορεία του
δείκτη δείχνει επίσης
ότι μια παθητική
στρατηγική κατανομής
ενεργητικού μπορεί να
εμφανίσει ανταγωνιστικές
επιδόσεις σε σχέση με
πολλές ενεργητικά
διαχειριζόμενες
στρατηγικές, ιδιαίτερα
όταν συνυπολογίζονται ο
κίνδυνος, τα έξοδα
συναλλαγών και η
φορολογία.
Οι προβλέψεις δεν
αποτελούν εγγύηση
αποδόσεων
Το The
Capital
Spectator
επισημαίνει ότι είναι
εύλογο ορισμένες ή ακόμη
και όλες οι προβλέψεις
να αποκλίνουν σε
μικρότερο ή μεγαλύτερο
βαθμό από τις τελικές
αποδόσεις. Ωστόσο, οι
εκτιμήσεις για τον
συνολικό GMI
θεωρείται ότι έχουν
μεγαλύτερη αξιοπιστία σε
σχέση με τις επιμέρους
προβλέψεις για κάθε
κατηγορία ενεργητικού.
Ο λόγος είναι ότι οι
προβλέψεις για
συγκεκριμένες αγορές,
όπως οι αμερικανικές
μετοχές ή τα
εμπορεύματα,
παρουσιάζουν μεγαλύτερη
μεταβλητότητα. Αντίθετα,
η συγκέντρωση των
επιμέρους εκτιμήσεων σε
έναν ευρύτερο δείκτη
μπορεί να περιορίσει
μέρος των αποκλίσεων και
των σφαλμάτων σε βάθος
χρόνου.
Οι προβλέψεις μπορούν
επίσης να
χρησιμοποιηθούν ως βάση
για περαιτέρω
προσαρμογές. Για
παράδειγμα, μπορούν να
ενσωματωθούν πρόσθετες
παράμετροι, όπως οι
τρέχουσες αποτιμήσεις
και οι αποδόσεις που
αυτές υποδηλώνουν.
Αντίστοιχα, η κατανομή
ενός χαρτοφυλακίου
μπορεί να προσαρμοστεί
στις ανάγκες ενός
συγκεκριμένου επενδυτή,
λαμβάνοντας υπόψη τον
επενδυτικό ορίζοντα και
την ανοχή του στον
κίνδυνο.
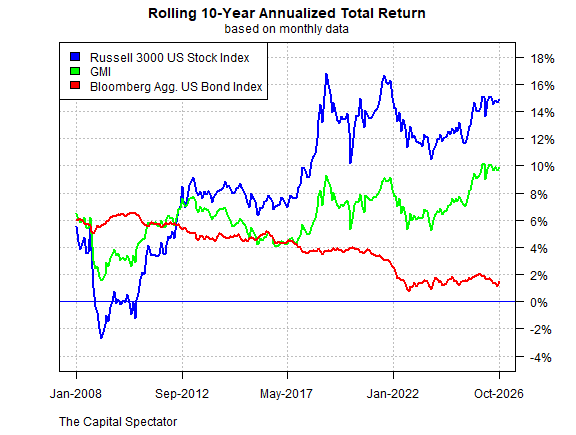
Ισχυρή η πραγματική
απόδοση της τελευταίας
δεκαετίας
Η ιστορική πορεία του
GMI
αποτυπώνει επίσης τη
σημαντική απόδοση που
έχει καταγράψει ο
δείκτης σε μακροπρόθεσμο
ορίζοντα. Η σύγκριση
βασίζεται στις
κυλιόμενες
ετησιοποιημένες
συνολικές αποδόσεις
δεκαετίας και
περιλαμβάνει την πορεία
του GMI
έναντι ETFs
που παρακολουθούν τις
αμερικανικές μετοχές και
τα αμερικανικά ομόλογα.
Η τρέχουσα
ετησιοποιημένη συνολική
απόδοση του GMI
για την τελευταία
δεκαετία ανέρχεται στο
9,9%, επίπεδο που
βρίσκεται κοντά στις
υψηλότερες επιδόσεις που
έχουν καταγραφεί σε
ολόκληρη την ιστορική
περίοδο του σχετικού
διαγράμματος.
Πώς υπολογίζονται οι
αναμενόμενες αποδόσεις
Η εκτίμηση της
αναμενόμενης απόδοσης
του GMI
βασίζεται στον μέσο όρο
τριών διαφορετικών
μοντέλων, τα οποία
προσεγγίζουν το ζήτημα
από διαφορετική σκοπιά.
1. Building
Block
(BB)
Το μοντέλο
Building
Block
χρησιμοποιεί τις
ιστορικές αποδόσεις ως
βάση για την εκτίμηση
των μελλοντικών
επιδόσεων. Η περίοδος
υπολογισμού ξεκινά τον
Ιανουάριο του 1998,
καθώς αυτή είναι η
παλαιότερη διαθέσιμη
ημερομηνία για όλες τις
κατηγορίες ενεργητικού
που περιλαμβάνονται στον
δείκτη.
Η διαδικασία
περιλαμβάνει τον
υπολογισμό του
ασφαλίστρου κινδύνου για
κάθε κατηγορία
ενεργητικού, την
εκτίμηση της
ετησιοποιημένης απόδοσης
και, στη συνέχεια, την
προσθήκη ενός
αναμενόμενου επιτοκίου
χωρίς κίνδυνο, ώστε να
προκύψει η συνολική
προβλεπόμενη απόδοση.
Ως επιτόκιο χωρίς
κίνδυνο χρησιμοποιείται
η τελευταία διαθέσιμη
απόδοση του 10ετούς
αμερικανικού ομολόγου
προστασίας από τον
πληθωρισμό (TIPS).
Η απόδοση αυτή θεωρείται
αντιπροσωπευτική της
πραγματικής,
προσαρμοσμένης στον
πληθωρισμό απόδοσης που
προσφέρει ένα ασφαλές
περιουσιακό στοιχείο.
Η μεθοδολογία βασίζεται,
σε γενικές γραμμές, σε
προσέγγιση που είχε
αρχικά διαμορφωθεί από
την Ibbotson
Associates,
εταιρεία που ανήκει στη
Morningstar.
2. Equilibrium
(EQ)
Το μοντέλο
Equilibrium
προσεγγίζει τις
αναμενόμενες αποδόσεις
μέσω του κινδύνου. Αντί
να επιχειρεί να
προβλέψει απευθείας την
απόδοση κάθε κατηγορίας
ενεργητικού,
χρησιμοποιεί δείκτες
κινδύνου για να
εκτιμήσει τη μελλοντική
της επίδοση.
Η λογική είναι ότι ο
κίνδυνος μπορεί να
εκτιμηθεί με μεγαλύτερη
σχετική αξιοπιστία σε
σχέση με την ίδια την
απόδοση.
Το μοντέλο βασίζεται σε
τρεις βασικές
παραμέτρους:
Την εκτίμηση του
αναμενόμενου κινδύνου
της συνολικής αγοράς,
μέσω του δείκτη
Sharpe,
ο οποίος μετρά το
ασφάλιστρο κινδύνου σε
σχέση με τη
μεταβλητότητα.
Την αναμενόμενη
μεταβλητότητα κάθε
κατηγορίας ενεργητικού
που συμμετέχει στον
GMI.
Την αναμενόμενη
συσχέτιση κάθε
κατηγορίας ενεργητικού
με το συνολικό
χαρτοφυλάκιο του
GMI.
Η συγκεκριμένη
μεθοδολογία
παρουσιάστηκε αρχικά από
τον καθηγητή Bill
Sharpe
σε επιστημονική εργασία
το 1974. Αρχικά
υπολογίζει το ασφάλιστρο
κινδύνου και στη
συνέχεια προσθέτει το
αναμενόμενο επιτόκιο
χωρίς κίνδυνο, ώστε να
καταλήξει στη συνολική
εκτιμώμενη απόδοση.
3. Adjusted
Equilibrium
(ADJ)
Το τρίτο μοντέλο
βασίζεται στην ίδια
μεθοδολογία με το
Equilibrium,
με μία βασική διαφορά:
προσαρμόζει τις
προβλέψεις ανάλογα με τη
βραχυπρόθεσμη δυναμική
των τιμών και την τάση
επαναφοράς προς τον
ιστορικό μέσο όρο.
Για τον σκοπό αυτό
χρησιμοποιούνται δύο
δείκτες:
Η τρέχουσα τιμή σε σχέση
με τον κινητό μέσο όρο
των τελευταίων 12 μηνών,
που αποτυπώνει τη
βραχυπρόθεσμη τάση.
Η τρέχουσα τιμή σε σχέση
με τον κινητό μέσο όρο
των τελευταίων 60 μηνών,
δηλαδή της πενταετίας,
που αποτυπώνει τη
μακροπρόθεσμη τάση.
Όταν οι τρέχουσες τιμές
βρίσκονται πάνω από τους
αντίστοιχους κινητούς
μέσους όρους, το μοντέλο
μειώνει το αρχικό
ασφάλιστρο κινδύνου και
συνεπώς την προβλεπόμενη
απόδοση. Αντίθετα, όταν
οι τιμές βρίσκονται
χαμηλότερα, η εκτίμηση
αυξάνεται.
Η προσαρμογή
υπολογίζεται με βάση τον
μέσο όρο της απόκλισης
της τρέχουσας τιμής από
τους δύο κινητούς μέσους
όρους. Για παράδειγμα,
εάν η τιμή μιας
κατηγορίας ενεργητικού
βρίσκεται 10% πάνω από
τον κινητό μέσο όρο 12
μηνών και 20% πάνω από
τον αντίστοιχο μέσο όρο
πενταετίας, η αρχική
πρόβλεψη μειώνεται κατά
15%.
Η λογική είναι ότι οι
σχετικά υψηλές τιμές σε
σχέση με την πρόσφατη
ιστορική τους πορεία
περιορίζουν τις
μελλοντικές προσδοκίες
απόδοσης, ενώ οι χαμηλές
τιμές ενισχύουν το
δυνητικό περιθώριο
ανάκαμψης.
Ο μέσος όρος των
μοντέλων και η ιστορική
σύγκριση
Η στήλη Avg
του πίνακα παρουσιάζει
τον απλό μέσο όρο των
τριών μοντέλων για κάθε
κατηγορία ενεργητικού.
Η στήλη 10yr
Ret
αποτυπώνει την
πραγματική
ετησιοποιημένη συνολική
απόδοση της τελευταίας
δεκαετίας, έως τον μήνα
αναφοράς.
Τέλος, η στήλη
Spread
δείχνει τη διαφορά
ανάμεσα στη μέση
προβλεπόμενη απόδοση των
τριών μοντέλων και την
πραγματική απόδοση της
προηγούμενης δεκαετίας.
Θετική διαφορά σημαίνει
ότι η προβλεπόμενη
απόδοση είναι υψηλότερη
από την ιστορική, ενώ
αρνητική διαφορά
υποδηλώνει το αντίθετο.
Πηγή: The Capital
Spectator
|