|
Η τεχνολογία κυριαρχεί
στις αναδυόμενες αγορές
Σύμφωνα με την ανάλυση
της Goldman
Sachs,
η έκρηξη των επενδύσεων
στην Τεχνητή Νοημοσύνη
και η εντυπωσιακή άνοδος
των μετοχών που
κατασκευάζουν ημιαγωγούς
και εξοπλισμό έχουν
οδηγήσει τη συγκέντρωση
του MSCI
Emerging
Markets
σε ιστορικά υψηλά
επίπεδα.
Η Νότια Κορέα και η
Ταϊβάν αντιπροσωπεύουν
πλέον περίπου το 50% του
δείκτη, ενώ ο κλάδος της
τεχνολογίας πληροφορικής
ξεπερνά το 40% της
συνολικής στάθμισής του.
Παράλληλα, μόλις τρεις
εταιρείες —η TSMC,
η Samsung
Electronics
και η SK
Hynix—
συγκεντρώνουν περίπου το
30% του δείκτη,
αποτελώντας τον βασικό
πυρήνα της έκθεσής του
στην Τεχνητή Νοημοσύνη.
Η αναταραχή του
καλοκαιριού επανέφερε
στο προσκήνιο τους
κινδύνους που δημιουργεί
αυτή η συγκέντρωση.
Παρότι οι πιέσεις από
θέσεις σε
διαπραγματεύσιμα
αμοιβαία κεφάλαια με
μόχλευση και οι
αναγκαστικές πωλήσεις
έχουν υποχωρήσει, ο
ευρύτερος δείκτης
εξακολουθεί να εξαρτάται
περισσότερο από την
πορεία της AI
και λιγότερο από τους
παραδοσιακούς
μακροοικονομικούς
παράγοντες σε σχέση με
το παρελθόν.
Η Goldman,
πάντως, διευκρινίζει ότι
η συγκέντρωση δεν
οφείλεται απαραίτητα σε
υπερβολική κερδοσκοπία.
Αντιθέτως, αντανακλά σε
σημαντικό βαθμό την
εξαιρετική αύξηση των
εταιρικών κερδών, τα
οποία έχουν κινηθεί σε
επίπεδα πολύ υψηλότερα
από τα ιστορικά
δεδομένα.
Ισχυρή αύξηση κερδών,
αλλά χαμηλότερες
αποτιμήσεις
Η κερδοφορία των
εταιρειών του
MSCI
Emerging
Markets
αυξήθηκε κατά 95% σε
ετήσια βάση το δεύτερο
τρίμηνο του 2026. Η
Goldman
Sachs
προβλέπει ότι η αύξηση
των συνολικών κερδών θα
φθάσει το 65% για το
σύνολο του έτους, με τις
τρεις κορυφαίες
εταιρείες του
τεχνολογικού κλάδου να
συνεισφέρουν περίπου το
40% της αύξησης των
καθαρών κερδών και το
60% της ανόδου των
κερδών ανά μετοχή του
δείκτη.
Παρά την ισχυρή πορεία
των μετοχών, οι
αποτιμήσεις του δείκτη
έχουν υποχωρήσει
περισσότερο από 20% μέσα
στο 2026, καθώς η αύξηση
της κερδοφορίας υπερέβη
την άνοδο των τιμών. Η
εξέλιξη αυτή υποδηλώνει
ότι η άνοδος στηρίζεται
σε μεγάλο βαθμό στα
θεμελιώδη μεγέθη και όχι
αποκλειστικά στην
επέκταση των
χρηματιστηριακών
αποτιμήσεων.
Για τα επόμενα χρόνια, η
Goldman
αναμένει σταδιακή
εξομάλυνση των ρυθμών
αύξησης των κερδών ανά
μετοχή, με πρόβλεψη για
άνοδο 20% το 2027 και
14% το 2028. Στην
εξέλιξη αυτή αναμένεται
να συμβάλει και η
διατήρηση της
κερδοφορίας σε μη
τεχνολογικούς κλάδους.
Η πρόβλεψη εξακολουθεί
να συνιστά σημαντική
βελτίωση σε σχέση με την
προηγούμενη δεκαετία,
κατά την οποία ο
σύνθετος ετήσιος ρυθμός
αύξησης των κερδών ανά
μετοχή του δείκτη
διαμορφώθηκε σε -1% την
περίοδο 2013-2024.
Το βασικό συμπέρασμα της
αμερικανικής τράπεζας
είναι ότι η αυξημένη
εξάρτηση από την Τεχνητή
Νοημοσύνη καθιστά
αναγκαία μια πιο
λεπτομερή προσέγγιση στη
διαχείριση των
επενδύσεων. Αντίθετα, ο
δείκτης των αναδυόμενων
αγορών χωρίς τις
τεχνολογικές μετοχές
εξακολουθεί να
επηρεάζεται περισσότερο
από τις παγκόσμιες
μακροοικονομικές
συνθήκες και τις
ιδιαιτερότητες κάθε
χώρας, προσφέροντας
μεγαλύτερα περιθώρια
διαφοροποίησης.
Ελλάδα, Βραζιλία, Νότια
Αφρική και Ουγγαρία στις
προτιμήσεις
Η Goldman
Sachs
προτείνει στους ενεργούς
διαχειριστές
χαρτοφυλακίων να
εξετάσουν μεγαλύτερη
διαφοροποίηση μεταξύ των
επιμέρους αγορών των
αναδυόμενων οικονομιών.
Πέρα από την τεχνολογική
έκθεση στη Βόρεια Ασία,
ξεχωρίζει χώρες που
προσφέρουν διαφορετικά
μακροοικονομικά
χαρακτηριστικά, κλαδική
σύνθεση και ειδικούς
καταλύτες.
Στο πλαίσιο αυτό,
διατηρεί αυξημένη
στάθμιση στις αγορές της
Ελλάδας, της
Βραζιλίας, της Νότιας
Αφρικής και της
Ουγγαρίας, ενώ
εξακολουθεί να διατηρεί
έκθεση και στις
τεχνολογικές αγορές της
Βόρειας Ασίας.
Παράλληλα, εκτιμά ότι
βελτιώνονται οι
προοπτικές της Ινδίας.
Οι επιμέρους αγορές
προσφέρουν διαφορετικά
πλεονεκτήματα:
Ελλάδα:
Θετικό μακροοικονομικό
περιβάλλον, ισχυρές
προοπτικές για τον
τραπεζικό κλάδο και
διατηρήσιμη ζήτηση για
επιχειρηματικά δάνεια.
Βραζιλία και Λατινική
Αμερική:
Έκθεση σε εμπορεύματα
και ευαισθησία στις
μεταβολές των επιτοκίων,
που διαφοροποιούν την
απόδοση από εκείνη των
τεχνολογικών αγορών.
Νότια Αφρική:
Συνδυασμός έκθεσης σε
εταιρείες εξόρυξης
χρυσού και σε
επιχειρήσεις που
συνδέονται με την
εγχώρια οικονομία.
Ουγγαρία:
Πιθανοί καταλύτες με
διαρθρωτικό χαρακτήρα,
όπως μια ενδεχόμενη
υιοθέτηση του ευρώ, η
οποία θα μπορούσε να
οδηγήσει σε
επαναξιολόγηση των
μετοχών της αγοράς.
Ινδία:
Παρά την πρόσφατη
υστέρηση έναντι άλλων
αναδυόμενων αγορών,
διαθέτει βελτιωμένα
θεμελιώδη μεγέθη και μια
μεγάλη, με υψηλή
ρευστότητα εγχώρια
χρηματιστηριακή αγορά.
Η Goldman
επισημαίνει ακόμη ότι
αρκετές από αυτές τις
αγορές έχουν ιστορικά
επιδείξει μεγαλύτερη
ανθεκτικότητα ή έχουν
υπεραποδώσει έναντι της
Βόρειας Ασίας και των
αναδυόμενων αγορών
συνολικά σε περιόδους
έντονων πιέσεων στις
αμερικανικές
τεχνολογικές μετοχές. Το
στοιχείο αυτό ενισχύει
το επιχείρημα υπέρ της
γεωγραφικής
διαφοροποίησης.
Στις 2.900 μονάδες ο
στόχος για τον Γενικό
Δείκτη
Η Ελλάδα αποτελεί μία
από τις αγορές που
ξεχωρίζει η
Goldman
Sachs,
καθώς συνδυάζει θετικές
μακροοικονομικές
προοπτικές με ένα
ευνοϊκότερο περιβάλλον
για τον τραπεζικό κλάδο.
Οι ελληνικές τράπεζες
εξακολουθούν να
επωφελούνται από τη
διατηρήσιμη ζήτηση για
επιχειρηματική
χρηματοδότηση, ενώ η
πορεία των επιτοκίων και
η ανθεκτικότητα της
οικονομικής
δραστηριότητας
παραμένουν σημαντικές
παράμετροι για τις
προοπτικές κερδοφορίας
τους.
Στο πλαίσιο αυτό, η
αμερικανική τράπεζα
διατηρεί τον
στόχο των 2.900 μονάδων
για τον Γενικό Δείκτη
του Χρηματιστηρίου
Αθηνών. Οι
εκτιμήσεις της
ενσωματώνουν αύξηση των
κερδών ανά μετοχή κατά
13% το 2026 και κατά 9%
το 2027.
Παράλληλα, ο στόχος
αποτίμησης τοποθετείται
σε δείκτη τιμής προς
κέρδη (P/E)
11,5 φορές, ενώ η
εκτιμώμενη μερισματική
απόδοση διαμορφώνεται
στο 4%.
Η επιλογή της Ελλάδας
εντάσσεται, επομένως, σε
μια ευρύτερη στρατηγική
αναζήτησης αγορών που
μπορούν να προσφέρουν
διαφοροποίηση από τις
τεχνολογικές μετοχές
μεγάλης κεφαλαιοποίησης.
Η μετάβαση της ελληνικής
αγοράς στους δείκτες
ανεπτυγμένων αγορών από
αρκετούς παρόχους, σε
συνδυασμό με την
παραμονή της στους
δείκτες αναδυόμενων
αγορών της MSCI
έως τον Μάιο του 2027,
δημιουργεί παράλληλα ένα
μεταβατικό περιβάλλον
για τις διεθνείς
επενδυτικές ροές.
Τέσσερις στρατηγικές για
τη διαχείριση του
κινδύνου
Πέρα από τη
διαφοροποίηση μεταξύ
χωρών, η Goldman
Sachs
προτείνει και άλλες
προσεγγίσεις για τον
περιορισμό της
υπερβολικής έκθεσης σε
έναν κλάδο ή σε μικρό
αριθμό μετοχών.
1. Ενίσχυση των
αμυντικών
χαρακτηριστικών των
χαρτοφυλακίων
Η τράπεζα προκρίνει την
εξισορρόπηση της
τεχνολογικής έκθεσης με
μετοχές που προσφέρουν
υψηλή μερισματική
απόδοση και χαμηλή
μεταβλητότητα. Σύμφωνα
με την ανάλυσή της, οι
συγκεκριμένοι παράγοντες
έχουν προσφέρει
καλύτερες αποδόσεις
προσαρμοσμένες στον
κίνδυνο τα τελευταία ένα
έως τρία χρόνια,
εμφανίζοντας παράλληλα
μικρότερη ευαισθησία
στις εξελίξεις γύρω από
την Τεχνητή Νοημοσύνη.
Οι μετοχές με υψηλές
διανομές προς τους
μετόχους αποτελούν
επίσης ένα ενδιαφέρον
περιφερειακό επενδυτικό
θέμα, καθώς μπορούν να
στηριχθούν από
παράγοντες που
σχετίζονται με τις
οικονομικές και
δημοσιονομικές
πολιτικές.
2. Χρήση εναλλακτικών
δεικτών αναφοράς
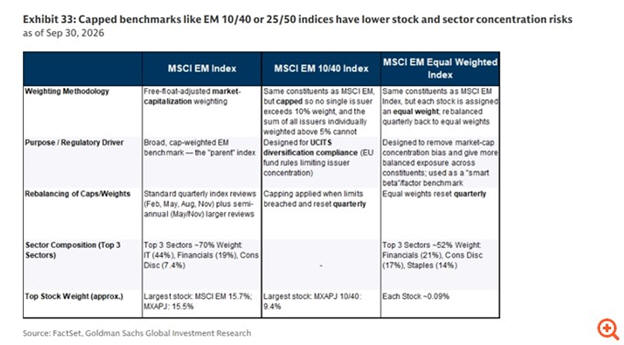
Μια δεύτερη επιλογή
είναι οι δείκτες με ίση
στάθμιση ή με ανώτατα
όρια συμμετοχής ανά
μετοχή. Τέτοιες
μεθοδολογίες μπορούν να
περιορίσουν την επιρροή
των μεγαλύτερων
εταιρειών και να
μειώσουν τη συγκέντρωση
του χαρτοφυλακίου σε
συγκεκριμένους κλάδους.
Η Goldman
αναφέρεται, μεταξύ
άλλων, στους δείκτες
MSCI
Emerging
Markets
10/40 και 25/50. Οι
δείκτες 10/40 έχουν
σχεδιαστεί ώστε να
ανταποκρίνονται σε
ευρωπαϊκούς κανόνες
διαφοροποίησης για
επενδυτικά προϊόντα
UCITS,
ενώ οι δείκτες 25/50
συνδέονται με τους
κανόνες διαφοροποίησης
που ισχύουν στις ΗΠΑ για
τις ρυθμιζόμενες
επενδυτικές εταιρείες (RIC).
Η επιλογή ενός
διαφορετικού δείκτη
αναφοράς μπορεί να
αλλάξει ουσιαστικά την
κατανομή των επενδύσεων,
περιορίζοντας την
εξάρτηση από τις
μεγαλύτερες τεχνολογικές
μετοχές.
3. Αντιστάθμιση κινδύνου
μέσω παραγώγων
Η τρίτη προσέγγιση αφορά
τη χρήση παραγώγων για
τον περιορισμό των
πιθανών απωλειών. Η
Goldman
προτείνει στους
επενδυτές να διατηρούν
την έκθεσή τους στην
αγορά κατά τη διάρκεια
του κύκλου ανακοινώσεων
εταιρικών αποτελεσμάτων,
ενώ παράλληλα να
αντισταθμίζουν τους
μακροοικονομικούς
κινδύνους και τους
κινδύνους που προκύπτουν
από την υπερβολική
συγκέντρωση.
Σε περιβάλλον αυξημένης
μεταβλητότητας,
στρατηγικές όπως τα
put-spread
collars
μπορούν να προσφέρουν
προστασία από σημαντικές
πτώσεις με σχετικά
περιορισμένο κόστος. Η
συγκεκριμένη στρατηγική
συνδυάζει δικαιώματα
προαίρεσης πώλησης και
αγοράς, με στόχο τη
μείωση του καθαρού
κόστους αντιστάθμισης,
αν και περιορίζει μέρος
του δυνητικού κέρδους
από μια ισχυρή άνοδο.
Εναλλακτικά, επενδυτές
που επιθυμούν να
διατηρήσουν την έκθεσή
τους στην Τεχνητή
Νοημοσύνη, αλλά να
μειώσουν τον ευρύτερο
μακροοικονομικό κίνδυνο,
μπορούν να εξετάσουν
δικαιώματα πώλησης ή
συνδυασμούς τέτοιων
δικαιωμάτων σε δείκτες
που έχουν προσαρμοστεί
ώστε να εξαιρούν τις
μεγαλύτερες τεχνολογικές
μετοχές.
4. Διαφοροποίηση πέρα
από τον τεχνολογικό
κύκλο
Η ευρύτερη στρατηγική
της Goldman
στηρίζεται στην παραδοχή
ότι η έκθεση στις
αναδυόμενες αγορές δεν
πρέπει να
αντιμετωπίζεται πλέον ως
ενιαία επενδυτική
επιλογή. Η κυριαρχία της
Τεχνητής Νοημοσύνης έχει
μεταβάλει τη σύνθεση και
τη συμπεριφορά του
βασικού δείκτη,
καθιστώντας
σημαντικότερη την
ανάλυση ανά χώρα, κλάδο
και παράγοντα κινδύνου.
Για τους επενδυτές, η
διαφοροποίηση μεταξύ
τεχνολογικών και μη
τεχνολογικών αγορών, η
αξιοποίηση αμυντικών
μετοχών και η επιλεκτική
χρήση παραγώγων
αποτελούν εργαλεία για
την καλύτερη διαχείριση
της μεταβλητότητας.
Σε αυτό το περιβάλλον, η
Ελλάδα διατηρεί θέση
στις προτιμήσεις της
Goldman
Sachs,
με την τράπεζα να βλέπει
περιθώρια περαιτέρω
ανόδου για το
Χρηματιστήριο Αθηνών και
να επιμένει στον στόχο
των 2.900 μονάδων για
τον Γενικό Δείκτη.

 |