|
Υψηλότερα επιτόκια,
ισχυρότερα καθαρά έσοδα
από τόκους
Καθοριστικό ρόλο στην
αναβάθμιση των
εκτιμήσεων
διαδραματίζουν οι νέες
παραδοχές της
HSBC
για τη νομισματική
πολιτική της Ευρωπαϊκής
Κεντρικής Τράπεζας. Ο
οίκος αυξάνει κατά 65
μονάδες βάσης τις
προβλέψεις του για το
μέσο επιτόκιο καταθέσεων
της ΕΚΤ την περίοδο
2027-2028, τοποθετώντας
το τελικό επίπεδο στο
2,5%, έναντι 2%
προηγουμένως.
Η αναθεώρηση αυτή, σε
συνδυασμό με τη
συνεχιζόμενη πιστωτική
επέκταση και τη θετική
επίδραση των επιτοκιακών
μεταβολών στα έσοδα των
τραπεζών, οδηγεί σε
υψηλότερες προβλέψεις
για τα καθαρά έσοδα από
τόκους.
Συγκεκριμένα, η
HSBC
ανεβάζει τον εκτιμώμενο
ετήσιο ρυθμό αύξησης των
καθαρών εσόδων από
τόκους για την περίοδο
2026-2028 στο 8%, από 5%
προηγουμένως. Παρά την
ήδη καταγεγραμμένη
βελτίωση, αναμένει
εντονότερη επιτάχυνση το
τέταρτο τρίμηνο του
2026, καθώς οι αποδόσεις
των τραπεζικών στοιχείων
ενεργητικού θα
ενσωματώνουν σε
μεγαλύτερο βαθμό την
άνοδο του Euribor
κατά 65 μονάδες βάσης
από την αρχή του έτους.
Παράλληλα, η συγκράτηση
των λειτουργικών δαπανών
και των προβλέψεων για
πιστωτικούς κινδύνους
ενισχύει τη λειτουργική
μόχλευση, επιτρέποντας
στις τράπεζες να
μετατρέπουν μεγαλύτερο
μέρος της αύξησης των
εσόδων σε καθαρά κέρδη.
Η ώθηση από τις
προμήθειες και ο
φορολογικός κίνδυνος
Πρόσθετη στήριξη
αναμένεται από τα έσοδα
προμηθειών, για τα οποία
η HSBC
αυξάνει την πρόβλεψη του
ετήσιου ρυθμού ανάπτυξης
την περίοδο 2025-2028
στο 12%, από 9%
προηγουμένως.
Στην αναθεώρηση
συμβάλλουν οι
ασφαλιστικές συνεργασίες
των τραπεζών, η ανάπτυξη
των εργασιών
bancassurance,
τα έσοδα από ακίνητα, η
αύξηση των κεφαλαίων υπό
διαχείριση και η
ενίσχυση της επενδυτικής
τραπεζικής.
Η συμφωνία της Εθνικής
Τράπεζας με την
Allianz
αποτελεί μία από τις
εξελίξεις που ενισχύουν
τις προοπτικές του
κλάδου, καθώς όλες οι
συστημικές τράπεζες
διαθέτουν πλέον
ασφαλιστικές συνεργασίες
ή δραστηριότητες που
μπορούν να ενισχύσουν τα
έσοδα από προμήθειες.
Στο φορολογικό μέτωπο, η
HSBC
εξετάζει το ενδεχόμενο
επιβολής έκτακτων
εισφορών ενόψει των
εκλογών του 2027,
θεωρώντας ωστόσο ότι οι
ήδη αναληφθείσες
δεσμεύσεις των τραπεζών
για τη χρηματοδότηση
δημόσιων πρωτοβουλιών
περιορίζουν τον σχετικό
κίνδυνο.
Ειδικότερα, οι τράπεζες
έχουν δεσμεύσει από 100
εκατ. ευρώ για την
ανακαίνιση σχολείων και
από 40 εκατ. ευρώ για τα
πανεπιστήμια. Σύμφωνα με
την HSBC,
οι συγκεκριμένες
δεσμεύσεις αντιστοιχούν
συνολικά σε περίπου 2,5%
των εκτιμώμενων κερδών
ανά μετοχή της περιόδου
2025-2028.
Ο οίκος εκτιμά επίσης
ότι οι επιπτώσεις στα
κεφάλαια από τις ζημιές
αποτίμησης ομολόγων θα
είναι περιορισμένες,
καθώς περίπου το 80% των
τίτλων ταξινομείται ως
διακρατούμενο έως τη
λήξη. Παράλληλα, αυξάνει
την παραδοχή του για το
κόστος ιδίων κεφαλαίων
κατά 100 μονάδες βάσης,
στο 14,7%,
ενσωματώνοντας και
μείωση αποτίμησης κατά
10%.
Οι νέες τιμές-στόχοι για
τις τέσσερις συστημικές
τράπεζες
Η HSBC
αυξάνει τις
τιμές-στόχους από 2% έως
16%, διατηρώντας τη
σύσταση Buy
για το σύνολο του
κλάδου.
Σύσταση
HSBC:
Buy
(Αγορά) και για τις
τέσσερις συστημικές
τράπεζες.
|
Τράπεζα
|
Νέα τιμή-στόχος
|
Προηγούμενη
τιμή-στόχος
|
Περιθώριο ανόδου
|
|
Alpha Bank
|
€5,35
|
€4,85
|
25%
|
|
Eurobank
|
€5,55
|
€4,80
|
29%
|
|
Εθνική Τράπεζα
|
€19,20
|
€18,45
|
25%
|
|
Τράπεζα Πειραιώς
|
€12,35
|
€12,10
|
31%
|
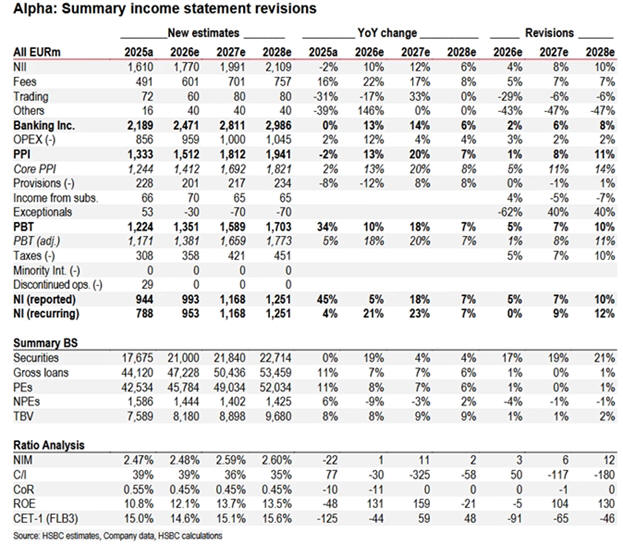
Alpha
Bank:
Η ισχυρότερη εκτιμώμενη
αύξηση κερδών
Για την Alpha
Bank,
η HSBC
αυξάνει την τιμή-στόχο
στα 5,35 ευρώ από 4,85
ευρώ, εκτιμώντας
περιθώριο ανόδου 25%.
Ο οίκος προβλέπει ότι η
τράπεζα θα εμφανίσει τον
υψηλότερο ρυθμό αύξησης
κερδών ανά μετοχή μεταξύ
των ελληνικών τραπεζών
την περίοδο 2025-2027,
με ετήσιο ρυθμό 20%,
έναντι 17% προηγουμένως.
Στις βασικές παραμέτρους
της αναβάθμισης
περιλαμβάνονται η πλήρης
ενσωμάτωση της
AstroBank
στα αποτελέσματα του
2026, η ενίσχυση των
εσόδων από προμήθειες
μετά τις εξαγορές της
Axia
και των ασφαλιστικών
δραστηριοτήτων
Altius
και Universal,
καθώς και οι αυξημένες
επαναγορές μετοχών.
Επιπλέον, ενδιαφέρον
παρουσιάζει η
προγραμματισμένη
παρουσίαση του
επιχειρηματικού σχεδίου
για την περίοδο
2026-2028 στις 5
Νοεμβρίου, η οποία θα
μπορούσε να οδηγήσει σε
νέες αναθεωρήσεις των
μεσοπρόθεσμων
εκτιμήσεων.
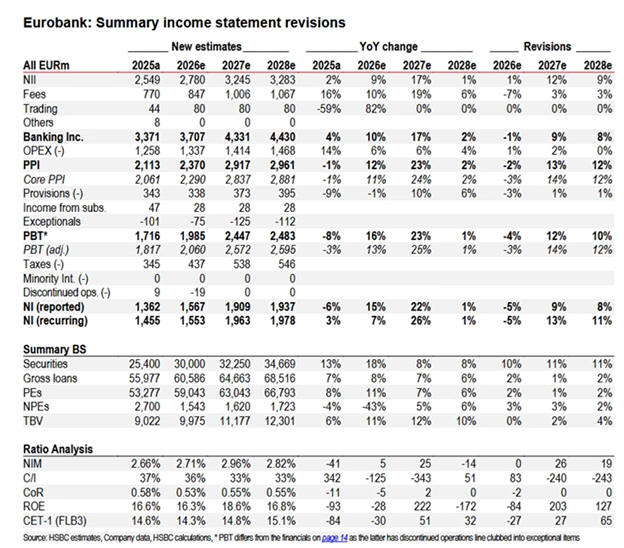
Eurobank:
Ελκυστική αποτίμηση και
ισχυρή πιστωτική
επέκταση
Για τη Eurobank,
η νέα τιμή-στόχος
διαμορφώνεται στα 5,55
ευρώ από 4,80 ευρώ, με
εκτιμώμενο περιθώριο
ανόδου 29%.
Η HSBC
επισημαίνει ότι η αύξηση
του ισολογισμού της
τράπεζας από την αρχή
του έτους ξεπέρασε τις
αρχικές προσδοκίες,
δημιουργώντας πρόσθετες
προοπτικές για τα καθαρά
έσοδα από τόκους, πέραν
της θετικής επίδρασης
από τα υψηλότερα
επιτόκια.
Οι εκτιμήσεις για τα
κέρδη του 2027 και του
2028 αναβαθμίζονται κατά
13% και 11%, αντίστοιχα.
Αντίθετα, η καθυστέρηση
στην ολοκλήρωση της
εξαγοράς της
Eurolife
επηρεάζει αρνητικά την
πρόβλεψη για το 2026.
Ο οίκος προβλέπει ετήσιο
ρυθμό αύξησης των κερδών
ανά μετοχή κατά 13% για
την περίοδο 2025-2028,
ενώ η μέση απόδοση επί
των ενσώματων ιδίων
κεφαλαίων, προσαρμοσμένη
για τα κεφαλαιακά
πλεονάσματα, εκτιμάται
στο 20% για την περίοδο
2027-2028.
Σε επίπεδο αποτίμησης, η
μετοχή διαπραγματεύεται
με δείκτη P/E
7,7 φορές τα εκτιμώμενα
κέρδη του 2027, τον
χαμηλότερο μεταξύ των
ελληνικών τραπεζών, και
με έκπτωση 15% έναντι
των τραπεζών της
Κεντρικής και Ανατολικής
Ευρώπης.
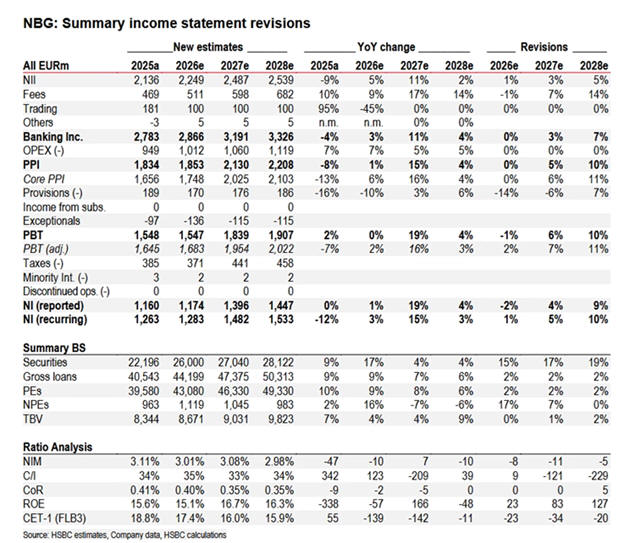
Εθνική Τράπεζα: Ενίσχυση
προμηθειών και
μερισματική απόδοση 6,4%
Η τιμή-στόχος για την
Εθνική Τράπεζα αυξάνεται
στα 19,20 ευρώ από 18,45
ευρώ, με περιθώριο
ανόδου 25%.
Η HSBC
αναβαθμίζει τις
εκτιμήσεις της για τα
κέρδη του 2027 και του
2028 κατά 5% και 10%,
αντίστοιχα. Στην
αναθεώρηση
συνυπολογίζονται η
ενίσχυση των εσόδων από
προμήθειες μέσω της
συνεργασίας με την
Allianz
στον ασφαλιστικό τομέα
και με την
Dromeus
Capital
στις επενδύσεις σε
ακίνητα, καθώς και οι
ευνοϊκότερες παραδοχές
για τα επιτόκια.
Παράλληλα, η HSBC
εκτιμά ότι η μερισματική
απόδοση σε μετρητά θα
φτάσει το 6,4% το 2027,
με δυνατότητα πρόσθετης
ενίσχυσης της συνολικής
απόδοσης προς τους
μετόχους μέσω επαναγορών
μετοχών.
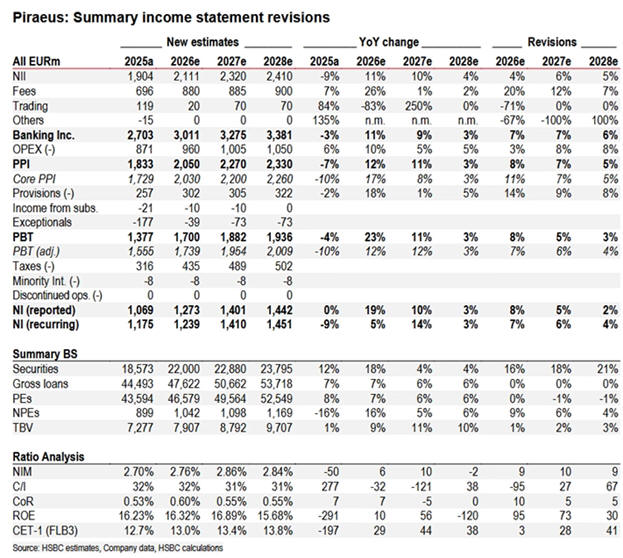
Τράπεζα Πειραιώς:
Υψηλότερα έσοδα, αλλά
και αυξημένες προβλέψεις
Για την Τράπεζα
Πειραιώς, η τιμή-στόχος
αυξάνεται στα 12,35 ευρώ
από 12,10 ευρώ, με
περιθώριο ανόδου 31%.
Οι εκτιμήσεις για τα
κέρδη της περιόδου
2026-2028 αναβαθμίζονται
κατά 4%-7%, καθώς η
HSBC
αυξάνει περίπου κατά 7%
τις προβλέψεις της για
τα έσοδα κάθε έτους.
Στην αναθεώρηση
συμβάλλουν οι υψηλότερες
παραδοχές για τα
επιτόκια και η ισχυρή
συνεισφορά της Εθνικής
Ασφαλιστικής στο πρώτο
εξάμηνο του 2026.
Μέρος της βελτίωσης
αντισταθμίζεται από τις
υψηλότερες προβλέψεις
για πιστωτικούς
κινδύνους, καθώς η
τράπεζα ενισχύει την
κάλυψη των σχετικών
κινδύνων, αλλά και από
ελαφρώς ταχύτερη αύξηση
των λειτουργικών εξόδων.
Η HSBC
εκτιμά ότι η μετοχή
διαπραγματεύεται με
δείκτη P/TBV
1,3 φορές για το 2027,
ενώ η απόδοση επί των
ενσώματων ιδίων
κεφαλαίων, προσαρμοσμένη
για τα κεφαλαιακά
πλεονάσματα, αναμένεται
να διαμορφωθεί περίπου
στο 17%. Η προβλεπόμενη
μερισματική απόδοση για
το 2027 ανέρχεται στο
6%.
Οι ελληνικές τράπεζες σε
σύγκριση με την ευρύτερη
περιοχή
Σε επίπεδο κλάδου, η
HSBC
εκτιμά ότι οι ελληνικές
τράπεζες θα παρουσιάσουν
την ισχυρότερη δυναμική
αύξησης των κερδών ανά
μετοχή στην ευρύτερη
περιοχή της Κεντρικής
και Ανατολικής Ευρώπης,
της Μέσης Ανατολής και
της Αφρικής (CEEMEA).
Την ίδια στιγμή, η μέση
μερισματική απόδοση σε
μετρητά εκτιμάται ότι θα
φτάσει το 5% το 2027,
ενισχύοντας την
ελκυστικότητα του κλάδου
για επενδυτές που
αναζητούν συνδυασμό
κεφαλαιακών αποδόσεων
και εισοδήματος.
Παρά τις βελτιωμένες
προοπτικές κερδοφορίας,
οι ελληνικές τράπεζες
διαπραγματεύονται κατά
μέσο όρο με δείκτη
P/E
8,3 φορές και P/TBV
1,3 φορές. Κατά την
HSBC,
οι αποτιμήσεις αυτές
εξακολουθούν να αφήνουν
περιθώρια ανατίμησης,
εφόσον επιβεβαιωθούν οι
προβλέψεις για την
αύξηση των κερδών και τη
διατήρηση ισχυρών
αποδόσεων προς τους
μετόχους.
|