|
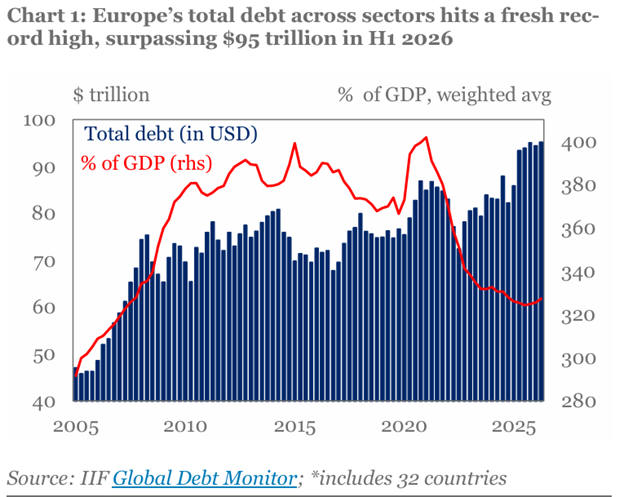
Σύμφωνα με την ανάλυση
του οργανισμού, οι 32
ευρωπαϊκές χώρες
αντιπροσωπεύουν περίπου
το 25% του παγκόσμιου
χρέους. Τη μεγαλύτερη
επιβάρυνση εμφανίζουν η
Γαλλία, με συνολικό
χρέος 15,5 τρισ.
δολαρίων, και το Ηνωμένο
Βασίλειο, με 14,7 τρισ.
δολάρια. Ακολουθούν η
Γερμανία με 13,5 τρισ.
δολάρια και η Ιταλία με
7,2 τρισ. δολάρια.
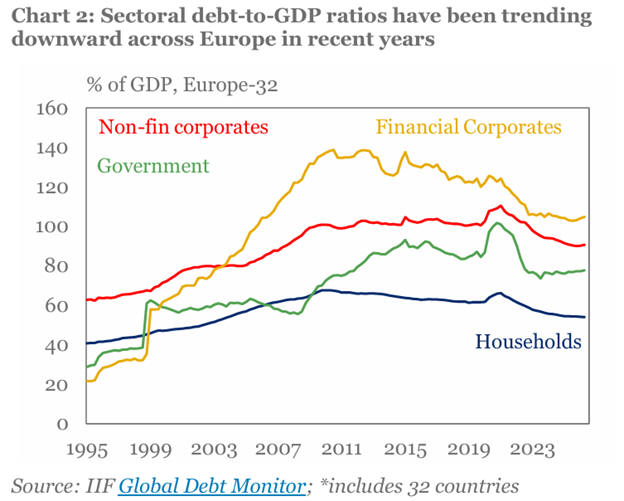
Η μεγαλύτερη συμμετοχή
στο συνολικό χρέος
προέρχεται από τον
χρηματοπιστωτικό τομέα,
με υποχρεώσεις 30,4
τρισ. δολαρίων. Στη
δεύτερη θέση βρίσκονται
οι μη χρηματοπιστωτικές
επιχειρήσεις με 26,4
τρισ. δολάρια, ενώ το
δημόσιο χρέος ανέρχεται
σε 22,5 τρισ. δολάρια
και το χρέος των
νοικοκυριών σε 15,7
τρισ. δολάρια.
Μικρότερη η συνολική
μόχλευση σε σχέση με το
2009
Παρά το νέο ιστορικό
υψηλό σε απόλυτα μεγέθη,
η εικόνα είναι λιγότερο
ανησυχητική όταν το
χρέος συγκριθεί με το
μέγεθος της ευρωπαϊκής
οικονομίας. Από το 2009,
όταν άρχισε να
εκδηλώνεται η κρίση στην
Ευρωζώνη, το συνολικό
χρέος έχει αυξηθεί κατά
τουλάχιστον 22 τρισ.
δολάρια. Ωστόσο, ο λόγος
χρέους προς ΑΕΠ
βρίσκεται σήμερα περίπου
στο 325%, δηλαδή 45
ποσοστιαίες μονάδες
χαμηλότερα από τα
επίπεδα της περιόδου
έναρξης της κρίσης.
Η εξέλιξη αυτή συνδέεται
σε μεγάλο βαθμό με τη
σημαντική απομόχλευση
του ευρωπαϊκού
τραπεζικού συστήματος τα
προηγούμενα χρόνια.
Αντίθετα, η πορεία του
δημόσιου χρέους κινείται
προς την αντίθετη
κατεύθυνση, καθώς οι
κρατικές υποχρεώσεις
είναι πλέον περίπου 55%
υψηλότερες σε σχέση με
την έναρξη της κρίσης.
Μεταξύ των 32 ευρωπαϊκών
χωρών, τη μεγαλύτερη
αύξηση του δημόσιου
χρέους ως ποσοστού του
ΑΕΠ καταγράφουν η
Ρουμανία, η Φινλανδία
και η Πολωνία. Ένας από
τους παράγοντες που
έχουν συμβάλει στην
επιδείνωση είναι η
αύξηση των αμυντικών
δαπανών τα τελευταία
χρόνια. Ανοδική
επιβάρυνση εμφανίζει
επίσης η Γαλλία, η οποία
βρίσκεται πλέον στο
επίκεντρο των ανησυχιών
των αγορών.
Περιορίζονται τα
δημοσιονομικά περιθώρια
Το IIF
εκτιμά ότι η αύξηση των
χρεών περιορίζει
σταδιακά τα
δημοσιονομικά περιθώρια
των κυβερνήσεων, καθώς
συρρικνώνονται τα
διαθέσιμα αποθέματα
ασφαλείας για την
αντιμετώπιση νέων
οικονομικών κραδασμών.
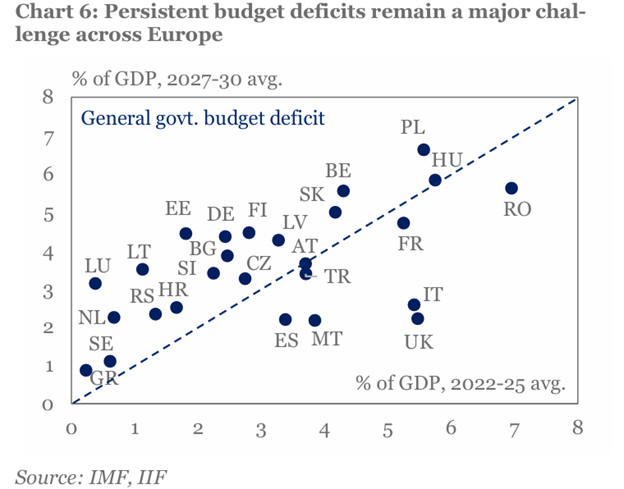
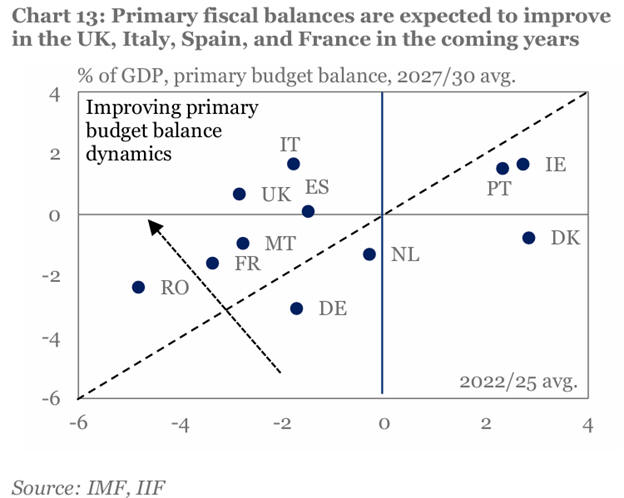
Οι δημοσιονομικές
προοπτικές εμφανίζονται
ιδιαίτερα δύσκολες για
τη Γερμανία, τη
Φινλανδία και την
Ολλανδία, όπου
αναμένεται σημαντική
επιδείνωση των
δημοσιονομικών
ισοζυγίων. Από την άλλη
πλευρά, μεγάλες
οικονομίες όπως το
Ηνωμένο Βασίλειο, η
Ιταλία, η Ισπανία και η
Γαλλία εκτιμάται ότι θα
επιχειρήσουν να
περιορίσουν τα
ελλείμματά τους.
Η προσπάθεια
δημοσιονομικής
προσαρμογής, ωστόσο, δεν
είναι εύκολη. Οι
κυβερνήσεις καλούνται να
περιορίσουν τις δαπάνες
και να σταθεροποιήσουν
τα χρέη τους σε ένα
περιβάλλον αυξανόμενων
κοινωνικών και πολιτικών
αντιδράσεων, γεγονός που
δυσκολεύει τη λήψη
αποφάσεων και την
εφαρμογή μακροπρόθεσμων
μέτρων.
Επιπλέον, η άνοδος των
αποδόσεων των κρατικών
ομολόγων επιβαρύνει το
κόστος εξυπηρέτησης του
χρέους. Οι υψηλότερες
πληρωμές τόκων
περιορίζουν ακόμη
περισσότερο τα
δημοσιονομικά περιθώρια
και καθιστούν
δυσκολότερη την
προσπάθεια
σταθεροποίησης των
δημόσιων οικονομικών.
Η Γαλλία στο επίκεντρο
των ανησυχιών
Το IIF
αναγνωρίζει ότι υπάρχουν
ομοιότητες με την κρίση
χρέους της προηγούμενης
δεκαετίας, επισημαίνει
όμως δύο σημαντικές
διαφορές. Πρώτον, η
διεύρυνση των
spreads
παραμένει μέχρι στιγμής
σαφώς πιο περιορισμένη.
Δεύτερον, οι πιέσεις
επικεντρώνονται πλέον σε
μεγαλύτερες οικονομίες,
οι οποίες διαθέτουν
ισχυρότερη οικονομική
βάση και ευκολότερη
πρόσβαση στις αγορές
χρηματοδότησης σε
σύγκριση με τις χώρες
της ευρωπαϊκής
περιφέρειας εκείνης της
περιόδου.
Η Γαλλία αποτελεί
χαρακτηριστικό
παράδειγμα. Ο
κατακερματισμός του
κοινοβουλίου, η δυσκολία
σχηματισμού σταθερών
πολιτικών συσχετισμών
και οι κοινωνικές
εντάσεις περιορίζουν τη
δυνατότητα της
κυβέρνησης να προωθήσει
μέτρα δημοσιονομικής
εξυγίανσης. Σε μια
χρονιά με σημαντικές
εκλογικές αναμετρήσεις
σε ευρωπαϊκές χώρες, το
IIF
θεωρεί ότι τα πολιτικά
αδιέξοδα θα μπορούσαν να
εξελιχθούν σε βασική
πηγή νέας αναταραχής
στις αγορές ομολόγων.
Κίνδυνος μετάδοσης των
πιέσεων στις διεθνείς
αγορές
Οι επιπτώσεις μιας
ενδεχόμενης νέας κρίσης
δεν θα περιορίζονταν
απαραίτητα στην Ευρώπη.
Όπως επισημαίνει το
IIF,
η ήπειρος αποτελεί
σημαντικό καθαρό
εξαγωγέα κεφαλαίων και
βασική πηγή
χρηματοδότησης για τις
αναδυόμενες αγορές.
Επομένως, μια
παρατεταμένη περίοδος
έντασης στις ευρωπαϊκές
αγορές θα μπορούσε να
μεταφερθεί και σε άλλες
οικονομίες, μέσω
αυστηρότερων όρων
διασυνοριακού δανεισμού
και περιορισμού των
επενδυτικών ροών
χαρτοφυλακίου. Με άλλα
λόγια, οι εξελίξεις στο
ευρωπαϊκό μέτωπο του
χρέους έχουν τη
δυνατότητα να επηρεάσουν
ευρύτερα τις διεθνείς
χρηματοπιστωτικές
συνθήκες.
Το βασικό μήνυμα του
IIF
είναι ότι, παρά τη σαφώς
διαφορετική εικόνα σε
σχέση με την κρίση της
προηγούμενης δεκαετίας,
η συσσώρευση δημόσιου
χρέους, το υψηλότερο
κόστος δανεισμού και η
πολιτική αδυναμία
εφαρμογής μέτρων
προσαρμογής δημιουργούν
ένα περιβάλλον που
απαιτεί αυξημένη
προσοχή. Η επόμενη
περίοδος θα δείξει εάν
οι ευρωπαϊκές
κυβερνήσεις μπορούν να
αποκαταστήσουν τη
δημοσιονομική ισορροπία
χωρίς να εντείνουν τις
πολιτικές και κοινωνικές
πιέσεις.
|