|
Η Morgan
Stanley
προειδοποιεί ότι η
θετική εικόνα μπορεί να
αποδειχθεί προσωρινή,
καθώς η δημοσιονομική
εξυγίανση δεν έχει
προχωρήσει στον βαθμό
που απαιτείται. Εφόσον ο
πληθωρισμός υποχωρήσει
και η ονομαστική
ανάπτυξη επιβραδυνθεί,
ενώ το κόστος
εξυπηρέτησης του χρέους
συνεχίσει να αυξάνεται,
οι κυβερνήσεις θα
βρεθούν αντιμέτωπες με
πολύ δυσκολότερες
επιλογές.
Πώς άλλαξε η εικόνα του
δημόσιου χρέους μετά την
πανδημία
Η πορεία των δημόσιων
οικονομικών από το 2020
εξηγεί σε μεγάλο βαθμό
τη σημερινή κατάσταση.
Κατά τη διάρκεια της
πανδημίας, τα επίπεδα
του χρέους αυξήθηκαν
απότομα, καθώς οι
κυβερνήσεις ενίσχυσαν
τις δαπάνες για να
στηρίξουν τις οικονομίες
τους, την ώρα που η
οικονομική δραστηριότητα
υποχωρούσε.
Η αντιστροφή αυτής της
τάσης οδήγησε στη
σταθεροποίηση των
δεικτών χρέους το 2022
και το 2023. Το 2024,
όμως, η εικόνα παρέμενε
εύθραυστη: τα χρέη
εξακολουθούσαν να
βρίσκονται σε υψηλά
επίπεδα, ενώ οι
κυβερνήσεις επιχειρούσαν
να περιορίσουν τα
ελλείμματα και να
βελτιώσουν τα πρωτογενή
ισοζύγια.
Κατά το 2025 έγινε σαφές
ότι η ονομαστική
ανάπτυξη επιβραδυνόταν
ταχύτερα από ό,τι
βελτιώνονταν τα
δημοσιονομικά μεγέθη.
Όπως εξηγούν οι αναλυτές
της Morgan
Stanley,
ο ρυθμός αύξησης της
ονομαστικής οικονομικής
δραστηριότητας δεν
ακολουθούσε πλέον την
άνοδο του κόστους
δανεισμού, είτε αυτή
προερχόταν από
υψηλότερες αποδόσεις
ομολόγων είτε από
αποκλίσεις στις δημόσιες
δαπάνες.
Η φετινή χρονιά έφερε
μια διαφορετική εξέλιξη.
Παρότι οι αποδόσεις των
κρατικών ομολόγων
αυξήθηκαν, η ονομαστική
ανάπτυξη κινήθηκε
υψηλότερα από τις
αρχικές προσδοκίες,
βελτιώνοντας προσωρινά
τη σχέση μεταξύ χρέους
και ΑΕΠ.
Η ανάπτυξη λειτουργεί ως
βασικό ανάχωμα, αλλά το
όφελος έχει ημερομηνία
λήξης
Η βελτίωση που
καταγράφεται το 2026 δεν
σημαίνει ότι τα δημόσια
χρέη έχουν επιστρέψει σε
ασφαλή ή βιώσιμα
επίπεδα. Η Morgan
Stanley
επισημαίνει ότι η
σημερινή εικόνα είναι
καλύτερη σε σχέση με
πριν από έναν χρόνο
κυρίως επειδή η ανάπτυξη
επιδρά άμεσα στον λόγο
χρέους προς ΑΕΠ, ενώ η
αύξηση των αποδόσεων των
ομολόγων μεταφέρεται
σταδιακά στο κόστος
εξυπηρέτησης.
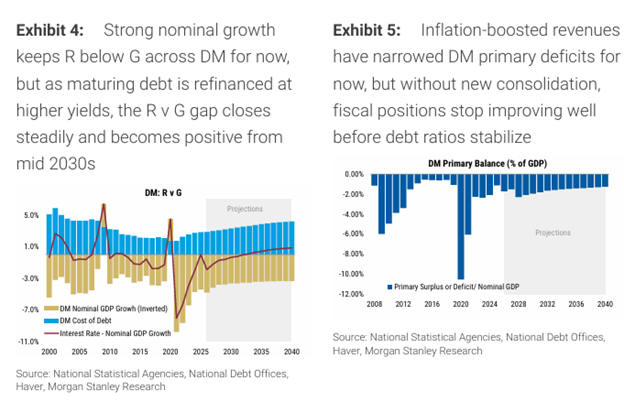
Η ισχυρότερη ονομαστική
ανάπτυξη αποδίδεται,
μεταξύ άλλων, στις
αυξημένες επενδύσεις
στην τεχνητή νοημοσύνη,
αλλά και στην άνοδο των
τιμών που προκλήθηκε από
τους δασμούς και το
υψηλότερο ενεργειακό
κόστος. Οι αναλυτές
προειδοποιούν ότι εάν η
πληθωριστική επίδραση
αυτών των παραγόντων
εξασθενήσει, θα
περιοριστεί αντίστοιχα
και η συμβολή τους στη
συγκράτηση των δεικτών
χρέους.
Από την άλλη πλευρά, η
άνοδος των αποδόσεων δεν
επιβαρύνει αμέσως το
σύνολο του δημόσιου
χρέους. Η επίδραση
γίνεται σταδιακά
αισθητή, καθώς τα κράτη
αναχρηματοδοτούν τις
υφιστάμενες υποχρεώσεις
τους με υψηλότερα
επιτόκια. Για τις
περισσότερες οικονομίες,
η διαδικασία αυτή
εκτείνεται σε διάστημα
μεγαλύτερο των πέντε
ετών.
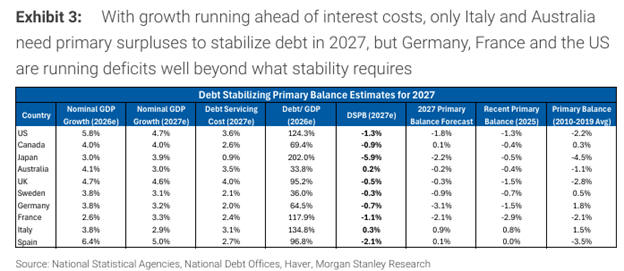
Η μελέτη εξετάζει τρεις
βασικούς παράγοντες που
μπορούν να
σταθεροποιήσουν τον λόγο
δημόσιου χρέους προς
ΑΕΠ: τη μείωση των
επιτοκίων, την υψηλότερη
οικονομική ανάπτυξη και
τον περιορισμό των
δημοσιονομικών
ελλειμμάτων.
Το 2026, σύμφωνα με τη
Morgan
Stanley,
μόνο η ανάπτυξη
λειτούργησε προς αυτή
την κατεύθυνση. Τα
επιτόκια κινήθηκαν
αντίθετα από το
επιθυμητό, ενώ τα
ελλείμματα παρέμειναν
σχεδόν αμετάβλητα.
Επομένως, η βελτίωση της
εικόνας δεν στηρίζεται
σε ουσιαστική
δημοσιονομική εξυγίανση,
αλλά κυρίως σε
ευνοϊκότερες
μακροοικονομικές
συνθήκες.
Οι ΗΠΑ: Προσωρινή
σταθεροποίηση, αλλά
σημαντική επιδείνωση σε
βάθος χρόνου
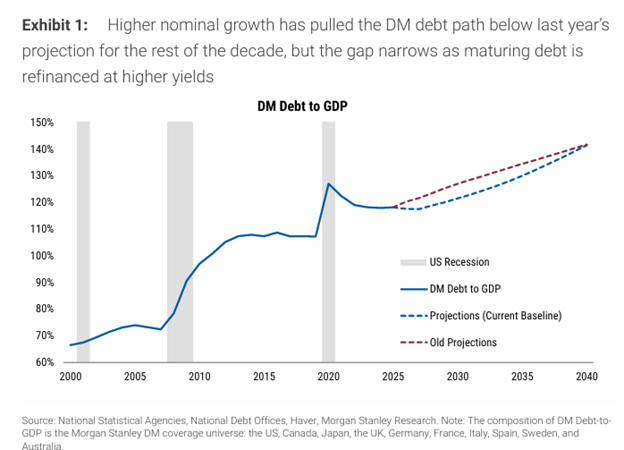
Στις Ηνωμένες Πολιτείες,
το δημόσιο χρέος έφθασε
περίπου στο 130% του ΑΕΠ
το 2020, πριν υποχωρήσει
κοντά στο 120% έως το
2022. Η ισχυρή
ονομαστική ανάπτυξη έχει
συμβάλει στη συγκράτηση
του δείκτη γύρω στο 125%
για την περίοδο
2026-2027.
Η Morgan
Stanley
εκτιμά, ωστόσο, ότι η
συγκεκριμένη τάση δεν θα
συνεχιστεί
μακροπρόθεσμα. Το
αμερικανικό χρέος
προβλέπεται να αυξηθεί
περίπου στο 133% του ΑΕΠ
έως το 2030 και να
προσεγγίσει το 170%
μέχρι το 2040.
Έτσι, παρά τη βελτίωση
της βραχυπρόθεσμης
εικόνας σε σχέση με τις
εκτιμήσεις πριν από έναν
χρόνο, η μακροπρόθεσμη
προοπτική των
αμερικανικών δημόσιων
οικονομικών έχει
επιδεινωθεί σημαντικά.
Στην Ιαπωνία, το χρέος
εξακολουθεί να θεωρείται
διαχειρίσιμο με βάση τα
σημερινά επιτόκια, αλλά
το περιθώριο ασφαλείας
έχει περιοριστεί. Οι
αποδόσεις των ιαπωνικών
ομολόγων κινούνται σε
νέα υψηλά, αυξάνοντας
την ευαισθησία της
δημοσιονομικής
κατάστασης στο κόστος
εξυπηρέτησης. Για την
ώρα, η ισχυρή ονομαστική
ανάπτυξη αναλαμβάνει το
μεγαλύτερο μέρος της
προσπάθειας συγκράτησης
του χρέους.
Ευρωζώνη: Βαθαίνουν οι
δημοσιονομικές
αποκλίσεις
Στην Ευρωζώνη, η
περίοδος του φθηνού
δανεισμού και των
περιορισμένων αμυντικών
δαπανών έχει πλέον
παρέλθει. Οι κυβερνήσεις
καλούνται να
διαχειριστούν υψηλότερο
κόστος χρηματοδότησης,
αυξημένες ανάγκες για
άμυνα και επενδύσεις,
αλλά και σημαντικές
πιέσεις από τις
κοινωνικές δαπάνες.
Η Morgan
Stanley
διαπιστώνει ότι οι
δημοσιονομικοί
περιορισμοί δεν είναι
ίδιοι για όλες τις
χώρες. Το Βέλγιο, η
Γαλλία και η Ιταλία
συγκαταλέγονται στις
οικονομίες που
αντιμετωπίζουν τις
μεγαλύτερες δυσκολίες,
καθώς η μετάβαση από το
περιβάλλον των χαμηλών
επιτοκίων σε μια περίοδο
ακριβότερου δανεισμού
περιορίζει τις
διαθέσιμες επιλογές.
Η Γερμανία εμφανίζει
διαφορετική εικόνα. Η
αύξηση των δαπανών και
οι ανάγκες
χρηματοδότησης
αναμένεται να οδηγήσουν
το χρέος κοντά στο 74%
του ΑΕΠ στις αρχές της
δεκαετίας του 2030. Στη
συνέχεια, όμως, η
Morgan
Stanley
εκτιμά ότι η
δημοσιονομική πειθαρχία
της χώρας θα συμβάλει
στην υποχώρηση του
δείκτη προς το 70% έως
το 2040.
Στη Γαλλία, αντίθετα,
δεν διαφαίνεται
ουσιαστική τάση
δημοσιονομικής
εξυγίανσης. Η
Morgan
Stanley
προβλέπει ότι το
έλλειμμα θα διαμορφωθεί
στο 5,4% του ΑΕΠ τόσο το
2026 όσο και το 2027.
Παράλληλα, το δημόσιο
χρέος αναμένεται να
αυξηθεί από περίπου 116%
του ΑΕΠ σήμερα στο 123%
έως το 2030 και στο 145%
μέχρι το 2040.
Η Ιταλία παρουσιάζει πιο
σύνθετη εικόνα. Τα
πρωτογενή πλεονάσματα
και η ισχυρή ονομαστική
ανάπτυξη που αναμένεται
για το 2026 εκτιμάται
ότι θα συγκρατήσουν το
δημόσιο χρέος στην
περιοχή του 134%-136%
του ΑΕΠ έως το 2030. Η
πρόβλεψη αυτή είναι
βελτιωμένη κατά περίπου
έξι ποσοστιαίες μονάδες
σε σχέση με εκείνη της
προηγούμενης χρονιάς.
Η θετική εικόνα, ωστόσο,
δεν εξαλείφει τους
μακροπρόθεσμους
κινδύνους. Από το 2027
και μετά, το κόστος
δανεισμού αναμένεται να
υπερβαίνει τον ρυθμό
ανάπτυξης, εξέλιξη που
θα ασκήσει εκ νέου
ανοδικές πιέσεις στο
χρέος, το οποίο
προβλέπεται να
προσεγγίσει το 150% του
ΑΕΠ έως το 2040.
Η Ισπανία επωφελείται
από την ισχυρή
ονομαστική ανάπτυξη, η
οποία αναμένεται να
οδηγήσει το δημόσιο
χρέος κάτω από το 95%
του ΑΕΠ το 2027. Σε
μεγαλύτερο χρονικό
ορίζοντα, όμως, η
δημοσιονομική επίπτωση
της γήρανσης του
πληθυσμού αποτελεί
σημαντικό παράγοντα που
θα καθορίσει την πορεία
των δημόσιων
οικονομικών.
Η δημοσιονομική
προσαρμογή παραμένει
αναπόφευκτη
Παρά τις βραχυπρόθεσμες
βελτιώσεις, η
Morgan
Stanley
θεωρεί ότι η βασική
πρόκληση για τις μεγάλες
οικονομίες δεν έχει
αντιμετωπιστεί. Τα
πρωτογενή ισοζύγια
εμφανίζουν καλύτερη
εικόνα σε σχέση με το
παρελθόν, όμως η
μεσοπρόθεσμη
δημοσιονομική πορεία
παραμένει ουσιαστικά
αμετάβλητη.
Αυτό σημαίνει ότι οι
κυβερνήσεις θα χρειαστεί
να περιορίσουν αισθητά
τα ελλείμματα μέσα στα
επόμενα χρόνια,
ιδιαίτερα εάν οι
αποδόσεις των ομολόγων
παραμείνουν υψηλές ή η
οικονομική ανάπτυξη
επιβραδυνθεί.
Το βασικό μήνυμα της
έκθεσης είναι ότι η
ανάπτυξη μπορεί να
προσφέρει χρόνο και να
βελτιώσει προσωρινά τους
δείκτες χρέους, δεν
μπορεί όμως να
υποκαταστήσει τη
δημοσιονομική
προσαρμογή. Όσο η
σταθεροποίηση των
δημόσιων οικονομικών
στηρίζεται κυρίως στην
ονομαστική αύξηση του
ΑΕΠ και όχι στη μείωση
των ελλειμμάτων, η
μακροπρόθεσμη
βιωσιμότητα παραμένει
ευάλωτη στις μεταβολές
των επιτοκίων και του
οικονομικού κύκλου.
|