|
Την ίδια στιγμή, όμως, η
αγορά ομολόγων έχει ήδη
αρχίσει να προεξοφλεί
αυστηρότερη νομισματική
πολιτική.
Τα ομόλογα στέλνουν το
μήνυμα
Η απόδοση του 2ετούς
αμερικανικού ομολόγου
έχει εκτοξευθεί πάνω από
το 4,6%, σε νέο υψηλό 52
εβδομάδων, αντανακλώντας
την αυξανόμενη πεποίθηση
ότι η Fed
βρίσκεται κοντά σε νέα
αύξηση επιτοκίων.
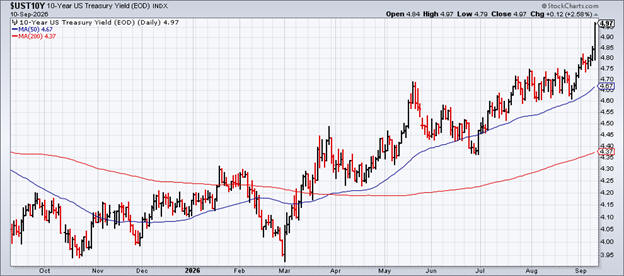
Παράλληλα, η απόδοση του
10ετούς Treasury
κινείται κοντά στο 5%,
επίπεδα που έχουν να
εμφανιστούν εδώ και
χρόνια. Η άνοδος των
αποδόσεων αποτελεί ήδη
ένα ισχυρό σήμα σύσφιξης
των χρηματοπιστωτικών
συνθηκών, ανεξάρτητα από
το τι θα αποφασίσει
τελικά η Fed
για το βραχυπρόθεσμο
επιτόκιο.
Και εδώ βρίσκεται η
ουσία της στρατηγικής
που αποδίδεται στον
Warsh.
Εάν οι αποδόσεις των
ομολόγων παραμείνουν
υψηλές, αυξάνεται το
κόστος δανεισμού για
επιχειρήσεις και
νοικοκυριά,
περιορίζονται οι
επενδύσεις και η
κατανάλωση και τελικά
ασκείται πίεση στη
ζήτηση και στον
πληθωρισμό.
Με άλλα λόγια, η
αγορά ομολόγων μπορεί να
λειτουργήσει ως ένας
επιπλέον μηχανισμός
σύσφιξης της
νομισματικής πολιτικής,
χωρίς η Fed
να χρειάζεται να αυξήσει
επιθετικά το
βραχυπρόθεσμο επιτόκιο.
Ο Warsh
θέλει «καθαρό σήμα» από
τις αγορές
Στο Jackson
Hole,
ο Warsh
υποστήριξε ότι οι
χρηματοπιστωτικές
συνθήκες δεν ήταν ακόμη
αρκετά περιοριστικές και
τόνισε ότι η Fed
πρέπει να είναι βέβαιη
πως ο υποκείμενος
πληθωρισμός κινείται
προς τον στόχο του 2% με
επαρκή ταχύτητα.
Παράλληλα, έδωσε
ιδιαίτερη έμφαση στη
σχέση μεταξύ κεντρικής
τράπεζας και αγορών,
υποστηρίζοντας ότι η
Fed
χρειάζεται όσο το
δυνατόν πιο «καθαρά» και
ανεπηρέαστα σήματα από
τις χρηματοπιστωτικές
αγορές.
Το τελευταίο διάστημα η
αγορά του
Treasury
του δίνει ακριβώς αυτό
το σήμα.
Οι υψηλότερες αποδόσεις
δείχνουν ότι οι
επενδυτές απαιτούν
μεγαλύτερη αποζημίωση
για να διακρατήσουν
αμερικανικό κρατικό
χρέος, καθώς ανησυχούν
για τον πληθωρισμό, τις
αυξημένες ανάγκες
χρηματοδότησης του
αμερικανικού Δημοσίου
και την πιθανότητα
παρατεταμένα υψηλών
επιτοκίων.
Το πολιτικό παράδοξο
Η συγκεκριμένη
στρατηγική, εφόσον
πράγματι αποτελεί μέρος
της σκέψης του
Warsh,
έχει και μια ιδιαίτερη
πολιτική διάσταση.
Ο Donald
Trump
έχει επανειλημμένα
ζητήσει χαμηλότερα
επιτόκια, ενώ ο
Warsh
βρίσκεται πλέον
αντιμέτωπος με έναν
πληθωρισμό που παραμένει
πάνω από τον στόχο της
Fed.
Τα τελευταία στοιχεία
έδειξαν ότι ο
πληθωρισμός καταναλωτή
στις ΗΠΑ παρέμεινε στο
3,4% τον Αύγουστο, ενώ ο
δομικός πληθωρισμός
διαμορφώθηκε στο 2,4%.
Έτσι, η άνοδος των
αποδόσεων των ομολόγων
μπορεί να προσφέρει στη
Fed
έναν τρόπο να διατηρήσει
αυστηρές τις
χρηματοπιστωτικές
συνθήκες χωρίς να
χρειαστεί να προχωρήσει
σε πολύ μεγαλύτερες
αυξήσεις του επιτοκίου
αναφοράς.
Η αγορά, ουσιαστικά,
κάνει ένα μέρος της
δουλειάς για την
κεντρική τράπεζα.
Το πρόβλημα: Η
Treasury
κινείται προς την
αντίθετη κατεύθυνση
Υπάρχει όμως ένα
σημαντικό παράδοξο.
Ενώ μια υψηλότερη
απόδοση των
μακροπρόθεσμων
Treasuries
λειτουργεί ως μηχανισμός
σύσφιξης, το αμερικανικό
υπουργείο Οικονομικών
υπό τον Scott
Bessent
προσπαθεί να περιορίσει
την άνοδο των
μακροπρόθεσμων
επιτοκίων.
Το Treasury
έχει προχωρήσει σε
πρόγραμμα επαναγορών
κρατικών ομολόγων, με
στόχο να βελτιώσει τη
λειτουργία της αγοράς
και να περιορίσει τις
πιέσεις στις
μακροπρόθεσμες
αποδόσεις. Ωστόσο, μέχρι
στιγμής η αγορά δεν έχει
αντιδράσει με τον τρόπο
που θα ήθελε το
υπουργείο.
Έτσι δημιουργείται μια
ιδιαίτερα ασυνήθιστη
κατάσταση: η
Fed
χρειάζεται αυστηρές
χρηματοπιστωτικές
συνθήκες για να
αντιμετωπίσει τον
πληθωρισμό, ενώ το
Treasury
θα προτιμούσε χαμηλότερο
κόστος μακροπρόθεσμου
δανεισμού.
Η επόμενη συνεδρίαση θα
αποκαλύψει τη στρατηγική
Η συνεδρίαση της
Fed
την επόμενη εβδομάδα θα
αποτελέσει το πρώτο
μεγάλο τεστ για τον
Warsh.
Εάν η Fed
αυξήσει τα επιτόκια, θα
επιβεβαιώσει ότι ο
πληθωρισμός αποτελεί την
απόλυτη προτεραιότητα,
παρά τις πολιτικές
πιέσεις για χαμηλότερο
κόστος χρήματος.
Εάν παράλληλα αφήσει να
εννοηθεί ότι είναι
διατεθειμένη να ανεχθεί
υψηλές μακροπρόθεσμες
αποδόσεις, τότε η αγορά
ομολόγων θα μπορούσε να
εξελιχθεί σε ένα
σημαντικό εργαλείο της
νέας στρατηγικής της
Fed.
Το κρίσιμο ερώτημα για
τις αγορές δεν είναι
επομένως μόνο
«θα αυξήσει η
Fed
τα επιτόκια;»,
αλλά και «πόσο
υψηλές αποδόσεις των
Treasuries
είναι διατεθειμένη να
ανεχθεί η Fed;»
Γιατί εάν ο Warsh
θεωρεί ότι η αγορά
μπορεί να περιορίσει τον
πληθωρισμό μέσω
υψηλότερων
μακροπρόθεσμων
επιτοκίων, τότε η άνοδος
των αποδόσεων δεν θα
αποτελεί απλώς
παρενέργεια της
πολιτικής της Fed.
Μπορεί να αποτελεί μέρος
της ίδιας της πολιτικής.
|