|
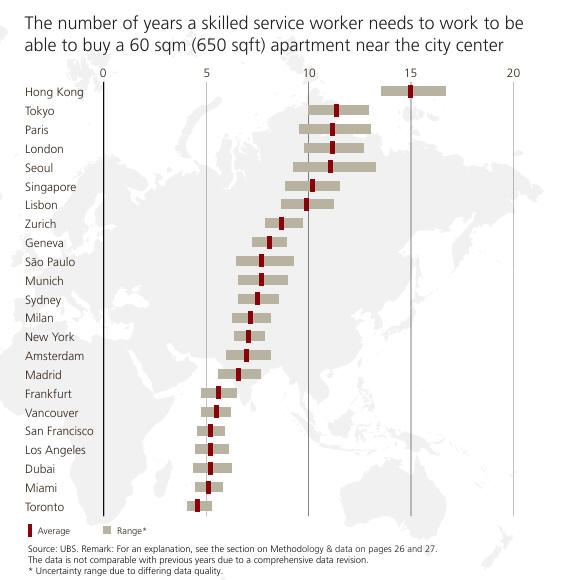
Ανάλογη εικόνα, αν και
σε διαφορετικό βαθμό,
καταγράφεται σε πόλεις
όπως το Τόκιο,
το Παρίσι, το Λονδίνο
και η Σεούλ,
όπου η σχέση ανάμεσα
στις τιμές των κατοικιών
και τα εισοδήματα
δημιουργεί σημαντικά
προβλήματα προσιτότητας.
Οι πόλεις όπου η
κατοικία γίνεται
απρόσιτη
Η UBS
εντοπίζει έντονες
πιέσεις στην προσιτότητα
της κατοικίας και σε
Σιγκαπούρη,
Λισαβόνα, Ζυρίχη,
Γενεύη, Σάο Πάολο,
Μόναχο, Σίδνεϊ, Μιλάνο
και Νέα Υόρκη.
Το πρόβλημα δεν
περιορίζεται όμως μόνο
στη σύγκριση της τιμής
ενός ακινήτου με τον
ετήσιο μισθό.
Ακόμη και ένας
εργαζόμενος που πληροί
τα κριτήρια για τη λήψη
στεγαστικού δανείου
βρίσκεται αντιμέτωπος με
έναν δεύτερο παράγοντα:
το κόστος
χρηματοδότησης.
Τα επιτόκια των
στεγαστικών δανείων και
η διάρκεια αποπληρωμής
μπορούν να μετατρέψουν
μια θεωρητικά
διαχειρίσιμη τιμή
κατοικίας σε ιδιαίτερα
υψηλή μηνιαία
επιβάρυνση.
Με άλλα λόγια, η
προσιτότητα της
κατοικίας δεν
καθορίζεται πλέον μόνο
από το πόσο κοστίζει ένα
διαμέρισμα σε σχέση με
τον μισθό, αλλά και από
το πόσο ακριβό είναι το
χρήμα που απαιτείται για
την αγορά του.
Ένας εργαζόμενος
αγοράζει σήμερα πολύ
λιγότερα τετραγωνικά
Η μεταβολή είναι ακόμη
πιο εμφανής σε σύγκριση
με το 2021, πριν από την
περίοδο της μεγάλης
ανόδου των επιτοκίων.
Σύμφωνα με την
UBS,
τα τετραγωνικά μέτρα που
μπορεί να αποκτήσει
σήμερα ένας μέσος
εργαζόμενος στον τομέα
των υπηρεσιών έχουν
μειωθεί κατά περίπου
ένα τρίτο.
Η εξέλιξη αυτή
αποτυπώνει τον συνδυασμό
δύο πιέσεων: από τη μία
πλευρά, τις υψηλές τιμές
κατοικίας και, από την
άλλη, το αυξημένο κόστος
δανεισμού.
Η UBS
εκτιμά ότι με τα
σημερινά επίπεδα
επιτοκίων οι τιμές των
διαμερισμάτων εμφανίζουν
μεγαλύτερη δυσκολία
διατήρησης, ιδιαίτερα σε
αγορές όπως η
Νέα Υόρκη, το Σίδνεϊ, το
Σάο Πάολο και το Λονδίνο.
Πού βρίσκεται ο
μεγαλύτερος κίνδυνος
φούσκας
Η ανάλυση της UBS
δεν περιορίζεται στην
προσιτότητα των
κατοικιών, αλλά εξετάζει
και τον κίνδυνο
δημιουργίας «φούσκας»
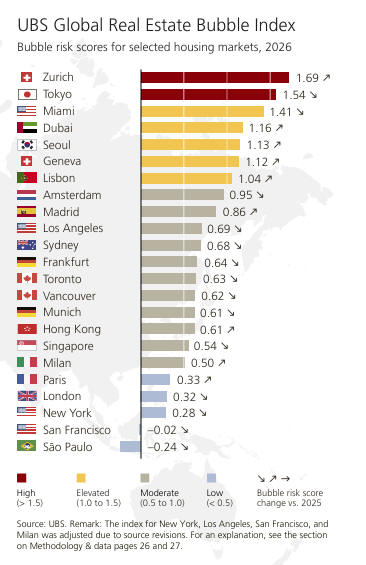
στις 23 μεγαλύτερες
πόλεις του κόσμου.
Στην κορυφή του φετινού
Global
Real
Estate
Bubble
Index
βρίσκονται η
Ζυρίχη και το Τόκιο,
οι οποίες εμφανίζουν τον
υψηλότερο κίνδυνο
σημαντικών ανισορροπιών
στην αγορά κατοικίας.
Το Μαϊάμι,
που βρισκόταν στην
κορυφή της κατάταξης τα
δύο προηγούμενα χρόνια,
έχει πλέον υποχωρήσει
στην κατηγορία του
αυξημένου κινδύνου.
Στην ίδια κατηγορία
βρίσκονται πλέον το
Ντουμπάι, η
Σεούλ, η Γενεύη και η
Λισαβόνα.
Η εικόνα στην Ευρώπη
Στην ευρωπαϊκή αγορά, η
UBS
κατατάσσει στην
κατηγορία του μέτριου
κινδύνου φούσκας το
Άμστερνταμ, τη
Μαδρίτη, τη Φρανκφούρτη,
το Μόναχο και το Μιλάνο.
Αντίθετα, το
Παρίσι και το Λονδίνο
εμφανίζουν χαμηλό
κίνδυνο σύμφωνα με τον
δείκτη της UBS.
Η εικόνα διαφοροποιείται
σημαντικά και μεταξύ των
επιμέρους αγορών. Η
Λισαβόνα
συγκαταλέγεται στις
πόλεις όπου ο κίνδυνος
αυξήθηκε περισσότερο
κατά το τελευταίο έτος,
ενώ σημαντική επιδείνωση
των ανισορροπιών
καταγράφηκε επίσης στη
Σεούλ, το
Μιλάνο, το Χονγκ Κονγκ,
τη Μαδρίτη και το
Ντουμπάι.
Οι αγορές εκτός Ευρώπης
Εκτός Ευρώπης, στην
κατηγορία χαμηλού
κινδύνου βρίσκονται η
Νέα Υόρκη, το
Σαν Φρανσίσκο και το Σάο
Πάολο.
Μέτριο κίνδυνο
εμφανίζουν το
Λος Άντζελες, το Σίδνεϊ,
το Τορόντο, το
Βανκούβερ, το Χονγκ
Κονγκ και η Σιγκαπούρη.
Ιδιαίτερο ενδιαφέρον
παρουσιάζουν οι
μεταβολές των τελευταίων
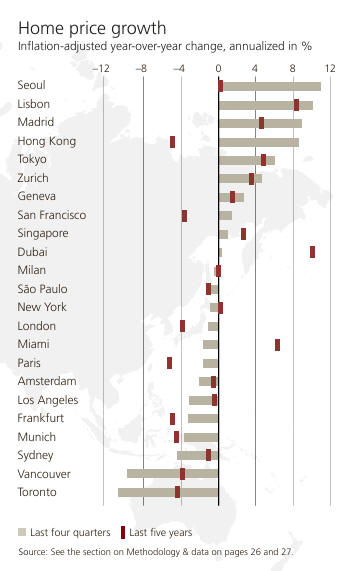
μηνών. Η Σεούλ,
η Λισαβόνα, η Μαδρίτη
και το Χονγκ Κονγκ
κατέγραψαν τις
μεγαλύτερες αυξήσεις
στις πραγματικές τιμές
κατοικιών, περίπου
10% σε
ετήσια βάση.
Στον αντίποδα, οι
πραγματικές τιμές
μειώθηκαν περίπου
10% στο
Βανκούβερ και το Τορόντο,
ενώ πτώση, μικρότερης
έκτασης, σημειώθηκε
επίσης στη
Φρανκφούρτη και το
Μόναχο.
Τι δείχνει τελικά η
εικόνα της UBS
Σε παγκόσμιο επίπεδο, οι
πραγματικές τιμές
κατοικιών, τα ενοίκια
και τα εισοδήματα
παρέμειναν κατά μέσο όρο
σχετικά σταθερά το
τελευταίο έτος. Η
συνολική εικόνα, ωστόσο,
κρύβει μεγάλες
αποκλίσεις μεταξύ των
επιμέρους αγορών.
Το βασικό συμπέρασμα της
UBS
είναι ότι η αγορά
κατοικίας βρίσκεται
πλέον αντιμέτωπη με μια
νέα πραγματικότητα:
οι υψηλές τιμές
δεν εξετάζονται πλέον
απομονωμένα από το
κόστος χρηματοδότησης
και την εξέλιξη των
εισοδημάτων.
Η απόσταση ανάμεσα στην
αξία των ακινήτων και τη
δυνατότητα αγοράς τους
από τους εργαζομένους
έχει διευρυνθεί σε
αρκετές μεγάλες πόλεις,
ενώ η επιστροφή των
στεγαστικών επιτοκίων σε
υψηλότερα επίπεδα
περιορίζει ακόμη
περισσότερο την
αγοραστική δύναμη.
Και το πιο
χαρακτηριστικό στοιχείο
ίσως είναι αυτό:
σε μια από τις
ακριβότερες αγορές του
κόσμου, το Χονγκ Κονγκ,
απαιτούνται περίπου 15
χρόνια μισθών για ένα
διαμέρισμα μόλις 60 τ.μ.
|