|
Η εικόνα που
παρουσιάζουν τα επίσημα
στοιχεία για την
αποταμίευση των
βρετανικών νοικοκυριών
ενδέχεται να είναι
παραπλανητική, καθώς δεν
αποτυπώνει πλήρως τα
διαθέσιμα κεφάλαια που
μπορούν να αξιοποιηθούν
για την αντιμετώπιση
μιας νέας αύξησης του
κόστους ζωής. Αν και ο
επίσημος δείκτης
αποταμίευσης
διαμορφώνεται στο 8,8%,
πάνω από τα προ
πανδημίας επίπεδα και
αρκετά υψηλότερα από το
χαμηλό που καταγράφηκε
στις αρχές της κρίσης
ακρίβειας του 2022, μια
διαφορετική προσέγγιση
αποκαλύπτει πολύ πιο
αδύναμη εικόνα.
Σύμφωνα με την ανάλυση
της ING,
όταν αφαιρεθούν οι
εισφορές για
συνταξιοδοτικά
προγράμματα και
εξεταστούν οι
πραγματικές
χρηματοοικονομικές
αποταμιεύσεις των
νοικοκυριών, προκύπτει
ότι οι Βρετανοί
διαθέτουν πολύ μικρότερα
περιθώρια οικονομικής
άμυνας από όσα
υποδηλώνουν τα επίσημα
στοιχεία. Μάλιστα, υπό
συγκεκριμένες
προσαρμογές, η καθαρή
χρηματοοικονομική τους
θέση εμφανίζεται συχνά
αρνητική, καθώς
δανείζονται αντί να
συσσωρεύουν νέα
περιουσιακά στοιχεία.
Το συμπέρασμα αποκτά
ιδιαίτερη σημασία σε μια
περίοδο κατά την οποία
οι ενεργειακές
ανατιμήσεις απειλούν να
επιβαρύνουν εκ νέου τους
οικογενειακούς
προϋπολογισμούς. Η
ING
εκτιμά ότι τα βρετανικά
νοικοκυριά είναι
περισσότερο εκτεθειμένα
σε ένα τέτοιο σοκ από
ό,τι οι καταναλωτές σε
μεγάλο μέρος της
υπόλοιπης Ευρώπης.
Το
συνταξιοδοτικό σύστημα
αλλοιώνει την εικόνα της
αποταμίευσης
Κεντρικό ρόλο στην
απόκλιση μεταξύ της
επίσημης εικόνας και της
πραγματικότητας
διαδραματίζει το
συνταξιοδοτικό σύστημα
του Ηνωμένου Βασιλείου.
Η συζήτηση για τον
περιορισμό των
μελλοντικών αυξήσεων της
κρατικής σύνταξης, μέσω
αλλαγών στον λεγόμενο
μηχανισμό της «τριπλής
εγγύησης» (triple
lock),
έχει αναδείξει τις
αδυναμίες της
συνταξιοδοτικής κάλυψης
στη χώρα.
Το καθαρό ποσοστό
αναπλήρωσης, δηλαδή η
σύνταξη που αντιστοιχεί
στα καθαρά εισοδήματα
πριν από τη
συνταξιοδότηση,
βρίσκεται κάτω από τον
μέσο όρο τόσο του ΟΟΣΑ
όσο και της Ευρωπαϊκής
Ένωσης.
Ενδεικτικό της ανησυχίας
είναι ότι μόλις το 17%
των Βρετανών θεωρεί πως
η κρατική σύνταξη θα
επαρκεί για να
εξασφαλίσει ένα
ικανοποιητικό επίπεδο
διαβίωσης μετά την
αποχώρηση από την
εργασία. Το αντίστοιχο
ποσοστό στην Ευρώπη
ανέρχεται κατά μέσο όρο
στο 34%, σύμφωνα με
πρόσφατη έρευνα της
ING
για τις αποταμιευτικές
συνήθειες των
καταναλωτών.
Ως αποτέλεσμα, οι
ιδιωτικές
συνταξιοδοτικές
εισφορές, κυρίως μέσω
επαγγελματικών
προγραμμάτων, έχουν
μεγαλύτερη βαρύτητα στη
συνολική αποταμίευση των
βρετανικών νοικοκυριών
σε σύγκριση με άλλες
ευρωπαϊκές χώρες.
Αυτό δημιουργεί, ωστόσο,
ένα σημαντικό πρόβλημα:
τα χρήματα που
κατευθύνονται σε
συνταξιοδοτικά
προγράμματα αποτελούν
μεν αποταμίευση για το
μέλλον, αλλά δεν είναι
άμεσα διαθέσιμα για να
καλύψουν τις αυξημένες
καθημερινές δαπάνες.
Οι
συνταξιοδοτικές εισφορές
μειώνουν σχεδόν στο μισό
το πραγματικό ποσοστό
αποταμίευσης
Ο επίσημος δείκτης
αποταμίευσης
υπολογίζεται με βάση τη
διαφορά μεταξύ των
συνολικών πόρων των
νοικοκυριών και των
δαπανών τους. Στους
συνολικούς πόρους
περιλαμβάνεται το
ακαθάριστο διαθέσιμο
εισόδημα, προσαυξημένο
με τις καθαρές
συνταξιοδοτικές
εισφορές.
Η ING
αφαιρεί αυτές τις
εισφορές, ώστε να
εξετάσει ποιο μέρος του
διαθέσιμου εισοδήματος
απομένει πραγματικά για
αποταμίευση, χωρίς να
συνυπολογίζονται ποσά
που κατευθύνονται στη
μελλοντική
συνταξιοδότηση.
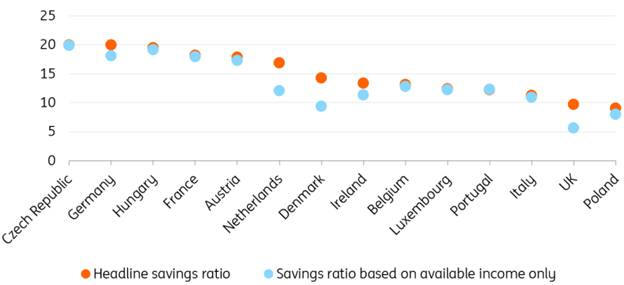
Η επίδραση είναι
εντυπωσιακή. Το επίσημο
ποσοστό αποταμίευσης,
που βρίσκεται κοντά στο
9%, υποχωρεί περίπου στο
5% μετά την προσαρμογή.
Η σύγκριση με τη
Γερμανία αναδεικνύει
ακόμη περισσότερο τη
διαφορά. Ακόμη και με
αυτή την εναλλακτική
μέθοδο υπολογισμού, το
ποσοστό αποταμίευσης των
γερμανικών νοικοκυριών
διαμορφώθηκε στο 17% το
2025.
Τα στοιχεία που
χρησιμοποιεί η
ING
για τις συγκρίσεις
βασίζονται στο 2024,
καθώς οι δημοσιεύσεις
για το 2025 δεν ήταν
ακόμη πλήρεις σε όλες
τις περιπτώσεις.
Τα
δύο τρίτα των
αποταμιεύσεων
κατευθύνονται σε
κατοικίες και πάγια
περιουσιακά στοιχεία
Η επόμενη προσαρμογή
αφορά τον τρόπο με τον
οποίο αξιοποιούνται οι
αποταμιεύσεις. Ένα
σημαντικό μέρος τους δεν
καταλήγει σε τραπεζικές
καταθέσεις, μετοχές ή
άλλα χρηματοοικονομικά
προϊόντα, αλλά
επενδύεται σε κατοικίες
και άλλα πάγια
περιουσιακά στοιχεία,
μέσω αγορών, συντήρησης
ή αναβαθμίσεων.
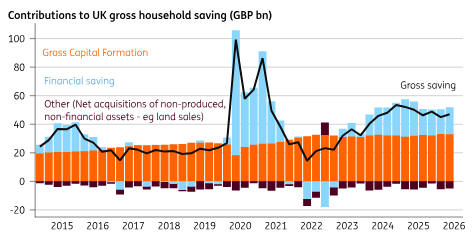
Στη Βρετανία, οι
συγκεκριμένες επενδύσεις
αντιστοιχούν περίπου στα
δύο τρίτα της
ακαθάριστης
αποταμίευσης, ποσοστό
ανάλογο με εκείνο που
καταγράφεται στην
υπόλοιπη Ευρώπη.
Πρόκειται για μια
σχετικά σταθερή
συνιστώσα της
αποταμιευτικής
συμπεριφοράς, η οποία
δεν μεταβάλλεται
ιδιαίτερα κατά τη
διάρκεια των οικονομικών
κύκλων.
Το υπόλοιπο μέρος της
αποταμίευσης
κατευθύνεται σε
χρηματοοικονομικά
περιουσιακά στοιχεία ή
στην αποπληρωμή
υποχρεώσεων. Αυτή είναι
η κατηγορία που
αποτυπώνει καλύτερα την
οικονομική ευχέρεια των
νοικοκυριών να
δημιουργούν ρευστά
διαθέσιμα, να επενδύουν
στις αγορές ή να
μειώνουν τον δανεισμό
τους.
Η
Βρετανία υστερεί και
στις χρηματοοικονομικές
αποταμιεύσεις
Μετά την αφαίρεση των
επενδύσεων σε κατοικίες
και άλλα πάγια στοιχεία,
η χρηματοοικονομική
αποταμίευση των
βρετανικών νοικοκυριών
εμφανίζεται σαφώς
ασθενέστερη σε σύγκριση
με άλλες μεγάλες
οικονομίες.
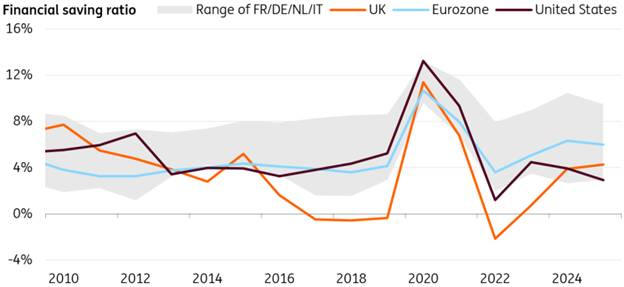
Στην Ευρωζώνη, ο
αντίστοιχος δείκτης
ανήλθε στο 6% το 2025,
ξεπερνώντας όχι μόνο τα
προ πανδημίας επίπεδα,
αλλά και το ποσοστό που
καταγράφεται στις ΗΠΑ.
Στη Βρετανία, αντίθετα,
διαμορφώνεται στο 4,2%.
Η διαφορά δεν αφορά μόνο
το ύψος της
αποταμίευσης, αλλά και
τον τρόπο με τον οποίο
τα χρήματα κατανέμονται
μεταξύ των διαφορετικών
χρηματοοικονομικών
προϊόντων. Και σε αυτό
το πεδίο, η βρετανική
εικόνα αποκλίνει από την
ευρωπαϊκή τάση.
Οι
συνταξιοδοτικοί
λογαριασμοί απορροφούν
το μεγαλύτερο μέρος των
χρηματοοικονομικών
αποταμιεύσεων
Στην Ευρωζώνη, οι
καταναλωτές στρέφονται
όλο και περισσότερο σε
επενδυτικά κεφάλαια και
διαπραγματεύσιμα
αμοιβαία κεφάλαια (ETF).
Σύμφωνα με την
ING,
οι τοποθετήσεις σε αυτές
τις κατηγορίες έχουν
πλέον φτάσει σε επίπεδα
αντίστοιχα με τις
εισροές σε τραπεζικές
καταθέσεις.
Η εξέλιξη αυτή συνιστά
σημαντική αλλαγή σε
σχέση με την προηγούμενη
δεκαετία, όταν οι
εισροές στις καταθέσεις
ήταν κατά μέσο όρο
τριπλάσιες από εκείνες
στα επενδυτικά κεφάλαια.
Η μεταβολή υποδηλώνει
αυξανόμενο ενδιαφέρον
για άμεσες επενδύσεις
στις χρηματοοικονομικές
αγορές.
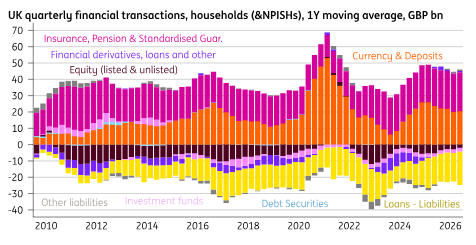
Στη Βρετανία, η εικόνα
είναι σχεδόν αντίστροφη.
Μεγάλο μέρος της
χρηματοοικονομικής
αποταμίευσης
διοχετεύεται σε
συνταξιοδοτικά ταμεία,
γεγονός που συνδέεται με
τη μεγάλη εξάρτηση των
νοικοκυριών από την
ιδιωτική συνταξιοδοτική
αποταμίευση.
Παράλληλα, τα συγκρίσιμα
στοιχεία των εθνικών
λογαριασμών δείχνουν ότι
τα βρετανικά νοικοκυριά
εμφανίζονται διαχρονικά
καθαροί πωλητές
επενδυτικών εταιρειών
καταπιστευματικού τύπου
(investment
trusts)
και μετοχών.
Όταν, επομένως,
αφαιρεθούν οι εισροές σε
συνταξιοδοτικά
περιουσιακά στοιχεία και
συνυπολογιστεί η
αποπληρωμή χρεών, η
εικόνα αλλάζει ριζικά: η
καθαρή χρηματοοικονομική
αποταμίευση των
νοικοκυριών ουσιαστικά
μηδενίζεται, ενώ σε
πολλές περιπτώσεις
μετατρέπεται σε καθαρό
δανεισμό.
Με άλλα λόγια, τα ποσά
που συσσωρεύονται για τη
συνταξιοδότηση δεν
συνοδεύονται από
αντίστοιχη ενίσχυση των
άμεσα διαθέσιμων
χρηματοοικονομικών
αποθεμάτων.
Οι
καταθέσεις χάνουν
αγοραστική δύναμη
Η ευρύτερη εικόνα
επιβεβαιώνεται και από
άλλους δείκτες που
εξετάζει η ING.
Η συμμετοχή των Βρετανών
σε λογαριασμούς
Stocks
& Shares
ISA,
οι οποίοι επιτρέπουν
φορολογικά ευνοϊκές
επενδύσεις σε μετοχές
και άλλα
χρηματοοικονομικά
προϊόντα, έχει αυξηθεί
διαχρονικά. Ωστόσο, η
αξία των νέων
τοποθετήσεων σε αυτούς
τους λογαριασμούς
παρουσιάζει περιορισμένη
αύξηση μετά την
πανδημία.
Αντίθετα, οι εισφορές σε
λογαριασμούς Cash
ISA,
οι οποίοι λειτουργούν ως
αποταμιευτικοί
λογαριασμοί με
φορολογικά
πλεονεκτήματα, έχουν
ενισχυθεί σημαντικά
περισσότερο.
Την ίδια στιγμή,
στοιχεία της Τράπεζας
της Αγγλίας δείχνουν ότι
η πραγματική αξία των
χρημάτων που διατηρούν
τα νοικοκυριά σε
τραπεζικούς λογαριασμούς
έχει υποχωρήσει κατά 8%
από τα μέσα του 2021.
Παράλληλα, η αποταμίευση
σε πραγματικούς όρους
παραμένει χαμηλότερη από
την προ πανδημίας τάση.
Τα δεδομένα αυτά
ενισχύουν την εκτίμηση
ότι τα νοικοκυριά δεν
έχουν δημιουργήσει
επαρκή πρόσθετα
αποθέματα ρευστότητας,
παρά την ευνοϊκότερη
εικόνα που εμφανίζει ο
επίσημος δείκτης
αποταμίευσης.
Γιατί η ενεργειακή κρίση
μπορεί να πλήξει
περισσότερο τη Βρετανία
Το βασικό συμπέρασμα της
ανάλυσης δεν είναι ότι
το επίσημο ποσοστό
αποταμίευσης θα
παραμείνει αναγκαστικά
στα σημερινά επίπεδα.
Αντίθετα, η ING
θεωρεί πιθανό να
υποχωρήσει περαιτέρω,
καθώς οι πιέσεις στο
κόστος ζωής εντείνονται.
Το κρίσιμο στοιχείο
είναι τι θα σημαίνει
αυτή η υποχώρηση στην
πράξη. Εάν οι
συνταξιοδοτικές εισφορές
εξαιρεθούν από τον
υπολογισμό, τα βρετανικά
νοικοκυριά θα μπορούσαν
να εμφανίσουν ακόμη
μεγαλύτερη καθαρή
χρηματοοικονομική
επιβάρυνση, καλύπτοντας
τις αυξημένες δαπάνες
τους μέσω της μείωσης
των διαθέσιμων
αποθεμάτων ή της αύξησης
του δανεισμού.
Αυτή η εξέλιξη ενδέχεται
να διαφοροποιήσει τη
Βρετανία από άλλες
ευρωπαϊκές οικονομίες,
όπου η χρηματοοικονομική
αποταμίευση παραμένει
ισχυρότερη και προσφέρει
μεγαλύτερο περιθώριο
απορρόφησης ενός νέου
οικονομικού σοκ.
Εφόσον οι τιμές της
ενέργειας αυξηθούν εκ
νέου, η δυνατότητα των
νοικοκυριών να
περιορίσουν άλλες
δαπάνες, χωρίς να
καταφύγουν σε δανεισμό,
θα αποτελέσει κρίσιμο
παράγοντα για την πορεία
της κατανάλωσης.
Η βρετανική περίπτωση
αναδεικνύει, τελικά, μια
σημαντική διάκριση: η
αποταμίευση που
προορίζεται για τη
συνταξιοδότηση δεν
ισοδυναμεί με χρήματα
διαθέσιμα για την
αντιμετώπιση μιας άμεσης
κρίσης. Και όσο
μεγαλύτερο μέρος των
πόρων δεσμεύεται σε
μακροπρόθεσμες
συνταξιοδοτικές
τοποθετήσεις, τόσο πιο
περιορισμένη μπορεί να
αποδειχθεί η οικονομική
αντοχή των νοικοκυριών
απέναντι σε ένα νέο κύμα
ανατιμήσεων.
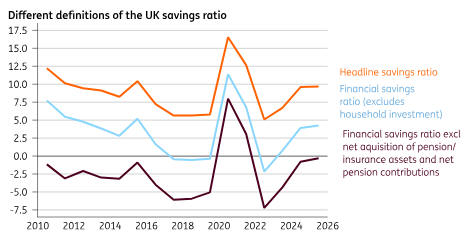
Πηγή: ING
|

