|
Η
θέση της ΓΕΚ ΤΕΡΝΑ και
της AKTOR
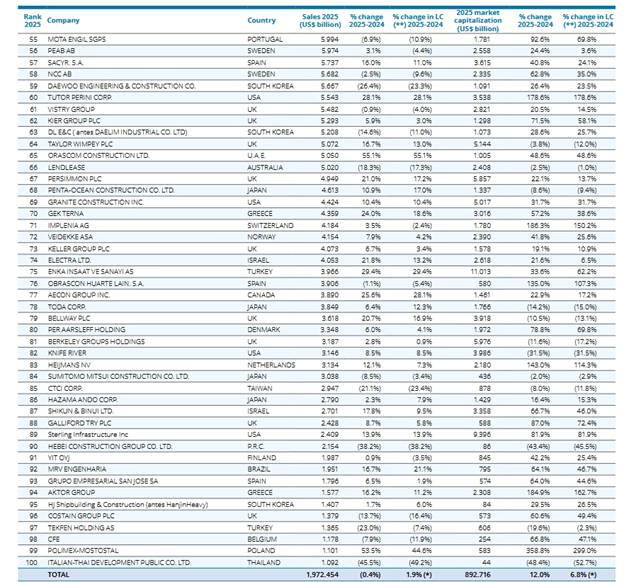
Η ΓΕΚ ΤΕΡΝΑ καταλαμβάνει
την 70ή θέση στην
παγκόσμια κατάταξη, με
πωλήσεις 4,359 δισ.
δολαρίων το 2025,
αυξημένες κατά 24% σε
ετήσια βάση.
Ο όμιλος AKTOR
βρίσκεται στην 94η θέση,
με πωλήσεις 1,577 δισ.
δολαρίων, σημειώνοντας
αύξηση 16,2% σε σχέση με
το 2024.
Οι δύο εταιρείες
αποτελούν την ελληνική
παρουσία στη λίστα των
100 μεγαλύτερων
εισηγμένων
κατασκευαστικών ομίλων.
Σε όρους τοπικού
νομίσματος, η συνολική
αύξηση των πωλήσεών τους
διαμορφώθηκε σε 16,6%,
χαμηλότερα από την
αύξηση 21,8% σε δολάρια,
λόγω της επίδρασης των
συναλλαγματικών
ισοτιμιών.
Παράλληλα, ενισχύθηκε
σημαντικά και η
χρηματιστηριακή αξία
τους. Η αθροιστική
κεφαλαιοποίηση της ΓΕΚ
ΤΕΡΝΑ και της
AKTOR
ανήλθε σε 5,324 δισ.
δολάρια, αυξημένη κατά
77,4% σε δολάρια και
κατά 68,4% σε τοπικό
νόμισμα σε σχέση με το
2024.
Στα
1,97 τρισ. δολάρια οι
πωλήσεις των 100
μεγαλύτερων ομίλων
Οι 100 μεγαλύτερες
εισηγμένες
κατασκευαστικές
εταιρείες παγκοσμίως
πραγματοποίησαν το 2025
συνολικές πωλήσεις
περίπου 1,97 τρισ.
δολαρίων.
Σε όρους δολαρίου, τα
έσοδά τους μειώθηκαν
κατά 0,4%. Αντίθετα, σε
τοπικά νομίσματα
καταγράφηκε αύξηση 1,9%,
γεγονός που αναδεικνύει
τη σημαντική επίδραση
των συναλλαγματικών
μεταβολών στην αποτύπωση
των επιδόσεων του
κλάδου.
Η εικόνα διαφέρει
αισθητά ανάμεσα στις
εταιρείες και τις
γεωγραφικές περιοχές. Οι
αυξημένες επενδύσεις σε
υποδομές και τα υψηλά
ανεκτέλεστα υπόλοιπα
έργων στήριξαν
συγκεκριμένους ομίλους,
ενώ άλλοι επηρεάστηκαν
από την εξομάλυνση της
δραστηριότητας μετά τις
ισχυρές επιδόσεις
προηγούμενων ετών και
την ασθενέστερη ζήτηση
στην αγορά κατοικίας.
Η Κίνα διατηρεί την
κυρίαρχη θέση στη διεθνή
κατάταξη. Οι 11
κινεζικοί όμιλοι που
περιλαμβάνονται στη
λίστα συγκεντρώνουν το
48,5% των συνολικών
πωλήσεων, με τα έσοδά
τους να ανέρχονται σε
περίπου 957 δισ.
δολάρια, μειωμένα κατά
5,5%.
Μάλιστα, οι πέντε πρώτες
θέσεις της κατάταξης
καταλαμβάνονται από
κινεζικές επιχειρήσεις.
Στην κορυφή βρίσκεται η
China
State
Construction
Engineering
Corporation,
με πωλήσεις περίπου
289,7 δισ. δολαρίων.
Η Ευρώπη ενισχύει τη
θέση της
Οι ευρωπαϊκοί
κατασκευαστικοί όμιλοι
αντιπροσωπεύουν το 24,5%
των συνολικών πωλήσεων
των 100 μεγαλύτερων
εταιρειών, καταγράφοντας
αύξηση περίπου 9% σε
τοπικά νομίσματα.
Μεταξύ των ευρωπαϊκών
αγορών, οι εταιρείες με
έδρα την Ισπανία
σημείωσαν αύξηση
πωλήσεων 17,1% σε
δολάρια, ενώ οι γαλλικοί
όμιλοι κατέγραψαν άνοδο
7,9%.
Αντίθετα, οι
αμερικανικές εταιρείες
εμφάνισαν οριακή μείωση
πωλήσεων κατά περίπου
0,9%, ενώ οι όμιλοι της
Νότιας Κορέας κατέγραψαν
πτώση 7,9%.
Η θετικότερη εικόνα της
ευρωπαϊκής αγοράς
αποτυπώνεται και στη
χρηματιστηριακή πορεία
των εταιρειών. Παρά τη
συγκρατημένη εξέλιξη των
συνολικών πωλήσεων, η
αθροιστική
χρηματιστηριακή
κεφαλαιοποίηση των 100
μεγαλύτερων ομίλων
αυξήθηκε κατά 12%,
φθάνοντας τα 892,7 δισ.
δολάρια.
Σύμφωνα με τη
Deloitte,
η εξέλιξη αυτή αντανακλά
τις θετικότερες
προσδοκίες των επενδυτών
για τις μελλοντικές
προοπτικές του κλάδου. Η
κεφαλαιοποίηση των
ευρωπαϊκών εταιρειών
αυξήθηκε κατά περίπου
104 δισ. δολάρια, ενώ
εκείνη των αμερικανικών
μειώθηκε κατά περίπου 29
δισ. δολάρια.
Επενδυτικές ανάγκες 106
τρισ. δολαρίων έως το
2040
Οι μακροπρόθεσμες
προοπτικές του
κατασκευαστικού κλάδου
παραμένουν θετικές, παρά
τις βραχυπρόθεσμες
προκλήσεις. Η παγκόσμια
κατασκευαστική παραγωγή
εκτιμάται ότι θα αυξηθεί
κατά 1,5% το 2026, μετά
από μείωση 0,2% το 2025,
ενώ ο μέσος ετήσιος
ρυθμός ανάπτυξης της
αγοράς προβλέπεται να
διαμορφωθεί σε 5,9% έως
το 2030.
Βασικός μοχλός ανάπτυξης
είναι η αστικοποίηση.
Περίπου ο μισός
παγκόσμιος πληθυσμός ζει
σήμερα σε αστικές
περιοχές, ενώ έως το
2050 σχεδόν τα δύο τρίτα
της αύξησης του
παγκόσμιου πληθυσμού
αναμένεται να προέλθουν
από τις πόλεις. Η
εξέλιξη αυτή ενισχύει
τις ανάγκες για
κατοικίες, μεταφορικά
δίκτυα, ενεργειακές
εγκαταστάσεις και
βασικές υποδομές.
Σύμφωνα με εκτιμήσεις
της McKinsey
που παρατίθενται στη
μελέτη, οι παγκόσμιες
ανάγκες για επενδύσεις
σε υποδομές ανέρχονται
σε 106 τρισ. δολάρια έως
το 2040.
Από το ποσό αυτό,
περίπου 70 τρισ. δολάρια
αφορούν την Ασία, 16
τρισ. δολάρια την
αμερικανική ήπειρο, 13
τρισ. δολάρια την
Ευρώπη, 5 τρισ. δολάρια
την Αφρική και 2 τρισ.
δολάρια την Ωκεανία.
Οι μεγαλύτερες ανάγκες
εντοπίζονται στις
μεταφορές και την
εφοδιαστική αλυσίδα, με
εκτιμώμενες επενδύσεις
36 τρισ. δολαρίων.
Ακολουθούν η ενέργεια με
23 τρισ. δολάρια, οι
ψηφιακές υποδομές με 19
τρισ. δολάρια, οι
κοινωνικές υποδομές με
16 τρισ. δολάρια και η
διαχείριση αποβλήτων και
υδάτων με 6 τρισ.
δολάρια.
Πρόσθετες ευκαιρίες
δημιουργούν η ενεργειακή
μετάβαση, ο
εκσυγχρονισμός των
ηλεκτρικών δικτύων και η
ανάπτυξη υποδομών για
την τεχνητή νοημοσύνη
και τα κέντρα δεδομένων,
τα οποία απαιτούν
επενδύσεις μεγάλης
κλίμακας.
Διεθνοποίηση και
διαφοροποίηση των
δραστηριοτήτων
Η διεθνής επέκταση και η
διαφοροποίηση των εσόδων
αποτελούν βασικές
στρατηγικές για τους
μεγαλύτερους
κατασκευαστικούς
ομίλους, καθώς
περιορίζουν την εξάρτησή
τους από μία μόνο αγορά
ή δραστηριότητα.
Το 2025, το 26,7% των
συνολικών πωλήσεων των
30 κορυφαίων εταιρειών
προήλθε από
δραστηριότητες εκτός του
κατασκευαστικού κλάδου.
Παράλληλα, το 24,7% των
πωλήσεών τους προήλθε
από αγορές του
εξωτερικού, έναντι 21,3%
το 2024.
Οι ευρωπαϊκοί όμιλοι
εμφανίζουν τον υψηλότερο
βαθμό διεθνοποίησης,
καθώς το 67% των
πωλήσεών τους προέρχεται
από δραστηριότητες εκτός
της χώρας έδρας τους.
Αντίθετα, οι μεγάλες
εταιρείες της Κίνας και
των ΗΠΑ εξακολουθούν να
βασίζονται σε μεγαλύτερο
βαθμό στις εγχώριες
αγορές τους.
Την ίδια στιγμή, αρκετοί
όμιλοι επεκτείνονται σε
δραστηριότητες πέρα από
τις παραδοσιακές
κατασκευές, όπως το
real
estate
και οι βιομηχανικές
υπηρεσίες. Ορισμένες
επιχειρήσεις έχουν
αναπτύξει παρουσία ακόμη
και σε τομείς όπως τα
μέσα ενημέρωσης και οι
χρηματοοικονομικές
υπηρεσίες, επιδιώκοντας
μεγαλύτερη διαφοροποίηση
των πηγών εσόδων τους.
Ανάκαμψη της ευρωπαϊκής
κατασκευαστικής
παραγωγής
Στην Ευρώπη, η
κατασκευαστική παραγωγή
στις 19 χώρες που
καλύπτει η μελέτη
Euroconstruct
εκτιμάται ότι θα αυξηθεί
κατά 2% το 2026, μετά
από οριακή άνοδο 0,2% το
2025.
Για το 2027 προβλέπεται
ανάπτυξη 2,2% και για το
2028 αύξηση 1,9%,
σηματοδοτώντας σταδιακή
ανάκαμψη μετά την
υποτονική πορεία των
προηγούμενων ετών.
Ωστόσο, η αβεβαιότητα
στο μακροοικονομικό
περιβάλλον, οι
χρηματοδοτικοί
περιορισμοί και οι
δυσκολίες στις
εφοδιαστικές αλυσίδες
εξακολουθούν να
επηρεάζουν τις
επενδύσεις και την
υλοποίηση
κατασκευαστικών έργων.
Όπως ανέφερε ο Δημήτρης
Νεκτάριος,
Partner
και
Infrastructure
& Capital
Projects
Leader
της Deloitte
Ελλάδος, οι διεθνείς
τάσεις αναδεικνύουν
σημαντικές ευκαιρίες
ανάπτυξης για τον κλάδο,
παρά τις βραχυπρόθεσμες
δυσκολίες. Η ενίσχυση
των επενδύσεων σε
υποδομές, σε συνδυασμό
με τη διεθνοποίηση και
τη διαφοροποίηση των
δραστηριοτήτων,
αναμένεται να αποτελέσει
βασικό παράγοντα
δημιουργίας αξίας για
τις κατασκευαστικές
επιχειρήσεις τα επόμενα
χρόνια.
|