|
Το
+38% του τραπεζικού
δείκτη
Ο τραπεζικός δείκτης
έχει ενισχυθεί περίπου
38% από την αρχή
του έτους,
κινούμενος κοντά σε
υψηλά 11 ετών.
Παράλληλα, η υπεραπόδοση
έναντι του αντίστοιχου
ευρωπαϊκού τραπεζικού
δείκτη φτάνει περίπου
τις 19
ποσοστιαίες μονάδες,
προσεγγίζοντας τα
υψηλότερα επίπεδα
διαφοροποίησης που έχουν
καταγραφεί μέσα στο
2026.
Η ισχυρή εικόνα
αποδίδεται σε δύο
βασικούς παράγοντες:
στην αναβάθμιση των
προσδοκιών για την
κερδοφορία των ελληνικών
τραπεζών,
στις εισροές κεφαλαίων
που συνδέονται με τη
μετάβαση της ελληνικής
αγοράς στην κατηγορία
των ανεπτυγμένων αγορών.
Η Axia
– Alpha
Finance
θεωρεί ότι οι δύο αυτές
τάσεις λειτουργούν
ταυτόχρονα,
δημιουργώντας μια αγορά
με ισχυρά θεμελιώδη αλλά
και υψηλές
βραχυπρόθεσμες
απαιτήσεις μετά το
μεγάλο ράλι.
Υψηλότερες εκτιμήσεις
για έσοδα και κέρδη
Η Axia
– Alpha
Finance
αναθεωρεί ανοδικά το
μοντέλο της για τον
ελληνικό τραπεζικό
κλάδο, κυρίως λόγω των
υψηλότερων επιτοκίων και
της ισχυρής πορείας των
προμηθειών.
Για την περίοδο
2026-2028, οι
εκτιμήσεις για τα έσοδα
είναι πλέον κατά μέσο
όρο 4,4%
υψηλότερες.
Η αναβάθμιση μεταφέρεται
και στην τελική
κερδοφορία:
|
Εκτίμηση
κλάδου
|
Αναθεώρηση
|
|
Έσοδα 2026-2028
|
+4,4%
|
|
Κέρδη προ
προβλέψεων
|
+5,5%
|
|
Καθαρά κέρδη
|
+5,0%
|
Παράλληλα, οι εκτιμήσεις
για τον μέσο δείκτη
RoTE,
εξαιρουμένης της
Optima,
διαμορφώνονται πλέον στο
16,2% για το
2026, 17,1% για το 2027
και 17,2% για το 2028.
Η
«κρυμμένη» κερδοφορία
Σύμφωνα με την
Axia
– Alpha
Finance,
η σημερινή εικόνα
ενδέχεται να μην
αποτυπώνει πλήρως τη
δυναμική που μπορούν να
αποκτήσουν οι ελληνικές
τράπεζες.
Οι αναλυτές θεωρούν ότι
υπάρχει περιθώριο για
RoTE
που θα μπορούσε να
κινηθεί πιο
κοντά στο 20% παρά στο
15%, καθώς
σταδιακά
απελευθερώνονται
κεφάλαια και βελτιώνεται
η απόδοση του
ενεργητικού.
Η διαδικασία αυτή
στηρίζεται σε δύο
βασικούς μηχανισμούς.
Πρώτον, στη συνεχιζόμενη
εξυγίανση των λιγότερο
αποδοτικών στοιχείων του
ενεργητικού, η οποία
μπορεί να αυξήσει την
απόδοση του ισολογισμού.
Δεύτερον, στη σταδιακή
άρση των ρυθμιστικών και
κεφαλαιακών περιορισμών
που περιορίζουν σήμερα
τη μόχλευση και δεν
επιτρέπουν να αποτυπωθεί
πλήρως η δυνητική
κερδοφορία στους δείκτες
απόδοσης ιδίων
κεφαλαίων.
Το πόσο γρήγορα θα
εμφανιστεί αυτή η
πρόσθετη κερδοφορία θα
εξαρτηθεί από τον τρόπο
με τον οποίο κάθε
τράπεζα θα αξιοποιήσει
την πιστωτική επέκταση,
τις προμήθειες, τη
διαχείριση κεφαλαίων και
τις υπόλοιπες πηγές
ανάπτυξης.
Οι
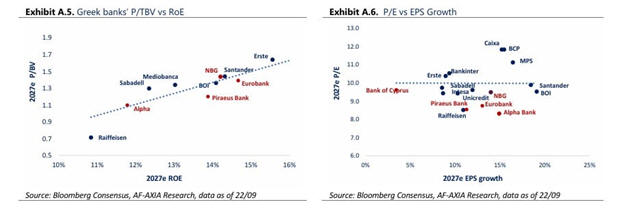
αποτιμήσεις του 2027
Παρά το ισχυρό ράλι, η
Axia
– Alpha
Finance
θεωρεί ότι οι
αποτιμήσεις παραμένουν
συμβατές με τη βελτίωση
των θεμελιωδών μεγεθών.
Εξαιρουμένης της
Optima,
ο κλάδος
διαπραγματεύεται περίπου
στις 1,50 φορές
την ενσώματη λογιστική
αξία (P/TBV)
και στις 9,5
φορές τα εκτιμώμενα
κέρδη του 2027 (P/E).
Την ίδια στιγμή, η
αναμενόμενη RoTE
ξεπερνά το 16%, ενώ ο
μέσος ετήσιος ρυθμός
αύξησης των κερδών ανά
μετοχή για την περίοδο
2026-2028 υπολογίζεται
περίπου στο 11%.
Η Axia
– Alpha
Finance
θεωρεί ότι ο συνδυασμός
αποτίμησης, κερδοφορίας
και ανάπτυξης παραμένει
ελκυστικός σε σύγκριση
με τις τράπεζες της
Νοτιοανατολικής Ευρώπης.
Νέες τιμές-στόχοι
Με βάση τις
αναθεωρημένες
προβλέψεις, η
Axia
– Alpha
Finance
αυξάνει τις
τιμές-στόχους και για
τις τέσσερις τράπεζες
που καλύπτει,
διατηρώντας σύσταση
αγοράς.
|
Τράπεζα
|
Νέα
τιμή-στόχος
|
Προηγούμενη
|
Αλλαγή
|
|
Eurobank
|
€5,70
|
€5,30
|
+€0,40
|
|
Τράπεζα Κύπρου
|
€12,30
|
€11,60
|
+€0,70
|
|
Τράπεζα Πειραιώς
|
€11,60
|
€10,60
|
+€1,00
|
|
Εθνική Τράπεζα
|
€19,00
|
€17,50
|
+€1,50
|
Η Eurobank
και η Τράπεζα Κύπρου
διατηρούν ιδιαίτερη θέση
στο μοντέλο της
Axia
– Alpha
Finance,
με τη Eurobank
να στηρίζεται στη
σταθερή πορεία αύξησης
της κερδοφορίας και την
Κύπρου στο
επιχειρηματικό μοντέλο,
την κερδοφορία και τις
σημαντικές διανομές
κεφαλαίου.
Για την Εθνική Τράπεζα,
το βασικό χαρακτηριστικό
που αναδεικνύεται είναι
η δυνατότητα για
σημαντικές μερισματικές
αποδόσεις, ενώ η
Πειραιώς προσφέρει
μεγαλύτερη έκθεση στην
πορεία της εγχώριας
οικονομίας και της
πιστωτικής επέκτασης.
Το
«καμπανάκι» μετά το ράλι
Παρά την ανοδική
αναθεώρηση των
εκτιμήσεων, η
Axia
– Alpha
Finance
δεν αγνοεί το γεγονός
ότι μεγάλο μέρος των
θετικών εξελίξεων έχει
ήδη αρχίσει να
αποτυπώνεται στις
χρηματιστηριακές τιμές.
Η άνοδος του τραπεζικού
δείκτη κατά 38% από την
αρχή του έτους, η μεγάλη
υπεραπόδοση έναντι των
ευρωπαϊκών τραπεζών και
οι τοποθετήσεις ενόψει
της μετάβασης στις
ανεπτυγμένες αγορές
δημιουργούν τις
προϋποθέσεις για μια
περίοδο όπου οι
επενδυτές μπορεί να
προχωρήσουν σε
μερική κατοχύρωση κερδών
ή να περιμένουν νέα
θεμελιώδη στοιχεία πριν
από την επόμενη κίνηση.
Το βασικό μήνυμα της
Axia
– Alpha
Finance
είναι επομένως διπλό:
η μεσοπρόθεσμη
εικόνα των ελληνικών
τραπεζών παραμένει
ισχυρή, αλλά μετά το
φετινό ράλι η
βραχυπρόθεσμη πορεία δεν
είναι απαραίτητα ευθεία
γραμμή.
Η επόμενη φάση θα κριθεί
από το κατά πόσο η
ισχυρή λειτουργική
επίδοση των τραπεζών θα
συνεχίσει να
μεταφράζεται σε
υψηλότερα κέρδη,
RoTE
και διανομές,
επιβεβαιώνοντας στην
πράξη το περιθώριο για
περαιτέρω επαναξιολόγηση
των αποτιμήσεων.

|