|
Τι
ακριβώς δείχνει το
διάγραμμα;
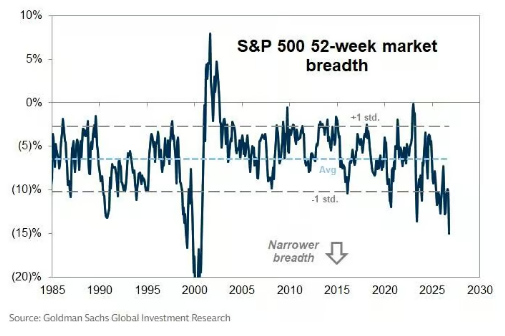
Το διάγραμμα απεικονίζει
το S&P
500 52-week
market
breadth
από τα μέσα της
δεκαετίας του 1980 μέχρι
σήμερα.
Ο βασικός δείκτης που
βλέπουμε είναι η
απόσταση της
διάμεσης
μετοχής του S&P
500 από το υψηλό 52
εβδομάδων.
Με απλά λόγια:
Αν η διάμεση μετοχή
βρίσκεται -16%, σημαίνει
ότι η μισή περίπου αγορά
βρίσκεται ακόμη
χαμηλότερα από αυτό το
επίπεδο και η άλλη μισή
υψηλότερα.
Δεν μετράει επομένως
απλώς πόσο έχει ανέβει ή
πέσει ο S&P
500 ως σύνολο. Εξετάζει
το τι συμβαίνει
κάτω από την επιφάνεια
του δείκτη.
Και αυτό είναι
εξαιρετικά σημαντικό,
επειδή ο S&P
500 είναι
σταθμισμένος με βάση την
κεφαλαιοποίηση.
Μια εταιρεία με τεράστια
χρηματιστηριακή αξία
επηρεάζει τον δείκτη
πολύ περισσότερο από μια
μικρότερη εταιρεία.
Έτσι μπορεί να συμβαίνει
το εξής:
20–30 μεγάλες εταιρείες
ανεβαίνουν έντονα,
εκατοντάδες άλλες
μετοχές υποχωρούν,
αλλά ο S&P
500 εξακολουθεί να
εμφανίζεται σχετικά
ισχυρός.
Αυτό είναι το φαινόμενο
που ονομάζουμε
narrow
market
breadth.
Το
πιο ενδιαφέρον σημείο: η
απόσταση από τα υψηλά
Η τρέχουσα ένδειξη
περίπου -16%
είναι εντυπωσιακή επειδή
βρίσκεται πολύ χαμηλά
στο ιστορικό διάγραμμα.
Η Goldman
Sachs
ανέφερε στα τέλη
Σεπτεμβρίου 2026 ότι η
διάμεση μετοχή του
S&P
500 διαπραγματεύεται 16%
κάτω από το υψηλό 52
εβδομάδων και ότι το
breadth
έχει υποχωρήσει σε
επίπεδα που θυμίζουν την
περίοδο της dot-com
φούσκας.
Παράλληλα, πρόσφατη
ανάλυση του
MarketWatch
σημείωσε ότι πάνω από
40% των μετοχών
του
S&P
500 βρίσκονταν
τουλάχιστον 20% κάτω από
τα υψηλά 52 εβδομάδων,
ενώ ο ίδιος ο δείκτης
βρισκόταν κοντά σε
επίπεδα-ρεκόρ.
Αυτό δημιουργεί μια
εικόνα δύο διαφορετικών
αγορών:
Η αγορά όπως φαίνεται
από τον δείκτη:
«Ο S&P
500 είναι κοντά στα
υψηλά του.»
Η αγορά όπως φαίνεται
από τη διάμεση μετοχή:
«Πολλές εταιρείες έχουν
ήδη υποστεί σημαντική
διόρθωση.»
Και οι δύο προτάσεις
μπορούν να είναι
ταυτόχρονα αληθινές.
Γιατί συμβαίνει αυτό;
1.
Η τεράστια βαρύτητα των
mega-cap τεχνολογικών
εταιρειών
Ένας από τους βασικούς
λόγους είναι η
συγκέντρωση της
χρηματιστηριακής αξίας
σε λίγες πολύ μεγάλες
εταιρείες.
Η Goldman
Sachs
είχε επισημάνει ήδη από
το 2024 ότι οι 10
μεγαλύτερες αμερικανικές
μετοχές αντιπροσώπευαν
περίπου το 33% της
χρηματιστηριακής αξίας
του S&P
500, ποσοστό υψηλότερο
ακόμη και από το περίπου
27% στην κορύφωση της
τεχνολογικής φούσκας του
2000.
Η τάση αυτή έχει
ιδιαίτερη σημασία στην
εποχή της τεχνητής
νοημοσύνης.
Οι επενδύσεις σε
AI
έχουν δημιουργήσει έναν
πολύ ισχυρό κύκλο:
AI
→ επενδύσεις σε υποδομές
→ αύξηση εσόδων/κερδών →
υψηλές προσδοκίες →
υψηλές αποτιμήσεις →
μεγαλύτερη βαρύτητα στον
δείκτη.
Η Goldman
Sachs
εκτιμά ότι η επενδυτική
έκρηξη γύρω από την
AI
αντιπροσωπεύει σχεδόν το
μισό της αύξησης των
κερδών ανά μετοχή του
S&P
500 το 2026.
Αυτό βοηθά να εξηγηθεί
γιατί ο δείκτης μπορεί
να παραμένει ισχυρός
ακόμη και όταν μεγάλο
μέρος των υπόλοιπων
μετοχών αντιμετωπίζει
πιέσεις.
2.
Ο S&P 500 δεν είναι «ο
μέσος όρος» 500 μετοχών
Αυτό είναι ένα σημείο
που συχνά
παρερμηνεύεται.
Ας υποθέσουμε υποθετικά
ότι έχουμε:
10
τεράστιες εταιρείες που
ανεβαίνουν +30%
490
μικρότερες εταιρείες που
πέφτουν -10%
Ο S&P
500 δεν θα
κινηθεί όπως η απλή μέση
μεταβολή των 500 μετοχών.
Οι μεγαλύτερες εταιρείες
έχουν πολύ μεγαλύτερη
επιρροή.
Επομένως, ένας επενδυτής
που κοιτάζει μόνο τον
S&P
500 μπορεί να έχει την
εντύπωση ότι «όλα πάνε
καλά», ενώ ένας
επενδυτής που διαθέτει
ένα πιο διαφοροποιημένο
χαρτοφυλάκιο μπορεί να
βιώνει μια πολύ
διαφορετική αγορά.
Αυτό ακριβώς προσπαθεί
να αποκαλύψει το
market
breadth.
3.
Το breadth είναι ένας
τρόπος να κοιτάξουμε
«κάτω από το καπό»
Η καλύτερη μεταφορά
είναι ίσως ένα
αυτοκίνητο.
Ο S&P
500 είναι το
ταχύμετρο.
Το market
breadth
είναι περισσότερο σαν να
ανοίγουμε το καπό και να
κοιτάμε αν λειτουργούν
όλοι οι κινητήρες.
Το ταχύμετρο μπορεί να
δείχνει 100 km/h.
Αυτό όμως δεν μας λέει
αν:
όλοι οι κύλινδροι
λειτουργούν,
ο
κινητήρας
υπερθερμαίνεται,
υπάρχει πρόβλημα στο
σύστημα μετάδοσης,
ή αν το αυτοκίνητο
κινείται χάρη σε μια
προσωρινή ώθηση.
Κατά τον ίδιο τρόπο,
ένας ισχυρός S&P
500 δεν μας λέει από
μόνος του πόσο
ευρεία είναι η συμμετοχή
στην άνοδο.
Η
σύγκριση με το 2000
είναι σημαντική — αλλά
χρειάζεται προσοχή
Εδώ βρίσκεται ίσως το
πιο ενδιαφέρον κομμάτι
του γραφήματος.
Η τρέχουσα εικόνα
θυμίζει ορισμένα
χαρακτηριστικά της
περιόδου
1998–2000, όταν
η αγορά οδηγήθηκε σε
ακραία συγκέντρωση γύρω
από τις τεχνολογικές
μετοχές.
Τελικά, η dot-com
φούσκα έσπασε το 2000
και ακολούθησε μεγάλη
πτώση των μετοχών
τεχνολογίας. Η ίδια η
Goldman
Sachs
περιγράφει την περίοδο
εκείνη ως μια φάση κατά
την οποία οι επενδυτές
αγόραζαν μαζικά
εταιρείες
Internet,
συχνά χωρίς να δίνουν
επαρκή σημασία στη
βιωσιμότητα των
επιχειρηματικών
μοντέλων.
Όμως εδώ χρειάζεται μια
κρίσιμη διάκριση.
Το γεγονός ότι το
breadth
μοιάζει με το 2000
δεν σημαίνει ότι
η σημερινή αγορά είναι
ίδια με το 2000.
Η Goldman
Sachs
έχει υπογραμμίσει
αρκετές διαφορές: οι
σημερινές κορυφαίες
εταιρείες τεχνολογίας
έχουν ισχυρότερους
ισολογισμούς και η
άνοδος των AI
εταιρειών έχει μέχρι
στιγμής στηριχθεί σε
πραγματική αύξηση κερδών
και όχι αποκλειστικά σε
προσδοκίες για
μελλοντική ανάπτυξη.
Επιπλέον, τον Ιούλιο του
2026 η Goldman
Sachs
σημείωνε ότι, σε
αντίθεση με τη δεκαετία
του 1990, τα εταιρικά
κέρδη βρίσκονταν σε
υψηλά επίπεδα και οι
εταιρικοί ισολογισμοί
παρέμεναν σχετικά
σταθεροί.
Άρα:
παρόμοιο breadth
≠ ίδια αγορά.
Τι
μας λέει πραγματικά η
«στενή» αγορά;
Το σημαντικότερο μήνυμα
δεν είναι απαραίτητα
«έρχεται κραχ».
Είναι:
Η άνοδος του δείκτη
εξαρτάται από σχετικά
μικρό αριθμό μετοχών.
Αυτό αυξάνει τη σημασία
αυτών των εταιρειών για
ολόκληρη την αγορά.
Αν συνεχίσουν να
αυξάνονται τα κέρδη
τους, η στενή συμμετοχή
μπορεί να συνεχιστεί.
Αν όμως υπάρξει
σημαντική απογοήτευση
σε:
κέρδη,
επενδύσεις AI,
αποτιμήσεις,
επιτόκια,
οικονομική ανάπτυξη,
τότε το πρόβλημα είναι
ότι υπάρχουν
λιγότερες άλλες μετοχές
που συμμετέχουν στην
άνοδο και μπορούν να
λειτουργήσουν ως
αντίβαρο.
Και
εδώ μπαίνει στο παιχνίδι
το κόστος χρήματος
Η αγορά δεν κοιτάζει
μόνο τα κέρδη.
Κοιτάζει και το πόσο
ακριβά χρηματοδοτείται
το οικονομικό σύστημα.
Η Goldman
Sachs
έχει επισημάνει τα
υψηλότερα επιτόκια ως
έναν από τους παράγοντες
που επηρεάζουν τη
σημερινή εικόνα του
breadth.
Υψηλότερες αποδόσεις
ομολόγων μπορούν να
πιέσουν τις μετοχές για
δύο βασικούς λόγους:
αυξάνεται το
προεξοφλητικό επιτόκιο
για τα μελλοντικά κέρδη,
τα ομόλογα γίνονται
σχετικά πιο
ανταγωνιστικά έναντι των
μετοχών.
Αυτό είναι ιδιαίτερα
σημαντικό για εταιρείες
των οποίων μεγάλο μέρος
της αποτίμησης βασίζεται
σε κέρδη που αναμένονται
αρκετά χρόνια στο
μέλλον.
Το
άλλο ενδιαφέρον
στοιχείο: η αγορά δεν
είναι απαραίτητα
«ακριβή» με έναν απλό
τρόπο
Εδώ υπάρχει μια ακόμη
αντίφαση.
Σύμφωνα με την πρόσφατη
αναφορά της
Goldman
Sachs,
το forward
P/E
του S&P
500 είχε υποχωρήσει
περίπου από 22x
σε 19x,
κοντά στον μέσο όρο της
τελευταίας δεκαετίας.
Αυτό σημαίνει ότι η
σημερινή εικόνα δεν
μπορεί να περιγραφεί
απλώς ως:
«Όλες οι μετοχές είναι
υπερτιμημένες.»
Δεν είναι αυτή η εικόνα.
Υπάρχει μεγάλη
διαφοροποίηση ανάμεσα
σε:
εταιρείες με πολύ υψηλές
προσδοκίες,
εταιρείες με ισχυρή
αύξηση κερδών,
εταιρείες που έχουν ήδη
διορθώσει σημαντικά,
εταιρείες που
επηρεάζονται από τα
επιτόκια,
και εταιρείες που δεν
συμμετέχουν ιδιαίτερα
στο AI
επενδυτικό κύμα.
Αυτό είναι και το
ενδιαφέρον του
breadth:
δεν μας λέει
απλώς αν η αγορά είναι
ακριβή ή φθηνή· μας
δείχνει πόσο ομοιόμορφα
κατανέμεται η δύναμή
της.
Τι
θα μπορούσε να σημαίνει
η επιστροφή του breadth;
Υπάρχουν δύο βασικοί
μηχανισμοί με τους
οποίους μπορεί να
αλλάξει η εικόνα.
Σενάριο Α: οι «ουραγοί»
ανεβαίνουν
Οι μετοχές που
βρίσκονται σήμερα αρκετά
κάτω από τα υψηλά τους
αρχίζουν να ανακάμπτουν.
Τότε:
περισσότερες μετοχές ↑ →
breadth
βελτιώνεται → η άνοδος
του S&P
500 γίνεται ευρύτερη.
Αυτό θα ήταν μια
σημαντική αλλαγή στη
δομή της αγοράς.
Σενάριο Β: οι
πρωταγωνιστές διορθώνουν
Εναλλακτικά, οι μεγάλες
μετοχές που κρατούν τον
δείκτη ψηλά μπορεί να
υποχωρήσουν.
Τότε:
mega
caps
↓ → S&P
500 ↓ → η ήδη αδύναμη
breadth
γίνεται ακόμη πιο
σημαντική.
Δεν είναι απαραίτητο ότι
θα συμβεί το ένα ή το
άλλο. Το διάγραμμα από
μόνο του δεν μπορεί να
προβλέψει την επόμενη
κίνηση.
Ένα
ακόμη στοιχείο που
αξίζει προσοχής
Πρόσφατα στοιχεία
δείχνουν ότι το πρόβλημα
breadth
δεν περιορίζεται μόνο
στη σχέση με τα 52-week
highs.
Στις τελευταίες
συνεδριάσεις του
Σεπτεμβρίου, για
παράδειγμα, οι νέες
χαμηλές τιμές στον
S&P
500 ξεπερνούσαν
σημαντικά τις νέες
υψηλές, ενώ αντίστοιχη
εικόνα καταγραφόταν και
στο NYSE
και στο Nasdaq.
Άλλη πρόσφατη ανάλυση
του MarketWatch
ανέφερε ότι μόλις
περίπου 47,8%
των μετοχών του
S&P
500 βρίσκονταν πάνω από
τον κινητό μέσο όρο 200
ημερών,
επίπεδο που είχε
παρατηρηθεί σε
αντίστοιχες ιστορικές
περιόδους γύρω από την
εποχή της dot-com.
Αυτό ενισχύει την εικόνα
ότι η αδυναμία δεν είναι
απλώς ένα στατιστικό
«θόρυβο» του
συγκεκριμένου δείκτη.
Το
μεγάλο ερώτημα για τους
επόμενους μήνες
Η ουσία του διαγράμματος
δεν είναι να απαντήσει:
«Θα πέσει ο S&P
500;»
Το πιο χρήσιμο ερώτημα
είναι:
«Θα διευρυνθεί η
συμμετοχή στην άνοδο ή
θα συνεχίσει η αγορά να
στηρίζεται σε όλο και
λιγότερες μετοχές;»
Αυτό είναι πολύ
διαφορετικό ερώτημα.
Εάν οι εταιρείες εκτός
του AI/mega-cap
οικοσυστήματος αρχίσουν
να παρουσιάζουν καλύτερα
κέρδη και η
μακροοικονομική
αβεβαιότητα μειωθεί,
είναι πιθανό να δούμε
βελτίωση του
breadth.
Από την άλλη πλευρά, εάν
οι προσδοκίες για
AI
κέρδη αποδειχθούν
υπερβολικές ή τα
επιτόκια παραμείνουν
υψηλά, η συγκέντρωση της
ανόδου γίνεται ακόμη πιο
σημαντική μεταβλητή.
Η Goldman
Sachs,
μάλιστα, σημειώνει ότι η
συμβολή των επενδύσεων
AI
στην αύξηση των κερδών
αναμένεται να μειωθεί
μελλοντικά,
μετατοπίζοντας το βάρος
προς την πραγματική
παραγωγικότητα και τη
βιώσιμη κερδοφορία.
Συμπέρασμα
Το συγκεκριμένο
διάγραμμα είναι
σημαντικό επειδή
αποκαλύπτει μια
αγορά δύο ταχυτήτων.
Από τη μία:
S&P
500 → κοντά στα υψηλά.
Από την άλλη:
διάμεση μετοχή → περίπου
-16% από το 52-week
high.
Αυτό σημαίνει ότι η
ισχύς του δείκτη δεν
κατανέμεται ομοιόμορφα.
Η σύγκριση με το 2000
είναι επομένως χρήσιμη
ως ιστορική
προειδοποίηση για τη
συγκέντρωση και το στενό
breadth,
αλλά δεν αποτελεί από
μόνη της πρόβλεψη ότι θα
επαναληφθεί η κατάρρευση
της dot-com
εποχής. Τα θεμελιώδη
μεγέθη των σημερινών
κορυφαίων εταιρειών και
η φύση της AI
επένδυσης διαφέρουν
σημαντικά από εκείνη την
περίοδο. Goldman
Sachs+1
Το κρίσιμο πράγμα που
αξίζει να παρακολουθεί
κανείς από εδώ και πέρα
είναι επομένως
όχι μόνο τον
S&P
500,
αλλά και:
το ποσοστό των μετοχών
πάνω από τον 200-day
moving
average,
τη σχέση νέων
highs
προς νέα lows,
την απόσταση της
διάμεσης μετοχής από το
52-week
high,
την
απόδοση των equal-weight
έναντι των cap-weighted
indices,
τη συμμετοχή των
μικρότερων εταιρειών,
και κυρίως αν η αύξηση
των κερδών αρχίζει να
επεκτείνεται πέρα από
τις μεγάλες AI/technology
εταιρείες.
Γιατί εκεί βρίσκεται η
πραγματική πληροφορία
του διαγράμματος:
όχι στο αν ο S&P
500 ανεβαίνει ή πέφτει,
αλλά στο πόσες
μετοχές συμμετέχουν
πραγματικά στην κίνησή
του.
|