|
Η
αγορά των πολύτιμων μετάλλων βιώνει μία από τις
πιο βίαιες διορθώσεις στην ιστορία της, καθώς η
τιμή του ασημιού έχει υποχωρήσει κατά περίπου
59% από το ιστορικό ρεκόρ που κατέγραψε τον
Ιανουάριο του 2026. Όπως αποτυπώνεται και
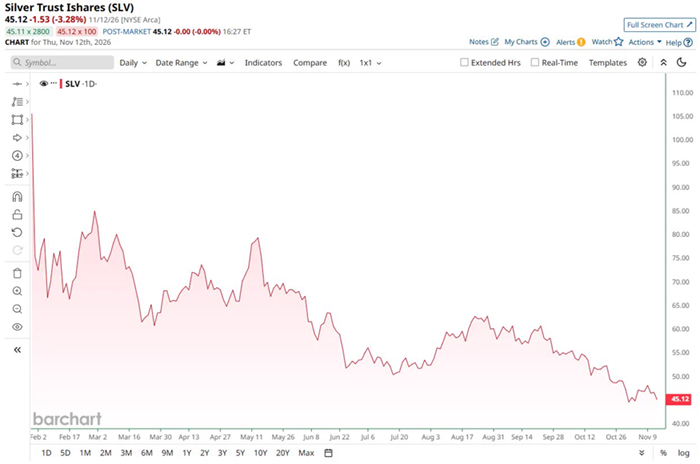
στο ημερήσιο διάγραμμα της Barchart για το
διαπραγματεύσιμο αμοιβαίο κεφάλαιο iShares
Silver Trust (SLV), η τιμή έκλεισε στις 12
Νοεμβρίου 2026 στα 45,12 δολάρια (σημειώνοντας
ημερήσια πτώση 3,28%), απέχοντας πλέον δραματικά
από τα υψηλά 52 εβδομάδων των 109,81 δολαρίων,
ενώ η τιμή spot του ασημιού έχει διολισθήσει από
το ρεκόρ των 121,65 δολαρίων/ουγγιά στην περιοχή
των 50 δολαρίων.
Η εκρηκτική άνοδος που
προηγήθηκε στις αρχές του έτους είχε
τροφοδοτηθεί από μια πρωτοφανή στενότητα φυσικής
ρευστότητας στο Λονδίνο, τη μαζική συσσώρευση
αποθεμάτων, τις γεωπολιτικές ανησυχίες και τις
ανησυχίες γύρω από τους εμπορικούς δασμούς.
Ωστόσο, η αντιστροφή του κλίματος υπήρξε
ραγδαία, με μια σειρά από μακροοικονομικούς και
τεχνικούς παράγοντες να πιέζουν το μέταλλο σε
πολυμηνιαία χαμηλά.
|
|
|
|
|
|
Στον πυρήνα της πτώσης
βρίσκεται η αλλαγή των
προσδοκιών για τη
νομισματική πολιτική των
ΗΠΑ, καθώς η ενίσχυση
του αμερικανικού
δολαρίου και η άνοδος
των αποδόσεων των
κρατικών ομολόγων
αύξησαν το κόστος
ευκαιρίας για τη
διακράτηση περιουσιακών
στοιχείων που δεν
αποδίδουν τόκο. Η
κατάσταση επιδεινώθηκε
από τις αυξήσεις στα
περιθώρια ασφάλισης
(margin requirements)
από το χρηματιστήριο
εμπορευμάτων CME, οι
οποίες πυροδότησαν
μαζικές
αυτοματοποιημένες
ρευστοποιήσεις θέσεων με
μόχλευση. Παράλληλα, η
εκτόξευση των τιμών πάνω
από τα 100 δολάρια ανά
ουγγιά λειτούργησε
ανασταλτικά για τη
βιομηχανική ζήτηση
—ιδίως στον κλάδο των
φωτοβολταϊκών που
απορροφά μεγάλο μέρος
της παγκόσμιας
παραγωγής— οδηγώντας σε
περιορισμό των
παραγγελιών και σε
εξομάλυνση των
ελλειμμάτων προσφοράς
στην αγορά.
Παρά το γεγονός ότι το
2026 αναμένεται να
κλείσει με το έκτο
συνεχόμενο ετήσιο
έλλειμμα προσφοράς
σύμφωνα με τα στοιχεία
του Silver Institute, η
τεχνική εικόνα της
αγοράς παραμένει
εξαιρετικά επιβαρυμένη.
Η βίαιη απομόχλευση και
η επιστροφή της
αναλογίας χρυσού-ασημιού
(gold-to-silver ratio)
από τα χαμηλά του 43
πάνω από το 75
επιβεβαιώνουν ότι το
ασήμι πλήρωσε το τίμημα
της υπερβολικής
κερδοσκοπικής ευφορίας
που προηγήθηκε,
υπενθυμίζοντας την υψηλή
μεταβλητότητα που
χαρακτηρίζει παραδοσιακά
τη συγκεκριμένη αγορά.
|
|