|
Σχεδόν 29 εκατ. βαρέλια
την ημέρα
Το ντίζελ και το
πετρέλαιο θέρμανσης
αντιστοιχούν συνολικά σε
σχεδόν 30% της
παγκόσμιας κατανάλωσης
πετρελαίου,
δηλαδή περίπου
29 εκατ. βαρέλια
ημερησίως.
Περίπου το ένα τέταρτο
αυτών των ποσοτήτων
διακινείται μέσω του
διεθνούς εμπορίου.
Αυτό σημαίνει ότι η
αγορά δεν μπορεί εύκολα
να αντιμετωπίσει μια
μεγάλη και παρατεταμένη
απώλεια προσφοράς,
ιδιαίτερα όταν αυτή
προέρχεται από περιοχές
που αποτελούν κρίσιμους
εξαγωγικούς κόμβους.
Και ακριβώς αυτό
συμβαίνει σήμερα.
Ρωσία και Μέση Ανατολή:
δύο βασικές πηγές εκτός
αγοράς
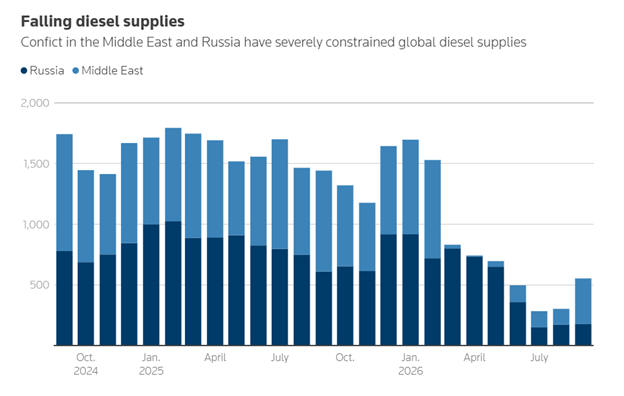
Η Μέση Ανατολή ήταν
πέρυσι η μεγαλύτερη
εξαγωγική περιοχή ντίζελ
παγκοσμίως, με περίπου
1,5 εκατ.
βαρέλια την ημέρα,
ενώ η Ρωσία πρόσθετε
περίπου 800.000
βαρέλια ημερησίως,
σύμφωνα με στοιχεία της
Kpler.
Οι δύο αυτές πηγές έχουν
πλέον δεχθεί σοβαρό
πλήγμα.
Οι επιθέσεις έχουν
προκαλέσει ζημιές σε
διυλιστήρια του Κόλπου,
ενώ προβλήματα στην
τροφοδοσία ανάγκασαν
άλλες μονάδες να
περιορίσουν τη
λειτουργία τους. Από τον
Μάρτιο έως τον Αύγουστο,
οι εξαγωγές ντίζελ από
την περιοχή μειώθηκαν
περισσότερο από
50%.
Στη Ρωσία, οι
επανειλημμένες
ουκρανικές επιθέσεις με
drones
έχουν περιορίσει τη
λειτουργία αρκετών
διυλιστηρίων. Η Μόσχα
προχώρησε τον Ιούλιο σε
απαγόρευση εξαγωγών
ντίζελ, ενώ μέχρι τον
Σεπτέμβριο περίπου τα
μισά από τα έξι
μεγαλύτερα ρωσικά
διυλιστήρια παραγωγής
του καυσίμου είχαν
περιορίσει σημαντικά την
παραγωγή ή είχαν
σταματήσει τη λειτουργία
τους.
Το αποτέλεσμα είναι
ιδιαίτερα σημαντικό:
Οι συνδυασμένες εξαγωγές
ντίζελ από τη Ρωσία και
τον Κόλπο έχουν μειωθεί
περίπου κατά δύο τρίτα
σε σχέση με τα επίπεδα
του 2025.
Η
κρίση μετακινήθηκε από
το αργό στα διυλιστήρια
Αυτό είναι ίσως το
σημαντικότερο στοιχείο
της σημερινής κρίσης.
Όταν ξέσπασε ο πόλεμος
στη Μέση Ανατολή και
διαταράχθηκε η
ναυσιπλοΐα στα Στενά του
Ορμούζ, οι αγορές
φοβήθηκαν κυρίως μια
μεγάλη έλλειψη αργού
πετρελαίου.
Οι χειρότεροι φόβοι δεν
επιβεβαιώθηκαν στον
βαθμό που αρχικά
φοβούνταν οι αγορές. Η
υψηλότερη παραγωγή στη
Βόρεια Αμερική, η χρήση
στρατηγικών αποθεμάτων
και η χαμηλότερη ζήτηση
εισαγωγών από την Κίνα
περιόρισαν μέρος των
πιέσεων.
Το πρόβλημα, όμως,
μεταφέρθηκε στο επόμενο
στάδιο της αλυσίδας.
Δεν υπάρχει πλέον μόνο
πρόβλημα διαθέσιμου
αργού. Υπάρχει πρόβλημα
διαθέσιμης δυναμικότητας
διύλισης.
Και αυτό είναι πολύ πιο
δύσκολο να
αντιμετωπιστεί
βραχυπρόθεσμα.
Οι εγκαταστάσεις που
έχουν υποστεί ζημιές στη
Μέση Ανατολή μπορεί να
χρειαστούν μεγάλο
χρονικό διάστημα για να
επανέλθουν πλήρως.
Εξειδικευμένος
εξοπλισμός, ανταλλακτικά
και τεχνικό προσωπικό
δεν είναι άμεσα
διαθέσιμα.
Στη Ρωσία, οι κυρώσεις
επιβαρύνουν ακόμη
περισσότερο την
κατάσταση, περιορίζοντας
την πρόσβαση σε
συγκεκριμένες
τεχνολογίες και
εξαρτήματα.
Τα
διυλιστήρια λειτουργούν
ήδη στα όριά τους
Οι παραγωγοί εκτός των
εμπόλεμων περιοχών
προσπαθούν να καλύψουν
το κενό.
Τα πολύ υψηλά περιθώρια
διύλισης αποτελούν
ισχυρό κίνητρο για
αύξηση της παραγωγής
ντίζελ, συχνά εις βάρος
άλλων προϊόντων.
Στις ΗΠΑ, τη μεγαλύτερη
παραγωγό και εξαγωγέα
ντίζελ παγκοσμίως, η
παραγωγή βρίσκεται στο
υψηλότερο εποχικό
επίπεδο από το 2018.
Ωστόσο, η δυνατότητα
περαιτέρω αύξησης είναι
περιορισμένη.
Σύμφωνα με τον Διεθνή
Οργανισμό Ενέργειας, η
παγκόσμια επεξεργασία
αργού στα διυλιστήρια
αναμένεται φέτος να
διαμορφωθεί κατά μέσο
όρο στα 81,5
εκατ. βαρέλια ημερησίως,
έναντι περίπου 84 εκατ.
το 2025.
Την ίδια στιγμή, τα
αποθέματα έχουν μειωθεί
δραματικά.
Στις ΗΠΑ, τα αποθέματα
ντίζελ και άλλων μεσαίων
αποσταγμάτων βρίσκονται
για την εποχή στο
χαμηλότερο
επίπεδο τουλάχιστον από
το 1982,
ακριβώς πριν από την
περίοδο κατά την οποία
αυξάνεται η ζήτηση για
θέρμανση.
Η αγορά, επομένως,
μπαίνει στον χειμώνα με
πολύ μικρό περιθώριο
ασφαλείας.
Γιατί το ντίζελ είναι
πιο επικίνδυνο από τη
βενζίνη
Η μεγάλη διαφορά με τη
βενζίνη είναι η
ελαστικότητα της
ζήτησης.
Όταν η βενζίνη γίνεται
ακριβότερη, ο
καταναλωτής μπορεί να
περιορίσει τις
μετακινήσεις του, να
χρησιμοποιήσει λιγότερο
το αυτοκίνητο ή να
αναβάλει κάποια
διαδρομή.
Στο ντίζελ τα περιθώρια
είναι πολύ μικρότερα.
Ένα φορτηγό πρέπει να
συνεχίσει να μεταφέρει
τρόφιμα και εμπορεύματα.
Ένα πλοίο πρέπει να
συνεχίσει να κινείται.
Ένα τρακτέρ πρέπει να
δουλέψει την περίοδο της
συγκομιδής. Ένα
εργοτάξιο δεν μπορεί
απλώς να σταματήσει
επειδή αυξήθηκε η τιμή
του καυσίμου.
Η ζήτηση, επομένως,
είναι πολύ πιο
ανελαστική.
Σύμφωνα με τον
οικονομολόγο Joel
Prakken,
το ντίζελ αντιστοιχεί
περίπου στο 70%
της ενδιάμεσης
κατανάλωσης καυσίμων
στις ΗΠΑ.
Η Societe
Generale
εκτιμά μάλιστα ότι οι
σημερινές τιμές ντίζελ
στην αντλία αντιστοιχούν
σε επίπεδα που θα
περίμενε κανείς εάν η
τιμή του Brent
βρισκόταν κοντά στα
190 δολάρια το
βαρέλι, έναντι
περίπου 105 δολαρίων
σήμερα.
Το ντίζελ μπορεί να
γίνει πληθωριστής με
καθυστέρηση
Εδώ βρίσκεται και ο
μεγαλύτερος κίνδυνος για
την οικονομία.
Το ντίζελ έχει σχετικά
περιορισμένη άμεση
συμμετοχή στους δείκτες
τιμών καταναλωτή. Η
επίδρασή του όμως
περνάει σταδιακά σε πολύ
μεγαλύτερο μέρος της
οικονομικής
δραστηριότητας.
Ακριβότερο ντίζελ
σημαίνει:
υψηλότερο κόστος
μεταφοράς,
ακριβότερη διανομή
προϊόντων,
υψηλότερο κόστος πρώτων
υλών,
ακριβότερα τρόφιμα,
μεγαλύτερο κόστος στις
κατασκευές,
υψηλότερο κόστος στη
γεωργία,
μεγαλύτερη επιβάρυνση
της βιομηχανίας.
Με άλλα λόγια, η
τιμή του ντίζελ μπορεί
να περάσει στον
πληθωρισμό ακόμη και
όταν ο καταναλωτής δεν
βλέπει αντίστοιχη αύξηση
στην τιμή του ίδιου του
προϊόντος.
Και το αποτέλεσμα δεν
εμφανίζεται απαραίτητα
αμέσως. Χρειάζεται
χρόνος για να μεταφερθεί
το υψηλότερο κόστος από
τον μεταφορέα στον
χονδρέμπορο, από εκεί
στον λιανέμπορο και
τελικά στον καταναλωτή.
Η αμερικανική οικονομία
είναι πιο ανθεκτική,
αλλά όχι άτρωτη
Η σημερινή αμερικανική
οικονομία είναι σαφώς
λιγότερο ευάλωτη στις
πετρελαϊκές κρίσεις από
ό,τι πριν από μερικές
δεκαετίες.
Οι οικονομολόγοι της
Federal
Reserve
Bank
of
Dallas
εκτιμούν ότι το σημερινό
παγκόσμιο πετρελαϊκό σοκ
θα μπορούσε να αφαιρέσει
περίπου 0,3
ποσοστιαίες μονάδες από
το αμερικανικό ΑΕΠ,
έναντι εκτιμώμενης
επίδρασης 5,6 μονάδων
στο σοκ του 1980.
Παράλληλα, οι δαπάνες
για πετρέλαιο
αντιστοιχούσαν το 2024
περίπου στο 3%
του αμερικανικού ΑΕΠ,
έναντι σχεδόν 8% το
1980.
Όμως η οικονομία έχει
αποκτήσει μια
διαφορετική μορφή
εξάρτησης.
Η τεράστια ανάπτυξη των
εφοδιαστικών αλυσίδων,
το ηλεκτρονικό εμπόριο
και η εκρηκτική αύξηση
των παραδόσεων κατ'
οίκον έχουν ενισχύσει
τον ρόλο των φορτηγών
και των μεταφορών.
Το ντίζελ, επομένως,
μπορεί να μην αποτελεί
πλέον τον ίδιο άμεσο
κίνδυνο που αποτελούσε
στις πετρελαϊκές κρίσεις
του παρελθόντος, αλλά
παραμένει κρίσιμος
παράγοντας για το κόστος
λειτουργίας της
οικονομίας.
Το δύσκολο σημείο της
σημερινής κρίσης
Υπάρχει ακόμη μία
κρίσιμη διαφορά.
Σε προηγούμενες
πετρελαϊκές κρίσεις, το
βασικό πρόβλημα ήταν ο
φόβος ότι θα χαθούν
μεγάλες ποσότητες αργού
από την αγορά.
Σήμερα, ένα μέρος της
παραγωγικής
δυναμικότητας
έχει ήδη χαθεί.
Ακόμη και αν υπάρξει
αποκλιμάκωση των
γεωπολιτικών εντάσεων,
ακόμη και αν
αποκατασταθεί πλήρως η
ναυσιπλοΐα στα Στενά του
Ορμούζ, τα κατεστραμμένα
διυλιστήρια δεν μπορούν
να επανέλθουν από τη μία
ημέρα στην άλλη.
Αυτό δημιουργεί έναν
ιδιαίτερα δύσκολο
συνδυασμό:
υψηλή ζήτηση + χαμηλά
αποθέματα + περιορισμένη
διυλιστηριακή
δυναμικότητα + χαμηλή
ελαστικότητα ζήτησης.
Και όσο παραμένει αυτό
το μείγμα, η αγορά
ντίζελ θα συνεχίσει να
αποτελεί έναν από τους
σημαντικότερους
κινδύνους για το
παγκόσμιο κόστος
παραγωγής και μεταφοράς.
Το νέο μέτωπο για την
οικονομία
Το ντίζελ εξελίσσεται
έτσι από ένα επιμέρους
πρόβλημα της αγοράς
πετρελαίου σε
ευρύτερο μακροοικονομικό
κίνδυνο.
Για τις επιχειρήσεις
σημαίνει υψηλότερο
λειτουργικό κόστος. Για
τους καταναλωτές
σημαίνει ακριβότερες
μεταφορές και προϊόντα.
Για τις κυβερνήσεις
σημαίνει μεγαλύτερη
πίεση για επιδοτήσεις
και φορολογικές
παρεμβάσεις. Και για τις
κεντρικές τράπεζες
σημαίνει έναν ακόμη
παράγοντα που μπορεί να
κρατήσει τον πληθωρισμό
υψηλότερα για
περισσότερο χρόνο.
Το κρίσιμο ερώτημα πλέον
δεν είναι μόνο πόσο ψηλά
μπορεί να φθάσει το
ντίζελ.
Είναι πόσο καιρό
μπορεί να παραμείνει
εκεί χωρίς να αρχίσει να
περιορίζει την
οικονομική δραστηριότητα.
Γιατί σε αντίθεση με τη
βενζίνη, το ντίζελ δεν
είναι απλώς καύσιμο για
να κινηθούν τα
αυτοκίνητα.
Είναι το καύσιμο που
κινεί ένα μεγάλο μέρος
της ίδιας της
οικονομίας.
|

