|
Ο πληθωρισμός επιστρέφει
στο προσκήνιο
Ο ΟΟΣΑ αναθεωρεί ανοδικά
τις προβλέψεις του για
τον πληθωρισμό, κυρίως
λόγω της ενέργειας.
Για το G20
προβλέπει πληθωρισμό
4,1% το 2026,
από 3,4% το 2025, πριν
υποχωρήσει στο
3,6% το 2027. Η
πρόβλεψη για το 2027
είναι κατά 0,5
ποσοστιαία μονάδα
υψηλότερη από
την αντίστοιχη εκτίμηση
του Ιουνίου.
Στην Ευρωζώνη ο
πληθωρισμός αναμένεται
στο 3% το 2026
και 2,9% το 2027,
ενώ στις ΗΠΑ στο
3,6% και 2,6%,
αντίστοιχα.
|
Περιοχή
|
Πληθωρισμός
2026
|
Πληθωρισμός
2027
|
|
G20
|
4,1%
|
3,6%
|
|
Ευρωζώνη
|
3,0%
|
2,9%
|
|
ΗΠΑ
|
3,6%
|
2,6%
|
Το κρίσιμο στοιχείο
είναι ότι ο πληθωρισμός
δεν αποκλιμακώνεται με
τον ρυθμό που θα
επέτρεπε μια ταχεία
επιστροφή σε χαμηλότερα
επιτόκια.
Fed:
μία ακόμη αύξηση και
μετά επιτόκια 4%-4,25%
Για τη Fed,
ο ΟΟΣΑ προβλέπει
μία ακόμη αύξηση
επιτοκίων στο τελευταίο
τρίμηνο του 2026.
Στη συνέχεια, το βασικό
εύρος των αμερικανικών
επιτοκίων εκτιμάται ότι
θα παραμείνει στο
4%-4,25% καθ'
όλη τη διάρκεια του 2027.
Περιορισμένες αυξήσεις
προβλέπονται και στην
Ευρωζώνη, ενώ αντίστοιχη
κατεύθυνση εκτιμάται για
Αυστραλία, Νότια Κορέα
και Ιαπωνία. Αντίθετα,
για Βρετανία και Καναδά
ο ΟΟΣΑ προβλέπει
αμετάβλητα επιτόκια έως
το τέλος του 2027.
Για τις αγορές, η
σημασία αυτής της
εκτίμησης είναι μεγάλη.
Το σενάριο της γρήγορης
επιστροφής σε ένα
περιβάλλον φθηνότερου
χρήματος απομακρύνεται,
ενώ αυξάνεται η διάρκεια
κατά την οποία οι
επενδυτές θα πρέπει να
αποτιμούν τα περιουσιακά
στοιχεία με υψηλότερα
επιτόκια.
Brent
στα 105 δολάρια και
TTF
στα 82 ευρώ
Στην καρδιά των νέων
προβλέψεων βρίσκεται η
ενέργεια.
Ο ΟΟΣΑ εκτιμά ότι το
Brent
θα κορυφωθεί στο
τελευταίο τρίμηνο του
2026, με μέση τιμή
105 δολάρια το
βαρέλι, ενώ το
φυσικό αέριο TTF
προβλέπεται στα
82 ευρώ/MWh.
Για το 2027 προβλέπεται
αποκλιμάκωση, με το
Brent
στα 85 δολάρια
και το TTF
στα 60 ευρώ/MWh.
|
Ενεργειακό
προϊόν
|
2026
|
2027
|
|
Brent
|
105 δολ./βαρέλι
|
85 δολ./βαρέλι
|
|
TTF
|
82 ευρώ/MWh
|
60 ευρώ/MWh
|
Ιδιαίτερα σημαντική
είναι η αναθεώρηση για
το φυσικό αέριο: η νέα
υπόθεση για το
TTF
είναι περίπου
60% υψηλότερη
από εκείνη που είχε
χρησιμοποιηθεί στις
προβλέψεις του Ιουνίου.
Αυτό αποτελεί ιδιαίτερα
αρνητικό στοιχείο για
την Ευρώπη, όπου το
ενεργειακό κόστος
επηρεάζει άμεσα τόσο τη
βιομηχανική
ανταγωνιστικότητα όσο
και το διαθέσιμο
εισόδημα των
νοικοκυριών.
Οι χαμηλές αποθήκες
φυσικού αερίου αυξάνουν
τον κίνδυνο
Παράλληλα, τα ευρωπαϊκά
αποθέματα φυσικού αερίου
βρίσκονται σε πολύ
χαμηλά επίπεδα για την
εποχή, στο χαμηλότερο
σημείο εδώ και
περισσότερο από 15
χρόνια.
Η κατάσταση αυτή αυξάνει
την ευαισθησία της
ευρωπαϊκής οικονομίας σε
νέες διαταραχές της
προσφοράς.
Το πρόβλημα δεν
περιορίζεται στην άμεση
αύξηση των λογαριασμών
ενέργειας. Το ακριβότερο
φυσικό αέριο μεταφέρεται
στο κόστος παραγωγής,
στις τιμές των προϊόντων
και τελικά στον
πληθωρισμό.
Έτσι δημιουργείται ένας
φαύλος κύκλος:
ενέργεια → πληθωρισμός →
υψηλότερα επιτόκια →
ακριβότερη χρηματοδότηση
→ χαμηλότερη επενδυτική
και καταναλωτική
δραστηριότητα.
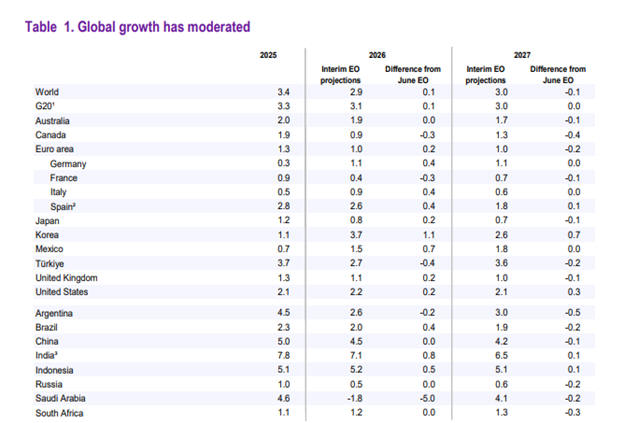
Η παγκόσμια οικονομία
συνεχίζει να
αναπτύσσεται
Παρά τις πιέσεις, ο ΟΟΣΑ
δεν προβλέπει παγκόσμια
ύφεση.
Η παγκόσμια οικονομία
αναμένεται να αναπτυχθεί
κατά 2,9% το
2026 και 3% το 2027.
Οι ΗΠΑ εμφανίζουν σαφώς
υψηλότερο ρυθμό
ανάπτυξης από την
Ευρωζώνη, με
2,2% το 2026 και 2,1% το
2027, έναντι
μόλις 1%
για την Ευρωζώνη και τις
δύο χρονιές.
|
Οικονομία
|
Ανάπτυξη
2026
|
Ανάπτυξη
2027
|
|
Παγκόσμια
οικονομία
|
2,9%
|
3,0%
|
|
ΗΠΑ
|
2,2%
|
2,1%
|
|
Ευρωζώνη
|
1,0%
|
1,0%
|
Η Ευρώπη βρίσκεται
επομένως σε δυσκολότερη
θέση, καθώς καλείται να
αντιμετωπίσει ταυτόχρονα
υψηλότερο ενεργειακό
κόστος και ακριβότερη
χρηματοδότηση.
Από την άλλη πλευρά, οι
αυξημένες αμυντικές
δαπάνες μπορούν να
λειτουργήσουν ως
αντίβαρο και να
στηρίξουν μέρος της
οικονομικής
δραστηριότητας.
Η τεχνητή νοημοσύνη
παραμένει ο μεγάλος
καταλύτης
Ένα από τα σημαντικότερα
στηρίγματα της
παγκόσμιας οικονομίας
παραμένει ο επενδυτικός
κύκλος γύρω από την
τεχνητή νοημοσύνη.
Οι επενδύσεις στην
AI
έχουν ενισχύσει την
παραγωγή, τις
κεφαλαιουχικές δαπάνες
και το διεθνές εμπόριο,
δημιουργώντας έναν
σημαντικό αντίβαρο στις
πιέσεις από την ενέργεια
και τα επιτόκια.
Ωστόσο, εδώ βρίσκεται
και ένας από τους
βασικούς κινδύνους.
Εάν οι οικονομικές
αποδόσεις των επενδύσεων
στην AI
καθυστερήσουν ή
αποδειχθούν χαμηλότερες
από τις σημερινές
προσδοκίες, ο
επενδυτικός κύκλος θα
μπορούσε να
επιβραδυνθεί.
Με άλλα λόγια, η
AI
αποτελεί σήμερα
σημαντικό μοχλό
ανάπτυξης, αλλά
ταυτόχρονα δημιουργεί
έναν νέο παράγοντα
κινδύνου για την
παγκόσμια οικονομία και
τις αγορές.
Το μεγάλο «μέτωπο» είναι
πλέον τα ομόλογα
Ίσως η σημαντικότερη
συνέπεια του νέου
σκηνικού βρίσκεται στην
αγορά κρατικών ομολόγων.
Οι αποδόσεις των
μακροπρόθεσμων κρατικών
τίτλων σε πολλές
ανεπτυγμένες οικονομίες
έχουν ανέβει σε επίπεδα
που δεν είχαν
παρατηρηθεί εδώ και 15
χρόνια ή και
περισσότερο.
Αυτό σημαίνει ότι η
άνοδος του κόστους
χρήματος δεν αφορά μόνο
τις κεντρικές τράπεζες.
Οι υψηλότερες αποδόσεις
των κρατικών ομολόγων
αυξάνουν σταδιακά και το
κόστος δανεισμού των
επιχειρήσεων και των
νοικοκυριών. Επηρεάζουν
τις επενδύσεις, τα
στεγαστικά δάνεια, την
κατανάλωση αλλά και τις
αποτιμήσεις των μετοχών.
Για τις αγορές, η
εξίσωση γίνεται επομένως
πιο δύσκολη.
Υψηλότερες αποδόσεις
ομολόγων σημαίνουν
υψηλότερο προεξοφλητικό
επιτόκιο και, υπό τις
ίδιες συνθήκες,
μεγαλύτερη πίεση στις
αποτιμήσεις των μετοχών.
Το νέο επενδυτικό
σκηνικό
Ο ΟΟΣΑ δεν προβλέπει ότι
η παγκόσμια οικονομία
οδηγείται σε ύφεση. Το
βασικό σενάριο παραμένει
αυτό της ανάπτυξης και
της σταδιακής
αποκλιμάκωσης του
πληθωρισμού μέσα στο
2027.
Όμως το μονοπάτι γίνεται
σαφώς πιο δύσκολο.
Η ενεργειακή κρίση
περιορίζει την πτώση του
πληθωρισμού, ο
πληθωρισμός περιορίζει
τις μειώσεις επιτοκίων
και τα υψηλότερα
επιτόκια διατηρούν το
κόστος χρήματος και τις
αποδόσεις των ομολόγων
σε υψηλά επίπεδα.
Για τους επενδυτές, αυτή
είναι ίσως η
σημαντικότερη αλλαγή του
σκηνικού.
Το περιβάλλον των αγορών
δεν είναι πλέον αυτό της
βέβαιης επιστροφής σε
χαμηλότερα επιτόκια.
Είναι ένα περιβάλλον
όπου η ενέργεια,
ο πληθωρισμός και οι
αποδόσεις των ομολόγων
αποκτούν ξανά
πρωταγωνιστικό ρόλο.
Και όσο το Brent
παραμένει κοντά στα 100
δολάρια ή το φυσικό
αέριο σε ιδιαίτερα υψηλά
επίπεδα, τόσο αυξάνεται
η πιθανότητα οι αγορές
να χρειαστεί να
προσαρμοστούν σε ένα
περιβάλλον ακριβότερου
χρήματος για περισσότερο
χρόνο από ό,τι αρχικά
αναμενόταν.

|