|
Το πρόβλημα δεν
περιορίζεται στις αγορές
ομολόγων. Υψηλότερες
αποδόσεις σημαίνουν
ακριβότερο δανεισμό για
νοικοκυριά και
επιχειρήσεις, ενώ
παράλληλα αυξάνουν το
κόστος εξυπηρέτησης του
δημόσιου χρέους.
Γιατί ανεβαίνουν τόσο
πολύ οι αποδόσεις
Η βασική αιτία είναι η
επανεμφάνιση των
πληθωριστικών πιέσεων.
Η άνοδος των τιμών
πετρελαίου, με φόντο τις
εντάσεις μεταξύ ΗΠΑ και
Ιράν, ενισχύει τις
ανησυχίες ότι ο
πληθωρισμός θα
παραμείνει υψηλότερος
για μεγαλύτερο διάστημα.
Αυτό οδηγεί τους
επενδυτές να περιορίζουν
τις προσδοκίες για
μειώσεις επιτοκίων και
να απαιτούν υψηλότερες
αποδόσεις για να
διακρατήσουν
μακροπρόθεσμο χρέος.
Ταυτόχρονα, αυξάνεται η
ανησυχία για τα δημόσια
οικονομικά. Το
αμερικανικό δημόσιο
χρέος έχει ξεπεράσει τα
40 τρισ. δολάρια, ενώ το
χρέος ως ποσοστό του ΑΕΠ
βρίσκεται στο 100% ή
υψηλότερα στις
περισσότερες οικονομίες
της G7,
με εξαίρεση τη Γερμανία.
Η άνοδος των αποδόσεων
δημιουργεί έναν φαύλο
κύκλο: όσο υψηλότερο
είναι το κόστος
δανεισμού, τόσο
μεγαλύτερη γίνεται η
δαπάνη για τόκους,
γεγονός που με τη σειρά
του αυξάνει τις ανάγκες
χρηματοδότησης των
κυβερνήσεων.
Γαλλία, Βρετανία και
Ιαπωνία στο επίκεντρο
Η αναταραχή είναι
παγκόσμια.
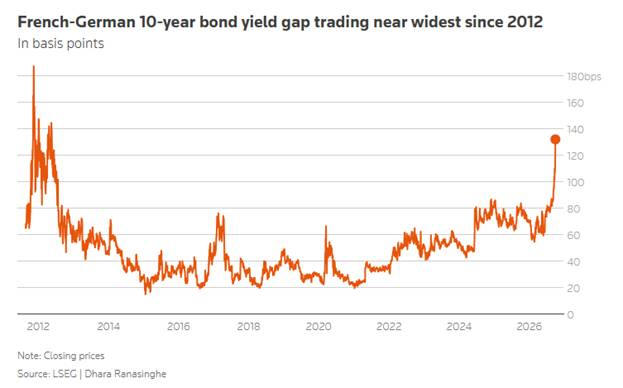
Οι αποδόσεις του
γαλλικού 10ετούς
ομολόγου έχουν ανέλθει
στα υψηλότερα επίπεδα
από το 2002, ενώ η
απόδοση του βρετανικού
30ετούς gilt
άγγιξε το 6%, για πρώτη
φορά από το 1998.
Στην Ιαπωνία, οι
αποδόσεις των κρατικών
ομολόγων βρίσκονται
επίσης σε πολυετή υψηλά.
Η εικόνα δείχνει ότι οι
επενδυτές δεν ανησυχούν
μόνο για την πορεία των
επιτοκίων στις ΗΠΑ, αλλά
επανατιμολογούν συνολικά
το κόστος του κρατικού
χρέους στις ανεπτυγμένες
οικονομίες.
Το κόστος δανεισμού
περνά στην πραγματική
οικονομία
Η άνοδος των αποδόσεων
των κρατικών ομολόγων
λειτουργεί ως σημείο
αναφοράς για το κόστος
χρήματος σε ολόκληρη την
οικονομία.
Στις ΗΠΑ, το επιτόκιο
του δημοφιλέστερου
στεγαστικού δανείου 30
ετών ξεπέρασε τον
Σεπτέμβριο το 7%, στο
υψηλότερο επίπεδο για
περισσότερο από δύο
χρόνια.
Ακριβότερα στεγαστικά,
καταναλωτικά και
επιχειρηματικά δάνεια
περιορίζουν τη ζήτηση
και μπορούν να
επιβραδύνουν την
οικονομική
δραστηριότητα.
Για τις κυβερνήσεις, η
επίπτωση είναι ακόμη πιο
άμεση, καθώς κάθε νέα
έκδοση και κάθε
αναχρηματοδότηση
υφιστάμενου χρέους
πραγματοποιείται με
υψηλότερο κόστος.
Στη Βρετανία, η δαπάνη
για τόκους του Δημοσίου
έχει φτάσει σχεδόν στο
4% του ΑΕΠ, περίπου στο
διπλάσιο του μέσου όρου
της δεκαετίας πριν από
την πανδημία, σύμφωνα με
το δημοσιονομικό
εποπτικό όργανο της
χώρας.
Σύμφωνα με το
Institute
of
International
Finance,
οι μεγάλες οικονομίες
δαπανούν πλέον
περισσότερα για τόκους
χρέους από όσα
επενδύονται παγκοσμίως
συνολικά στην τεχνητή
νοημοσύνη, την άμυνα ή
την πράσινη ενέργεια.
Η AI
προσθέτει νέο κύμα
εταιρικού χρέους
Η τεχνητή νοημοσύνη
αποτελεί έναν ακόμη
παράγοντα που επιβαρύνει
το μακροπρόθεσμο τμήμα
της αγοράς ομολόγων.
Οι τεράστιες επενδύσεις
σε data
centers
και υποδομές AI
απαιτούν πρωτοφανή
κεφάλαια και ένα
σημαντικό μέρος αυτών
χρηματοδοτείται μέσω της
έκδοσης ομολόγων.
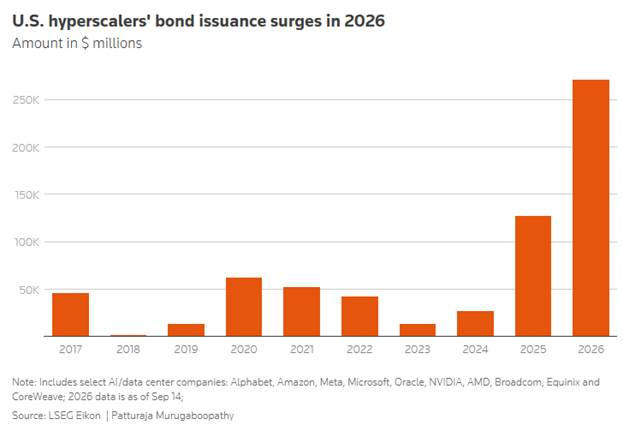
Οι πέντε μεγαλύτερες
εταιρείες τεχνολογίας
που λειτουργούν ως
hyperscalers
– Alphabet,
Amazon,
Meta,
Microsoft
και Oracle
– έχουν ήδη εκδώσει
συνολικά 220 δισ.
δολάρια χρέους μέσα στο
2026, σύμφωνα με
στοιχεία της LSEG.
Το ποσό είναι
υπερδιπλάσιο σε σχέση με
το σύνολο των εκδόσεων
του προηγούμενου έτους.
Και οι εκδόσεις δεν
αναμένεται να
σταματήσουν εδώ, καθώς
οι επενδύσεις σε
υπολογιστική ισχύ,
data
centers
και νέα μοντέλα
AI
συνεχίζονται.
Η αυξημένη ζήτηση για
δανεισμό σημαίνει
μεγαλύτερη προσφορά
ομολόγων. Όταν η
προσφορά αυξάνεται
σημαντικά, οι επενδυτές
μπορούν να απαιτήσουν
υψηλότερες αποδόσεις για
να απορροφήσουν το νέο
χρέος.
Η άνοδος των αποδόσεων
πιέζει και τις μετοχές
Η αγορά ομολόγων
λειτουργεί ως σημείο
αναφοράς για τις
αποτιμήσεις σχεδόν όλων
των χρηματοοικονομικών
στοιχείων.
Όσο αυξάνεται η απόδοση
των κρατικών ομολόγων,
τόσο υψηλότερη γίνεται η
απαιτούμενη απόδοση για
την ανάληψη κινδύνου
στις μετοχές.
Αυτό μπορεί να
περιορίσει τα περιθώρια
για υψηλές αποτιμήσεις,
ιδιαίτερα σε εταιρείες
ανάπτυξης και
τεχνολογίας των οποίων
μεγάλο μέρος της αξίας
βασίζεται σε μελλοντικές
ταμειακές ροές.
Μέχρι σήμερα, τα ισχυρά
εταιρικά κέρδη έχουν
λειτουργήσει ως αντίβαρο
και οι μετοχές
παραμένουν κοντά σε
ιστορικά υψηλά.
Όμως, η παρατεταμένη
άνοδος των αποδόσεων
μπορεί να αλλάξει την
ισορροπία, αυξάνοντας
την πίεση τόσο στις
αποτιμήσεις όσο και στο
κόστος χρηματοδότησης
των επιχειρήσεων.
Παράλληλα, hedge
funds
και άλλοι επενδυτές που
χρησιμοποιούν μόχλευση
και δραστηριοποιούνται
ταυτόχρονα σε πολλές
αγορές είναι περισσότερο
ευάλωτοι σε απότομες
μεταβολές των αποδόσεων.
Τι μπορούν να κάνουν οι
κυβερνήσεις και οι
κεντρικές τράπεζες
Οι κυβερνήσεις διαθέτουν
περιορισμένες επιλογές.
Η αμερικανική κυβέρνηση
υποστηρίζει ότι η ισχυρή
οικονομία των ΗΠΑ μπορεί
να απορροφήσει τα
υψηλότερα επιτόκια, ενώ
το αμερικανικό υπουργείο
Οικονομικών έχει
προχωρήσει και σε
επαναγορές κρατικών
ομολόγων, με στόχο τη
βελτίωση της λειτουργίας
της αγοράς.
Ωστόσο, οι αποδόσεις των
μακροπρόθεσμων τίτλων
συνέχισαν να αυξάνονται.
Οι κεντρικές τράπεζες
μπορούν επίσης να
παρέμβουν αγοράζοντας
κρατικά ομόλογα σε
περίπτωση σοβαρής
αναταραχής.
Η Τράπεζα της Αγγλίας
είχε χρησιμοποιήσει αυτό
το εργαλείο κατά την
κρίση του βρετανικού «mini-budget»
το 2022.
Στην Ευρωζώνη, η ΕΚΤ
διαθέτει το
Transmission
Protection
Instrument,
μέσω του οποίου μπορεί
υπό προϋποθέσεις να
αγοράζει κρατικά ομόλογα
για να περιορίσει μια
«αδικαιολόγητη και
άτακτη» άνοδο του
κόστους δανεισμού.
Ωστόσο, ο διοικητής της
Τράπεζας της Γαλλίας
Emmanuel
Moulin
έχει προειδοποιήσει ότι
θα ήταν λανθασμένο να
θεωρείται δεδομένο πως η
ΕΚΤ θα παρέμβει για να
αντιμετωπίσει τα
δημοσιονομικά προβλήματα
της Γαλλίας.
Επιστρέφουν οι «bond
vigilantes»
Στο επίκεντρο βρίσκεται
πλέον και ο ρόλος των
λεγόμενων «bond
vigilantes».
Πρόκειται για επενδυτές
που απαιτούν υψηλότερη
αποζημίωση όταν θεωρούν
ότι μια κυβέρνηση δεν
εφαρμόζει επαρκή
δημοσιονομική πειθαρχία
ή ότι η οικονομική της
πολιτική αυξάνει τους
κινδύνους για το χρέος.
Με απλά λόγια, οι
επενδυτές «τιμωρούν» το
αυξημένο δημοσιονομικό
ρίσκο απαιτώντας
υψηλότερες αποδόσεις.
Η προσωρινή υποχώρηση
των τιμών του πετρελαίου
θα μπορούσε να προσφέρει
κάποια ανακούφιση στον
πληθωρισμό και στις
αγορές ομολόγων.
Ωστόσο, η ING
υποστηρίζει ότι η
ουσιαστική και διαρκής
αποκλιμάκωση των
μακροπρόθεσμων επιτοκίων
απαιτεί βαθύτερες
αλλαγές: είτε σημαντική
βελτίωση στη
δημοσιονομική πορεία των
κυβερνήσεων είτε
υψηλότερη και πιο
διατηρήσιμη οικονομική
ανάπτυξη.
Το μεγάλο στοίχημα για
τις αγορές
Η σημερινή αναταραχή
στην αγορά ομολόγων δεν
αφορά έναν μόνο
παράγοντα.
Πληθωρισμός, ενέργεια,
υψηλότερα επιτόκια,
τεράστιες επενδύσεις
στην AI
και αυξανόμενο δημόσιο
χρέος συνδυάζονται και
δημιουργούν ένα νέο
περιβάλλον για το
παγκόσμιο κόστος
κεφαλαίου.
Το 10ετές αμερικανικό
στο 5,34% αποτελεί πλέον
ένα πολύ υψηλότερο
σημείο αναφοράς για
ολόκληρο το
χρηματοπιστωτικό
σύστημα.
Όσο οι αποδόσεις
παραμένουν σε αυτά τα
επίπεδα, τόσο αυξάνεται
η πίεση σε μετοχές,
εταιρικά ομόλογα,
ακίνητα, νοικοκυριά και
κρατικούς
προϋπολογισμούς.
Και εάν οι κυβερνήσεις
δεν πείσουν τις αγορές
ότι μπορούν να
περιορίσουν τη δυναμική
του χρέους και του
πληθωρισμού, οι «bond
vigilantes»
είναι πιθανό να
παραμείνουν σε
επιφυλακή.

|

