|
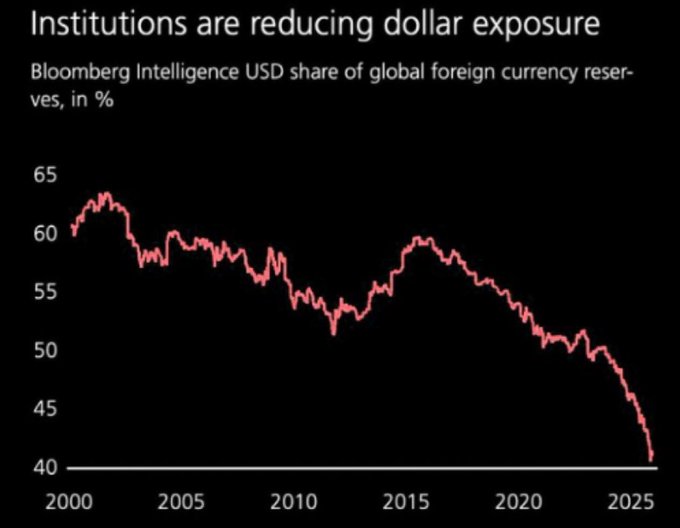
Στις αρχές της δεκαετίας
του 2000, το δολάριο
αποτελούσε με διαφορά το
σημαντικότερο νόμισμα
στα αποθεματικά των
κεντρικών τραπεζών. Για
πολλά χρόνια η συμμετοχή
του κινούνταν γύρω ή
πάνω από το 60%. Στη
συνέχεια, όμως, ξεκίνησε
μια μακρά περίοδος
σταδιακής υποχώρησης.
Υπήρξαν φυσικά
διακυμάνσεις. Μετά την
πτώση της δεκαετίας του
2000, το δολάριο
ενισχύθηκε ξανά στα μέσα
της δεκαετίας του 2010,
προσεγγίζοντας και πάλι
το 60%. Από εκεί και
μετά, ωστόσο, ακολούθησε
μια νέα καθοδική πορεία,
η οποία έγινε ιδιαίτερα
έντονη μετά το 2020.
Η
εξέλιξη αυτή έχει
οδηγήσει στην ενίσχυση
της συζήτησης γύρω από
την αποδολαριοποίηση. Ο
όρος χρησιμοποιείται
συχνά για να περιγράψει
τη μείωση της εξάρτησης
από το αμερικανικό
νόμισμα, όμως χρειάζεται
προσοχή. Η μείωση του
ποσοστού του δολαρίου
στα συναλλαγματικά
αποθέματα δεν σημαίνει
αυτομάτως ότι το δολάριο
παύει να αποτελεί το
κυρίαρχο νόμισμα του
παγκόσμιου
χρηματοπιστωτικού
συστήματος.
Στην πραγματικότητα, τα
διαθέσιμα στοιχεία
δείχνουν ότι το δολάριο
εξακολουθεί να έχει
εξαιρετικά ισχυρή
παρουσία στις διεθνείς
αγορές. Σύμφωνα με την
Τράπεζα Διεθνών
Διακανονισμών, τον
Απρίλιο του 2025 το
δολάριο βρισκόταν στη
μία πλευρά περίπου του
89% όλων των συναλλαγών
συναλλάγματος
παγκοσμίως. Η ημερήσια
αξία των συναλλαγών στην
παγκόσμια αγορά
συναλλάγματος είχε
φτάσει περίπου τα 9,6
τρισεκατομμύρια δολάρια.
Αυτό δείχνει ότι η θέση
του δολαρίου στις
διεθνείς συναλλαγές
παραμένει εξαιρετικά
ισχυρή.
Επομένως, αυτό που
παρατηρείται δεν είναι
απαραίτητα η
αντικατάσταση του
δολαρίου από ένα άλλο
νόμισμα. Περισσότερο
μοιάζει με μια σταδιακή
μετάβαση από ένα
ιδιαίτερα συγκεντρωμένο
σύστημα σε ένα πιο
διαφοροποιημένο σύστημα.
Ένας από τους βασικούς
λόγους πίσω από αυτή την
εξέλιξη είναι η
προσπάθεια των κεντρικών
τραπεζών να περιορίσουν
τον κίνδυνο
συγκέντρωσης. Όταν ένα
πολύ μεγάλο μέρος των
συναλλαγματικών
αποθεμάτων βρίσκεται σε
ένα μόνο νόμισμα, οι
διαχειριστές των
αποθεματικών εκτίθενται
περισσότερο στις
μεταβολές της αξίας του
συγκεκριμένου
νομίσματος, στις
αποφάσεις της
αντίστοιχης κεντρικής
τράπεζας και στις
εξελίξεις της
συγκεκριμένης
οικονομίας.
Η
διαφοροποίηση επιτρέπει
στις κεντρικές τράπεζες
να κατανέμουν τον
κίνδυνο σε περισσότερα
assets και νομίσματα. Το
γεγονός ότι το δολάριο
χάνει μέρος του ποσοστού
του δεν σημαίνει
απαραίτητα ότι όλα αυτά
τα κεφάλαια μεταφέρονται
στο ευρώ ή στο κινεζικό
γουάν. Ένα μέρος μπορεί
να κατευθύνεται σε άλλα
νομίσματα, ενώ τα
τελευταία χρόνια έχει
αυξηθεί σημαντικά και η
ζήτηση για χρυσό.
Ο
χρυσός αποτελεί ίσως ένα
από τα πιο
χαρακτηριστικά στοιχεία
της νέας τάσης. Οι
κεντρικές τράπεζες έχουν
αυξήσει σημαντικά τις
αγορές τους τα τελευταία
χρόνια. Σύμφωνα με το
World Gold Council, οι
καθαρές αγορές χρυσού
από κεντρικές τράπεζες
και άλλους επίσημους
φορείς έφτασαν τους 863
τόνους το 2025. Αν και
το ποσό ήταν χαμηλότερο
από τα επίπεδα των τριών
προηγούμενων ετών,
παρέμεινε πολύ υψηλότερο
από τον μέσο όρο της
περιόδου 2010–2021.
Η
στροφή προς τον χρυσό
έχει ιδιαίτερη σημασία,
καθώς πρόκειται για ένα
asset που δεν αποτελεί
υποχρέωση κάποιας άλλης
κυβέρνησης. Σε ένα
περιβάλλον αυξημένων
γεωπολιτικών εντάσεων,
αυτό μπορεί να αποκτά
μεγαλύτερη σημασία για
τους διαχειριστές των
συναλλαγματικών
αποθεμάτων.
Οι
γεωπολιτικές εξελίξεις
έχουν πράγματι επηρεάσει
τη συζήτηση. Μετά τη
ρωσική εισβολή στην
Ουκρανία το 2022,
σημαντικό μέρος των
ρωσικών συναλλαγματικών
αποθεμάτων που
βρίσκονταν σε δυτικές
δικαιοδοσίες δεσμεύτηκε.
Το γεγονός αυτό
αποτέλεσε σημείο καμπής
στη συζήτηση για τον
γεωπολιτικό κίνδυνο που
συνδέεται με τα κρατικά
συναλλαγματικά
αποθέματα.
Για
τις κεντρικές τράπεζες,
το ερώτημα πλέον δεν
αφορά μόνο την απόδοση
και τη ρευστότητα ενός
asset. Αφορά επίσης το
πόσο εκτεθειμένα είναι
τα αποθεματικά τους σε
γεωπολιτικές εξελίξεις,
κυρώσεις, εμπορικές
συγκρούσεις και πιθανές
αλλαγές στις διεθνείς
σχέσεις.
Την
ίδια στιγμή, η άνοδος
της Κίνας έχει
δημιουργήσει ένα δεύτερο
σημαντικό ερώτημα:
μπορεί το κινεζικό γουάν
να αποτελέσει πραγματικό
αντίπαλο του δολαρίου;
Τα
μέχρι σήμερα δεδομένα
δεν δείχνουν ότι αυτό
έχει συμβεί. Το κινεζικό
renminbi εξακολουθεί να
αντιπροσωπεύει ένα
σχετικά μικρό ποσοστό
των παγκόσμιων
συναλλαγματικών
αποθεμάτων. Σύμφωνα με
τα στοιχεία του Διεθνούς
Νομισματικού Ταμείου, το
μερίδιό του βρισκόταν
περίπου στο 2% το πρώτο
τρίμηνο του 2026, ενώ το
δολάριο εξακολουθούσε να
αντιπροσωπεύει
περισσότερο από το μισό
των κατανεμημένων
παγκόσμιων
συναλλαγματικών
αποθεμάτων.
Αυτό είναι ένα σημαντικό
στοιχείο για την
κατανόηση της σημερινής
κατάστασης. Η
αποδολαριοποίηση δεν
φαίνεται να είναι μια
απλή ιστορία όπου το
δολάριο χάνει τη θέση
του και το γουάν την
καταλαμβάνει. Είναι πολύ
πιο σύνθετη διαδικασία.
Οι κεντρικές τράπεζες
φαίνεται να
διαφοροποιούν τα
αποθεματικά τους προς
μια σειρά διαφορετικών
assets, αντί να
μεταφέρουν μαζικά τα
κεφάλαιά τους από το
δολάριο σε ένα
συγκεκριμένο εναλλακτικό
νόμισμα.
Υπάρχει επίσης ένα
σημαντικό μεθοδολογικό
ζήτημα που πρέπει να
λαμβάνεται υπόψη όταν
χρησιμοποιείται το
συγκεκριμένο διάγραμμα.
Η σειρά της Bloomberg
Intelligence που
παρουσιάζεται στην
εικόνα δεν είναι
ταυτόσημη με τη σειρά
COFER του ΔΝΤ. Τα
στοιχεία του ΔΝΤ για το
πρώτο τρίμηνο του 2026
δείχνουν μερίδιο περίπου
57,1% για το δολάριο στα
παγκόσμια συναλλαγματικά
αποθέματα. Επομένως, το
ποσοστό περίπου 40% που
εμφανίζεται στο
διάγραμμα δεν πρέπει να
παρουσιάζεται ως το
επίσημο ποσοστό του ΔΝΤ.
Πρόκειται για
διαφορετική σειρά και
διαφορετική μεθοδολογία.
Η
διαφορά αυτή δεν αναιρεί
τη βασική τάση που
αναδεικνύει το γράφημα.
Αντίθετα, υπογραμμίζει
πόσο σημαντικό είναι να
γνωρίζουμε ακριβώς τι
μετρά κάθε στατιστική
σειρά πριν εξαχθούν
συμπεράσματα.
Το
μεγάλο ερώτημα,
επομένως, δεν είναι εάν
το δολάριο θα
εξαφανιστεί από το
διεθνές σύστημα. Τα
σημερινά δεδομένα δεν
δείχνουν κάτι τέτοιο. Το
πιο ουσιαστικό ερώτημα
είναι εάν το παγκόσμιο
χρηματοπιστωτικό σύστημα
οδηγείται σε μια
κατάσταση όπου το
δολάριο θα συνεχίσει να
είναι το σημαντικότερο
διεθνές νόμισμα, αλλά θα
κατέχει μικρότερο
σχετικό βάρος από ό,τι
στο παρελθόν.
Αυτό θα μπορούσε να
είναι και το πιο
ρεαλιστικό σενάριο που
περιγράφει η σημερινή
εικόνα. Το δολάριο
διαθέτει τεράστιο
πλεονέκτημα λόγω του
βάθους και της
ρευστότητας των
αμερικανικών
χρηματοπιστωτικών
αγορών, της μεγάλης
διεθνούς χρήσης του και
της ήδη υπάρχουσας
υποδομής του παγκόσμιου
χρηματοπιστωτικού
συστήματος.
Η
θέση του δολαρίου,
επομένως, δεν εξαρτάται
μόνο από το πόσο το
προτιμούν οι κεντρικές
τράπεζες ως αποθεματικό
νόμισμα. Εξαρτάται από
ένα πολύ μεγαλύτερο
οικοσύστημα που
περιλαμβάνει τις
διεθνείς εμπορικές
συναλλαγές, τις αγορές
ομολόγων, το διεθνές
τραπεζικό σύστημα, τις
αγορές συναλλάγματος και
τη χρηματοδότηση
επιχειρήσεων και κρατών.
Το
διάγραμμα της Bloomberg
Intelligence είναι
συνεπώς περισσότερο ένα
σήμα αλλαγής παρά μια
απόδειξη κατάρρευσης.
Δείχνει ότι η θέση του
δολαρίου στα αποθεματικά
έχει μειωθεί σημαντικά
σε σχέση με τις αρχές
του αιώνα και ότι οι
κεντρικές τράπεζες
φαίνεται να επιδιώκουν
μεγαλύτερη
διαφοροποίηση.
Το
ερώτημα που θα
απασχολήσει τα επόμενα
χρόνια δεν είναι απλώς
εάν το δολάριο θα
παραμείνει στην κορυφή.
Είναι πόσο διαφορετικός
θα είναι ο κόσμος στον
οποίο θα λειτουργεί.
Ένας κόσμος με
μεγαλύτερη χρήση χρυσού,
περισσότερα νομίσματα
στα αποθεματικά και
αυξημένη προσπάθεια
περιορισμού της
εξάρτησης από ένα και
μόνο χρηματοπιστωτικό
κέντρο.
Η
εποχή του δολαρίου, με
βάση τα σημερινά
δεδομένα, δεν έχει
τελειώσει. Αυτό που
φαίνεται να αλλάζει
είναι ο βαθμός της
κυριαρχίας του. Και αυτή
η διαφορά είναι κρίσιμη
για την κατανόηση της
επόμενης φάσης του
παγκόσμιου νομισματικού
συστήματος.
|