|
Η επιστροφή στις
ανεπτυγμένες αγορές
Από τις 21 Σεπτεμβρίου
2026, οι FTSE
Russell,
S&P
Dow
Jones
Indices
και STOXX
κατατάσσουν την Ελλάδα
στις ανεπτυγμένες
αγορές, δέκα χρόνια μετά
την υποβάθμισή της από
τη FTSE
Russell.
Η αντίστοιχη απόφαση της
MSCI
αναμένεται να τεθεί σε
ισχύ στις 31 Μαΐου 2027.
Η αλλαγή κατηγορίας
διευρύνει το πεδίο
αναφοράς της ελληνικής
αγοράς για διεθνείς
επενδυτές που
τοποθετούνται με βάση
δείκτες ανεπτυγμένων
αγορών. Ωστόσο, η
επίδρασή της στις
πραγματικές εισροές
εξαρτάται από τις
αποφάσεις των
διαχειριστών κεφαλαίων,
τη στάθμιση των
ελληνικών μετοχών στους
νέους δείκτες και τις
γενικότερες συνθήκες
στις διεθνείς αγορές.
Η άνοδος των μετοχών
είχε προηγηθεί
Τα ελληνικά
χρηματιστηριακά μεγέθη
είχαν ήδη ενισχυθεί
σημαντικά πριν από την
επίσημη εφαρμογή της
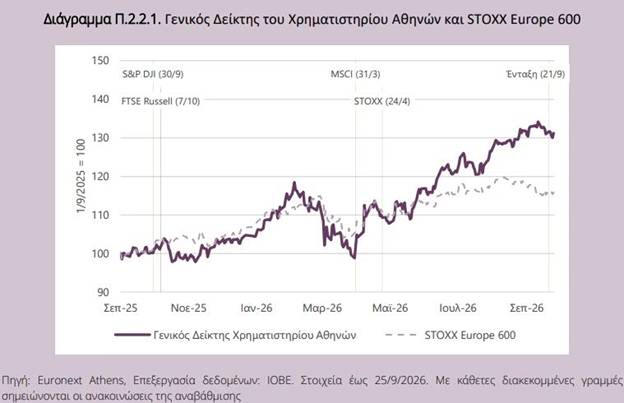
αναβάθμισης. Από την 1η
Σεπτεμβρίου 2025 έως τις
21 Σεπτεμβρίου 2026, ο
Γενικός Δείκτης του
Χρηματιστηρίου Αθηνών
σημείωσε άνοδο 31,7%,
έναντι 16,4% για τον
STOXX
Europe
600.
Σύμφωνα με το ΙΟΒΕ, η
υπεραπόδοση της
ελληνικής αγοράς έναντι
της ευρωπαϊκής δεν
συγκεντρώθηκε στις
ημέρες των ανακοινώσεων,
αλλά διαμορφώθηκε
σταδιακά, κυρίως από τον
Μάιο του 2026 και μετά.
Στο τριήμερο γύρω από
τις ανακοινώσεις των
S&P
Dow
Jones
Indices,
FTSE
Russell
και STOXX,
η σχετική απόδοση του
Γενικού Δείκτη έναντι
του STOXX
Europe
600 δεν ξεπέρασε τη μία
ποσοστιαία μονάδα. Γύρω
από την ανακοίνωση της
MSCI
στις 31 Μαρτίου, η
διαφορά ήταν περίπου
τρεις ποσοστιαίες
μονάδες υψηλότερη.
Τα στοιχεία υποδηλώνουν
ότι η προσδοκία της
αναβάθμισης είχε ήδη
ενσωματωθεί σε σημαντικό
βαθμό στις αποτιμήσεις,
χωρίς αυτό να σημαίνει
ότι η νέα κατηγορία δεν
μπορεί να επηρεάσει τη
μελλοντική ζήτηση για
ελληνικές μετοχές.
Τα 4,26 δισ. ευρώ
συναλλαγών και η
πραγματική εικόνα των
εισροών
Η πιο εντυπωσιακή
ένδειξη της
αναδιάρθρωσης των
χαρτοφυλακίων
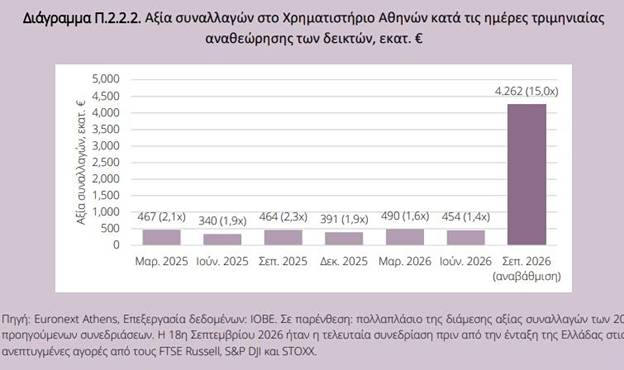
καταγράφηκε στις 18
Σεπτεμβρίου 2026, την
τελευταία συνεδρίαση
πριν από την ένταξη στις
ανεπτυγμένες αγορές.
Η συνολική αξία
συναλλαγών στο
Χρηματιστήριο Αθηνών
ανήλθε σε ιστορικό υψηλό
4,26 δισ. ευρώ.
Πρόκειται για μέγεθος
περίπου 15 φορές
μεγαλύτερο από τη
διάμεση ημερήσια αξία
συναλλαγών των
προηγούμενων 20
συνεδριάσεων, ενώ
αντιστοιχούσε περίπου
στο 2% της συνολικής
κεφαλαιοποίησης της
αγοράς.
Για λόγους σύγκρισης,
στις υπόλοιπες
τριμηνιαίες αναθεωρήσεις
δεικτών από τον Μάρτιο
του 2025, ο αντίστοιχος
λόγος κυμάνθηκε μεταξύ
1,4 και 2,3 φορές. Με
βάση αυτή τη σύγκριση,
το ΙΟΒΕ εκτιμά ότι
περίπου 3,7 δισ. ευρώ
από τον τζίρο της
συγκεκριμένης
συνεδρίασης συνδέονται
με την αναβάθμιση.
Την επόμενη ημέρα, η
συναλλακτική
δραστηριότητα επέστρεψε
σε πιο συνηθισμένα
επίπεδα. Η εξέλιξη αυτή
ενισχύει την εκτίμηση
ότι το μεγαλύτερο μέρος
του έκτακτου τζίρου
αφορούσε ανακατανομή
θέσεων μεταξύ θεσμικών
επενδυτών που ακολουθούν
δείκτες αναδυόμενων
αγορών και εκείνων που
παρακολουθούν δείκτες
ανεπτυγμένων αγορών.
Με άλλα λόγια, ο υψηλός
τζίρος δεν ισοδυναμεί με
ισόποση καθαρή εισροή
νέων κεφαλαίων στην
ελληνική αγορά. Σε
μεγάλο βαθμό, αντανακλά
την αλλαγή ιδιοκτησίας
μετοχών στο πλαίσιο της
αναδιάρθρωσης των
χαρτοφυλακίων.
Η κεφαλαιοποίηση
πλησιάζει τα επίπεδα του
2007
Η μακροχρόνια πορεία της
χρηματιστηριακής
κεφαλαιοποίησης
αποτυπώνει την έκταση
της ανάκαμψης της
ελληνικής αγοράς μετά
την κρίση χρέους.
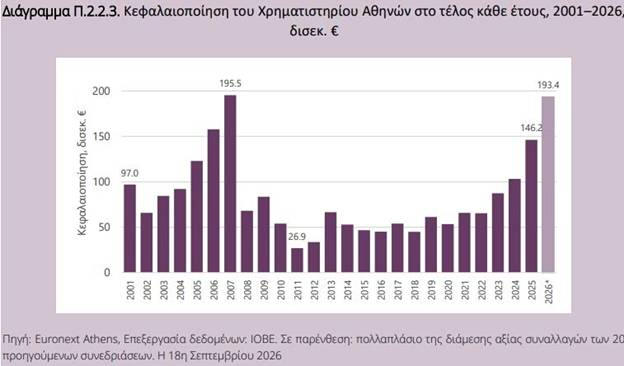
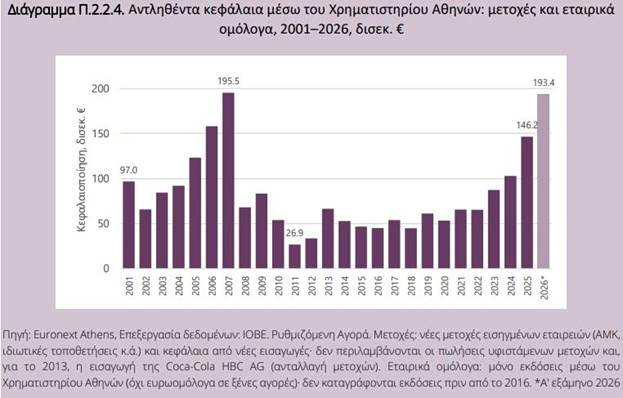
Στα τέλη του 2007, η
συνολική κεφαλαιοποίηση
ανερχόταν σε 195,5 δισ.
ευρώ. Το 2011 είχε
υποχωρήσει στα 26,9 δισ.
ευρώ, ενώ παρέμεινε κάτω
από τα 70 δισ. ευρώ έως
το 2022.
Η ανάκαμψη επιταχύνθηκε
από το 2023, χρονιά κατά
την οποία η Ελλάδα
ανέκτησε την επενδυτική
βαθμίδα. Στα τέλη του
2025, η κεφαλαιοποίηση
είχε φτάσει τα 146,2
δισ. ευρώ, ενώ στα τέλη
Αυγούστου 2026
διαμορφώθηκε στα 193,4
δισ. ευρώ,
προσεγγίζοντας τα προ
κρίσης επίπεδα.
Η εξέλιξη αυτή
καταδεικνύει ότι η
ενίσχυση της αγοράς δεν
αποτελεί αποκλειστικά
αποτέλεσμα της πρόσφατης
αναβάθμισης, αλλά
εντάσσεται σε μια
ευρύτερη διαδικασία
αποκατάστασης της
εμπιστοσύνης προς την
ελληνική οικονομία και
τις εισηγμένες
επιχειρήσεις.
Περιορισμένη άντληση
κεφαλαίων την τελευταία
δεκαετία
Παρά την άνοδο των
αποτιμήσεων, η άντληση
νέων κεφαλαίων μέσω του
Χρηματιστηρίου παρέμεινε
σχετικά περιορισμένη
κατά το μεγαλύτερο μέρος
της τελευταίας
δεκαετίας.
Μετά τις τραπεζικές
ανακεφαλαιοποιήσεις της
περιόδου 2013–2015, οι
οποίες μόνο το 2013
απέφεραν 29,8 δισ. ευρώ,
τα κεφάλαια που
αντλήθηκαν ετησίως την
περίοδο 2016–2025
κυμάνθηκαν μεταξύ 0,1
και 2,5 δισ. ευρώ.
Εξαίρεση αποτέλεσε το
2021, όταν το συνολικό
ποσό έφτασε τα 7,8 δισ.
ευρώ.
Η εικόνα αυτή
αναδεικνύει μια βασική
διαφορά ανάμεσα στην
άνοδο της
χρηματιστηριακής αξίας
των εταιρειών και στη
δυνατότητα της αγοράς να
χρηματοδοτεί νέες
επενδύσεις μέσω αυξήσεων
κεφαλαίου και εκδόσεων
τίτλων.
Η αύξηση της
κεφαλαιοποίησης ενισχύει
την αξία των υφιστάμενων
συμμετοχών, αλλά δεν
συνεπάγεται αυτομάτως
ότι αντίστοιχα κεφάλαια
κατευθύνονται στις ίδιες
τις επιχειρήσεις για την
υλοποίηση επενδυτικών
σχεδίων.
Τα εταιρικά ομόλογα
αποκτούν μεγαλύτερο ρόλο
Τα εταιρικά ομόλογα
αποτελούν πλέον
σημαντική πηγή
χρηματοδότησης μέσω του
Χρηματιστηρίου Αθηνών.
Το 2025, οι σχετικές
εκδόσεις ανήλθαν σε 1,4
δισ. ευρώ, ξεπερνώντας
τα 1,1 δισ. ευρώ που
αντλήθηκαν μέσω εκδόσεων
μετοχών.
Τα στοιχεία αφορούν τις
εκδόσεις εταιρικών
ομολόγων μέσω του
Χρηματιστηρίου Αθηνών
και δεν περιλαμβάνουν
ομόλογα που εκδίδονται
από ελληνικές
επιχειρήσεις στις
διεθνείς αγορές.
Ιδιαίτερα ισχυρή ήταν η
δραστηριότητα κατά το
πρώτο εξάμηνο του 2026,
όταν τα συνολικά
αντληθέντα κεφάλαια
έφτασαν τα 6,1 δισ.
ευρώ. Από αυτά, τα 5,4
δισ. ευρώ προήλθαν από
αυξήσεις μετοχικού
κεφαλαίου.
Καθοριστική ήταν η
αύξηση κεφαλαίου της
ΔΕΗ, ύψους 4,25 δισ.
ευρώ, η οποία αποτέλεσε
τη μεγαλύτερη μη
τραπεζική αύξηση
μετοχικού κεφαλαίου των
τελευταίων 20 ετών.
Εάν εξαιρεθεί η
συγκεκριμένη συναλλαγή,
οι αυξήσεις κεφαλαίου
του πρώτου εξαμήνου
ανέρχονται σε περίπου
1,15 δισ. ευρώ, ποσό που
προσεγγίζει το σύνολο
των 1,1 δισ. ευρώ που
αντλήθηκαν μέσω εκδόσεων
μετοχών κατά το 2025.
Η μείωση του πιστωτικού
κινδύνου και το κόστος
χρηματοδότησης
Σημαντική βελτίωση
καταγράφεται και στο
κόστος με το οποίο οι
ελληνικές συστημικές
τράπεζες αντλούν νέα
κεφάλαια από τις
διεθνείς αγορές. Η
εξέλιξη αυτή
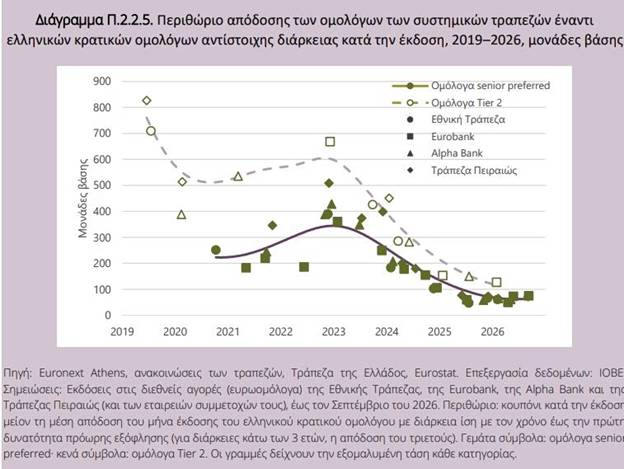
αποτυπώνεται στα
περιθώρια απόδοσης των
τραπεζικών ομολόγων
έναντι ελληνικών
κρατικών τίτλων
αντίστοιχης διάρκειας.
Για τα ομόλογα υψηλής
εξοφλητικής
προτεραιότητας (senior
preferred),
το μέσο περιθώριο
διαμορφώθηκε περίπου
στις 250 μονάδες βάσης
την περίοδο 2020–2021
και αυξήθηκε στις
350–380 μονάδες βάσης
κατά την περίοδο
2022–2023, όταν
ενισχύθηκαν τα επιτόκια
και οι πιέσεις στις
αγορές. Στη συνέχεια,
υποχώρησε περίπου στις
65 μονάδες βάσης το
2025–2026.
Παρόμοια ήταν η πορεία
των ομολόγων μειωμένης
εξοφλητικής
προτεραιότητας (Tier
2), τα οποία
ενσωματώνουν υψηλότερο
κίνδυνο. Το περιθώριό
τους μειώθηκε από
περίπου 770 μονάδες
βάσης το 2019 σε 130–150
μονάδες βάσης κατά την
περίοδο 2025–2026.
Η σύγκλιση είχε
ξεκινήσει ήδη από το
2023, όταν η Ελλάδα
ανέκτησε την επενδυτική
βαθμίδα, και είχε σε
μεγάλο βαθμό ολοκληρωθεί
πριν από τις αποφάσεις
για την αναβάθμιση του
Χρηματιστηρίου Αθηνών.
Ανάλογη βελτίωση
εμφανίζει και το
ελληνικό κρατικό χρέος.
Το περιθώριο απόδοσης
του ελληνικού δεκαετούς
ομολόγου έναντι του
αντίστοιχου γερμανικού
υποχώρησε από 157
μονάδες βάσης κατά μέσο
όρο το 2023 σε 70
μονάδες βάσης την
περίοδο
Ιανουαρίου–Αυγούστου
2026.
Η μείωση του κόστους
χρηματοδότησης
αποτυπώνει τη σταδιακή
υποχώρηση του πιστωτικού
κινδύνου που αποδίδουν
οι αγορές στο Ελληνικό
Δημόσιο, στις τράπεζες
και στις μεγάλες
ελληνικές επιχειρήσεις.
Πρόκειται για μια
διαδικασία που είχε ήδη
προχωρήσει σημαντικά
πριν από την αλλαγή
κατηγορίας της ελληνικής
χρηματιστηριακής αγοράς.
Η ρευστότητα ενισχύεται
σταθερά από το 2022
Η βελτίωση της ελληνικής
αγοράς αποτυπώνεται και
στη συναλλακτική
δραστηριότητα. Η
κεφαλαιοποίηση αυξήθηκε
από 65,5 δισ. ευρώ στα
τέλη του 2022 σε 193,4
δισ. ευρώ στα τέλη
Αυγούστου 2026.
Παράλληλα, η μέση
ημερήσια αξία συναλλαγών
αυξήθηκε από 74 εκατ.
ευρώ το 2022 σε 219
εκατ. ευρώ το 2025 και
σε 343 εκατ. ευρώ κατά
το πρώτο εξάμηνο του
2026.
Την ίδια περίοδο, τα
κεφάλαια που αντλήθηκαν
μέσω του Χρηματιστηρίου
αυξήθηκαν από 1 δισ.
ευρώ το 2022 σε 2,5 δισ.
ευρώ το 2025 και σε 6,1
δισ. ευρώ το πρώτο
εξάμηνο του 2026. Το
τελευταίο μέγεθος,
ωστόσο, επηρεάζεται
καθοριστικά από τη
μεγάλη αύξηση κεφαλαίου
της ΔΕΗ.
Συνολικά, τα στοιχεία
του ΙΟΒΕ καταγράφουν μια
αγορά που έχει ενισχύσει
σημαντικά το μέγεθος, τη
ρευστότητα και τις
δυνατότητες
χρηματοδότησής της. Η
εξέλιξη αυτή συνδέεται
με τη βελτίωση των
οικονομικών συνθηκών,
την ανάκτηση της
επενδυτικής βαθμίδας και
τη μείωση του πιστωτικού
κινδύνου.
Τι θα καθορίσει την
επόμενη ημέρα
Η επιστροφή στις
ανεπτυγμένες αγορές
δημιουργεί νέες
προοπτικές για το
Χρηματιστήριο Αθηνών,
χωρίς να εγγυάται
αυτόματες ή μόνιμες
εισροές κεφαλαίων. Η
μελλοντική επίδραση θα
εξαρτηθεί από τη
στάθμιση των ελληνικών
μετοχών στους διεθνείς
δείκτες, τις αποφάσεις
των επενδυτικών
κεφαλαίων και, κυρίως,
την πορεία των
θεμελιωδών μεγεθών της
ελληνικής οικονομίας και
των εισηγμένων
εταιρειών.
Ιδιαίτερη σημασία θα
έχουν η εξέλιξη της
ημερήσιας αξίας
συναλλαγών, οι καθαρές
επενδυτικές ροές από το
εξωτερικό και η εφαρμογή
της αναβάθμισης από την
MSCI
στις 31 Μαΐου 2027.
Το βασικό συμπέρασμα της
μελέτης είναι ότι η
αναβάθμιση αποτελεί
περισσότερο την
επιβεβαίωση μιας
ευρύτερης διαδικασίας
ανάκαμψης παρά ένα
μεμονωμένο γεγονός που
μεταβάλλει άμεσα όλα τα
δεδομένα της αγοράς. Η
πραγματική πρόκληση για
το Χρηματιστήριο Αθηνών
είναι πλέον να
μετατρέψει τη θεσμική
αναβάθμιση σε
διατηρήσιμη ενίσχυση της
ρευστότητας, μεγαλύτερη
συμμετοχή διεθνών
επενδυτών και
ουσιαστικότερη
χρηματοδότηση των
ελληνικών επιχειρήσεων.
|