|
Η
γαλλική κρίση χρέους
επανέφερε την ανησυχία
στις αγορές ομολόγων
Σύμφωνα με την ανάλυση
της Deutsche
Bank,
ένας από τους βασικούς
παράγοντες που επηρέασαν
το επενδυτικό κλίμα στις
αρχές Οκτωβρίου ήταν η
Γαλλία. Οι ανησυχίες για
τη δημοσιονομική
κατάσταση της δεύτερης
μεγαλύτερης οικονομίας
της Ευρωζώνης προκάλεσαν
αναταράξεις στην αγορά
κρατικών ομολόγων, σε
μια περίοδο κατά την
οποία οι αποδόσεις των
διεθνών τίτλων
βρίσκονταν ήδη σε υψηλά
επίπεδα.
Η αρχική αποκλιμάκωση
των πιέσεων αποδείχθηκε
προσωρινή. Η αναζωπύρωση
της πολιτικής
αβεβαιότητας οδήγησε σε
νέα διεύρυνση της
διαφοράς απόδοσης μεταξύ
των γαλλικών και των
γερμανικών δεκαετών
ομολόγων. Στις 22
Οκτωβρίου, το
spread
έφτασε τις 174 μονάδες
βάσης, στο υψηλότερο
επίπεδο από τον Νοέμβριο
του 2011, όταν η
ευρωπαϊκή κρίση χρέους
βρισκόταν στην κορύφωσή
της.
Την ίδια στιγμή, η
απόδοση του γαλλικού
δεκαετούς τίτλου άγγιξε
το 5,07%, καταγράφοντας
το υψηλότερο επίπεδο από
το 2002. Οι εξελίξεις
αυτές δεν περιορίστηκαν
στη γαλλική αγορά, αλλά
επηρέασαν συνολικά το
ευρωπαϊκό
χρηματοπιστωτικό
περιβάλλον.
Οι αποδόσεις των
ιταλικών και ισπανικών
ομολόγων δέχθηκαν επίσης
πιέσεις, ενώ αρνητικά
επηρεάστηκαν οι
ευρωπαϊκές τραπεζικές
μετοχές και το κοινό
νόμισμα. Το ευρώ
υποχώρησε έναντι του
δολαρίου στα χαμηλότερα
επίπεδα από την άνοιξη
του 2025, κλείνοντας τον
Οκτώβριο στην περιοχή
των 1,1160 δολαρίων.
Ιδιαίτερα έντονη ήταν η
διόρθωση στον ευρωπαϊκό
τραπεζικό κλάδο. Ο
δείκτης EURO
STOXX
Banks
σημείωσε συνολική
μηνιαία απώλεια 11,4%,
καταγράφοντας τη
χειρότερη επίδοσή του
από το 2023. Η εξέλιξη
αυτή επιβάρυνε το κλίμα
στις ευρωπαϊκές
μετοχικές αγορές και
ενίσχυσε τη διάθεση
περιορισμού της έκθεσης
σε επενδύσεις υψηλότερου
κινδύνου.
Ενέργεια: Νέο κύμα
ανατιμήσεων λόγω
γεωπολιτικών κινδύνων
Ένας ακόμη σημαντικός
παράγοντας πίεσης ήταν η
απότομη άνοδος των
ενεργειακών τιμών. Οι
επιθέσεις των Χούθι κατά
της Σαουδικής Αραβίας,
σε συνδυασμό με τις
διαταραχές στη μεταφορά
φορτίων μέσω των Στενών
του Ορμούζ, ενίσχυσαν
τις ανησυχίες για την
ασφάλεια των ενεργειακών
προμηθειών.
Παράλληλα, οι αγορές
άρχισαν να ενσωματώνουν
υψηλότερο γεωπολιτικό
ασφάλιστρο κινδύνου στις
τιμές του πετρελαίου,
καθώς κυκλοφόρησαν
αναφορές για το
ενδεχόμενο επανάληψης
αμερικανικών
στρατιωτικών πληγμάτων
κατά του Ιράν μετά τις
ενδιάμεσες εκλογές της
3ης Νοεμβρίου.
Μέσα σε αυτό το
περιβάλλον, το
Brent
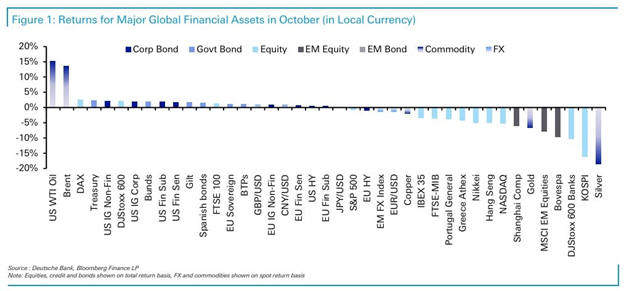
κατέγραψε άνοδο 13,6%
τον Οκτώβριο, κλείνοντας
στα 117,64 δολάρια ανά
βαρέλι, κοντά στο
υψηλότερο επίπεδο της
χρονιάς. Η αύξηση αυτή
ανέβασε τα συνολικά
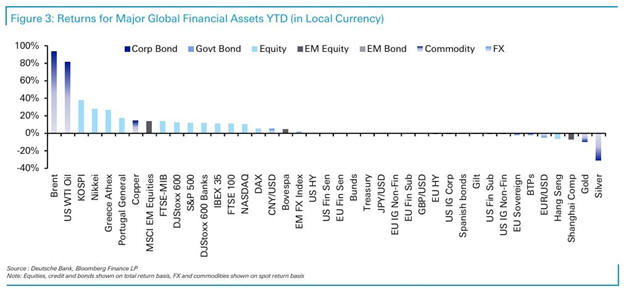
κέρδη του από την αρχή
του 2026 στο 93,3%.
Ακόμη πιο έντονη ήταν η
κίνηση στην ευρωπαϊκή
αγορά φυσικού αερίου. Τα
συμβόλαια μελλοντικής
εκπλήρωσης σημείωσαν
άνοδο 43,6%, φτάνοντας
τα 103,94 ευρώ ανά
μεγαβατώρα. Πρόκειται
για το υψηλότερο επίπεδο
από την ενεργειακή κρίση
του 2022, γεγονός που
αναζωπύρωσε τους φόβους
για νέες πιέσεις στο
κόστος ενέργειας και
στην ευρωπαϊκή
οικονομία.
Η
τεχνητή νοημοσύνη έγινε
η βασική πηγή
μεταβλητότητας
Καθώς προχωρούσε ο
μήνας, το ενδιαφέρον των
επενδυτών μετατοπίστηκε
σταδιακά από τη Γαλλία
και την ενέργεια προς
τον τεχνολογικό κλάδο
και ειδικότερα στις
αποτιμήσεις των
εταιρειών που συνδέονται
με την τεχνητή
νοημοσύνη.
Η αρχική αδυναμία στις
μετοχές των εταιρειών
ημιαγωγών εξελίχθηκε σε
ευρύτερη αμφισβήτηση της
επενδυτικής δυναμικής
γύρω από την AI.
Στο επίκεντρο βρέθηκε το
κατά πόσο οι τεράστιες
δαπάνες για την ανάπτυξη
υποδομών τεχνητής
νοημοσύνης, από τα
κέντρα δεδομένων έως
τους εξειδικευμένους
επεξεργαστές, θα
μπορέσουν να
μεταφραστούν σε
αντίστοιχα υψηλά έσοδα
και κέρδη.
Οι προβληματισμοί
εντάθηκαν προς το τέλος
Οκτωβρίου, όταν
ανακοινώθηκαν τα
αποτελέσματα μεγάλων
τεχνολογικών ομίλων. Οι
επενδυτές εξέτασαν με
μεγαλύτερη αυστηρότητα
τα επενδυτικά
προγράμματα των
hyperscalers,
δηλαδή των μεγάλων
εταιρειών που
αναπτύσσουν και
λειτουργούν υποδομές
υπολογιστικού νέφους και
τεχνητής νοημοσύνης.
Ενδεικτική της έντασης
των αντιδράσεων ήταν η
πορεία της
Alphabet.
Μετά την ανακοίνωση των
οικονομικών
αποτελεσμάτων της, η
μετοχή της υποχώρησε
κατά 12,64%,
σημειώνοντας τη
μεγαλύτερη ημερήσια
πτώση στην ιστορία της.
Οι πιέσεις εξαπλώθηκαν
γρήγορα σε ολόκληρη την
αλυσίδα του τεχνολογικού
κλάδου. Ο δείκτης
ημιαγωγών
Philadelphia
Semiconductor
Index
έχασε 19% από τις 6
Οκτωβρίου έως το τέλος
του μήνα, αποτυπώνοντας
την ένταση των
ρευστοποιήσεων στις
εταιρείες που βρίσκονται
στην καρδιά της
επενδυτικής έκρηξης της
τεχνητής νοημοσύνης.
Στη Wall
Street,
ο Nasdaq
κατέγραψε συνολική
μηνιαία πτώση 5,3%, τη
χειρότερη από τον Μάρτιο
του 2025. Σημαντική
συμβολή στην υποχώρηση
είχαν οι μετοχές της
Intel,
με απώλειες 45%, και της
CoreWeave,
η οποία υποχώρησε κατά
37%.
Η αμφισβήτηση των
αποτιμήσεων γύρω από την
τεχνητή νοημοσύνη
επηρέασε και τις
ασιατικές αγορές. Ο
νοτιοκορεατικός δείκτης
KOSPI
υποχώρησε κατά 16,2%,
ενώ ο ιαπωνικός
Nikkei
έκλεισε τον μήνα με
απώλειες 5,2%.
Δεν
υποχώρησαν όλες οι
αγορές
Παρά την έντονη
αναταραχή στον
τεχνολογικό κλάδο και
τις πιέσεις σε επιμέρους
αγορές, η συνολική
εικόνα των διεθνών
χρηματιστηρίων δεν ήταν
ομοιόμορφα αρνητική.
Ο αμερικανικός S&P
500 περιορίστηκε σε
απώλειες 0,9% τον
Οκτώβριο, εμφανίζοντας
μεγαλύτερη ανθεκτικότητα
σε σχέση με τον
Nasdaq,
ο οποίος επηρεάστηκε
πολύ περισσότερο από τη
διόρθωση των
τεχνολογικών μετοχών.
Αντίθετα, ο
πανευρωπαϊκός δείκτης
STOXX
600 κατέγραψε θετική
μηνιαία απόδοση 2%.
Για το Χρηματιστήριο
Αθηνών, η πτώση κατά
4,4% αποτελεί μια
σημαντική μηνιαία
διόρθωση, η οποία
εντάσσεται σε ένα
περιβάλλον διεθνούς
επαναξιολόγησης των
κινδύνων και περιορισμού
της επενδυτικής
διάθεσης. Ωστόσο, η
απόδοση 26,3% από την
αρχή του έτους διατηρεί
την ελληνική αγορά
ανάμεσα στις πέντε
αγορές με τις υψηλότερες
συνολικές επιδόσεις στο
δείγμα της
Deutsche
Bank.
Η αντίθεση ανάμεσα στις
μηνιαίες απώλειες και
στα ισχυρά κέρδη από τις
αρχές του 2026
αποτυπώνει ουσιαστικά τη
μέχρι σήμερα πορεία της
ελληνικής αγοράς: μια
χρονιά σημαντικής
ανόδου, η οποία πλέον
συνοδεύεται από
μεγαλύτερη μεταβλητότητα
και αυξημένη ευαισθησία
στις διεθνείς εξελίξεις.
|