|
Ιδιαίτερα εντυπωσιακή
ήταν η επιστροφή των
επενδυτών στη Βόρεια
Αμερική και την Ευρώπη.
Τα ETFs
της Βόρειας Αμερικής
προσέλκυσαν 7,7 δισ.
δολάρια τον Αύγουστο,
την τρίτη μεγαλύτερη
μηνιαία εισροή στην
ιστορία τους, ενώ στην
Ευρώπη οι εισροές
έφτασαν τα 7,9 δισ.
δολάρια, καταγράφοντας
ιστορικό ρεκόρ.
Η επενδυτική ζήτηση
είναι ο μεγάλος
καταλύτης
Η παγκόσμια ζήτηση για
χρυσό χωρίζεται
ουσιαστικά σε τέσσερις
μεγάλες κατηγορίες:
κοσμήματα, επενδύσεις,
κεντρικές τράπεζες και
τεχνολογία.
Από αυτές, η επενδυτική
ζήτηση είναι μακράν η
πιο ευμετάβλητη. Και
ακριβώς αυτή η
μεταβλητότητα είναι που
την καθιστά τόσο
σημαντική για την τιμή.
Όταν οι επενδυτές
αυξάνουν τις
τοποθετήσεις τους, η
ζήτηση ενισχύεται, η
τιμή ανεβαίνει και η
ίδια η άνοδος προσελκύει
ακόμη περισσότερα
κεφάλαια. Δημιουργείται
έτσι ένας
αυτοτροφοδοτούμενος
ανοδικός κύκλος.
Το αντίστροφο συμβαίνει
στις διορθώσεις: όταν οι
επενδυτές αποσύρονται, η
πτώση της τιμής μπορεί
να επιταχυνθεί και να
οδηγήσει σε ακόμη
μεγαλύτερες εκροές.
Γι' αυτό και η
συμπεριφορά των
ETFs
αποτελεί έναν από τους
καλύτερους διαθέσιμους
δείκτες για την
παρακολούθηση της
επενδυτικής ζήτησης σε
σχεδόν πραγματικό χρόνο.
Το World
Gold
Council
παρακολουθεί περισσότερα
από 100 ETFs
και αντίστοιχα
επενδυτικά προϊόντα που
κατέχουν φυσικό χρυσό.
Η μεγάλη διόρθωση δεν
προκάλεσε μαζική έξοδο
Το πιο ενδιαφέρον
στοιχείο, όμως,
βρίσκεται πίσω από την
πρόσφατη ανάκαμψη.
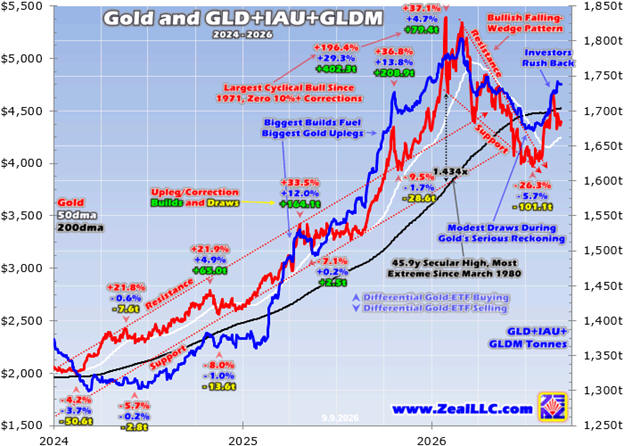
Η μεγάλη πτώση του
χρυσού μέσα στο 2026 δεν
συνοδεύτηκε από
αντίστοιχη κατάρρευση
των επενδυτικών θέσεων.
Οι επενδυτές πούλησαν,
αλλά σε πολύ μικρότερο
βαθμό από όσο θα
περίμενε κανείς μετά από
μια τόσο ισχυρή
διόρθωση.
Αυτό σημαίνει ότι μεγάλο
μέρος των επενδυτών δεν
εγκατέλειψε την αγορά.
Αντίθετα, διατήρησε τις
θέσεις του και άρχισε να
αυξάνει ξανά την έκθεση
στον χρυσό μόλις η
ανοδική τάση επανήλθε.
Ακριβώς αυτή η
συμπεριφορά είναι
ιδιαίτερα θετική.
Οι επενδυτές συνήθως δεν
λειτουργούν ως
contrarians.
Δεν αγοράζουν εύκολα
όταν ένα περιουσιακό
στοιχείο βρίσκεται σε
βαθιά διόρθωση και όλοι
φοβούνται. Πολύ
συχνότερα αγοράζουν όταν
η τάση έχει ήδη γυρίσει
ανοδικά και αρχίζει να
γίνεται εμφανής.
Έτσι, όσο περισσότερο
ανεβαίνει ο χρυσός, τόσο
ισχυρότερο γίνεται το
κίνητρο για νέες αγορές.
Τα ETFs
επιστρέφουν – και αυτό
αλλάζει την εικόνα
Η εικόνα του Αυγούστου
είναι χαρακτηριστική.
Οι παγκόσμιες
τοποθετήσεις σε
ETFs
χρυσού αυξήθηκαν κατά 18
δισ. δολάρια, ενώ οι
ποσότητες χρυσού στα
ETFs
αυξήθηκαν κατά 121
τόνους. Παράλληλα, οι
συνολικές τοποθετήσεις
σε ETFs
έχουν πλέον ξεπεράσει τα
ιστορικά επίπεδα του
παρελθόντος.
Αυτό έχει ιδιαίτερη
σημασία επειδή τα
ETFs
απευθύνονται σε
επενδυτές με πολύ
μεγαλύτερο χρονικό
ορίζοντα από τους
traders
της αγοράς συμβολαίων.
Ένας επενδυτής που
αγοράζει φυσικά
υποστηριζόμενο
ETF
ουσιαστικά αποκτά έκθεση
στον χρυσό χωρίς
μόχλευση. Μια διόρθωση
5% δεν τον αναγκάζει να
κλείσει τη θέση του.
Αντίθετα, ένας επενδυτής
που χρησιμοποιεί υψηλή
μόχλευση μέσω
futures
μπορεί να υποστεί
τεράστιες απώλειες από
μια σχετικά μικρή
αντίθετη κίνηση.
Για αυτόν τον λόγο, οι
ανοδικές κινήσεις που
στηρίζονται σε
πραγματικές επενδυτικές
εισροές είναι συνήθως
πιο σταθερές και
διατηρήσιμες από εκείνες
που βασίζονται
αποκλειστικά σε
κερδοσκοπικές θέσεις.
Ο χρυσός αποκτά ξανά
ισχυρό momentum
Η πρόσφατη συμπεριφορά
των επενδυτών δείχνει
ότι η αγορά βρίσκεται
ξανά σε φάση όπου το
momentum
αρχίζει να λειτουργεί
υπέρ του χρυσού.
Και αυτό είναι ιδιαίτερα
σημαντικό μετά τη μεγάλη
διόρθωση του πρώτου
μισού του έτους.
Η αγορά φαίνεται να έχει
περάσει από την
υπερβολική αισιοδοξία
στην απαξίωση και πλέον
από την απαξίωση στην
αναζήτηση νέων
ευκαιριών.
Την ίδια στιγμή, ο
χρυσός εξακολουθεί να
έχει ισχυρή στήριξη από
τις κεντρικές τράπεζες,
οι οποίες συνεχίζουν να
αυξάνουν τα αποθέματά
τους. Τον Ιούλιο οι
κεντρικές τράπεζες
αγόρασαν συνολικά
περίπου 23 τόνους
χρυσού, με την Κίνα να
προσθέτει 20 τόνους και
να συνεχίζει το σερί
αγορών της.
Άρα η αγορά δεν
εξαρτάται πλέον από έναν
μόνο καταλύτη. Η
επενδυτική ζήτηση
επιστρέφει, τα
ETFs
αυξάνουν τις ποσότητές
τους, οι κεντρικές
τράπεζες συνεχίζουν τις
αγορές και ο χρυσός
διατηρεί τη θέση του ως
εναλλακτικό περιουσιακό
στοιχείο απέναντι στις
μετοχές, τα ομόλογα και
το δολάριο.
Το μεγάλο περιθώριο
ανόδου
Ίσως το σημαντικότερο
στοιχείο για τη
μακροπρόθεσμη εικόνα
είναι ότι η συμμετοχή
του χρυσού στα
χαρτοφυλάκια των μεγάλων
επενδυτών παραμένει
σχετικά μικρή.
Αυτό σημαίνει ότι
υπάρχει ακόμη σημαντικό
περιθώριο για αύξηση των
τοποθετήσεων χωρίς να
απαιτείται κάποια ακραία
μεταβολή στη σύνθεση των
χαρτοφυλακίων.
Εάν η αβεβαιότητα στις
αγορές αυξηθεί, οι
αποδόσεις των κρατικών
ομολόγων παραμείνουν
υψηλές, οι γεωπολιτικές
εντάσεις συνεχιστούν ή η
Wall
Street
εισέλθει σε περίοδο
μεγάλης διόρθωσης, ο
χρυσός θα μπορούσε να
επωφεληθεί από μια νέα
σημαντική μεταφορά
κεφαλαίων.
Δεν είναι τυχαίο ότι
ακόμη και μετά την
πρόσφατη άνοδο, η
επενδυτική ζήτηση
παραμένει σε διαδικασία
ανασύνταξης και όχι σε
κατάσταση υπερβολής.
Το βασικό συμπέρασμα
Η μεγάλη διόρθωση του
χρυσού το 2026 μπορεί
τελικά να αποδειχθεί
περισσότερο ως μια
διαδικασία «εκτόνωσης»
της προηγούμενης
υπερβολής παρά ως το
τέλος του ανοδικού
κύκλου.
Το σημαντικότερο είναι
ότι οι επενδυτές δεν
εγκατέλειψαν μαζικά τον
χρυσό. Αντίθετα, μόλις η
τιμή άρχισε να
ανακάμπτει, επέστρεψαν
γρήγορα μέσω των
ETFs.
Αυτό δημιουργεί έναν
ιδιαίτερα ισχυρό
μηχανισμό: η
άνοδος προσελκύει
επενδυτές, οι επενδυτές
δημιουργούν νέες
εισροές, οι εισροές
ενισχύουν την τιμή και η
υψηλότερη τιμή
προσελκύει ακόμη
περισσότερα κεφάλαια.
Τα σημερινά δεδομένα
δείχνουν ότι αυτός ο
κύκλος έχει ήδη αρχίσει
να επανενεργοποιείται.
Και εφόσον η επιστροφή
των επενδυτών
συνεχιστεί, η πρόσφατη
ανάκαμψη του χρυσού
μπορεί να αποτελεί όχι
απλώς μια αντίδραση μετά
τη μεγάλη πτώση, αλλά
την αρχή ενός νέου
ισχυρού ανοδικού κύκλου.
Σήμερα, μάλιστα, η
εικόνα παραμένει
ιδιαίτερα ενδιαφέρουσα:
ακόμη και μετά τις
πρόσφατες διακυμάνσεις,
ο χρυσός εξακολουθεί να
προσελκύει κεφάλαια, ενώ
οι παγκόσμιες
τοποθετήσεις σε
ETFs
έχουν φθάσει σε ιστορικά
υψηλά.
|