|
Η υπομονή πληρώνει — και η
ιστορία των αγορών το αποδεικνύει με εντυπωσιακό τρόπο.
Τι θα γινόταν αν κάποιος είχε επενδύσει
1 δολάριο (όσο αξία και αν είχε αυτό τότε) στο
χρηματιστήριο το 1802 και δεν το είχε αγγίξει
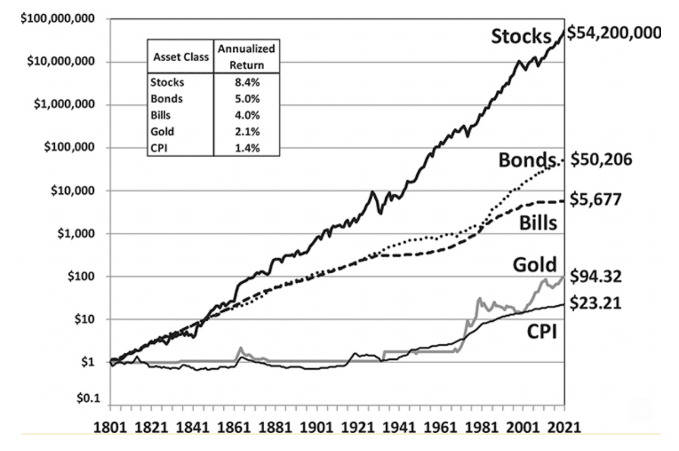
ποτέ ξανά; Το διάγραμμα δίνει μια εντυπωσιακή απάντηση: η
αρχική επένδυση θα είχε εξελιχθεί σε περίπου 54,2
εκατομμύρια δολάρια μέχρι το 2021.
Ο αριθμός αυτός μοιάζει σχεδόν απίστευτος.
Ωστόσο, πίσω από τα 54,2 εκατομμύρια δεν κρύβεται κάποιο
«μαγικό» επενδυτικό προϊόν ούτε μια σειρά από επιτυχημένες
προβλέψεις της αγοράς. Κρύβεται κάτι πολύ πιο απλό:
ο χρόνος, η ανατοκισμένη απόδοση και η συνέπεια.
Το διάγραμμα που αποκαλύπτει τη δύναμη του
χρόνου
Το γράφημα παρουσιάζει την εξέλιξη μιας
υποθετικής επένδυσης 1 δολαρίου από τις αρχές του 19ου αιώνα
έως το 2021, συγκρίνοντας διαφορετικές κατηγορίες
περιουσιακών στοιχείων: μετοχές, ομόλογα, έντοκα γραμμάτια,
χρυσό και τον δείκτη τιμών καταναλωτή (CPI).
Οι μέσες ετήσιες αποδόσεις που αναγράφονται
στο διάγραμμα είναι:
Μετοχές: 8,4%
Ομόλογα: 5,0%
Έντοκα
γραμμάτια: 4,0%
Χρυσός: 2,1%
CPI: 1,4%
Μια διαφορά μερικών ποσοστιαίων μονάδων
μπορεί να φαίνεται μικρή σε ορίζοντα ενός ή δύο ετών. Σε
διάστημα όμως μεγαλύτερο των δύο αιώνων, η διαφορά αυτή
μετατρέπεται σε τεράστια απόσταση.
Στο τέλος της περιόδου, το 1 δολάριο
εμφανίζεται να έχει γίνει περίπου 54,2
εκατομμύρια δολάρια στις μετοχές, ενώ
αντίστοιχα η αξία του είναι περίπου 50.206
δολάρια στα ομόλογα, 5.677 δολάρια
στα έντοκα γραμμάτια, 94,32 δολάρια
στον χρυσό και 23,21 δολάρια σύμφωνα
με τον CPI.
Η εικόνα είναι ξεκάθαρη: δεν
είναι μόνο το πόσο αποδίδει μια επένδυση, αλλά και για πόσο
χρονικό διάστημα παραμένει επενδεδυμένη.
Ο πραγματικός πρωταγωνιστής είναι ο
ανατοκισμός
Η μεγαλύτερη δύναμη που βλέπουμε στο
διάγραμμα είναι ο ανατοκισμός.
Όταν μια επένδυση αποδίδει, η απόδοση
προστίθεται στο αρχικό κεφάλαιο. Στη συνέχεια, η επόμενη
απόδοση υπολογίζεται πάνω σε ένα μεγαλύτερο ποσό. Με τον
τρόπο αυτό δημιουργείται ένας κύκλος στον οποίο τα κέρδη
αρχίζουν να παράγουν νέα κέρδη.
Ας πάρουμε ένα απλοποιημένο παράδειγμα. Αν
κάποιος επενδύσει 1.000 ευρώ και πετύχει μέση απόδοση 8%
ετησίως, χωρίς να αφαιρεί τα κέρδη, το κεφάλαιο δεν
αυξάνεται απλώς κατά 80 ευρώ κάθε χρόνο. Η απόδοση του
δεύτερου έτους υπολογίζεται πλέον πάνω σε μεγαλύτερο ποσό.
Στην αρχή η ανάπτυξη φαίνεται αργή. Με την
πάροδο των δεκαετιών όμως η καμπύλη γίνεται όλο και πιο
απότομη. Αυτό ακριβώς βλέπουμε στο διάγραμμα: η αξία των
μετοχών αρχίζει σταδιακά να απομακρύνεται από τις υπόλοιπες
κατηγορίες και, όσο περνούν τα χρόνια, η διαφορά γίνεται
εκθετική.
Γιατί οι μετοχές βρίσκονται τόσο ψηλά;
Οι μετοχές αντιπροσωπεύουν συμμετοχή σε
επιχειρήσεις. Μακροπρόθεσμα, οι επιχειρήσεις μπορούν να
αυξάνουν τα έσοδα και τα κέρδη τους, να επενδύουν, να
καινοτομούν και να δημιουργούν νέο πλούτο.
Αυτό δεν σημαίνει ότι οι μετοχές ανεβαίνουν
συνεχώς.
Κάθε άλλο.
Η ιστορία των χρηματιστηρίων περιλαμβάνει
οικονομικές κρίσεις, πολέμους, υφέσεις, χρηματιστηριακές
καταρρεύσεις, πληθωρισμό και περιόδους μεγάλης αβεβαιότητας.
Το ίδιο το διάγραμμα αποτυπώνει αρκετές από αυτές τις
έντονες διακυμάνσεις.
Και όμως, σε έναν εξαιρετικά μακρύ χρονικό
ορίζοντα, η ανοδική τάση επικρατεί.
Αυτό είναι ίσως το σημαντικότερο μάθημα του
γραφήματος: η μακροπρόθεσμη επενδυτική επιτυχία
δεν απαιτεί να αποφεύγεις κάθε πτώση. Απαιτεί να αντέχεις
τις πτώσεις χωρίς να εγκαταλείπεις απαραίτητα τη στρατηγική
σου.
Το μεγάλο κόστος της ανυπομονησίας
Φανταστείτε δύο επενδυτές.
Ο πρώτος βλέπει το χρηματιστήριο να πέφτει
30% και πανικοβάλλεται. Πουλάει τις επενδύσεις του και
περιμένει «να περάσει η κρίση».
Ο δεύτερος βλέπει την ίδια πτώση, αλλά
συνεχίζει να επενδύει με μακροπρόθεσμο ορίζοντα.
Κανείς δεν γνωρίζει εκ των προτέρων πότε
ακριβώς θα έρθει η επόμενη μεγάλη άνοδος. Επομένως, η
προσπάθεια να προβλέψει κανείς με ακρίβεια τις κορυφές και
τα χαμηλά της αγοράς μπορεί να αποδειχθεί εξαιρετικά
δύσκολη.
Το πρόβλημα είναι ότι οι μεγαλύτερες
ανοδικές κινήσεις μπορεί να συμβούν σε περιόδους που η
ψυχολογία των επενδυτών παραμένει αρνητική.
Η αποχώρηση από την αγορά, επομένως, δεν
σημαίνει μόνο ότι αποφεύγεις μια πιθανή πτώση. Σημαίνει
επίσης ότι κινδυνεύεις να χάσεις μέρος της επόμενης
ανάκαμψης.
Χρυσός, ομόλογα και μετρητά: διαφορετικός
ρόλος
Το διάγραμμα δεν λέει ότι οι μετοχές είναι
«καλές» και όλα τα υπόλοιπα είναι «κακά».
Κάθε κατηγορία περιουσιακών στοιχείων έχει
διαφορετικό ρόλο.
Τα ομόλογα μπορούν
να προσφέρουν εισόδημα και, ανάλογα με το είδος και την
περίοδο, διαφορετικό προφίλ κινδύνου από τις μετοχές.
Τα έντοκα γραμμάτια
και γενικότερα τα βραχυπρόθεσμα κρατικά χρεόγραφα μπορούν να
χρησιμοποιηθούν για διατήρηση κεφαλαίου και ρευστότητα.
Ο χρυσός έχει
ιστορικά λειτουργήσει ως διαφορετικού τύπου περιουσιακό
στοιχείο και συχνά αντιμετωπίζεται ως μέσο διαφοροποίησης ή
προστασίας σε συγκεκριμένες οικονομικές συνθήκες.
Ο CPI, από την άλλη
πλευρά, δεν είναι επένδυση. Αποτυπώνει την εξέλιξη του
γενικού επιπέδου τιμών. Η παρουσία του στο γράφημα βοηθά να
κατανοήσουμε κάτι κρίσιμο: το χρήμα που μένει
αδρανές χάνει αγοραστική δύναμη όταν υπάρχει πληθωρισμός,
όπως στην παρούσα χρονική συγκυρία με όλα να δείχνουνε πως ο
πληθωρισμός θα παραμείνει σε αρκετά υψηλά επίπεδα.
Τα 54,2 εκατομμύρια δεν είναι ολόκληρη η
ιστορία
Υπάρχει όμως μια σημαντική λεπτομέρεια.
Το «1 δολάριο έγινε 54,2 εκατομμύρια» είναι
ένα εντυπωσιακό ιστορικό παράδειγμα, αλλά δεν πρέπει να
ερμηνεύεται ως υπόσχεση ότι μια σύγχρονη επένδυση θα πετύχει
την ίδια απόδοση στο μέλλον.
Το αποτέλεσμα αφορά μια
υποθετική, εξαιρετικά μακροχρόνια ιστορική περίοδο
και βασίζεται στις παραδοχές και τη μεθοδολογία του
συγκεκριμένου διαγράμματος. Δεν λαμβάνει απαραίτητα υπόψη
όλους τους παράγοντες που θα αντιμετώπιζε ένας πραγματικός
επενδυτής, όπως φόρους, προμήθειες, έξοδα διαχείρισης και
διαφορετικές επενδυτικές επιλογές.
Επιπλέον, η μέση ιστορική απόδοση δεν
σημαίνει ότι ένας επενδυτής κερδίζει το ίδιο ποσοστό κάθε
χρόνο. Μπορεί μια χρονιά να έχει μεγάλη άνοδο και την
επόμενη μεγάλη πτώση.
Γι’ αυτό η φράση «8,4% τον χρόνο»
δεν πρέπει να διαβάζεται ως «κάθε χρόνο κερδίζω 8,4%».
Πρόκειται για έναν μακροχρόνιο μέσο όρο στο συγκεκριμένο
ιστορικό dataset.
Το πιο σημαντικό μάθημα δεν είναι τα 54
εκατομμύρια
Το πραγματικό μήνυμα του διαγράμματος είναι
πολύ βαθύτερο.
Ο χρόνος είναι πολλαπλασιαστής.
Ένας άνθρωπος που επενδύει μικρά ποσά αλλά
ξεκινά νωρίς μπορεί, χάρη στον ανατοκισμό, να δημιουργήσει
σημαντικό κεφάλαιο σε βάθος δεκαετιών. Αντίθετα, κάποιος που
περιμένει «την τέλεια στιγμή» μπορεί να χάσει πολύτιμο
χρόνο.
Γι' αυτό η μακροπρόθεσμη επένδυση δεν αφορά
μόνο την επιλογή ενός περιουσιακού στοιχείου. Αφορά επίσης
τη συμπεριφορά του επενδυτή.
Να έχεις πειθαρχία όταν οι αγορές
ανεβαίνουν.
Να μην πανικοβάλλεσαι όταν πέφτουν.
Να επανεξετάζεις τη στρατηγική σου όταν
αλλάζουν πραγματικά οι στόχοι ή οι ανάγκες σου.
Και κυρίως, να κατανοείς ότι ο ανατοκισμός
χρειάζεται χρόνο για να λειτουργήσει.
Η υπομονή ως επενδυτικό πλεονέκτημα
Στον σύγχρονο κόσμο, όπου οι τιμές των
αγορών εμφανίζονται στην οθόνη μας κάθε δευτερόλεπτο και οι
ειδήσεις αλλάζουν συνεχώς, η υπομονή μπορεί να μοιάζει
παλιομοδίτικη.
Το διάγραμμα όμως μας υπενθυμίζει ότι η
επένδυση δεν είναι αγώνας ταχύτητας.
Δεν χρειάζεται να προβλέψεις κάθε κρίση.
Δεν χρειάζεται να αγοράσεις ακριβώς στο
χαμηλότερο σημείο.
Δεν χρειάζεται να πουλήσεις ακριβώς στην
κορυφή.
Για έναν μακροπρόθεσμο επενδυτή, συχνά
μεγαλύτερη σημασία έχει η συνέπεια:
να παραμένει επενδεδυμένος σύμφωνα με ένα σχέδιο που
ανταποκρίνεται στους στόχους, στον χρονικό ορίζοντα και στην
ανοχή του στον κίνδυνο.
Συμπέρασμα
Αν υπάρχει ένα μήνυμα που αξίζει να
κρατήσουμε από αυτό το διάγραμμα, είναι το εξής:
Η περιουσία δεν δημιουργείται
μόνο από το πόσα χρήματα επενδύεις. Δημιουργείται και από το
πόσο χρόνο τους επιτρέπεις να δουλέψουν.
Το υποθετικό 1 δολάριο του 1802, που
καταλήγει σε 54,2 εκατομμύρια δολάρια, αποτελεί ένα
εντυπωσιακό μάθημα για τη δύναμη του ανατοκισμού και της
μακροχρόνιας επένδυσης.
Δεν αποτελεί εγγύηση για το μέλλον. Αποτελεί
όμως μια ισχυρή υπενθύμιση ότι στις επενδύσεις, η
υπομονή μπορεί να είναι ένα από τα σημαντικότερα
πλεονεκτήματα που διαθέτει ένας άνθρωπος.
Και ίσως αυτό είναι το πιο ενδιαφέρον
συμπέρασμα όλων: δεν είναι πάντα ο πιο έξυπνος ή
ο πιο γρήγορος επενδυτής αυτός που κερδίζει μακροπρόθεσμα·
πολλές φορές είναι εκείνος που καταφέρνει να παραμείνει στο
παιχνίδι και πάνω από όλα να έχει υπομονή και ξεκάθαρο
επενδυτικό στόχο.
|