|
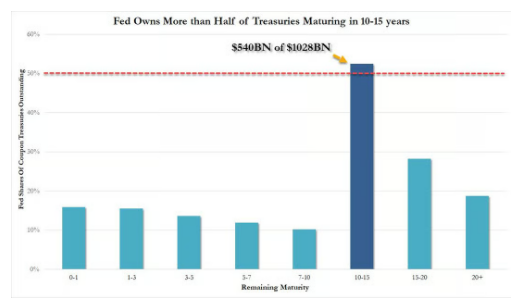
Ένα ιδιαίτερα ενδιαφέρον στοιχείο για τη
δομή της αμερικανικής αγοράς κρατικών ομολόγων αποτυπώνεται
στο παραπάνω διάγραμμα: η Federal Reserve
εμφανίζεται να κατέχει περίπου $540 δισ. από συνολικά $1,028
τρισ. Treasuries που βρίσκονται στην περιοχή λήξεων 10–15
ετών.
Αυτό αντιστοιχεί σε ποσοστό περίπου
52,5%.
Με απλά λόγια, σύμφωνα με τα στοιχεία που
απεικονίζει το διάγραμμα, περισσότερα από τα μισά
δολάρια του συγκεκριμένου maturity bucket βρίσκονται στα
χέρια της αμερικανικής κεντρικής τράπεζας.
Και εδώ αρχίζει το πραγματικά ενδιαφέρον
κομμάτι.
Γιατί το ζήτημα δεν είναι απλώς πόσα ομόλογα
έχει αγοράσει η Fed. Το σημαντικότερο ερώτημα είναι
τι σημαίνει αυτή η συγκέντρωση για τις αποδόσεις των
αμερικανικών ομολόγων, τη νομισματική πολιτική και τελικά
για το κόστος δανεισμού ολόκληρης της αμερικανικής
οικονομίας.
Η Fed δεν είναι ένας συνηθισμένος επενδυτής
Η Federal Reserve δεν αγοράζει Treasuries
επειδή θεωρεί ότι είναι μια καλή επένδυση με την κλασική
έννοια.
Τα κρατικά ομόλογα αποτελούν βασικό μέρος
του ισολογισμού της και χρησιμοποιούνται στο πλαίσιο της
εφαρμογής της νομισματικής πολιτικής. Η
Federal Reserve Bank of New York,
μέσω
του
System Open Market Account (SOMA),
διαχειρίζεται
τις
σχετικές
τοποθετήσεις.
Αυτό έχει μια πολύ σημαντική συνέπεια:
Όταν η Fed αγοράζει Treasuries,
αφαιρεί τίτλους από την αγορά και αυξάνει τη ζήτηση γι'
αυτούς.
Όταν αυξάνεται η ζήτηση για ένα ομόλογο, η
τιμή του τείνει να αυξάνεται και η απόδοσή του να μειώνεται.
Αντίστροφα, όταν η Fed μειώνει το
χαρτοφυλάκιό της μέσω του λεγόμενου quantitative
tightening (QT), η αγορά καλείται να
απορροφήσει περισσότερους τίτλους.
Και αυτό αποκτά ιδιαίτερη σημασία όταν
μιλάμε για ομόλογα μεγάλης διάρκειας.
$540 δισ. σε μία συγκεκριμένη ζώνη λήξεων
Το διάγραμμα παρουσιάζει μια εντυπωσιακή
ανισορροπία.
Στις περισσότερες κατηγορίες υπολειπόμενης
διάρκειας, το ποσοστό των Treasuries που κατέχει η Fed
βρίσκεται αρκετά χαμηλότερα.
Στην περιοχή 10–15 ετών,
όμως, η μπάρα εκτοξεύεται πάνω από το 50%.
Η ίδια η εικόνα αναγράφει περίπου:
$540 δισ. / $1,028 τρισ.
ή περίπου 52,5%.
Αυτό σημαίνει ότι η Fed έχει πολύ ισχυρή
παρουσία σε ένα τμήμα της καμπύλης αποδόσεων που βρίσκεται
ανάμεσα στο μεσοπρόθεσμο και το μακροπρόθεσμο χρέος.
Ωστόσο, χρειάζεται μια σημαντική
διευκρίνιση: τα επίσημα στοιχεία της Fed συνήθως
δημοσιεύονται σε ευρύτερες κατηγορίες υπολειπόμενης
διάρκειας, όχι ακριβώς στην ίδια κατανομή 10–15 ετών που
χρησιμοποιεί το συγκεκριμένο γράφημα. Τα επίσημα στοιχεία
δείχνουν πάντως ότι η Fed διαθέτει πολύ μεγάλη έκθεση σε
Treasuries μεγάλης διάρκειας. Στις 29 Ιουλίου 2026, για
παράδειγμα, κατείχε περίπου $1,616 τρισ.
σε Treasuries με λήξη άνω των 10 ετών.
Άρα το μήνυμα του γραφήματος είναι βάσιμο ως
ένδειξη της μεγάλης παρουσίας της Fed στη συγκεκριμένη
περιοχή, αλλά το ακριβές «πάνω από 50%» πρέπει να διαβάζεται
με βάση τη μεθοδολογία και την ημερομηνία των δεδομένων του
συγκεκριμένου διαγράμματος.
Το μεγάλο παράδοξο
Και εδώ εμφανίζεται ένα από τα μεγαλύτερα
παράδοξα της σημερινής αγοράς.
Η Fed έχει περάσει από μια περίοδο τεράστιων
αγορών ομολόγων σε μια περίοδο κατά την οποία προσπαθεί να
μειώσει τον ισολογισμό της.
Ταυτόχρονα, όμως, η αμερικανική κυβέρνηση
χρειάζεται να εκδίδει τεράστιες ποσότητες νέου χρέους για να
χρηματοδοτήσει τα δημοσιονομικά της ελλείμματα.
Η αγορά, επομένως, καλείται να αντιμετωπίσει
δύο αντίθετες δυνάμεις:
Περισσότερη προσφορά Treasuries
από το αμερικανικό Δημόσιο
και
λιγότερη υποστήριξη από τη Fed
μέσω του ισολογισμού της.
Αυτό μπορεί να δημιουργήσει ανοδική πίεση
στις αποδόσεις, ιδιαίτερα στις μεγαλύτερες διάρκειες.
Δεν είναι τυχαίο ότι το τελευταίο διάστημα
οι μακροπρόθεσμες αποδόσεις των αμερικανικών κρατικών
ομολόγων βρίσκονται υπό έντονη πίεση. Η Reuters ανέφερε
πρόσφατα ότι οι αυξανόμενες ανάγκες χρηματοδότησης του
αμερικανικού Δημοσίου και η υψηλή προσφορά χρέους έχουν
συμβάλει στην άνοδο των μακροπρόθεσμων αποδόσεων.
Η μεγάλη παγίδα του QT
Ας υποθέσουμε ότι η Fed έχει ένα μεγάλο
χαρτοφυλάκιο Treasuries.
Όταν ένα ομόλογο λήγει, η Fed μπορεί απλώς
να μην επανεπενδύσει τα χρήματα.
Αυτό σημαίνει ότι το συγκεκριμένο ομόλογο
εξαφανίζεται από τον ισολογισμό της Fed και η αγορά πρέπει
να απορροφήσει μεγαλύτερο μέρος της νέας έκδοσης του
Δημοσίου.
Αυτό είναι ουσιαστικά το αντίθετο από αυτό
που συνέβαινε κατά την εποχή του quantitative easing.
QE:
Fed αγοράζει ομόλογα → αυξάνεται η ζήτηση →
οι αποδόσεις πιέζονται χαμηλότερα.
QT:
Fed αφήνει ομόλογα να λήξουν → μειώνεται η
ζήτηση από τη Fed → η αγορά πρέπει να απορροφήσει
περισσότερη προσφορά → πιθανή ανοδική πίεση στις αποδόσεις.
Η επίδραση δεν είναι μηχανική ούτε
εγγυημένη, επειδή οι αποδόσεις επηρεάζονται από πληθωρισμό,
ανάπτυξη, προσδοκίες για τα επιτόκια, δημοσιονομική
πολιτική, ξένους επενδυτές και τη γενικότερη ζήτηση για
ασφαλή περιουσιακά στοιχεία.
Αλλά η κατεύθυνση της δύναμης είναι
σημαντική.
Γιατί τα 10–15 χρόνια έχουν ιδιαίτερη
σημασία
Τα 10–15 χρόνια δεν είναι τυχαία περιοχή.
Ένα ομόλογο με τόσο μεγάλη διάρκεια είναι
πολύ πιο ευαίσθητο στις μεταβολές των επιτοκίων από
ένα βραχυπρόθεσμο Treasury.
Αν οι επενδυτές απαιτήσουν υψηλότερη απόδοση
για να κρατήσουν ένα 10ετές ή 15ετές ομόλογο, η τιμή του
μπορεί να υποχωρήσει σημαντικά.
Και το πρόβλημα δεν περιορίζεται στους
κατόχους ομολόγων.
Οι αποδόσεις των Treasuries λειτουργούν ως
ένα από τα βασικά σημεία αναφοράς για ολόκληρο το
χρηματοπιστωτικό σύστημα.
Όταν ανεβαίνουν οι μακροπρόθεσμες αποδόσεις,
αυξάνεται το κόστος χρηματοδότησης για:
επιχειρήσεις,
στεγαστικά δάνεια,
καταναλωτικά δάνεια,
εταιρικά ομόλογα,
επενδύσεις,
αλλά και την ίδια την αμερικανική κυβέρνηση.
Έτσι, ένα πρόβλημα στην αγορά Treasuries
μπορεί να μετατραπεί σε πρόβλημα για ολόκληρη την οικονομία.
Και εδώ συνδέεται η αγορά ομολόγων με τα
στεγαστικά
Αυτό έχει ιδιαίτερο ενδιαφέρον αν το
συνδέσουμε με το προηγούμενο διάγραμμα για την αμερικανική
αγορά κατοικίας.
Τα 30ετή στεγαστικά δάνεια στις ΗΠΑ δεν
ακολουθούν απλώς μηχανικά το επιτόκιο της Fed. Οι
μακροπρόθεσμες αποδόσεις των κρατικών ομολόγων και τα
spreads στην αγορά mortgage-backed securities παίζουν επίσης
σημαντικό ρόλο.
Επομένως, μια αγορά Treasuries στην οποία οι
μακροπρόθεσμες αποδόσεις παραμένουν υψηλές μπορεί να
σημαίνει:
ακριβότερα στεγαστικά → υψηλότερη
μηνιαία δόση → χαμηλότερη οικονομική προσιτότητα κατοικίας.
Και αυτό μας επιστρέφει στο προηγούμενο
παράδειγμα:
Από περίπου $862
μηνιαία δόση το 2016 σε περίπου $2.240
σήμερα, με τις υποθέσεις του προηγούμενου γραφήματος.
Η αγορά ομολόγων μπορεί να φαίνεται πολύ
μακριά από την αγορά κατοικίας, αλλά στην πραγματικότητα οι
δύο αγορές συνδέονται στενά μέσω του κόστους χρήματος.
Η Fed βρίσκεται μπροστά σε ένα δύσκολο
δίλημμα
Το πρόβλημα γίνεται ακόμη πιο σύνθετο επειδή
η Fed πρέπει να ισορροπήσει ανάμεσα σε δύο στόχους.
Από τη μία πλευρά, θέλει να διατηρήσει τον
πληθωρισμό υπό έλεγχο και να μην επιστρέψει σε μια περίοδο
υπερβολικά χαλαρής νομισματικής πολιτικής.
Από την άλλη, η υπερβολικά γρήγορη
συρρίκνωση του ισολογισμού της μπορεί να αυξήσει τις πιέσεις
στις αγορές ομολόγων και στο κόστος χρηματοδότησης.
Και αυτό συμβαίνει σε μια στιγμή που το
αμερικανικό Δημόσιο έχει τεράστιες ανάγκες χρηματοδότησης.
Το συνολικό αμερικανικό κρατικό χρέος
ξεπέρασε πρόσφατα τα $40 τρισ., ενώ
οι δαπάνες για τόκους έχουν γίνει ένα ολοένα μεγαλύτερο
βάρος για τον ομοσπονδιακό προϋπολογισμό.
Άρα η εξίσωση γίνεται όλο και πιο δύσκολη:
μεγαλύτερο χρέος → περισσότερες
εκδόσεις → μεγαλύτερη προσφορά Treasuries → ανάγκη για
περισσότερη ιδιωτική ζήτηση → υψηλότερο κόστος
χρηματοδότησης.
Και υπάρχει ακόμη ένας παίκτης: το
αμερικανικό Treasury
Δεν είναι μόνο η Fed που προσπαθεί να
επηρεάσει την αγορά.
Το ίδιο το αμερικανικό Υπουργείο Οικονομικών
έχει αρχίσει να χρησιμοποιεί πιο ενεργά τις επαναγορές
(buybacks) παλαιότερων κρατικών ομολόγων.
Τον Αύγουστο του 2026 ανακοίνωσε ότι αυξάνει
το μέγεθος των επαναγορών μακροπρόθεσμου χρέους στα
$4 δισ. ανά πράξη, σε μια προσπάθεια να
βελτιώσει τη ρευστότητα και να στηρίξει τη λειτουργία της
αγοράς.
Το γεγονός ότι το Treasury και η Fed πρέπει
να παρακολουθούν τόσο στενά τη λειτουργία της αγοράς
ομολόγων δείχνει πόσο κρίσιμο έχει γίνει το ζήτημα.
Το πραγματικό μήνυμα του γραφήματος
Το πιο ενδιαφέρον συμπέρασμα δεν είναι ότι
«η Fed κατέχει πολλά ομόλογα».
Αυτό είναι γνωστό.
Το σημαντικό είναι πόσο
συγκεντρωμένη μπορεί να είναι η παρουσία της σε συγκεκριμένα
σημεία της καμπύλης λήξεων.
Όταν ένας τόσο μεγάλος θεσμικός παίκτης
κατέχει σημαντικό ποσοστό μιας συγκεκριμένης κατηγορίας
τίτλων, η έξοδός του δεν μπορεί να είναι αδιάφορη για την
αγορά.
Η Fed δεν χρειάζεται καν να πουλήσει μαζικά
τα ομόλογά της για να δημιουργήσει αλλαγές.
Αρκεί να μην αγοράζει πλέον όπως
παλαιότερα ή να αφήνει τις λήξεις να
αποσύρονται από τον ισολογισμό της.
Αυτό μεταφέρει περισσότερο βάρος στους
ιδιώτες επενδυτές, στις τράπεζες, στα συνταξιοδοτικά ταμεία,
στις ασφαλιστικές εταιρείες, στους ξένους επενδυτές και στα
ίδια τα νοικοκυριά.
Το μεγάλο ερώτημα για τα επόμενα χρόνια
Η αμερικανική οικονομία βρίσκεται μπροστά σε
ένα εξαιρετικά ενδιαφέρον πείραμα.
Για περισσότερο από μία δεκαετία, η αγορά
γνώρισε μια Fed που ήταν ένας τεράστιος αγοραστής Treasuries
και άλλων τίτλων.
Τώρα η αγορά πρέπει να μάθει να λειτουργεί
με μια Fed που θέλει μικρότερο ισολογισμό, ενώ ταυτόχρονα το
αμερικανικό Δημόσιο χρειάζεται να εκδίδει τεράστιες
ποσότητες χρέους.
Το ερώτημα είναι αν η ιδιωτική και διεθνής
ζήτηση θα είναι αρκετή για να απορροφήσει αυτή την προσφορά
χωρίς μια μεγάλη άνοδο στις αποδόσεις.
Αν η απάντηση είναι «ναι», το σύστημα μπορεί
να προσαρμοστεί ομαλά.
Αν όμως η αγορά απαιτήσει σημαντικά
υψηλότερες αποδόσεις για να απορροφήσει το αμερικανικό
χρέος, τότε οι συνέπειες θα είναι πολύ ευρύτερες.
Ακριβότερο κρατικό χρέος.
Ακριβότερα εταιρικά δάνεια.
Ακριβότερα στεγαστικά.
Μεγαλύτερες πληρωμές τόκων για
την κυβέρνηση.
Και τελικά μεγαλύτερη πίεση στην
οικονομία.
Γι' αυτό ένα φαινομενικά τεχνικό διάγραμμα
για το ποιος κατέχει τα Treasuries μπορεί να είναι πολύ πιο
σημαντικό απ' όσο φαίνεται.
Η ουσία είναι απλή:
Η αγορά κρατικών ομολόγων είναι η
βάση πάνω στην οποία τιμολογείται μεγάλο μέρος του κόστους
χρήματος στην αμερικανική οικονομία.
Και όσο μεγαλύτερο γίνεται το αμερικανικό
χρέος, τόσο πιο κρίσιμο γίνεται το ερώτημα ποιος
είναι διατεθειμένος να το αγοράζει — και με ποια απόδοση.
Η Fed υπήρξε για χρόνια ένας από τους
μεγαλύτερους αγοραστές. Τώρα, καθώς ο ισολογισμός της
παραμένει υπό πίεση για συρρίκνωση, η αγορά καλείται να
αποδείξει ότι μπορεί να σταθεί χωρίς την ίδια βαθιά κρατική
στήριξη.
Και αυτό ίσως είναι ένα από τα σημαντικότερα
μακροοικονομικά θέματα της επόμενης δεκαετίας.
|