|
00:01 -
23/10/26 |
|
|
|
|
|
Χ.Α.
Μια απογοητευτική συνεδρίαση είχε την Πέμπτη το
Χ.Α., όχι μόνο για το μέγεθος της πτώσης, με αρνητικό
πρωταγωνιστή τον τραπεζικό κλάδο. Όσο ότι αυτή η μεγάλη διόρθωση
ήρθε με το που ουσιαστικά οι βασικοί δείκτες βρέθηκαν σε ισχυρές
αντιστάσεις μετά την τελευταία αντίδραση από τα χαμηλά. Και μετά
ήρθε η χθεσινή διόρθωση κάτι που μας προβληματίζει ακόμη
περισσότερο, περιμένοντας με ενδιαφέρον τη σημερινή συνεδρίαση.
Κάπως έτσι ο ΓΔ έκλεισε στις 2.587,93 μονάδες
(-2,11%), με τις τράπεζες στο -4,38% και μεγάλο τζίρο 330 εκατ.
ευρώ.
Διαγραμματικά, σε ένα βαθμό επιστρέφουμε εκεί
που ήμασταν πριν από μερικές ημέρες. Ανάγκη να μη χαθεί η επαφή
με τις 2.600 μονάδες και, αν γίνεται, να έχουμε επιστροφή
υψηλότερα τους. Στη χειρότερη περίπτωση, να μη χαθεί η στήριξη
στις 2.550 μονάδες, αλλιώς η εικόνα θα επιδεινωθεί ακόμη
περισσότερο.
|
|
|
|
|
|
|
|
Τράπεζα της Ελλάδος: Κέρδη 2,6 δισ. ευρώ για τις τράπεζες στο
εξάμηνο – Οι κίνδυνοι και η αναζωπύρωση της στεγαστικής πίστης
Ισχυρή
χρηματοοικονομική θέση διατηρούν οι ελληνικές τράπεζες,
εξασφαλίζοντας τη δυνατότητα να συνεχίσουν να χρηματοδοτούν τις
επιχειρήσεις και τα νοικοκυριά και να στηρίζουν τις επενδύσεις
και την οικονομική ανάπτυξη. Παρά τη βελτίωση των αποτελεσμάτων
και την ανθεκτικότητα του κλάδου, η Τράπεζα της Ελλάδος
προειδοποιεί ότι οι διεθνείς αβεβαιότητες και οι αναδυόμενοι
κίνδυνοι επιβάλλουν συνεχή επαγρύπνηση.
Στην εξαμηνιαία
Έκθεση Χρηματοπιστωτικής Σταθερότητας, η ΤτΕ επισημαίνει ότι οι
σημαντικότερες απειλές για το χρηματοπιστωτικό σύστημα
συνδέονται με τις γεωπολιτικές εντάσεις, την άνοδο των
ενεργειακών τιμών, το ενδεχόμενο απότομης διόρθωσης στις
διεθνείς αγορές κεφαλαίων και την ταχεία εξέλιξη των προηγμένων
μοντέλων τεχνητής νοημοσύνης.
Παράλληλα, η
σταδιακή μετακύλιση των αυξήσεων των επιτοκίων της Ευρωπαϊκής
Κεντρικής Τράπεζας στην εγχώρια αγορά ενδέχεται να επιβαρύνει
μελλοντικά τα ελληνικά νοικοκυριά. Ο κίνδυνος που σχετίζεται με
τα εισοδήματά τους παραμένει προς το παρόν περιορισμένος, αλλά η
πορεία του θα εξαρτηθεί σε σημαντικό βαθμό από τη διάρκεια και
την ένταση των γεωπολιτικών αναταράξεων.
Σε αυτό το
περιβάλλον, η Τράπεζα της Ελλάδος υπογραμμίζει την ανάγκη
διατήρησης ισχυρών κεφαλαιακών αποθεμάτων και επιτάχυνσης του
ψηφιακού μετασχηματισμού των τραπεζών, προκειμένου να ενισχυθεί
η δυνατότητά τους να απορροφούν κραδασμούς και να
ανταποκρίνονται σε νέες προκλήσεις.
Κέρδη 2,6 δισ.
ευρώ στο πρώτο εξάμηνο, αυξημένα κατά 3,8%
Τα κέρδη μετά από
φόρους και από διακοπτόμενες δραστηριότητες των ελληνικών
τραπεζικών ομίλων ανήλθαν σε 2,6 δισ. ευρώ κατά το πρώτο εξάμηνο
του 2026, σημειώνοντας αύξηση 3,8% σε σύγκριση με το αντίστοιχο
διάστημα του 2025.
Καθοριστική ήταν η
συμβολήτων βασικών τραπεζικών εργασιών, με τα καθαρά έσοδα από
τόκους και προμήθειες να ενισχύονται συνολικά κατά 8,3% σε
ετήσια βάση. Αντίθετα, τα έσοδα από χρηματοοικονομικές πράξεις
κινήθηκαν πτωτικά, ενώ οι λειτουργικές δαπάνες αυξήθηκαν.
Ειδικότερα, τα
συνολικά λειτουργικά έσοδα των τραπεζικών ομίλων αυξήθηκαν κατά
6,8% σε ετήσια βάση. Τα καθαρά έσοδα από τόκους ενισχύθηκαν κατά
5,6%, εξέλιξη που αποδίδεται τόσο στην πιστωτική επέκταση όσο
και στη σημαντική αύξηση των τοποθετήσεων σε χρεόγραφα ξένων
κρατών.
Ακόμη ισχυρότερη
ήταν η αύξηση των καθαρών εσόδων από προμήθειες, τα οποία
ενισχύθηκαν κατά 18,5%. Αντίθετα, τα έσοδα από
χρηματοοικονομικές πράξεις υποχώρησαν, ενώ τα λοιπά λειτουργικά
αποτελέσματα κινήθηκαν ανοδικά.
Στην πλευρά των
εξόδων, οι λειτουργικές δαπάνες αυξήθηκαν κατά 9,3%. Θετική
εξέλιξη αποτέλεσε, ωστόσο, η μείωση των προβλέψεων για τον
πιστωτικό κίνδυνο κατά 27,8% σε σχέση με το πρώτο εξάμηνο του
2025.
Με βάση τα παραπάνω, ο δείκτης αποδοτικότητας ενεργητικού (RoA)
διαμορφώθηκε στο 1,3% και ο δείκτης αποδοτικότητας ιδίων
κεφαλαίων (RoE)
στο 12,1%.
Ικανοποιητική
κεφαλαιακή επάρκεια, μικρή αύξηση των κόκκινων δανείων
Η κεφαλαιακή βάση
των ελληνικών τραπεζικών ομίλων εξακολουθεί να βρίσκεται σε
ικανοποιητικό επίπεδο, αν και οι βασικοί δείκτες υποχώρησαν
ελαφρώς κατά το πρώτο εξάμηνο του έτους.
Συγκεκριμένα, ο δείκτης κεφαλαίου κοινών μετοχών της Κατηγορίας
1 (CET1)
υποχώρησε σε ενοποιημένη βάση στο 14,8% τον Ιούνιο του 2026, από
15,4% στο τέλος Δεκεμβρίου 2025. Ο συνολικός δείκτης κεφαλαιακής
επάρκειας (TCR)
διαμορφώθηκε στο 19,6%, έναντι 19,8% έξι μήνες νωρίτερα.
Μικρή επιδείνωση
καταγράφηκε και στην ποιότητα του δανειακού χαρτοφυλακίου. Το
απόθεμα των μη εξυπηρετούμενων δανείων (ΜΕΔ), σε ατομική βάση,
ανήλθε τον Ιούνιο του 2026 σε 6,2 δισ. ευρώ, αυξημένο κατά 9,3%
σε σχέση με τον Δεκέμβριο του 2025. Η εξέλιξη αποδίδεται κυρίως
στην καθαρή εισροή νέων προβληματικών δανείων.
Ως αποτέλεσμα, ο
λόγος των μη εξυπηρετούμενων δανείων προς το σύνολο των δανείων
διαμορφώθηκε στο 3,4%, από 3,3% στο τέλος του 2025.
Γεωπολιτικές
εντάσεις, ενέργεια και τεχνητή νοημοσύνη στο επίκεντρο των
κινδύνων
Η Τράπεζα της
Ελλάδος αναδεικνύει ως βασική πηγή αβεβαιότητας την κλιμάκωση
των εντάσεων στη Μέση Ανατολή και τις διαταραχές στις διεθνείς
ενεργειακές ροές. Οι εξελίξεις αυτές έχουν οδηγήσει σε απότομη
άνοδο των τιμών της ενέργειας, επιβαρύνοντας τις προοπτικές της
παγκόσμιας οικονομίας και ενισχύοντας εκ νέου τις πληθωριστικές
πιέσεις.
Την ίδια στιγμή,
οι υψηλές αποτιμήσεις και η αυξημένη συγκέντρωση κεφαλαίων σε
συγκεκριμένες μετοχές του κλάδου της υψηλής τεχνολογίας και της
τεχνητής νοημοσύνης δημιουργούν τον κίνδυνο μιας απότομης
αναπροσαρμογής των τιμών στις διεθνείς αγορές.
Ιδιαίτερη αναφορά
γίνεται και στα προηγμένα μοντέλα τεχνητής νοημοσύνης, τα οποία
ενδέχεται να εξελιχθούν σε πηγή συστημικού κινδύνου. Μεταξύ των
βασικών ανησυχιών περιλαμβάνονται η δυνατότητα αξιοποίησής τους
για την ενίσχυση κυβερνοεπιθέσεων, αλλά και η αυξανόμενη
εξάρτηση των χρηματοπιστωτικών ιδρυμάτων από περιορισμένο αριθμό
τεχνολογικών παρόχων και υποδομών.
Παράλληλα, η
άνοδος των αποδόσεων των κρατικών ομολόγων διεθνώς αυξάνει το
κόστος αναχρηματοδότησης του δημόσιου χρέους, ασκώντας
μεγαλύτερη πίεση στις χώρες με περιορισμένα δημοσιονομικά
περιθώρια. Οι υψηλότερες αποδόσεις επιβαρύνουν επίσης τις
επιχειρήσεις, καθώς καθιστούν ακριβότερη την άντληση κεφαλαίων.
|
|
|
|
|
|
|
|
Ανακάμπτει η στεγαστική πίστη
Θετικό στοιχείο
αποτελεί η ανάκαμψη της χρηματοδότησης των νοικοκυριών, με τη
στεγαστική πίστη να εμφανίζει ενδείξεις σταδιακής
επανενεργοποίησης.
Σύμφωνα με τα
στοιχεία της ΤτΕ, ο ετήσιος ρυθμός μεταβολής της χρηματοδότησης
των νοικοκυριών από τα εγχώρια Νομισματικά και Χρηματοπιστωτικά
Ιδρύματα διαμορφώθηκε σε 1,8%. Τον Αύγουστο του 2026, η
στεγαστική πίστη αυξανόταν με ετήσιο ρυθμό 1,1%, ενώ η
καταναλωτική πίστη κατέγραφε σημαντικά υψηλότερη άνοδο, της
τάξης του 6,1%.
Αντίθετα, η
χρηματοδότηση των ελεύθερων επαγγελματιών, των αγροτών και των
ατομικών επιχειρήσεων εξακολουθούσε να κινείται σε αρνητικό
έδαφος.
Ιδιαίτερη σημασία
έχει η ανάσχεση της απομόχλευσης στα στεγαστικά δάνεια. Οι
εκταμιεύσεις νέων στεγαστικών δανείων ανήλθαν σε 1,1 δισ. ευρώ
το πρώτο εξάμηνο του 2026, έναντι 800 εκατ. ευρώ την αντίστοιχη
περίοδο του 2025.
Η Τράπεζα της
Ελλάδος εκτιμά ότι η δυναμική της χρηματοδότησης των νοικοκυριών
θα διατηρηθεί και στο δεύτερο εξάμηνο του έτους, με ήπιους
ρυθμούς ανάπτυξης. Στην περίπτωση της στεγαστικής πίστης,
πρόσθετη στήριξη αναμένεται να προσφέρει η εκταμίευση των
υπόλοιπων διαθέσιμων πόρων του προγράμματος «Σπίτι μου ΙΙ»,
ενισχύοντας τις καθαρές ροές νέων στεγαστικών δανείων.
Τα επιτόκια και η
επιβάρυνση των νοικοκυριών
Παρά τη βελτίωση
των συνθηκών στη στεγαστική πίστη, η πορεία των επιτοκίων
αποτελεί παράγοντα που θα μπορούσε να επιβαρύνει σταδιακά τους
δανειολήπτες. Η σωρευτική αύξηση των βασικών επιτοκίων της ΕΚΤ
κατά 50 μονάδες βάσης μέσα στο 2026 αναμένεται να αποτυπωθεί
σταδιακά στο κόστος δανεισμού στην Ελλάδα.
Με βάση τα
στοιχεία του Αυγούστου 2026, το μέσο επιτόκιο στα υφιστάμενα
στεγαστικά δάνεια με διάρκεια άνω των πέντε ετών διαμορφώθηκε
στο 3,7%. Για τα στεγαστικά δάνεια με διάρκεια από ένα έως πέντε
έτη, το αντίστοιχο επιτόκιο ανήλθε στο 5,1%.
Στην καταναλωτική
πίστη και στα λοιπά δάνεια προς τα νοικοκυριά, τα μέσα επιτόκια
διαμορφώθηκαν ως εξής:
|
Διάρκεια δανείου
|
Μέσο επιτόκιο τον Αύγουστο του 2026
|
|
Έως 1 έτος
|
14,5%
|
|
Από 1 έως 5 έτη
|
11,1%
|
|
Άνω των 5 ετών
|
8,5%
|
Για τα δάνεια προς
ελεύθερους επαγγελματίες, αγρότες και ατομικές επιχειρήσεις, τα
μέσα επιτόκια διαμορφώθηκαν σε 6,9% για διάρκεια έως ένα έτος,
5,5% για διάρκεια από ένα έως πέντε έτη και 5,6% για διάρκεια
άνω των πέντε ετών.
Παρά τις πιέσεις
από το κόστος δανεισμού, οι συνολικές δαπάνες των νοικοκυριών
για τόκους, ως ποσοστό του ακαθάριστου διαθέσιμου εισοδήματός
τους, μειώθηκαν τον Αύγουστο του 2026 σε σύγκριση με τον μέσο
όρο του 2025.
Παράλληλα, το μέσο
ετήσιο υπόλοιπο των δανείων προς τα νοικοκυριά αντιστοιχούσε στο
45,3% του ακαθάριστου διαθέσιμου εισοδήματός τους, έναντι 45,7%
το 2025. Η οριακή βελτίωση αποδίδεται στην αύξηση των
εισοδημάτων.
Ως εκ τούτου, ο
κίνδυνος επιτοκίου για τα νοικοκυριά δεν είχε μεταβληθεί
ουσιαστικά κατά την εξεταζόμενη περίοδο. Η ΤτΕ, ωστόσο,
προειδοποιεί ότι ενδέχεται να αυξηθεί σταδιακά, καθώς οι
πρόσφατες κινήσεις της ΕΚΤ θα μετακυλίονται στα εγχώρια
επιτόκια.
Εισοδήματα και
αγορά εργασίας: Οι γεωπολιτικές εξελίξεις θα καθορίσουν την
πορεία
Η δυνατότητα των
νοικοκυριών να εξυπηρετούν τις δανειακές τους υποχρεώσεις
εξαρτάται σε μεγάλο βαθμό από την πορεία του διαθέσιμου
εισοδήματός τους.
Σύμφωνα με τους
τριμηνιαίους μη χρηματοοικονομικούς λογαριασμούς των θεσμικών
τομέων της ΕΛΣΤΑΤ, το ονομαστικό ακαθάριστο διαθέσιμο εισόδημα
των νοικοκυριών αυξήθηκε κατά 3,2% σε ετήσια βάση το πρώτο
τρίμηνο του 2026. Σε πραγματικούς όρους, ωστόσο, καταγράφηκε
μείωση κατά 0,4%, καθώς η άνοδος των τιμών περιόρισε την
αγοραστική δύναμη.
Ο δείκτης
πραγματικού ακαθάριστου διαθέσιμου εισοδήματος ανά κάτοικο
διαμορφώθηκε σε 96,2 το πρώτο τρίμηνο του 2026, έναντι 96,3 ένα
χρόνο νωρίτερα. Παρά τη σχεδόν αμετάβλητη επίδοση σε ετήσια
βάση, η θέση της Ελλάδας σε σχέση με τον μέσο όρο της Ευρωπαϊκής
Ένωσης παρουσίασε βελτίωση: ο σχετικός δείκτης αυξήθηκε σε 84,4
από 83,7.
Για το σύνολο του
2025, το ονομαστικό διαθέσιμο εισόδημα των νοικοκυριών αυξήθηκε
κατά μέσο όρο 5,3%, ενώ η άνοδος σε πραγματικούς όρους
περιορίστηκε στο 1,8% λόγω του πληθωρισμού.
Την ίδια ώρα, η
αγορά εργασίας εξακολουθεί να εμφανίζει θετικές ενδείξεις. Το
εποχικά προσαρμοσμένο ποσοστό ανεργίας υποχώρησε στο 7,4% τον
Αύγουστο του 2026, από 8,8% τον αντίστοιχο μήνα του 2025.
Ο δείκτης
προσδοκιών απασχόλησης στην Ελλάδα διαμορφώθηκε στις 108,7
μονάδες τον Σεπτέμβριο του 2026, χαμηλότερα από τις 115,1
μονάδες του Δεκεμβρίου 2025, αλλά υψηλότερα από τον μέσο όρο των
98,3 μονάδων στην Ευρωπαϊκή Ένωση.
Συνολικά, η
Τράπεζα της Ελλάδος αξιολογεί ως περιορισμένο τον κίνδυνο που
συνδέεται με την ικανότητα των νοικοκυριών να εξυπηρετούν τις
υποχρεώσεις τους. Ωστόσο, η διατήρηση αυτής της εικόνας δεν
είναι δεδομένη, καθώς θα εξαρτηθεί από τη διάρκεια και την
ένταση των γεωπολιτικών αναταράξεων, τις επιπτώσεις τους στην
οικονομική δραστηριότητα και την εξέλιξη του πληθωρισμού, των
εισοδημάτων και της απασχόλησης.
|
|
|
|
|
|
|
|
Τράπεζα Κύπρου
Έχοντας, σε σχέση με τις υπόλοιπες τράπεζες,
κρατήσει καλύτερα κατά την πρόσφατη πτώση –κάτι το οποίο, όπως
είχαμε αναφέρει και την προηγούμενη Παρασκευή, είχε συμβεί και
κατά τις πρόσφατες διορθώσεις– το να κρατήσει κρίσιμες στηρίξεις
ήταν και παραμένει το βασικό ζητούμενο για τη μετοχή της Κύπρου,
η οποία χθες έκλεισε στα 10,25 ευρώ (-2,19%). Ειδικότερα, το
μεγάλο ζητούμενο είναι σε αυτή τη χρονική στιγμή να μη χαθούν οι
κρίσιμες στηρίξεις στα 10,40 – 10,30 και 10,20 ευρώ,
σημειώνοντας πως με μια επιστροφή υψηλότερα μιλάμε για πλήρως
θετική τάση με στόχο τις αντιστάσεις στα 10,80 και κυρίως στα
10,90 – 11,00 ευρώ.
Τώρα, χάνοντας οριστικά τις στηρίξεις που
αναφέραμε, θα είχαμε μετά από καιρό μια επιδείνωση της
βραχυπρόθεσμης έστω εικόνας, με τις επόμενες στηρίξεις στα
επίπεδα των 10,00 και κυρίως των 9,80 ευρώ, και ακόμη χαμηλότερα
τις πλέον κρίσιμες στηρίξεις για τη μακροπρόθεσμη τάση στα 9,60
– 9,50 ευρώ....
|
|
|
|
|
|
|
|

Barclays: Στήνεται σκηνικό για ανοδικό short squeeze στις
κινεζικές μετοχές
Βραχυπρόθεσμες ευκαιρίες ανόδου στην κινεζική χρηματιστηριακή
αγορά διακρίνει η
Barclays, παρά το
γεγονός ότι η θεμελιώδης εικόνα εξακολουθεί να υποδεικνύει
πιέσεις. Σύμφωνα με την ομάδα στρατηγικής παραγώγων της
τράπεζας, ο συνδυασμός αυξημένων θέσεων πώλησης, χαμηλού κόστους
μεταβλητότητας και ακριβών δικαιωμάτων προαίρεσης υπέρ της
ανόδου δημιουργεί τις προϋποθέσεις για ένα πιθανό ανοδικό
short squeeze.
Οι στρατηγικοί αναλυτές, με επικεφαλής τον
Stefano Pascale,
επισημαίνουν ότι οι τεχνικοί δείκτες έχουν φτάσει σε ακραία
επίπεδα, διαμορφώνοντας ένα περιβάλλον στο οποίο μια σχετικά
περιορισμένη θετική εξέλιξη θα μπορούσε να προκαλέσει απότομη
αντίδραση των μετοχών.
Οι θέσεις πώλησης δημιουργούν τις προϋποθέσεις για απότομη
αντίδραση
Κεντρικό στοιχείο της ανάλυσης είναι οι ιδιαίτερα αυξημένες
αρνητικές τοποθετήσεις στην κινεζική αγορά, μεταξύ άλλων από
συστηματικά επενδυτικά κεφάλαια, όπως οι
Commodity Trading
Advisors (CTAs).
Όταν μεγάλο μέρος
των επενδυτών έχει ήδη τοποθετηθεί υπέρ της πτώσης, μια
απροσδόκητη ανοδική κίνηση μπορεί να τους αναγκάσει να κλείσουν
τις θέσεις πώλησης για να περιορίσουν τις ζημιές τους. Οι αγορές
που προκύπτουν από αυτή τη διαδικασία ενισχύουν την άνοδο και
μπορούν να δημιουργήσουν ένα φαινόμενο αυτοτροφοδοτούμενης
αντίδρασης.
Αυτό είναι το βασικό χαρακτηριστικό ενός
short squeeze:
η άνοδος των τιμών δεν στηρίζεται απαραίτητα σε θεαματική
βελτίωση των θεμελιωδών δεδομένων, αλλά στην ανάγκη των
επενδυτών που έχουν ποντάρει στην πτώση να επαναγοράσουν τις
μετοχές.
Χαμηλή μεταβλητότητα και αυξημένη ζήτηση για ανοδική προστασία
Η
Barclays ξεχωρίζει
επίσης δύο στοιχεία της αγοράς παραγώγων: τη σχετικά φθηνή
μεταβλητότητα και την αυξημένη αποτίμηση των δικαιωμάτων
προαίρεσης που προσφέρουν έκθεση σε ανοδική κίνηση.
Ο συγκεκριμένος
συνδυασμός υποδηλώνει ότι οι επενδυτές μπορούν να αποκτήσουν
έκθεση σε ενδεχόμενη απότομη άνοδο, ενώ η αγορά εμφανίζει ήδη
έντονη απαισιοδοξία.
Η χαμηλή αποτίμηση
της μεταβλητότητας μπορεί να ενισχύσει το ενδιαφέρον για τέτοιες
τοποθετήσεις, ενώ η αυξημένη ζήτηση για ανοδικά δικαιώματα
προαίρεσης αποτελεί ένδειξη ότι ορισμένοι επενδυτές
προετοιμάζονται για πιθανή αναστροφή της βραχυπρόθεσμης τάσης.
Βραχυπρόθεσμη ευκαιρία, αλλά όχι αλλαγή της τάσης
Η
Barclays
διαχωρίζει σαφώς την τεχνική εικόνα από τα θεμελιώδη δεδομένα.
Παρότι οι συνθήκες ευνοούν μια πιθανή ανοδική κίνηση, η τράπεζα
εξακολουθεί να βλέπει κινδύνους για τις κινεζικές μετοχές σε
μεσοπρόθεσμο επίπεδο.
Επομένως, ένα ενδεχόμενο
short squeeze
δεν θα πρέπει να εκληφθεί αυτομάτως ως ένδειξη ότι έχει
ολοκληρωθεί η πτωτική πορεία ή ότι έχει αποκατασταθεί η
εμπιστοσύνη στην κινεζική οικονομία.
Το βασικό μήνυμα
της ανάλυσης είναι ότι η αγορά μπορεί να παρουσιάσει μια ισχυρή,
αλλά ενδεχομένως προσωρινή, ανοδική αντίδραση λόγω της
συσσώρευσης αρνητικών θέσεων και της διάρθρωσης της αγοράς
παραγώγων, ακόμη και χωρίς ουσιαστική βελτίωση των οικονομικών
προοπτικών.
Πηγή: Barclays
|
|
|
|
|
|
|
|
 |
|
|
|
Χρηματιστηριακό Ημερολόγιο |
|
|
|
23.10.2026
|
|
Ν. ΒΑΡΒΕΡΗΣ-MODA BAGNO Α.Ε.
|
|
Ημερομηνία Καταβολής Μερίσματος
|
|
|
|
|
|
|
23.10.2026
|
|
ΕΥΡΩΠΗ HOLDINGS ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ
|
|
Γενική Συνέλευση
|
|
|
|
|
|
|
23.10.2026
|
|
CrediaBank Ανώνυμη Τραπεζική Εταιρεία
|
|
Γενική Συνέλευση
|
|
|
|
|
|
|
|
|
Συναλλαγές σε Πακέτα |
|
|
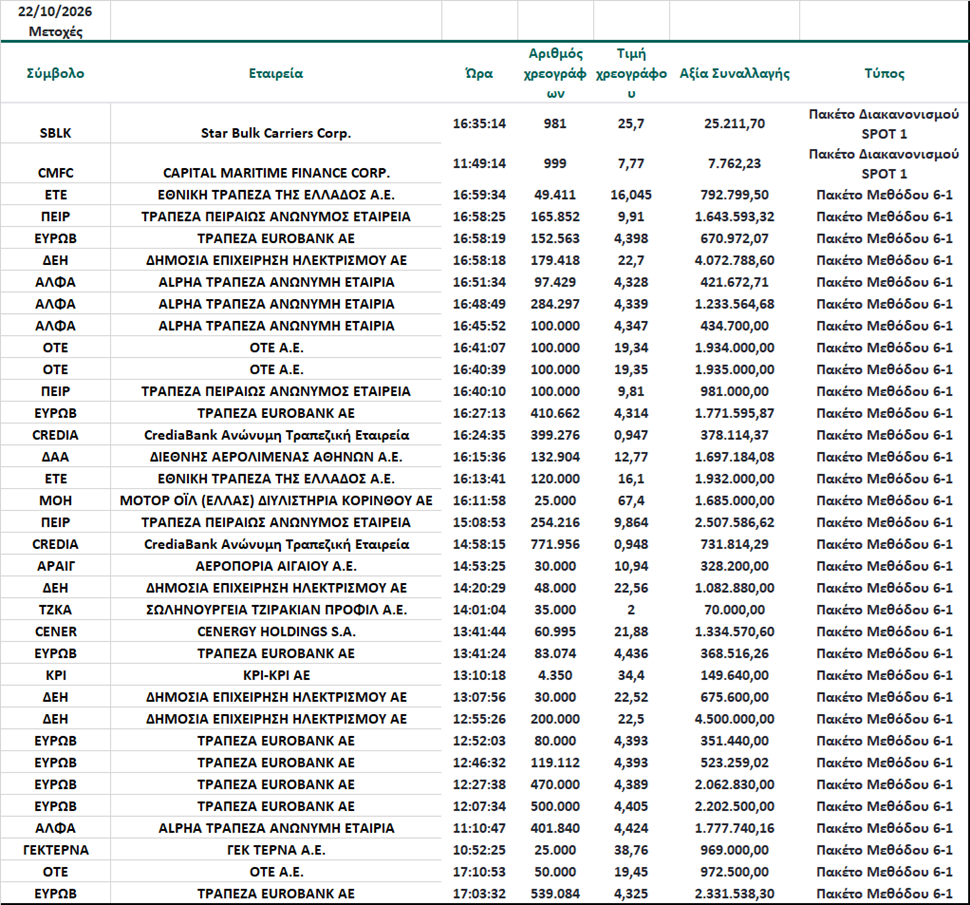 |
|
|
|
|
|
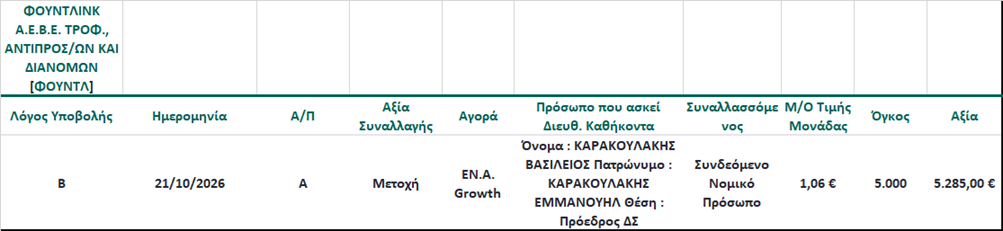
Γνωστοποιήσεις συναλλαγών |
|
|
|
21/10/26 |
|
|
 |
|
|
|
|
|
Kάντε Trading σε ελληνικές & ξένες μετοχές μέσω της
Πλατφόρμας Συναλλαγών με την οποία το GFF συνεργάζεται (Κάντε
Click και Κατεβάστε την μοναδική πλατφόρμα συναλλαγών, χωρίς καμία οικονομική υπορέωση, περιλαμβάνει και λογαριασμό "επίδειξης"
- Demo).
Λήψη τώρα!!
|
|
|
|
Τα όσα αναγράφονται
σε καμία περίπτωση
δεν αποτελούν
σύσταση για αγορά/πώληση
ή διακράτηση μετοχών
ή άλλων σύνθετων
προϊόντων (πχ.
CFD) που συνδέονται με τους
συγκεκριμένους
τίτλους που
αναφέρονται. |
|