|
Η αμερικανική χρηματιστηριακή
αγορά βρίσκεται σε ένα εντυπωσιακό σημείο καμπής. Ενώ ο S&P
500 έχει επωφεληθεί από την κυριαρχία των μεγαλύτερων
εταιρειών του, η μέση μετοχή έχει χάσει σχεδόν ολόκληρο το
σχετικό πλεονέκτημα που είχε συσσωρεύσει έναντι των
χρηματιστηριακών κολοσσών τις τελευταίες δύο δεκαετίες. Το
ερώτημα είναι αν βρισκόμαστε μπροστά σε μια μεγάλη αλλαγή
στην ηγεσία της αγοράς ή αν η κυριαρχία των μεγάλων
εταιρειών μπορεί να συνεχιστεί.
Το παρακάτω διάγραμμα, αποτυπώνει μια
εξέλιξη που αξίζει την προσοχή κάθε επενδυτή. Ο λόγος του
S&P 500 Equal Weight προς τον παραδοσιακό,
κεφαλαιοσταθμισμένο S&P 500 έχει υποχωρήσει στα χαμηλότερα
επίπεδα από τον Νοέμβριο του 2002. Με άλλα λόγια,
περισσότερα από 23 χρόνια σχετικής υπεραπόδοσης της
ισοσταθμισμένης αγοράς έναντι των μεγαλύτερων εταιρειών
έχουν ουσιαστικά εξαλειφθεί.
Για να κατανοήσουμε τη σημασία αυτής της
εξέλιξης, πρέπει πρώτα να διακρίνουμε δύο δείκτες που,
παρότι περιλαμβάνουν ουσιαστικά τις ίδιες 500 μεγάλες
αμερικανικές εταιρείες, λειτουργούν με εντελώς διαφορετικό
τρόπο.
Ο παραδοσιακός S&P 500 σταθμίζεται με βάση
τη χρηματιστηριακή κεφαλαιοποίηση. Αυτό σημαίνει ότι όσο
μεγαλύτερη είναι η χρηματιστηριακή αξία μιας εταιρείας, τόσο
μεγαλύτερη είναι και η επιρροή της στην πορεία του δείκτη.
Αντίθετα, στον S&P 500 Equal Weight κάθε εταιρεία έχει
περίπου το ίδιο βάρος κατά την περιοδική αναστάθμιση του
δείκτη. Έτσι, η πορεία των μικρότερων εταιρειών αποκτά
μεγαλύτερη σημασία για το συνολικό αποτέλεσμα.
Όταν ο παραδοσιακός S&P 500 υπεραποδίδει
έναντι του ισοσταθμισμένου δείκτη, αυτό συνήθως υποδηλώνει
ότι οι μεγαλύτερες εταιρείες οδηγούν την αγορά. Όταν
συμβαίνει το αντίθετο, η άνοδος είναι ευρύτερη και
περισσότερες εταιρείες συμμετέχουν ουσιαστικά στην ανάπτυξη
της χρηματιστηριακής αγοράς.
Αυτό ακριβώς αποκαλύπτει το σημερινό
διάγραμμα: η άνοδος της Wall Street έχει συγκεντρωθεί
δυσανάλογα σε έναν σχετικά περιορισμένο αριθμό μεγάλων
επιχειρήσεων, ενώ η ευρύτερη αγορά έχει μείνει πίσω σε
σχετικούς όρους.
Από την κατάρρευση του dot-com στη σημερινή
κυριαρχία των μεγάλων εταιρειών
Η ιστορία της αναλογίας των δύο δεικτών
είναι ιδιαίτερα αποκαλυπτική. Στα τέλη της δεκαετίας του
1990, η έκρηξη των τεχνολογικών μετοχών οδήγησε σε μεγάλη
συγκέντρωση της χρηματιστηριακής ανόδου. Όταν η φούσκα του
dot-com κατέρρευσε, πολλές από τις εταιρείες που είχαν
πρωταγωνιστήσει υπέστησαν τεράστιες απώλειες, με αποτέλεσμα
η σχετική απόδοση της ευρύτερης αγοράς να βελτιωθεί.
Ο Νοέμβριος του 2002 αποτέλεσε ένα
χαρακτηριστικό σημείο αναφοράς. Στα χρόνια που ακολούθησαν,
η ισοσταθμισμένη εκδοχή του S&P 500 ανέκαμψε σημαντικά σε
σχέση με τον παραδοσιακό δείκτη. Η ανάκαμψη μετά τη
χρηματοπιστωτική κρίση του 2008–2009, η βελτίωση των
οικονομικών συνθηκών και η συμμετοχή περισσότερων εταιρειών
στην ανοδική πορεία συνέβαλαν στην ενίσχυση αυτής της τάσης.
Η εικόνα, ωστόσο, άρχισε σταδιακά να
αντιστρέφεται. Η ανάπτυξη των ψηφιακών επιχειρηματικών
μοντέλων, η ενίσχυση των μεγάλων τεχνολογικών ομίλων και,
πιο πρόσφατα, η έκρηξη του ενδιαφέροντος για την τεχνητή
νοημοσύνη έδωσαν νέα ώθηση στις μεγαλύτερες εταιρείες της
αγοράς.
Εταιρείες όπως η Nvidia, η Microsoft, η
Apple, η Amazon και η Alphabet απέκτησαν τεράστια βαρύτητα
στους χρηματιστηριακούς δείκτες. Η ισχυρή κερδοφορία
ορισμένων από αυτές, οι προσδοκίες για μελλοντική ανάπτυξη
και η κυριαρχία τους σε κρίσιμους τομείς της οικονομίας
προσέλκυσαν σημαντικά επενδυτικά κεφάλαια.
Το αποτέλεσμα ήταν να διευρυνθεί η απόσταση
ανάμεσα στον παραδοσιακό S&P 500 και την ισοσταθμισμένη
εκδοχή του. Η άνοδος του γενικού δείκτη δεν αντανακλούσε
πλέον στον ίδιο βαθμό την πορεία της μέσης εταιρείας, αλλά
επηρεαζόταν όλο και περισσότερο από την απόδοση των
μεγαλύτερων μελών του.
Η τεχνητή νοημοσύνη και ο μηχανισμός της
συγκέντρωσης
Η τεχνητή νοημοσύνη αποτελεί έναν από τους
σημαντικότερους παράγοντες που εξηγούν τη σημερινή εικόνα. Η
ανάπτυξη των εφαρμογών τεχνητής νοημοσύνης αυξάνει τη ζήτηση
για ημιαγωγούς, υπολογιστική ισχύ, κέντρα δεδομένων και
υπηρεσίες cloud. Οι εταιρείες που δραστηριοποιούνται σε
αυτούς τους τομείς βρίσκονται στο επίκεντρο μιας επενδυτικής
τάσης που έχει τη δυνατότητα να μετασχηματίσει ολόκληρη την
οικονομία.
Η προσδοκία ότι οι συγκεκριμένες
επιχειρήσεις θα διατηρήσουν υψηλούς ρυθμούς ανάπτυξης έχει
ενισχύσει τις αποτιμήσεις τους και, κατ' επέκταση, το βάρος
τους στους χρηματιστηριακούς δείκτες.
Εδώ, όμως, βρίσκεται και ένα κρίσιμο σημείο.
Η συγκέντρωση της αγοράς δεν σημαίνει αυτομάτως ότι υπάρχει
φούσκα. Οι μεγαλύτερες εταιρείες διαθέτουν πραγματικά έσοδα,
ισχυρές ταμειακές ροές, σημαντικά περιθώρια κέρδους και
ανταγωνιστικά πλεονεκτήματα. Είναι επομένως εύλογο η αγορά
να τους αποδίδει μεγαλύτερη αξία.
Το ερώτημα είναι αν η μελλοντική ανάπτυξη
που προεξοφλούν οι σημερινές αποτιμήσεις θα επιβεβαιωθεί.
Ακόμη και μια εξαιρετική επιχείρηση μπορεί να αποδειχθεί
μέτρια επένδυση, εάν η τιμή αγοράς της ενσωματώνει
υπερβολικά αισιόδοξες προσδοκίες. Αν οι ρυθμοί ανάπτυξης
απογοητεύσουν ή οι αποτιμήσεις συμπιεστούν, η επίδραση στον
κεφαλαιοσταθμισμένο S&P 500 μπορεί να είναι σημαντική.
Τι σημαίνει πραγματικά ότι χάθηκαν 23 χρόνια
σχετικής απόδοσης;
Η διατύπωση ότι περισσότερα από 23 χρόνια
σχετικής υπεραπόδοσης έχουν εξαφανιστεί είναι εντυπωσιακή,
αλλά χρειάζεται σωστή ερμηνεία.
Το διάγραμμα δεν δείχνει ότι οι επενδυτές
που τοποθετήθηκαν στον S&P 500 το 2002 έχασαν τα κέρδη τους.
Ούτε σημαίνει ότι ο δείκτης επέστρεψε στα επίπεδα εκείνης
της εποχής. Δείχνει ότι η ισοσταθμισμένη στρατηγική έχει
χάσει το σχετικό πλεονέκτημα που είχε συσσωρεύσει έναντι της
κεφαλαιοσταθμισμένης στρατηγικής.
Πρόκειται για σύγκριση σχετικής απόδοσης και
όχι απόλυτης αξίας. Οι δύο δείκτες μπορούν να έχουν
σημειώσει σημαντικά κέρδη σε βάθος χρόνου, αλλά ο ένας να
έχει αποδώσει πολύ καλύτερα από τον άλλο.
Η διάκριση αυτή είναι θεμελιώδης. Ένας
επενδυτής που κατέχει τον παραδοσιακό S&P 500 μπορεί να έχει
επωφεληθεί από τη μακροχρόνια άνοδο της αγοράς, ακόμη κι αν
η μέση μετοχή δεν ακολούθησε τον ίδιο ρυθμό. Το αντίστροφο
ισχύει για έναν επενδυτή που επέλεξε ισοσταθμισμένη έκθεση
και είδε τη στρατηγική του να υποαποδίδει τα τελευταία
χρόνια.
Το βασικό μήνυμα είναι ότι η συνολική εικόνα
της αγοράς μπορεί να διαφέρει σημαντικά από την εμπειρία που
βιώνει ο επενδυτής ανάλογα με τη στρατηγική που ακολουθεί.
Ένας δείκτης 500 εταιρειών που εξαρτάται όλο
και περισσότερο από λίγες
Η σημερινή εικόνα αναδεικνύει ένα ευρύτερο
ζήτημα για τους επενδυτές: η κατοχή εκατοντάδων μετοχών δεν
συνεπάγεται απαραίτητα ισόρροπη διαφοροποίηση.
Ένα ETF που ακολουθεί τον παραδοσιακό S&P
500 προσφέρει έκθεση σε εκατοντάδες εταιρείες, αλλά το
μεγαλύτερο μέρος της επίδρασης στην απόδοσή του προέρχεται
από τις εταιρείες με τη μεγαλύτερη κεφαλαιοποίηση. Επομένως,
ένα χαρτοφυλάκιο που φαίνεται ευρύτατα διαφοροποιημένο ως
προς τον αριθμό των εταιρειών μπορεί να εξαρτάται σε
σημαντικό βαθμό από την πορεία ενός μικρότερου αριθμού
επιχειρηματικών ομίλων.
Αυτό δημιουργεί δύο διαφορετικές
πραγματικότητες. Από τη μία πλευρά, ο γενικός δείκτης μπορεί
να κινείται ανοδικά, να καταγράφει νέα υψηλά και να
δημιουργεί την εντύπωση μιας εξαιρετικά ισχυρής αγοράς. Από
την άλλη, πολλές επιμέρους μετοχές μπορεί να υποχωρούν ή να
εμφανίζουν πολύ ασθενέστερες αποδόσεις.
Η διαφορά
αυτή περιγράφεται με τον όρο
market breadth,
δηλαδή το εύρος συμμετοχής των μετοχών στην κίνηση της
αγοράς. Όσο μεγαλύτερος είναι ο αριθμός των εταιρειών που
συμμετέχουν στην άνοδο, τόσο ευρύτερη είναι η
χρηματιστηριακή δυναμική. Όταν η άνοδος περιορίζεται σε
λίγες μεγάλες εταιρείες, η εικόνα γίνεται πιο συγκεντρωμένη
και ο γενικός δείκτης ενδέχεται να είναι περισσότερο
ευάλωτος σε μια αλλαγή τάσης των πρωταγωνιστών του.
Αυτό δεν σημαίνει ότι η συγκέντρωση θα
οδηγήσει αναγκαστικά σε πτώση. Σημαίνει, όμως, ότι η πορεία
των μεγαλύτερων εταιρειών αποκτά ολοένα μεγαλύτερη σημασία
για τη συνολική αγορά.
Μήπως επαναλαμβάνεται η ιστορία του 2000;
Η σύγκριση με τη φούσκα του dot-com είναι
αναπόφευκτη. Τότε, όπως και σήμερα, η τεχνολογία βρισκόταν
στο επίκεντρο των προσδοκιών, οι επενδυτές αναζητούσαν τους
επόμενους μεγάλους νικητές και η χρηματιστηριακή άνοδος
συγκεντρωνόταν σε συγκεκριμένες εταιρείες.
Ωστόσο, οι ομοιότητες δεν αρκούν για να
οδηγήσουν στο συμπέρασμα ότι επίκειται μια αντίστοιχη
κατάρρευση. Πολλές από τις σημερινές μεγάλες τεχνολογικές
εταιρείες διαθέτουν ισχυρή κερδοφορία και καθιερωμένα
επιχειρηματικά μοντέλα, σε αντίθεση με πολλές επιχειρήσεις
της περιόδου 1999–2000, των οποίων οι αποτιμήσεις βασίζονταν
σε εξαιρετικά αβέβαιες μελλοντικές προοπτικές.
Η συγκέντρωση, επομένως, δεν αποτελεί από
μόνη της ένδειξη φούσκας. Είναι, όμως, ένας λόγος να
εξετάζουμε προσεκτικά τις αποτιμήσεις, την ποιότητα των
κερδών και το κατά πόσο οι προσδοκίες για την τεχνητή
νοημοσύνη θα μεταφραστούν σε πραγματικές οικονομικές
αποδόσεις.
Υπάρχουν τρεις βασικές πιθανές εξελίξεις.
Στο πρώτο σενάριο, η άνοδος διευρύνεται και περισσότερες
εταιρείες αρχίζουν να συμμετέχουν ουσιαστικά στην ανάπτυξη.
Σε αυτή την περίπτωση, ο ισοσταθμισμένος S&P 500 θα μπορούσε
να υπεραποδώσει. Στο δεύτερο, οι μεγαλύτερες εταιρείες
συνεχίζουν να αυξάνουν τα κέρδη τους ταχύτερα από την
υπόλοιπη αγορά, διατηρώντας την κυριαρχία τους. Στο τρίτο,
μια απογοήτευση στα αποτελέσματα ή μια συμπίεση των
αποτιμήσεων των μεγάλων ομίλων θα μπορούσε να οδηγήσει σε
σημαντική αντιστροφή της σχετικής απόδοσης.
Αξίζει να σημειωθεί ότι ακόμη και μια άνοδος
του λόγου μεταξύ των δύο δεικτών δεν συνεπάγεται υποχρεωτικά
κέρδη για τον ισοσταθμισμένο δείκτη. Η αναλογία μπορεί να
αυξηθεί επειδή ο ισοσταθμισμένος δείκτης υποχωρεί λιγότερο
από τον παραδοσιακό. Για τον λόγο αυτό, η σχετική απόδοση
πρέπει πάντα να εξετάζεται μαζί με την απόλυτη πορεία της
αγοράς.
Τι πρέπει να παρακολουθούν οι επενδυτές από
εδώ και πέρα;
Το συγκεκριμένο διάγραμμα δεν αποτελεί από
μόνο του σήμα αγοράς ή πώλησης. Μπορεί, ωστόσο, να
λειτουργήσει ως αφετηρία για μια πιο ουσιαστική αξιολόγηση
της αγοράς.
Πρώτον, αξίζει να παρακολουθούμε την πορεία
του S&P 500 Equal Weight σε σχέση με τον παραδοσιακό δείκτη.
Μια σταθερή ανάκαμψη της αναλογίας θα μπορούσε να υποδηλώνει
ότι η άνοδος αρχίζει να διαχέεται σε μεγαλύτερο αριθμό
εταιρειών.
Δεύτερον, έχει σημασία το ποσοστό των
μετοχών που διαπραγματεύονται πάνω από τους κινητούς μέσους
όρους των 50 και 200 ημερών. Η βελτίωση αυτών των μετρήσεων
θα αποτελούσε ένδειξη ευρύτερης συμμετοχής στην τάση.
Τρίτον, πρέπει να εξετάζεται η αύξηση των
εταιρικών κερδών. Αν η άνοδος των μεγάλων εταιρειών
στηρίζεται σε πραγματική αύξηση της κερδοφορίας, η εικόνα
είναι διαφορετική από εκείνη μιας αγοράς στην οποία οι
αποτιμήσεις αυξάνονται πολύ ταχύτερα από τα θεμελιώδη
μεγέθη.
Τέταρτον, οι επενδυτές πρέπει να λαμβάνουν
υπόψη τα επιτόκια, το κόστος χρηματοδότησης και τις
αποτιμήσεις. Οι μεταβολές αυτών των παραγόντων μπορούν να
επηρεάσουν δυσανάλογα τις εταιρείες των οποίων η αξία
βασίζεται σε μεγάλο βαθμό στις προσδοκίες για μελλοντική
ανάπτυξη.
Τέλος, η διαφοροποίηση παραμένει σημαντική.
Ο παραδοσιακός S&P 500, ο ισοσταθμισμένος δείκτης και οι
διεθνείς αγορές προσφέρουν διαφορετικά χαρακτηριστικά
έκθεσης και κινδύνου. Καμία προσέγγιση δεν είναι πάντοτε
ανώτερη και η επιλογή πρέπει να συνδέεται με τον επενδυτικό
ορίζοντα, την ανοχή στον κίνδυνο και τη συνολική κατανομή
του χαρτοφυλακίου.
Το τελικό συμπέρασμα
Το διάγραμμα αποκαλύπτει μια από τις
σημαντικότερες δυναμικές της σύγχρονης αμερικανικής
χρηματιστηριακής αγοράς: η πορεία του S&P 500 εξαρτάται σε
ολοένα μεγαλύτερο βαθμό από τις μεγαλύτερες εταιρείες του,
ενώ η μέση μετοχή έχει χάσει το σχετικό πλεονέκτημα που είχε
συσσωρεύσει τις προηγούμενες δεκαετίες.
Η επιστροφή της αναλογίας στα επίπεδα του
Νοεμβρίου του 2002 δεν σημαίνει ότι οι επενδυτές έχασαν τα
κέρδη μιας ολόκληρης γενιάς. Σημαίνει ότι η σχετική
υπεραπόδοση της ισοσταθμισμένης αγοράς έναντι των
χρηματιστηριακών κολοσσών έχει ουσιαστικά εξαλειφθεί.
Το κρίσιμο ερώτημα δεν είναι αν οι μεγάλες
εταιρείες θα συνεχίσουν να κυριαρχούν για πάντα. Είναι αν η
σημερινή συγκέντρωση αντανακλά μια διατηρήσιμη διαφορά στην
ποιότητα και στην κερδοφορία των επιχειρήσεων ή αν οι
προσδοκίες της αγοράς έχουν προχωρήσει περισσότερο από όσο
δικαιολογούν τα θεμελιώδη μεγέθη.
Η ιστορία των αγορών δείχνει ότι οι περίοδοι
συγκέντρωσης μπορούν να διαρκέσουν πολύ περισσότερο από όσο
περιμένουν οι επενδυτές. Δείχνει, όμως, επίσης ότι η ηγεσία
της αγοράς δεν παραμένει σταθερή για πάντα.
Για τον επενδυτή, το
σημαντικότερο μάθημα είναι ότι ο S&P 500 δεν πρέπει να
αξιολογείται μόνο από το επίπεδο στο οποίο βρίσκεται ο
δείκτης, αλλά και από το πόσες εταιρείες συμμετέχουν στην
άνοδό του. Γιατί πίσω
από έναν ισχυρό γενικό δείκτη μπορεί να κρύβεται μια πολύ
πιο άνιση αγορά — και αυτή η διαφορά μπορεί να αποδειχθεί
καθοριστική για τις αποδόσεις και τους κινδύνους ενός
χαρτοφυλακίου τα επόμενα χρόνια.
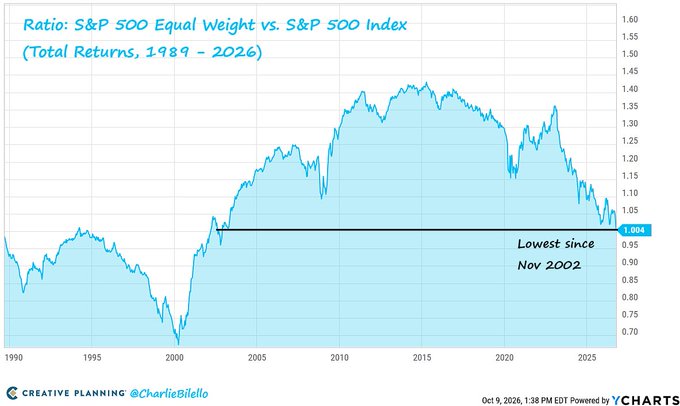
Σημείωση: Το διάγραμμα παρουσιάζει τον λόγο
συνολικών αποδόσεων των δύο δεικτών, συμπεριλαμβανομένων των
μερισμάτων, και όχι την απόλυτη απόδοση ή την αξία ενός
επενδυτικού χαρτοφυλακίου. Οι ιστορικές συσχετίσεις δεν
εγγυώνται τις μελλοντικές αποδόσεις.
|